Svenska Dokumentmallar
Fusión de subsidiaria de propiedad íntegra – Plan de fusión, resolución del consejo de administración y control de garantías | Word/PDF/Excel
Fusión de subsidiaria de propiedad íntegra – Plan de fusión, resolución del consejo de administración y control de garantías | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- 10 documentos en sueco + 1 guía de referencia en inglés en DOCX/PDF además de un registro en Excel en sueco
- Número de archivos
- 11
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
Fusión de una filial totalmente propiedad de la sociedad matriz: plan de fusión, resolución del consejo de administración y registro de Excel
¿Va a fusionar una sociedad matriz sueca una filial sueca de propiedad directa y total? Este paquete de plantillas reúne documentos, preguntas de control y un registro de Excel para el trabajo desde la verificación de la titularidad hasta el registro de la autorización por parte de la Oficina Sueca de Registro de Empresas. No sustituye a las declaraciones de los auditores, al asesoramiento jurídico ni al procedimiento administrativo obligatorio de la Oficina Sueca de Registro de Empresas.
Entrega digital en ZIP: 11 archivos de Word editables, 11 archivos PDF correspondientes y buscables y 1 libro de trabajo de Excel (9 pestañas). Un total de 23 archivos para el cliente. Los documentos 01–10 están en sueco, el documento 11 es una guía de referencia en inglés y el registro de Excel está en sueco. Versión 1.0. Control de fuentes: 21 de noviembre de 2026.
Contenido del paquete
11 documentos independientes, cada uno en Word y PDF, además de una herramienta de Excel con nueve pestañas. En conjunto, el paquete incluye 23 archivos reales en un ZIP. Diez documentos están en sueco y uno es una guía de referencia en inglés.
Contenido de los archivos
Guía de trabajo, verificación de la titularidad y de la autoridad, actas separadas del consejo de administración, plan de fusión común, documentación para los auditores, verificación de las exenciones de registro y del derecho a voto, notificación a los acreedores conocidos, certificado del consejo de administración, lista de verificación para la autorización y verificación del registro de la Oficina Sueca de Registro de Empresas. Excel registra los documentos y su estado, pero no determina la validez jurídica.
¿Para quién es adecuado el paquete de plantillas?
Para directivos de grupos empresariales suecos, propietarios de empresas y responsables de finanzas y administración que preparen la absorción de una filial sueca de propiedad directa y total por parte de su sociedad matriz. Este proceso específico se regula en el capítulo 23, artículos 28–35 de la Ley de Sociedades Anónimas (2005:551).
No utilice este paquete para fusiones de sociedades hermanas, fusiones inversas, filiales de propiedad parcial, fusiones entre asociaciones económicas ni fusiones transfronterizas. Estas tienen procedimientos jurídicos diferentes. Si las sociedades están sujetas a regulación, tienen deudas significativas, presentan situaciones fiscales complejas o poseen acciones con derechos especiales, se requiere una revisión individual.
Índice completo de archivos
| N.º | Documento | Qué debe hacer el cliente | Idioma y formato |
|---|---|---|---|
| 01 | Guía de trabajo en sueco | Seleccionar el procedimiento correcto, verificar los pasos jurídicos y las señales de alerta | Sueco · DOCX + PDF |
| 02 | Verificación de la titularidad y de la autoridad | Titularidad directa, libro de registro de acciones, poderes de representación, derechos especiales | Sueco · DOCX + PDF |
| 03 | Acta del consejo de administración – sociedad matriz | Resolución de elaborar el plan de fusión, encomendar la auditoría y asignar responsabilidades | Sueco · DOCX + PDF |
| 04 | Acta del consejo de administración – filial | Resoluciones propias del consejo de administración de la filial y tareas de verificación | Sueco · DOCX + PDF |
| 05 | Plan de fusión común | Aspectos de contenido exigidos por ley, idoneidad y firmas | Sueco · DOCX + PDF |
| 06 | Documentación para los auditores e índice de anexos | Preparar la documentación para la auditoría obligatoria de un auditor independiente | Sueco · DOCX + PDF |
| 07 | Seguimiento del registro y verificación de la junta general | Registro o exención limitada, solicitud de la junta general por parte de los accionistas y acta | Sueco · DOCX + PDF |
| 08 | Notificación a los acreedores conocidos | Comunicación por escrito con seguimiento para acreditar su envío | Sueco · DOCX + PDF |
| 09 | Certificado del consejo de administración y lista de verificación para la autorización | Anexos y verificaciones previas a la solicitud ante la Oficina Sueca de Registro de Empresas | Sueco · DOCX + PDF |
| 10 | Registro y entrega | Verificación de la autorización registrada, asunción y archivo | Sueco · DOCX + PDF |
| 11 | Guía de referencia en inglés | Instrucciones en inglés; la legislación sueca regula el proceso | Inglés · DOCX + PDF |
| 12 | Excel: registro de fusión con 9 pestañas | Control de la titularidad, sociedades, plan, auditor, acreedores, documentos y estado | Sueco · XLSX |
Dos vías de registro: elija la correcta antes de firmar
Por regla general, la sociedad matriz debe presentar el plan de fusión junto con las declaraciones de los auditores para su registro en el plazo de un mes desde su elaboración. Se admite una exención si todas las sociedades participantes son sociedades anónimas privadas y todos los accionistas de la sociedad matriz han firmado el plan de fusión. Los acuerdos y las firmas deben verificarse con el libro de registro de acciones actualizado. Consulte el artículo 30 del capítulo 23 de la Ley de Sociedades Anónimas y la guía de la Oficina Sueca de Registro de Empresas.
Incluso cuando se puede utilizar la exención de registro del plan, se requiere una auditoría, un procedimiento adecuado con los acreedores, una solicitud de autorización y el registro de la autorización. Si el plan se registra, los accionistas que posean al menos un cinco por ciento pueden solicitar la convocatoria de una junta general extraordinaria en el plazo legal, según el artículo 31 del capítulo 23.
Declaraciones de los auditores y acreedores
Uno o varios auditores autorizados deben auditar el plan de fusión y emitir declaraciones para las sociedades participantes, según el artículo 29 del capítulo 23. Este requisito no desaparece por el hecho de que una sociedad carezca de auditores ordinarios. El archivo para los auditores es una lista de verificación, no una declaración de auditoría.
Una vez que el plan sea vinculante, las sociedades participantes deben notificar por escrito a los acreedores conocidos, según el artículo 32 en relación con el artículo 19, con las exenciones previstas por ley. La carta final debe adaptarse a cada destinatario y al procedimiento de convocatoria independiente de la Oficina Sueca de Registro de Empresas.
Registro de Excel: nueve pestañas y verificación de la titularidad probada
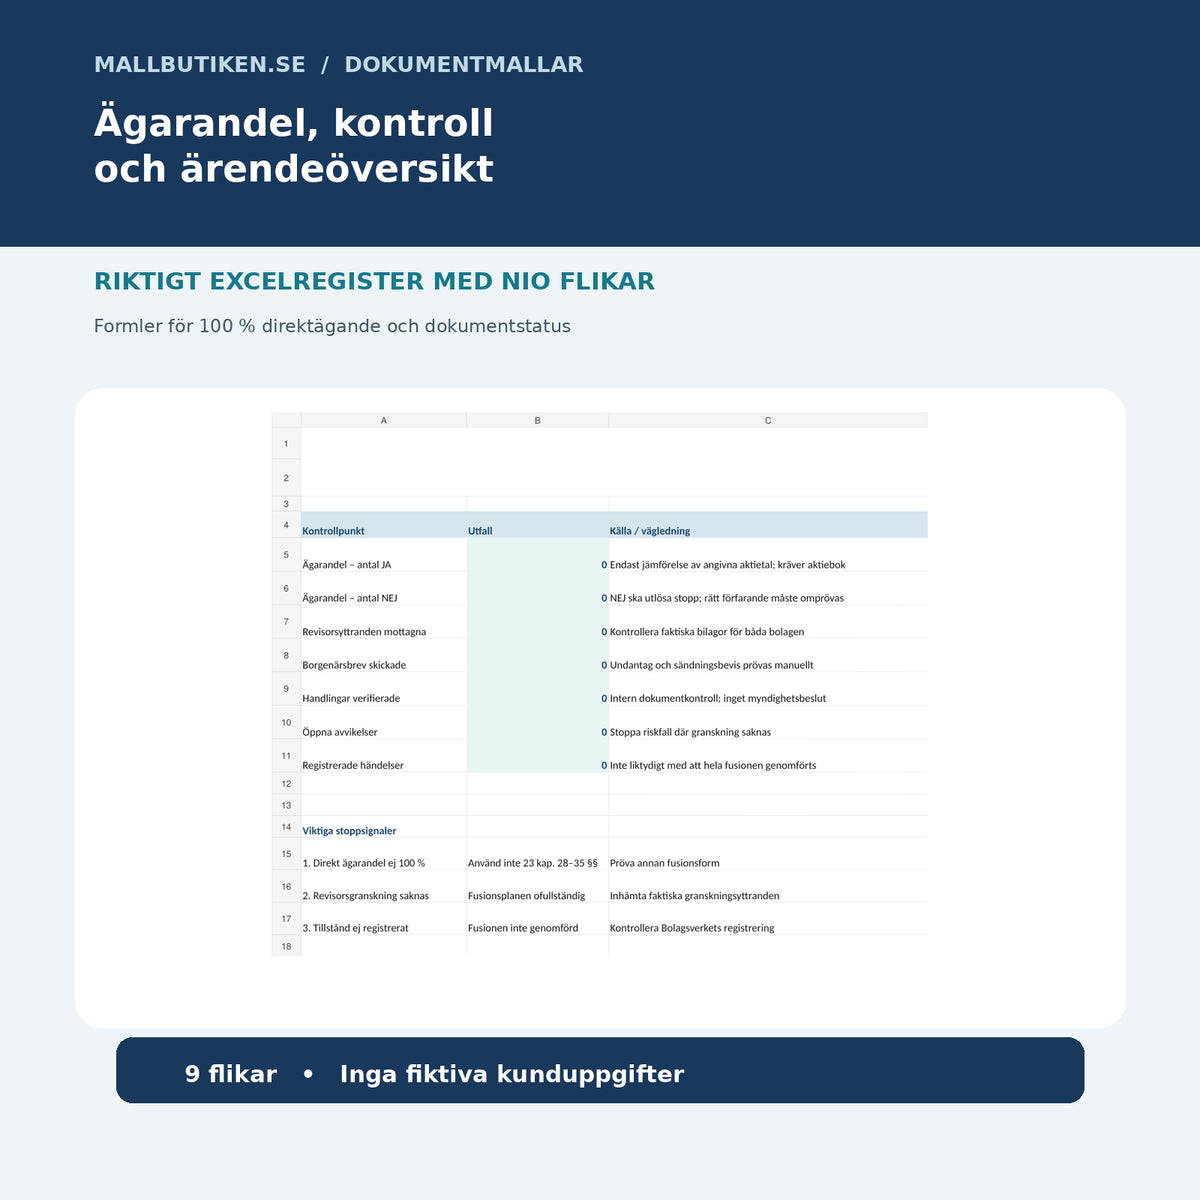
Las pestañas se denominan Visión general, Sociedades, Control de la titularidad, Plan de fusión, Auditor, Acreedores, Documentos, Cronograma y Desviaciones. El usuario registra el número real de acciones, la documentación, los hechos, el identificador del documento y el estado. Excel compara el número de acciones de propiedad directa introducido con el total: 100 de 100 da SÍ, 99 de 100 da NO. En un archivo nuevo, los campos para el cliente están vacíos y los contadores de la visión general están en cero.
Limitación importante: Un SÍ solo verifica los dos números introducidos. El libro de registro de acciones, la titularidad, la autoridad del consejo de administración, las decisiones administrativas y las exenciones de la ley deben verificarse manualmente. Excel no calcula automáticamente los plazos legales.
Cómo utilizar los documentos
- Confirme que la sociedad matriz sea propietaria directa de todas las acciones de la filial y que se aplique el procedimiento correcto.
- Prepare las resoluciones separadas del consejo de administración y un plan de fusión elaborado conjuntamente.
- Obtenga las declaraciones reales de los auditores y elija la vía de registro o exención legalmente posible.
- Verifique si existe alguna solicitud de junta general extraordinaria y notifique a los acreedores conocidos cuando sea necesario.
- Presente la solicitud con el formulario oficial 831 de la Oficina Sueca de Registro de Empresas y los anexos obligatorios.
- Solo cuando la Oficina Sueca de Registro de Empresas registre la autorización según el artículo 34 del capítulo 23, documente los efectos jurídicos y cierre el asunto.
Preguntas frecuentes
¿Puede una sociedad matriz fusionar una filial de la que posee el 99 por ciento?
No, no mediante este procedimiento específico. El artículo 28 del capítulo 23 exige que la sociedad matriz sea propietaria de todas las acciones de la filial.
¿Se requiere un auditor si las sociedades no tienen auditores propios?
Sí. El artículo 29 del capítulo 23 exige una auditoría real del plan de fusión y declaraciones para las sociedades. Este producto contiene únicamente la documentación previa a la auditoría.
¿Debe registrarse siempre el plan de fusión?
No. Se puede utilizar la exención del artículo 30 del capítulo 23 cuando todas las sociedades participantes sean privadas y todos los accionistas de la sociedad matriz hayan firmado el plan. Deben verificarse todas las condiciones.
¿Cuándo debe presentar la sociedad matriz el plan de fusión?
En la vía de registro, por regla general, debe presentarse en el plazo de un mes desde la elaboración del plan, según el artículo 30 del capítulo 23. Deben comprobarse las exenciones y la fecha real.
¿Pueden los accionistas de la sociedad matriz solicitar una junta general extraordinaria?
Sí, en la vía registrada, los propietarios de al menos un cinco por ciento de las acciones pueden solicitar la convocatoria de una junta general extraordinaria en el plazo de dos semanas desde la publicación, según el artículo 31 del capítulo 23.
¿Cuándo deben notificarse a los acreedores?
Una vez que el plan sea vinculante, las sociedades participantes deben notificar a sus acreedores conocidos según los artículos 32 y 19 del capítulo 23, con las exenciones previstas por ley.
¿Las plantillas crean automáticamente una fusión ejecutada?
No. El efecto jurídico se produce solo cuando la Oficina Sueca de Registro de Empresas registra la autorización para ejecutar el plan de fusión, según el artículo 34 del capítulo 23.
¿Incluye el formulario 831 de la autoridad?
No. Utilice el formulario oficial actualizado de la Oficina Sueca de Registro de Empresas. El paquete contiene una lista de verificación, un certificado del consejo de administración y documentación para la solicitud.
¿Son editables los archivos de Word?
Sí. Los once archivos DOCX son editables. Los once archivos PDF correspondientes son buscables para su lectura e impresión; Excel contiene registros y fórmulas.
¿Es un paquete para la fusión de asociaciones económicas?
No. Este paquete está destinado a dos sociedades anónimas suecas en una relación de sociedad matriz y filial de propiedad total; las asociaciones económicas tienen un procedimiento diferente.
¿Un abogado externo ha aprobado los documentos?
No. Las fuentes jurídicas se han revisado durante la elaboración, pero no se ha llevado a cabo ninguna revisión independiente por parte de un abogado o auditor de la versión final.
Fuentes jurídicas y limitaciones
Control de fuentes: 21 de noviembre de 2026. Ley de Sociedades Anónimas (2005:551), capítulo 23, artículos 28–35; Oficina Sueca de Registro de Empresas – fusión de una filial de propiedad total; Oficina Sueca de Registro de Empresas – formularios oficiales y archivos de ejemplo gratuitos.
Las plantillas son documentos de trabajo, no una garantía de validez jurídica, registro por parte de la autoridad, resultado fiscal ni posición de los acreedores. La Oficina Sueca de Registro de Empresas decide sobre el registro y el auditor emite sus propias declaraciones. En casos complejos o de alto riesgo, se recomienda asesoramiento individual.
Tema relacionado pero independiente: Contribución de grupo – resolución del consejo de administración y control fiscal. La contribución de grupo no sustituye el procedimiento de fusión.