Sobre la plantilla de documento
Condonación de deuda y acuerdo de liquidación final para empresas – Word, PDF y Excel
¿Necesitan dos empresas documentar que una deuda identificada se condona total o parcialmente o que una deuda solo se considerará saldada tras el pago efectivo de un importe acordado? Este paquete ofrece plantillas separadas para la condonación inmediata de deuda, liquidación final condicionada, anexo de reclamación, finiquito y registro de control, con un registro en Excel para importes administrativos. Destinado a deudas pecuniarias B2B suecas.
01. Contenido del paquete
7 documentos Word editables (DOCX), 7 archivos PDF buscables correspondientes y 1 libro de trabajo Excel (XLSX). Un total de 15 archivos en formato ZIP. Cinco documentos de trabajo en sueco, una guía de usuario en sueco y una guía de usuario en inglés. Edición 2027, derecho sueco.
02. Qué contienen los archivos
Acuerdos que distinguen entre condonación definitiva y acuerdo condicionado, especificación de reclamaciones y saldos, finiquito tras la verificación del cumplimiento, control de riesgos/IVA/impuestos, guías y Excel con nueve pestañas. Ningún documento certifica automáticamente que una deuda haya prescrito o que una condonación tenga efectos fiscales.
Todos los archivos en el paquete ZIP
| N.º | Documento | Propósito | Formato |
|---|---|---|---|
| 01 | Acuerdo de condonación de deuda – B2B | Condonación inmediata o condonación condicionada expresa de una deuda identificada. | DOCX + PDF |
| 02 | Acuerdo de liquidación final condicionada | La condonación entra en vigor solo tras la verificación del pago y el cumplimiento de las condiciones. | DOCX + PDF |
| 03 | Anexo de reclamación y especificación de saldo | Especificar capital, intereses, abonos, objeciones e importes pendientes. | DOCX + PDF |
| 04 | Aviso de condonación y finiquito | Confirmación de que las condiciones se han cumplido realmente y la deuda indicada ha sido liquidada. | DOCX + PDF |
| 05 | Control y evaluación de riesgos | Autorizaciones, avales, garantías, IVA, impuestos y controles de documentación. | DOCX + PDF |
| 06 | Guía de usuario en sueco | Delimitaciones legales, instrucciones y cuatro casos de prueba ficticios. | DOCX + PDF |
| 07 | English User Guide | Guía en inglés para las plantillas suecas. No incluye plantilla principal en inglés. | DOCX + PDF |
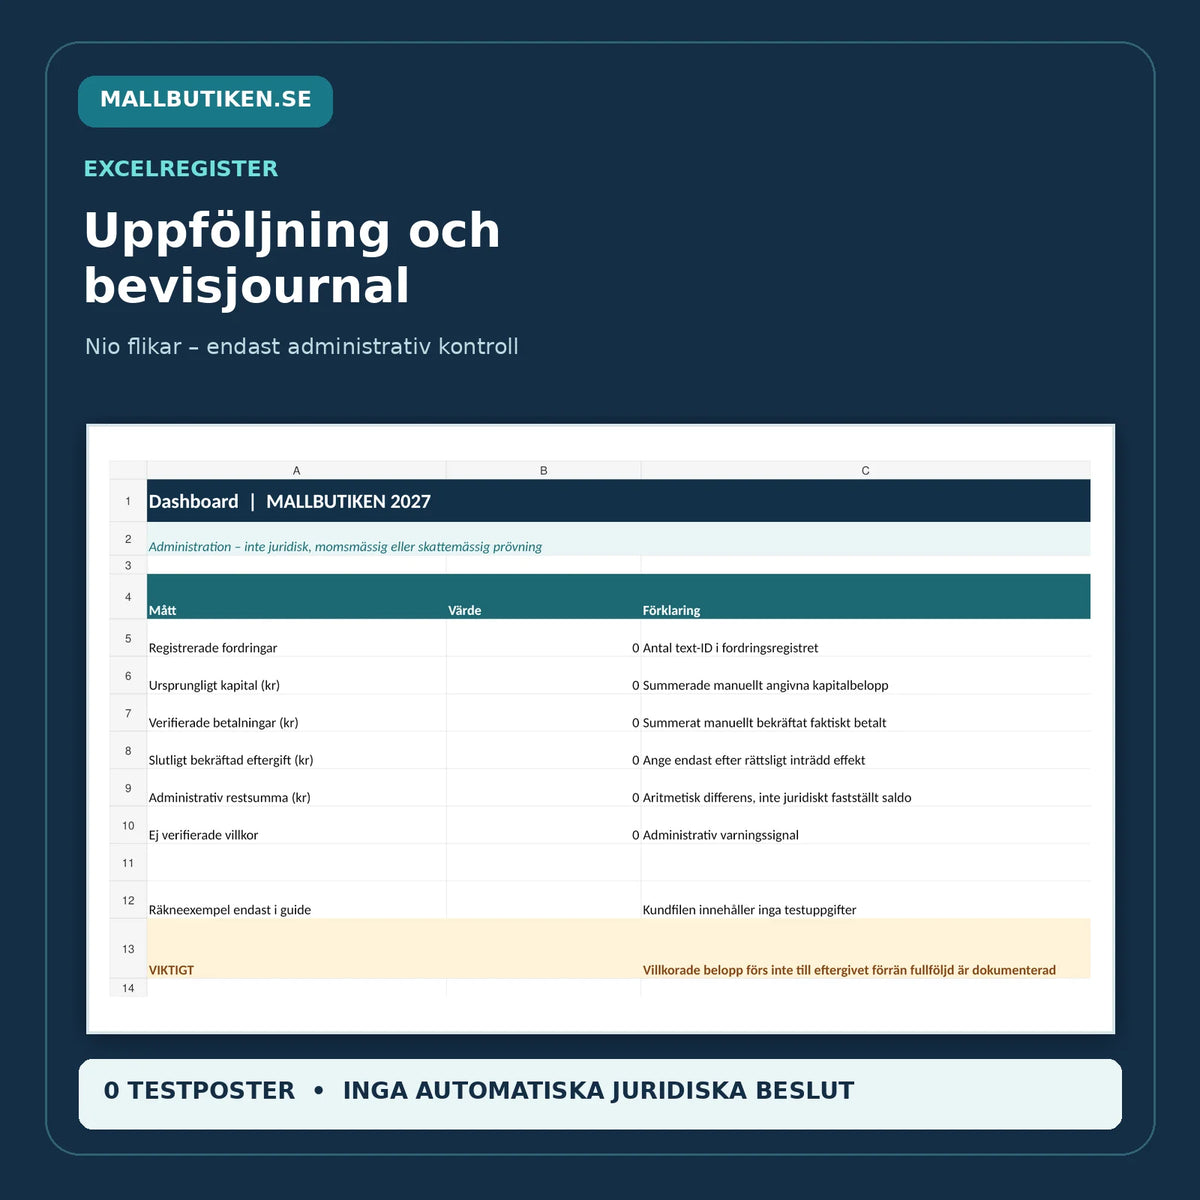
| 08 | Excel – Registro de condonaciones 2027 | Nueve pestañas para reclamaciones, condonaciones, pagos reales, condiciones, garantías, control de IVA, documentación y panel de control. | XLSX |
Condonación inmediata de deuda o liquidación final condicionada: ¿cuál es la diferencia?
En la condonación inmediata de deuda, las partes acuerdan explícitamente que el acreedor renuncia definitivamente a una parte específica de la reclamación identificada. En la liquidación final condicionada, la condonación del importe restante solo entrará en vigor si el acreedor ha recibido efectivamente un pago determinado y se han cumplido otras condiciones acordadas. Por lo tanto, no se debe emitir un finiquito hasta que el pago haya sido verificado.
Los acuerdos deben especificar exactamente qué partidas están involucradas: capital, intereses de demora, tarifas, objeciones y posibles reservas. Es importante no renunciar por error a otras reclamaciones. La Ley de Contratos sueca (Avtalslagen 1915:218) constituye parte de la base general del derecho contractual. Según el art. 36, las condiciones contractuales irrazonables pueden ser ajustadas o ignoradas tras un examen individual.
Avales, garantías y derechos de terceros
Una deuda puede estar vinculada a, por ejemplo, compromisos de aval, prenda o cesión de créditos. No se puede asumir que un acuerdo de condonación bilateral tendrá automáticamente un efecto determinado sobre la responsabilidad del avalista, prenda u otros derechos de terceros. Dichas cuestiones deben evaluarse por separado y deben comprobarse los acuerdos y consentimientos pertinentes.
Impuestos e IVA en la condonación de deudas
Una condonación de deuda voluntaria no es automáticamente un acuerdo extrajudicial exento de impuestos. La Agencia Tributaria sueca (Skatteverket) distingue, entre otros, entre acuerdos privados, otras condonaciones voluntarias y acuerdos de deuda dentro de una reestructuración empresarial. Los efectos fiscales dependen de las circunstancias reales, por ejemplo, la insolvencia, la naturaleza del acuerdo y las normas aplicables sobre pérdidas. Deje que el responsable de contabilidad o impuestos evalúe el tratamiento para ambas partes. Guía de la Agencia Tributaria sobre acuerdos y convenios de deuda.
En cuanto al IVA, también es fundamental distinguir entre pérdida de crédito constatada y reducción de precio a posteriori, por ejemplo, tras un acuerdo de deuda final. Pueden existir requisitos para emitir una nota de crédito y realizar las rectificaciones correspondientes. El paquete no extrae ninguna conclusión automática sobre la reducción del IVA. Véase la Guía de la Agencia Tributaria sobre IVA en caso de pérdidas de créditos y reducciones de precio.
Registro en Excel con nueve pestañas
El Excel incluye Panel de control, Reclamaciones, Condonaciones, Pagos, Control de condiciones, Garantías, IVA e Impuestos, Registro de evidencias y Léeme. El registro distingue entre la reclamación original, los pagos efectivamente verificados y la condonación finalmente aplicada. Una condonación futura o no confirmada no debe contabilizarse como definitiva en el saldo pendiente administrativo. Las fórmulas son solo aritméticas y no prueban la validez legal.
Cómo utilizar las plantillas
- Identifique a ambas empresas, a los firmantes autorizados y el contrato original.
- Reúna facturas, pagos históricos, intereses, costes y posibles objeciones.
- Compruebe garantías, cesiones anteriores y posibles derechos de terceros.
- Elija el documento para condonación directa o liquidación final condicionada por separado.
- Especifique exactamente el importe condonado, posibles reservas y la entrada en vigor pertinente.
- Deje que el responsable de finanzas o impuestos evalúe el IVA, los impuestos y los requisitos de verificación.
- Firme y documente la autoridad y las instrucciones de pago acordadas.
- Emita el finiquito solo después de que se hayan cumplido las condiciones necesarias y se haya verificado el pago.
Preguntas frecuentes
¿Qué significa condonación de deuda?
Que un acreedor renuncia a una reclamación identificada o a una parte de la misma. La redacción y validez del acuerdo determinan qué se incluye realmente y cuándo entra en vigor la condonación.
¿Es la condonación de deuda lo mismo que un acuerdo de quita (ackord)?
No, no siempre. Un "ackord" tiene un significado económico y fiscal especial. Una condonación voluntaria común no conduce automáticamente al mismo tratamiento fiscal.
¿Recibe el deudor un finiquito inmediatamente después de firmar el acuerdo?
No si la condonación está condicionada al pago o a otra prestación. El finiquito debe emitirse solo después del cumplimiento documentado.
¿Puede la empresa deducir automáticamente el IVA o la totalidad de la reclamación como pérdida de crédito?
No. La cuestión requiere un examen independiente de la transacción y una posible nota de crédito. Las normas de la Agencia Tributaria sobre pérdida de crédito y reducción de precio pueden llevar a una contabilidad diferente.
¿Calcula el Excel cuándo una deuda ha desaparecido legalmente?
No. El Excel proporciona un cálculo administrativo basado en el capital ingresado, pagos verificados y condonación final confirmada manualmente.
¿Se incluyen acuerdos en inglés?
No, las cinco plantillas de trabajo están en sueco. Se incluye una guía de usuario en inglés.
Plantillas relacionadas
- Acuerdo de pago a plazos y plan de pagos B2B
- Interrupción de la prescripción y seguimiento de reclamaciones
- Cesión de crédito y notificación (denuntiation)
- Pagaré simple
Fuentes legales oficiales
- Ley de Contratos (1915:218)
- Ley de Prescripción (1981:130), entre otros, §§ 5–6
- Agencia Tributaria – acuerdos, convenios de deuda e imposición
- Agencia Tributaria – IVA, pérdidas de créditos y reducciones de precio
Edición 2027. Control interno de fuentes y documentos asistido por IA realizado el 20 de octubre de 2026; no se ha realizado ninguna revisión externa por parte de abogados, auditores o asesores fiscales. Destinado a reclamaciones B2B delimitadas, no a créditos al consumo, procedimientos concursales o reestructuraciones empresariales formales.