Svenska Dokumentmallar
Crédit à la consommation 2026 – difficultés de paiement, reports et mesures clients | Word/PDF/Excel
Crédit à la consommation 2026 – difficultés de paiement, reports et mesures clients | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- Cinq modèles de travail suédois et guide d'utilisation en suédois ; un guide en anglais des modèles suédois ; registres Excel en suédois
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Un consommateur a-t-il des difficultés à rembourser son crédit ? Documentez ce que le prêteur doit faire lorsqu’il détecte des difficultés financières, les actions de contact et de soutien qui ont été menées, si une offre de paiement adaptée est appropriée et comment vérifier les exigences particulières relatives au crédit renouvelable. Le pack spécialisé fournit aux prêteurs un processus opérationnel avant les mesures de recouvrement.
Actualité : La nouvelle loi sur le crédit à la consommation (2026:1011) entrera en vigueur le 20 novembre 2026. Le pack est un modèle de préparation et de traitement individuel effectif ; il n’est pas une règle générale selon laquelle tous les crédits doivent être renégociés.
Contenu du pack
Cinq modèles de travail suédois et deux guides – tous modifiables sous Word (DOCX) et disponibles en PDF consultable et imprimable : 01 détection précoce des difficultés de paiement, 02 lettre au client et conseils budgétaires/sur l’endettement, 03 évaluation individuelle de l’adéquation, 04 proposition d’allègement de paiement/modification contractuelle, 05 crédit renouvelable et offre spéciale de douze mois, 06 guide d’utilisation suédois et 07 English User Guide. S’y ajoute 08 Excel – registre des dossiers et des mesures. Au total 7 Word + 7 PDF + 1 Excel = 15 fichiers clients.
Contenu des fichiers
Champs pour le type de crédit et la date du contrat, le contrôle de la transition, les signaux d’alerte précoce, la référence aux conseils, le retard de paiement vérifié, l’évaluation individualisée de l’adéquation, la communication avec le client, les options de paiement possibles, l’attestation d’une personne habilitée, la chaîne de preuves et le suivi. Dans le fichier Excel, seuls sont enregistrés les identifiants de dossier anonymisés et le statut – pas les noms, numéros d’identification personnelle, numéros de compte, soldes de crédit ou données sensibles du client.
Quels fichiers recevrez-vous exactement ?
| Fichier de travail | Fonction pratique | Langue et format |
|---|---|---|
| 01 Procédure de détection précoce | Définissez les indicateurs de risque, la fonction responsable, le suivi et le parcours vers les conseils budgétaires/sur l’endettement. | Suédois · DOCX modifiable + PDF consultable |
| 02 Lettre au client concernant les conseils | Informez objectivement le client des difficultés détectées et des organismes auxquels il peut s’adresser pour obtenir de l’aide. | Suédois · DOCX + PDF |
| 03 Évaluation individuelle de l’adéquation | Évaluez les circonstances personnelles, la capacité de remboursement, les options possibles et documentez la décision en cas de retard de paiement. | Suédois · DOCX + PDF |
| 04 Proposition de modification contractuelle | Base pour une proposition d’échéancier de paiement ajusté ou d’une autre option appropriée ; nécessite un contrôle contractuel effectif et l’acceptation. | Suédois · DOCX + PDF |
| 05 Crédit renouvelable – 12 mois | Évaluation distincte de l’information avant résiliation ou réduction et possibilité de payer le montant dû en douze mensualités égales, majorées des intérêts de crédit, conformément aux conditions applicables. | Suédois · DOCX + PDF |
| 06 Guide d’utilisation suédois | Ordre de travail, exceptions, règles de transition, exemples et références aux sources. | Suédois · DOCX + PDF |
| 07 English User Guide | Explique comment utiliser les modèles suédois. Les modèles de travail ne sont pas traduits en anglais. | Anglais · DOCX + PDF |
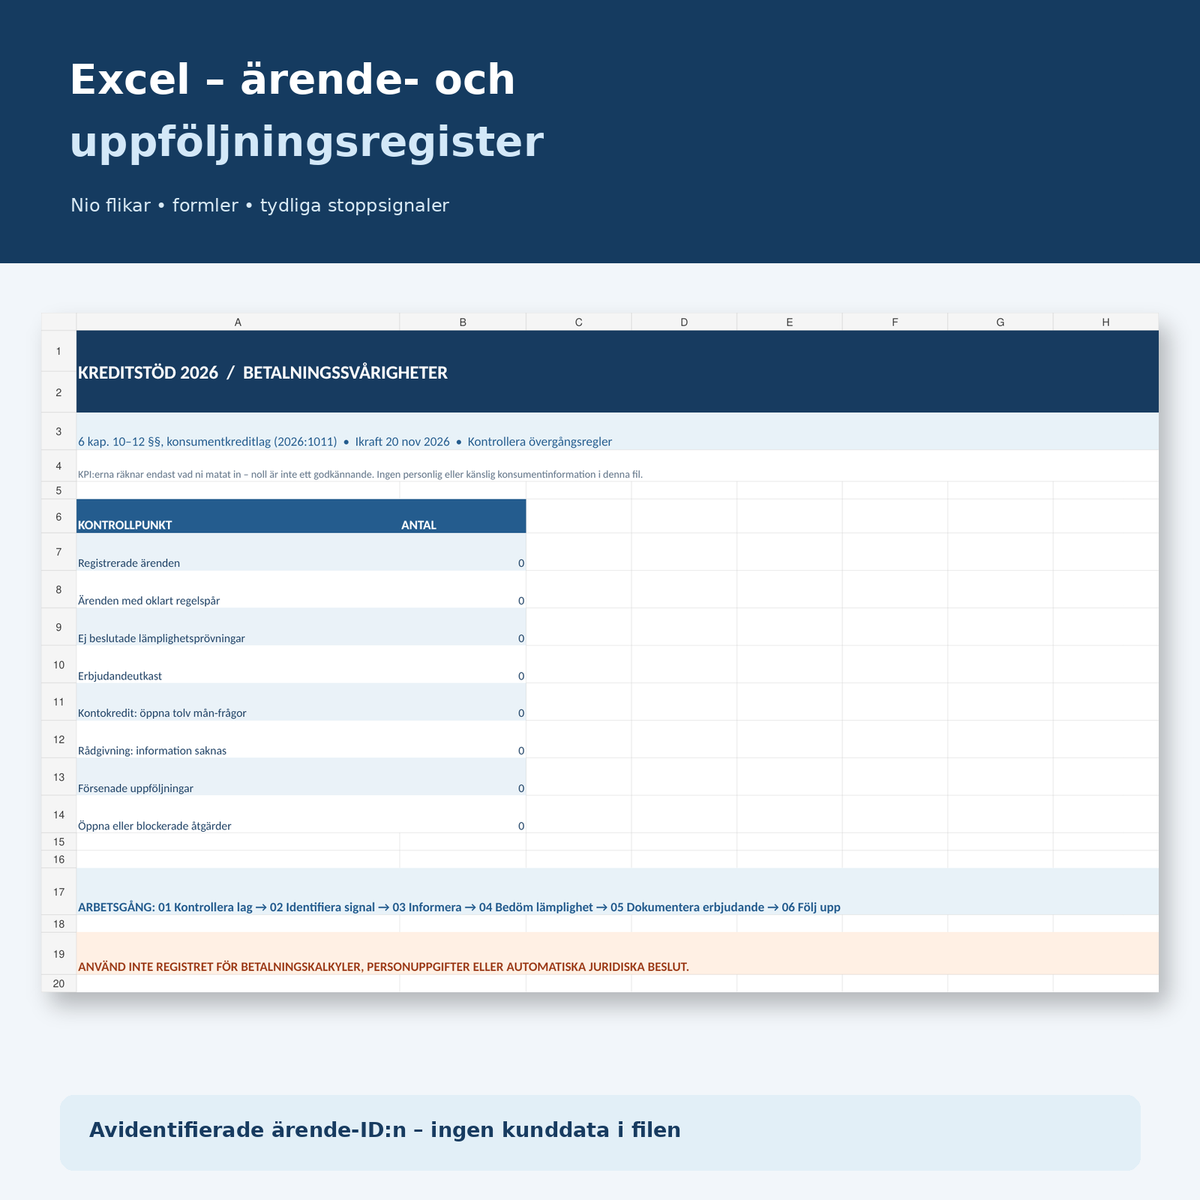
| 08 Registre Excel | Neuf onglets avec statut manuel du dossier, base documentaire, points de contrôle et compilation basée sur des formules. | Suédois · XLSX modifiable |
Neuf onglets Excel avec points de contrôle
Aperçu, Dossiers, Adéquation, Offres, Crédit renouvelable, Conseils, Suivi, Mesures et Lisez-moi. Il existe des options de statut et des formules qui comptent les dossiers enregistrés, les questions de transition non résolues, les évaluations d’adéquation en cours, les projets d’offres, les questions particulières relatives au crédit renouvelable, les informations de conseil manquantes, les suivis en retard et les mesures en cours ou bloquées.
Excel ne comptabilise que ce que l’utilisateur enregistre effectivement. Zéro dossier ou avertissement ne signifie pas automatiquement que les exigences de la loi sont remplies. Le fichier de registre ne contient aucune donnée personnelle, aucun calculateur d’intérêts ni aucun moteur de décision juridique automatisé.
Fondement juridique – différences importantes
Chap. 6, art. 11 – détection précoce : le prêteur doit disposer de procédures et de directives pour détecter précocement les difficultés financières à remplir le contrat de crédit. Lorsqu’il détecte de telles difficultés, le client doit être informé des organismes auxquels il peut s’adresser pour obtenir de l’aide en matière budgétaire et sur l’endettement.
Chap. 6, art. 12 – options en cas de retard de paiement : si le consommateur est en retard de paiement, le prêteur doit, lorsque cela est approprié, proposer des options de modification du contrat de crédit en alternative aux mesures d’exécution. L’évaluation individuelle doit tenir compte des circonstances personnelles du consommateur et de sa capacité de remboursement. Il ne s’agit pas d’un droit inconditionnel à un report ni d’une interdiction automatique de recouvrement.
Chap. 6, art. 9–10 – certains crédits renouvelables : une résiliation ou une réduction de la facilité de crédit dans certains crédits renouvelables convenus nécessite une information particulière, au moins 30 jours avant que la modification ne prenne effet dans les cas concernés. Sous réserve des conditions de l’art. 10, le prêteur doit proposer la possibilité de payer le montant dû en douze mensualités égales, majorées des intérêts de crédit, avant d’engager des mesures d’exécution. Il s’agit d’une règle particulière, et non d’une garantie de douze mois générale pour tous les prêts.
Chap. 6, art. 13 – exceptions : certains crédits renouvelables spécifiques sont exemptés de l’art. 6, par. 8, tandis que les crédits de valeurs mobilières sont notamment exemptés des art. 6, par. 11–12. La portée exacte des exceptions doit être vérifiée avant d’utiliser un modèle.
Dispositions transitoires : les contrats de crédit conclus avant le 20 novembre 2026 restent en principe soumis à l’ancienne loi sur le crédit à la consommation, sous réserve d’exceptions particulières indiquées. Un prêteur ne doit donc pas appliquer mécaniquement toutes les nouvelles règles de procédure aux anciens contrats.
Pour rappel : informations de l’Autorité suédoise de la consommation de novembre 2026 et avis général FFFS 2026:32 de l’Autorité financière suédoise. Les avis généraux de l’Autorité financière ont un statut juridique différent des dispositions légales contraignantes.
Comment utiliser le pack
- Identifiez le prêteur, le type de crédit, les conditions d’autorisation/de surveillance et la date du contrat.
- Vérifiez quel cadre réglementaire et quelles exceptions s’appliquent au dossier individuel.
- Documentez les signaux précoces et les informations sur les services municipaux de conseil budgétaire et sur l’endettement.
- En cas de retard de paiement vérifié : évaluez individuellement si une modification contractuelle ou un allègement de paiement est approprié.
- Évaluez séparément si le crédit renouvelable est soumis à l’information de 30 jours et à l’offre de douze mois.
- Prenez une décision avec une fonction habilitée, vérifiez les montants et conditions réels dans le système de crédit/finance de l’entreprise et fournissez au client les informations adéquates.
- Enregistrez les pièces justificatives dans un dossier client sécurisé et utilisez uniquement des références de dossier anonymisées dans le fichier Excel.
Différence avec d’autres modèles de Mallbutiken
BNPL – paiement et contrôle du crédit se concentre sur les crédits à la consommation avant l’octroi du crédit. L’évaluation automatisée du crédit concerne la réévaluation et le refus par une personne physique. Contester une demande de recouvrement est destiné à ceux qui s’opposent à une demande. Ce produit concerne les mesures du prêteur lorsqu’un consommateur a déjà des difficultés de paiement ou risque d’en avoir.
Foire aux questions
Un prêteur doit-il toujours accorder un report de paiement ?
Non. L’art. 6, par. 12 suppose une évaluation individuelle pour déterminer si une option de modification contractuelle est appropriée en cas de retard de paiement.
Le client doit-il recevoir des informations sur les conseils sur l’endettement ?
Pour les prêteurs soumis à l’art. 6, par. 11, il existe une obligation d’information lorsqu’il détecte des difficultés financières. La loi sur le crédit, les exceptions et les règles de transition doivent être vérifiées.
Tous les clients ont-ils droit à un paiement échelonné sur douze mois ?
Non. La règle spéciale de douze mois de l’art. 6, par. 10 concerne certaines situations où le prêteur résilie ou réduit la facilité de crédit d’un crédit renouvelable.
Le fichier Excel peut-il être considéré comme un dossier client complet ?
Non. Les fichiers sont destinés au journal des processus et aux références de preuves sécurisées. Les données personnelles du client et les documents relatifs au crédit doivent figurer dans un système protégé par des contrôles d’accès.
Puis-je utiliser le pack pour des contrats de crédit plus anciens ?
Seulement après avoir vérifié les règles de transition. Les anciens contrats restent en principe soumis à l’ancienne loi, sous réserve de certaines exceptions expresses.
Les fichiers PDF sont-ils remplissables numériquement ?
Non. Les PDF sont consultables et adaptés à l’impression ; les fichiers DOCX et XLSX sont les fichiers modifiables.
Des lettres au client ou des contrats de crédit en anglais sont-ils inclus ?
Non. Les modèles de travail sont en suédois. L’English User Guide aide les utilisateurs anglophones à les comprendre.
Version et transparence juridique
Version 1.0 · 12 novembre 2026. Les sources ont été examinées avec l’aide de l’IA sur la base du droit public suédois et des informations des autorités. Aucune révision juridique externe, évaluation de crédit réelle, attestation juridique, calcul de paiement ou certification par une autorité n’a été effectuée. Vérifiez la situation juridique, la surveillance applicable et vos contrats clients avec une fonction experte avant utilisation. Le fichier client ZIP n’est pas associé à Digital Products tant que le projet de produit n’a pas été approuvé pour la publication.