Svenska Dokumentmallar
Inkråmsöverlåtelseavtal Mallpaket 2026/2027 – Word/PDF | Svensk Rätt
Inkråmsöverlåtelseavtal Mallpaket 2026/2027 – Word/PDF | Svensk Rätt
- Filformat
- DOCX, PDF
- Dokumentspråk
- Svenska och engelska (Swedish law)
- Antal filer
- 3
Digital nedladdning. Ingen fysisk produkt skickas.
Det gick inte att ladda hämtningstillgänglighet
Om dokumentmallen
Inkråmsöverlåtelseavtal Mallpaket 2026/2027 – Word/PDF enligt svensk rätt
Det här är ett professionellt mallpaket för företag som ska genomföra en inkråmsöverlåtelse – en överlåtelse där köparen förvärvar utvalda tillgångar, rättigheter och eventuellt uttryckligen angivna förpliktelser från en verksamhet, i stället för att köpa aktierna i bolaget.
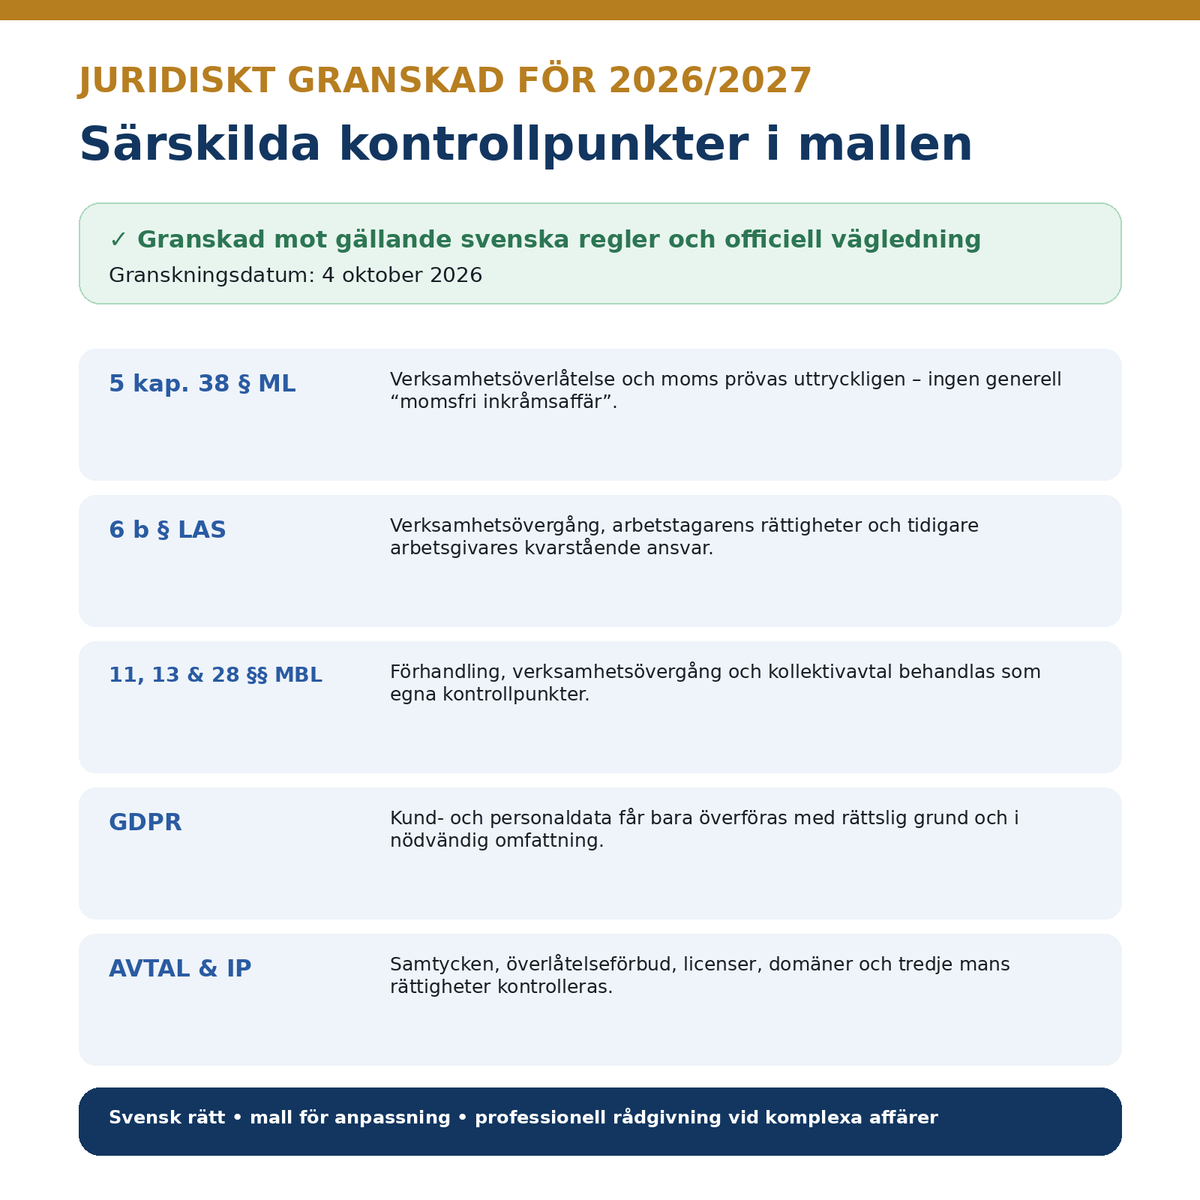
Paketet är granskat mot gällande svenska regler och officiell vägledning per 4 oktober 2026 och utformat som arbetsunderlag för användning under 2026/2027. Det innehåller både svensk och engelsk avtalsversion enligt svensk rätt samt en separat detaljerad användarguide.
Leverans: en ZIP-fil. Produktens förteckning anger tre dokumenttyper i Word och PDF (sex interna formatfiler och 27 A4-sidor), men dessa har inte separat inventerats. Ingen fysisk produkt skickas.
Detta ingår i paketet
Verifierat nedladdningsobjekt: ett ZIP-arkiv, Inkramsoverlatelseavtal_Mallpaket_2026_2027.zip.
Produktens innehållsförteckning anger tre dokumenttyper i Word och PDF: ett svenskt inkråmsöverlåtelseavtal, ett engelskt Asset Purchase Agreement enligt svensk rätt och en detaljerad användarguide. Uppgiften om sex interna filer och 27 A4-sidor kommer från denna förteckning; arkivets interna filer har inte inventerats separat.
Språk: svenska och engelska. En ZIP-nedladdning är verifierad, inte sex separata filbilagor.
Vad filerna innehåller
Svenskt huvudavtal: överlåtna tillgångar, undantag, köpeskilling, villkor före tillträde, personal, garantier och bilagor. Engelskt avtal: avtalsversion på engelska avsedd för svensk rätt. Guide: kontrollpunkter om motpartssamtycken, moms, personuppgifter och eventuell verksamhetsövergång.
De elva avtalsbilagorna anges som delar av huvudavtalet – inte elva ytterligare fristående filer.
Dokument enligt innehållsförteckningen
- Inkråmsöverlåtelseavtal 2026/2027 – svenska, 12 sidor med 28 avtalsavsnitt och 11 praktiska bilagor.
- Asset Purchase Agreement 2026/2027 – English / Swedish law, 9 sidor för transaktioner där parterna vill använda engelska men tillämpa svensk rätt.
- Detaljerad användarguide, 6 sidor med steg-för-steg-anvisningar, kontrollpunkter och förklaringar av de viktigaste juridiska valen.
Vad reglerar huvudavtalet?
Det svenska huvudavtalet är uppbyggt för att kunna anpassas både till en relativt enkel verksamhetsöverlåtelse och till en mer kvalificerad asset deal. Det innehåller tydliga fyll-i-fält, valbara klausuler och separata bilagor så att parterna kan beskriva exakt vad som ska överlåtas.
Avtalet behandlar bland annat parter och transaktion, definitioner, överlåtna tillgångar, undantagna tillgångar, övertagna och kvarstående förpliktelser, kund- och leverantörsavtal, tredje mans samtycken, köpeskilling, betalningsmekanik, mervärdesskatt, villkor före tillträde, verksamhetens drift fram till closing, personal, GDPR, äganderättsövergång, säljar- och köpargarantier, reklamation, ansvar, särskilda skadeslösheter, sekretess, valbar konkurrens- och värvningsbegränsning, valbart övergångsstöd, bokföringsmaterial, försäkringar, meddelanden, överlåtelse av avtalet och tvistlösning.
11 bilagor för att minska risken för oklarheter
Vid en inkråmsöverlåtelse är det särskilt viktigt att inte nöja sig med en allmän formulering om att ”verksamhetens tillgångar” överlåts. Paketet innehåller därför elva bilagor som gör det möjligt att identifiera och dokumentera affären konkret:
- inventarier och materiella tillgångar,
- varulager,
- avtal som ska överlåtas,
- immateriella rättigheter,
- fordringar – valbar bilaga,
- övertagna förpliktelser,
- köpeskillingsallokering,
- personalöversikt,
- tillträdeschecklista,
- disclosure och garantiundantag,
- särskilda skadeslösheter.
Moms – uppdaterad bedömning för 2026
Mallen innehåller en särskild och försiktigt utformad momsbestämmelse med utgångspunkt i 5 kap. 38 § mervärdesskattelagen (2023:200). En inkråmsaffär är inte automatiskt momsfri bara för att den betecknas som en verksamhetsöverlåtelse. Förutsättningarna måste bedömas utifrån den konkreta transaktionen.
Avtalet instruerar därför parterna att före tillträdet bedöma om överlåtelsen helt eller delvis omfattas av reglerna om verksamhetsöverlåtelse och att hantera transaktionen enligt den bedömningen. Om bestämmelsen inte är tillämplig ska lagstadgad mervärdesskatt kunna hanteras för den del som är momspliktig. Denna konstruktion är särskilt viktig eftersom Skatteverkets rättsliga vägledning om överlåtelse av verksamhet uppdaterades bland annat den 6 juli och 9 september 2026.
Personal och verksamhetsövergång
Om transaktionen utgör en sådan verksamhetsövergång som omfattas av 6 b § lagen (1982:80) om anställningsskydd kan rättigheter och skyldigheter enligt anställningsavtal övergå till köparen enligt tvingande regler. Dokumentet behandlar därför personalfrågan separat och innehåller en särskild personalbilaga.
Mallen uppmärksammar också tillämpliga informations- och förhandlingsskyldigheter enligt 11 och 13 §§ medbestämmandelagen (1976:580) samt kontroll av 28 § MBL vid verksamhetsövergång och kollektivavtal. Avtalet tydliggör dessutom att den tidigare arbetsgivaren enligt 6 b § LAS fortfarande ansvarar gentemot arbetstagaren för ekonomiska förpliktelser som hänför sig till tiden före övergången.
Avtal och tredje mans samtycke
Hyresavtal, licenser, leasing, kundavtal, leverantörsavtal och andra kontrakt kan innehålla överlåtelseförbud eller krav på samtycke. Mallen utgår därför inte från att varje avtal automatiskt följer med till köparen. Bilaga 3 gör det möjligt att registrera motpart, uppsägningstid, change-of-control/överlåtelsekrav och samtyckesstatus.
Immateriella rättigheter, data och GDPR
Inkråm kan bestå av exempelvis varumärken, domännamn, programkod, upphovsrätt, ritningar, manualer, know-how, kundrelationer och andra immateriella värden. Bilaga 4 hjälper parterna att identifiera rättigheterna och vem som faktiskt äger eller licensierar dem.
Personuppgifter behandlas separat. Kundregister och personaluppgifter får inte behandlas som en vanlig fysisk tillgång utan måste överföras och användas med rättslig grund och i enlighet med GDPR, dataminimering, informationsskyldigheter, säkerhet och andra tillämpliga dataskyddskrav.
Köpeskilling och prisallokering
Avtalet har fyll-i-fält för köpeskilling och betalningsmekanik samt en särskild bilaga för att fördela köpeskillingen mellan olika tillgångsslag. Fördelningen kan ha redovisnings- och skattemässiga konsekvenser och bör därför vara sakligt underbyggd. Vid större affärer rekommenderas särskild skatte- och redovisningskontroll.
Garantier, disclosure och ansvar
Huvudavtalet innehåller en grunduppsättning garantier om bland annat behörighet, äganderätt till de överlåtna tillgångarna, belastningar, väsentliga tillgångar och lager, kända tvister, immateriella rättigheter, väsentliga kund- och leverantörsavtal, personalinformation samt upplysningar om skatt och redovisning i den utsträckning de är relevanta för köparen.
Bilaga 10 används för konkreta disclosures och garantiundantag. Avtalet innehåller även anpassningsbara fält för de minimis, basket/tröskel, ansvarstak, reklamationsfrister och särskilda garantier. Dessa nivåer ska bestämmas utifrån den verkliga transaktionen – inte lämnas ofyllda vid signering.
Tillträdeschecklista och closing
Bilaga 9 fungerar som tillträdeschecklista. Där kan parterna dokumentera ansvarig person, deadline, status och bevis/dokument för varje closing-åtgärd. Huvudavtalet kopplar äganderättsövergången till genomförda tillträdesåtgärder och betalning, med hänsyn till att vissa rättigheter kan kräva särskild registrering eller tredje mans samtycke.
Engelsk version enligt svensk rätt
Paketet innehåller även ett separat Asset Purchase Agreement på engelska. Det är inte en mall enligt engelsk eller amerikansk rätt, utan en engelskspråkig avtalsversion avsedd för en transaktion där svensk materiell rätt ska tillämpas. Det är användbart exempelvis när köpare, säljare, ägare, rådgivare eller koncernfunktioner arbetar på engelska.
Detaljerad användarguide
Den separata guiden förklarar hur mallen används från förberedelse till signering och tillträde. Den går igenom skillnaden mellan aktieöverlåtelse och inkråmsöverlåtelse, hur tillgångar och skulder ska specificeras, hur samtycken kontrolleras, när personalfrågor behöver särskild hantering, hur momsbestämmelsen ska läsas och hur bilagorna används.
Guiden innehåller också vanliga fel att undvika och tydliga situationer där parterna bör ta individuell juridisk, skatterättslig eller redovisningsmässig rådgivning.
Granskad för 2026/2027
Den juridiska genomgången är daterad 4 oktober 2026. Underlaget har kontrollerats mot bland annat:
- lag (1915:218) om avtal och andra rättshandlingar på förmögenhetsrättens område,
- köplag (1990:931),
- mervärdesskattelag (2023:200), särskilt 5 kap. 38 §,
- lag (1982:80) om anställningsskydd, särskilt 6 b och 7 §§,
- lag (1976:580) om medbestämmande i arbetslivet, särskilt 11, 13 och 28 §§,
- EU:s dataskyddsförordning (GDPR) och svensk kompletterande dataskyddslagstiftning,
- bokföringslag (1999:1078),
- lag (2018:558) om företagshemligheter.
Format och leverans
Verifierad leverans: 1 ZIP. Förteckningen anger 3 dokumenttyper, 6 interna Word/PDF-filer och 27 sidor (arkivets innehåll ej separat kontrollerat).
- Word (DOCX) – fullt redigerbart.
- PDF – för referens, utskrift och kontroll av den avsedda layouten.
- Digital nedladdning – ingen fysisk vara skickas.
Guider om företagsöverlåtelse
Fördjupa dig i guiden om inkråmsöverlåtelse, tillgångar och personal. För att jämföra med ett aktieförvärv, se guiden om aktieöverlåtelseavtal och checklistan för due diligence. Skattefrågor behandlas i Skatteverkets vägledning om verksamhetsöverlåtelse.
Vanliga frågor
Vad skiljer inkråmsöverlåtelse från aktieöverlåtelse?
Vid en inkråmsaffär överlåts specificerade tillgångar och rättigheter, medan aktieöverlåtelsen avser ägandet i bolaget. Tillstånd, avtal, personal och eventuella skyldigheter kan behöva separata bedömningar.
Är en inkråmsöverlåtelse alltid utan moms?
Nej. Tillämpningen av 5 kap. 38 § mervärdesskattelagen förutsätter bland annat att det faktiskt är en verksamhetsöverlåtelse och att kraven om avdrags- eller återbetalningsrätt är uppfyllda.
Följer alla anställningsavtal med?
Om överlåtelsen utgör verksamhetsövergång enligt 6 b § LAS kan rättigheter och skyldigheter övergå enligt lag. Arbetstagaren kan motsätta sig övergången, och förhandlingsskyldighet kan också aktualiseras.
Levereras sex filer separat?
Nej. En ZIP-fil är kopplad till produkten. Tidigare produktförteckning beskriver tre dokumenttyper i Word/PDF; det interna innehållet har inte verifierats separat.
Viktigt att veta
Detta är ett professionellt generellt avtalsunderlag och inte individuell juridisk rådgivning. Varje inkråmsöverlåtelse måste anpassas efter de faktiska tillgångarna, skulderna, avtalen, personalförhållandena, tillstånden, skatteförhållandena och övriga omständigheterna. Särskild rådgivning bör användas vid större eller komplexa transaktioner, internationella parter, insolvens, fast egendom, tillståndspliktig verksamhet, omfattande personalfrågor eller avancerad skatteproblematik.