حول هذا القالب
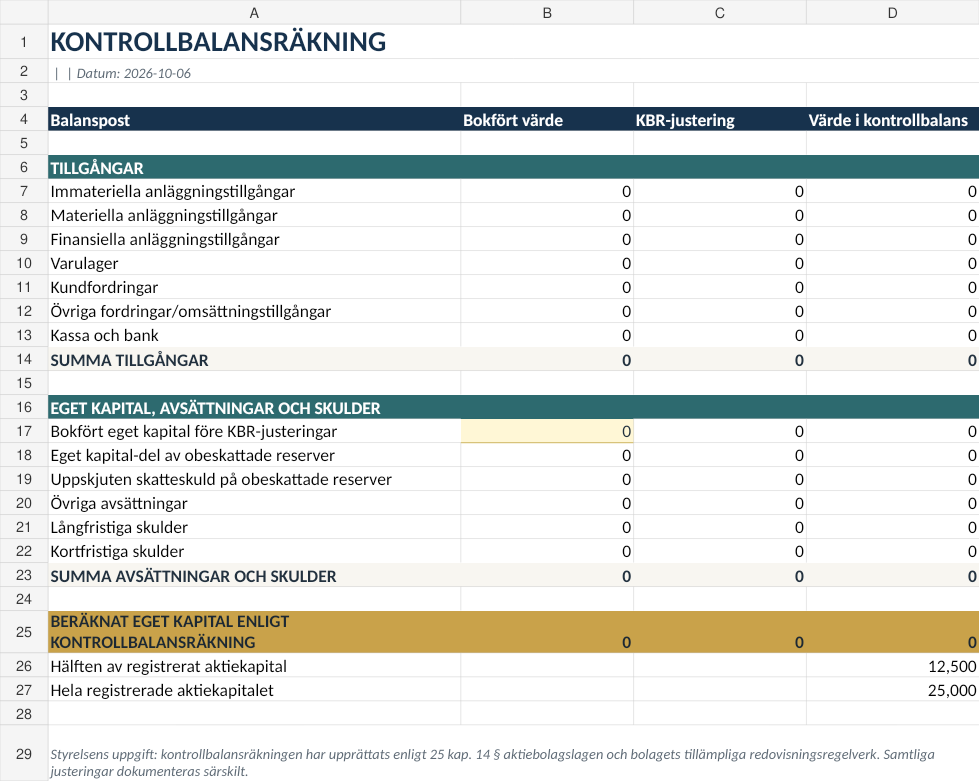
ميزانية المراقبة – نموذج Excel باللغة الإنجليزية وفقاً للقانون السويدي للشركات السويدية محدودة المسؤولية التي تحتاج إلى تقييم نقص رأس المال بموجب الفصل 25 من قانون الشركات السويدي. تتضمن الحزمة ملف Excel مؤتمت باللغة الإنجليزية، وملف مرجعي باللغة السويدية، ونسخ PDF قابلة للطباعة، وأدلة مستخدم مفصلة باللغتين.
تمت المراجعة القانونية والمحاسبية: 6 أكتوبر 2026
تمت المراجعة وفقاً للفصل 25 من قانون الشركات السويدي، وتوجيهات مجلس المحاسبة السويدي (BFN) الحالية بشأن ميزانيات المراقبة، ومبادئ K2/K3، والقواعد الضريبية السويدية الحالية للشركات.
ما الذي تتضمنه الحزمة؟
| ميزانية المراقبة باللغة الإنجليزية – Excel | ملف عمل مؤتمت يحتوي على المدخلات، والتسويات، واختبارات رأس المال، وعمليات التدقيق، وتوقيعات مجلس الإدارة. |
| نسخة PDF باللغة الإنجليزية قابلة للطباعة | نسخة ثابتة للطباعة لأغراض التوثيق والتعبئة اليدوية. |
| ملف Excel و PDF مرجعي باللغة السويدية | نسخ مرجعية سويدية مطابقة لأعضاء مجلس الإدارة والمحاسبين والمستشارين. |
| أدلة مستخدم باللغتين الإنجليزية والسويدية | أدلة مفصلة بصيغة Word/PDF تغطي الإجراءات القانونية، وتسويات التقييم، والأخطاء الشائعة. |
ميزانية المراقبة ليست اختباراً للإعسار
يتعلق الشرط القانوني بـ نقص رأس المال. يجب على مجلس الإدارة إعداد ميزانية مراقبة فوراً عندما يكون هناك سبب للاعتقاد بأن حقوق الملكية، المحسوبة بموجب الفصل 25 القسم 14، تقل عن نصف رأس المال المسجل، أو عند استيفاء شرط الإنفاذ المنفصل في القانون. الإعسار وعدم القدرة على سداد الديون هما مسألتان قانونيتان منفصلتان.
حدود قانونية مؤتمتة
يقوم ملف Excel بحساب وعرض ما يلي:
- حقوق الملكية وفقاً لميزانية المراقبة،
- نصف رأس المال المسجل،
- كامل رأس المال المسجل،
- تحذير بشأن وضع رأس المال،
- توجيهات لتاريخ اجتماع المراقبة الثاني عند إدخال تاريخ اجتماع المراقبة الأول،
- تذكيرات بشأن حالة مراجع الحسابات.
نصف رأس المال مقابل كامل رأس المال
إذا أظهرت ميزانية المراقبة أن حقوق الملكية تقل عن نصف رأس المال المسجل، يجب على مجلس الإدارة في أقرب وقت ممكن الدعوة إلى اجتماع مراقبة أول للنظر في التصفية. إذا لم يُظهر اجتماع المراقبة الأول أن كامل رأس المال المسجل قد تم استعادته ولم يتم اتخاذ قرار بالتصفية، فيجب عموماً عقد اجتماع مراقبة ثانٍ في غضون ثمانية أشهر. لذلك، لا يكفي مجرد استعادة الشركة إلى مستوى نصف رأس المال قبل الاجتماع الثاني.
مصممة لتسويات الفصل 25 القسم 14
يفصل ملف العمل القيم الدفترية العادية عن تسويات ميزانية المراقبة ويوفر حقول توثيق مخصصة. ويدعم:
- تسويات قيمة الأصول المسموح بها عندما تكون مدعومة بمبادئ المحاسبة المقبولة عموماً،
- قيمة البيع الصافية عندما يتم استيفاء الشروط القانونية،
- التخفيضات المسموح بها في المخصصات أو الالتزامات،
- التوثيق المنفصل لكل تسوية،
- تقسيم الاحتياطيات غير الخاضعة للضريبة إلى جزء خاص بحقوق الملكية والتزام ضريبي مؤجل.
الاحتياطيات غير الخاضعة للضريبة وحساب الضريبة
يقوم ملف العمل تلقائياً بتقسيم الاحتياطيات غير الخاضعة للضريبة باستخدام مدخلات معدل الضريبة. المعدل الافتراضي هو 20.6%، وهو معدل ضريبة دخل الشركات السويدي الحالي، ولكن يمكن تعديل المدخلات لأن الأثر الضريبي الفعلي يجب دائماً التحقق منه بالنسبة للشركة وبند الميزانية المحدد.
K2 و K3
تنص توجيهات BFN على أنه يجوز للشركة الأصغر استخدام K3 بدلاً من K2 عند إعداد ميزانية المراقبة. لا يجوز للشركة الأكبر استخدام K2، ولا ينبغي خلط K2 و K3 في نفس ميزانية المراقبة. لذلك يتضمن ملف العمل اختياراً واضحاً لإطار العمل K2/K3، ويشرح دليل المستخدم الفرق بينهما.
توقيعات مراجع الحسابات ومجلس الإدارة
إذا كان لدى الشركة مراجع حسابات، يقوم بمراجعة ميزانية المراقبة. يجب توقيع ميزانية المراقبة نفسها من قبل مجلس الإدارة. يتضمن ملف العمل حقلاً لحالة مراجع الحسابات وصفحة منفصلة لتوقيعات مجلس الإدارة.
مخاطر المسؤولية الشخصية
يمكن أن يؤدي الفشل في اتباع إجراءات ميزانية المراقبة القانونية إلى مسؤولية دفع شخصية عن التزامات الشركة التي نشأت خلال فترة عدم الامتثال. لذلك، تركز الحزمة على التواريخ، والتوثيق، وعملية مجلس الإدارة، والتمييز بين اجتماع المراقبة الأول والثاني.
هيكل ملف العمل
- START – تفاصيل الشركة، رأس المال، التاريخ، K2/K3، حالة مراجع الحسابات ومعدل الضريبة.
- ADJUSTMENTS – القيم الدفترية العادية، تسويات KBR المسموح بها والتوثيق الداعم.
- CONTROL BALANCE – حسابات الميزانية ورأس المال المؤتمتة.
- CHECKS – تحذيرات قائمة على الصيغ وعمليات التحقق من المعقولية.
- SIGNATURES – صفحة مخصصة لتوقيعات مجلس الإدارة.
اللغتان الإنجليزية والسويدية في حزمة واحدة
ملف العمل باللغة الإنجليزية هو النسخة الأساسية في هذا المنتج. تم تضمين ملف العمل باللغة السويدية كمرجع لمجالس الإدارة والمحاسبين ومراجعي الحسابات والمستشارين السويديين. هذا نموذج باللغة الإنجليزية يخضع للقانون السويدي، وليس نموذج ميزانية قانون أجنبي.
هل تفضل حزمة سويدية لشركة ليس لديها مراجع حسابات؟ انظر ميزانية المراقبة بدون مراجع حسابات ←
هل لدى الشركة مراجع حسابات؟ انظر الحزمة السويدية مع سير عمل مراجع الحسابات ←
نطاق هام
تم تصميم الحزمة للشركات السويدية العادية غير المالية محدودة المسؤولية. قد تتطلب المؤسسات المالية والشركات الخاضعة لقواعد رأس مال أو محاسبة خاصة بقطاع معين معالجة أخرى. يجب مراجعة إعادة تقييم الأصول، والمطالبات المتنازع عليها، والآثار الضريبية المعقدة، وهياكل المجموعة، أو عدم اليقين بشأن المسؤولية الشخصية من قبل محاسب أو مراجع حسابات أو محامٍ مؤهل.
تنسيقات الملفات والتسليم
التنسيقات: XLSX, PDF, DOCX و ZIP.
اللغات: الإنجليزية والسويدية.
عدد الملفات: 8.
التسليم: تحميل رقمي. لا يتم شحن منتج مادي.
أسئلة مكررة
متى يجب إعداد ميزانية المراقبة؟
فوراً عندما يكون لدى مجلس الإدارة سبب للاعتقاد بأن حقوق الملكية، المحسوبة بموجب قواعد ميزانية المراقبة القانونية، تقل عن نصف رأس المال المسجل، أو عند استيفاء شرط الإنفاذ المنفصل في القانون.
هل ميزانية المراقبة هي اختبار للإعسار؟
لا. نقص رأس المال والإعسار مسألتان قانونيتان مختلفتان.
هل يجب على مراجع الحسابات مراجعتها؟
إذا كان لدى الشركة مراجع حسابات، يقوم بمراجعة ميزانية المراقبة. يمكن أيضاً استخدام ملف العمل من قبل الشركات التي ليس لديها مراجع حسابات، ولكن يجب التحقق من حالة مراجع الحسابات الفعلية للشركة.
هل يجب استعادة نصف رأس المال في غضون ثمانية أشهر؟
لا. إذا استمرت العملية إلى اجتماع مراقبة ثانٍ، فإن مستوى الاستعادة ذو الصلة هو كامل رأس المال المسجل، وليس النصف فقط.
هل يمكن خلط K2 و K3؟
لا. تشير توجيهات BFN إلى أنه لا ينبغي خلط الأطر في نفس ميزانية المراقبة.
هذه الحزمة هي أداة حساب وتوثيق بموجب القانون السويدي ولا تحل محل المحاسبة الفردية أو المراجعة أو الاستشارة القانونية.