Svenska Dokumentmallar
ميزانية المراقبة مع مراجع الحسابات – نموذج إكسل + دليل باللغتين السويدية والإنجليزية
ميزانية المراقبة مع مراجع الحسابات – نموذج إكسل + دليل باللغتين السويدية والإنجليزية
 تنزيل القالب متاح مباشرة بعد الشراء. يتم دائمًا تسليم قوالب المستندات الخاصة بنا بتنسيقات قابلة للتخصيص.
 إذا لم تكن متأكدًا من القالب المناسب أو كيفية إكماله، فيرجى الاطلاع على المعلومات ذات الصلة ضمن علامة التبويب "المعلومات القانونية" في قائمتنا الرئيسية.
 تم تصميم قوالبنا وفقًا للتشريعات والممارسات الحالية في كل مجال لضمان صحة المستندات التي تقوم بإنشائها من الناحية القانونية.


فشل في تحميل توفر التنزيل
ميزانية مراقبة للشركات المساهمة السويدية مع مراجع حسابات معين – حزمة نماذج رقمية متكاملة تتضمن نموذج إكسيل باللغتين السويدية والإنجليزية، وفحص تلقائي لرأس المال، ومستندات خاصة للمراجع، وأدلة استخدام مفصلة.
مراجعة قانونية: 4 أكتوبر 2026
تم إعدادها استناداً إلى الفصل 25 من قانون الشركات السويدي، وقواعد الحسابات السنوية، والإرشادات الحالية لهيئة المحاسبة (Bokföringsnämnden) بشأن ميزانية المراقبة.
محتويات الحزمة
| نموذج إكسيل بالسويدية | مصنف عمل متكامل لميزانية المراقبة مع سير عمل المراجع. |
| English Excel template | نسخة باللغة الإنجليزية للاستخدام وفقاً للقانون السويدي. |
| دليل المستخدم بالسويدية | دليل مفصل خطوة بخطوة بصيغتي Word و PDF. |
| English user guide | دليل إنجليزي مفصل بصيغتي Word و PDF. |
| التسليم الرقمي | يتم تسليم جميع الملفات الجديدة مجمعة في حزمة ZIP واحدة. |
هام: لا يتضمن المنتج رأي المراجع
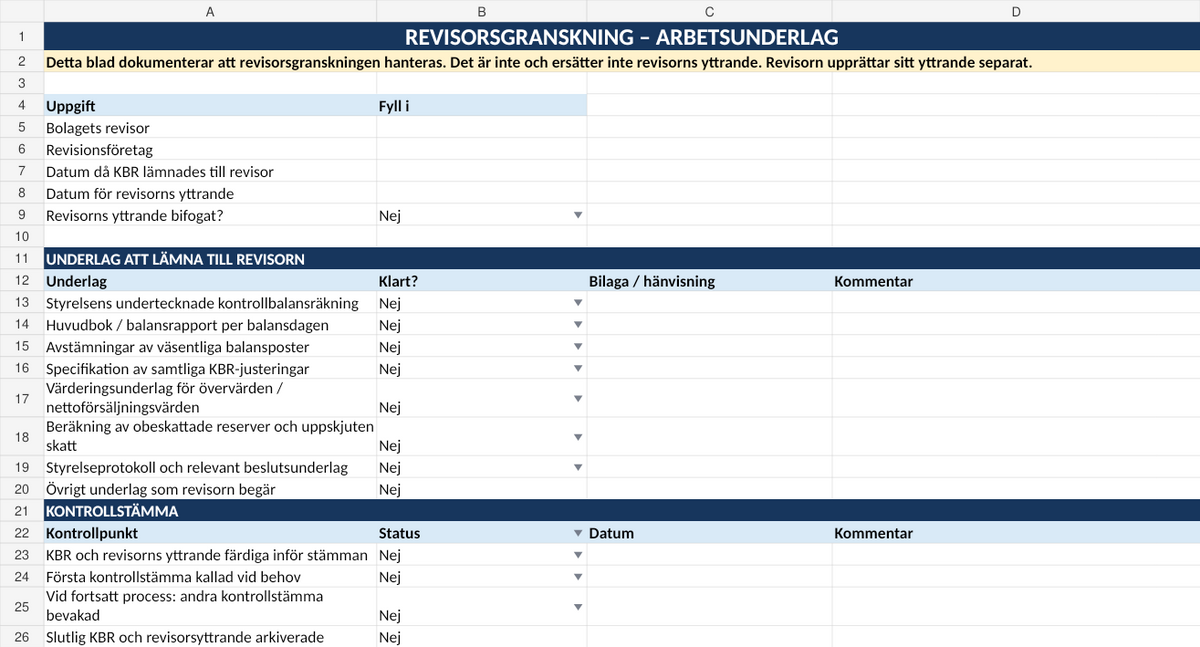
إذا كان لدى الشركة مراجع حسابات معين، فيجب مراجعة ميزانية المراقبة من قبل مراجع حسابات الشركة. يجب إعداد رأي المراجع بعد عملية الفحص الفعلية، وبالتالي لا يمكن استبداله بنموذج عام. تتضمن الحزمة بدلاً من ذلك ورقة عمل خاصة لجمع مستندات الفحص، والتواريخ، والمرفقات، وحالة رأي المراجع.
متى يجب إعداد ميزانية المراقبة؟
يجب على مجلس الإدارة إعداد ميزانية مراقبة فوراً عندما يكون هناك سبب للاعتقاد بأن حقوق ملكية الشركة، المحسوبة وفقاً لقواعد ميزانية المراقبة، تقل عن نصف رأس المال المسجل.
ينطبق هذا الالتزام أيضاً إذا أظهرت محاولة الحجز أن الشركة تفتقر إلى أصول كافية لسداد الديون. إذا كان لدى الشركة مراجع حسابات، فيجب بعد ذلك إخضاع ميزانية المراقبة لفحصه.
ما الذي يساعدك نموذج إكسيل في تحقيقه
- أعمدة منفصلة للقيم الدفترية، وتعديلات ميزانية المراقبة، وقيم ميزانية المراقبة،
- فحص تلقائي للميزانية،
- اختبار رأس المال مقابل نصف رأس المال المسجل عند الفحص الأول،
- اختبار رأس المال مقابل كامل رأس المال المسجل قبل اجتماع المراقبة الثاني،
- مواصفات منفصلة لتعديلات ميزانية المراقبة ومستندات التقييم المرتبطة بها،
- تقسيم الاحتياطيات غير الضريبية بين حقوق الملكية والضرائب المؤجلة،
- صفحة لتوقيع مجلس الإدارة،
- ورقة خاصة للمراجع (REVISOR) تتضمن قائمة مرجعية بالمستندات التي قد يلزم تقديمها للمراجع،
- نقاط فحص للتأكد من وجود رأي المراجع قبل اجتماع المراقبة.
سير عمل المراجع مدمج في مصنف العمل
في ورقة المراجع الخاصة، يمكن للشركة توثيق هوية المراجع، وتاريخ تسليم ميزانية المراقبة للمراجعة، وتاريخ رأي المراجع، وما إذا كان الرأي مرفقاً. كما تتوفر قائمة مرجعية لأشياء مثل دفتر الأستاذ، ومطابقات الميزانية، ومستندات التقييم، وتفاصيل تعديلات ميزانية المراقبة، ومحاضر اجتماعات مجلس الإدارة.
تعتبر هذه الورقة أداة مساعدة للعمل والتوثيق فقط. يقرر المراجع بنفسه إجراءات الفحص المطلوبة وكيفية صياغة رأيه المنفصل.
تعديلات ميزانية المراقبة والتقييم
تستند ميزانية المراقبة إلى المحاسبة العادية للشركة، ولكن الفصل 25، المادة 14 من قانون الشركات تسمح بتعديلات خاصة. يمكن في ظروف معينة إدراج الأصول بقيمة أعلى، والمخصصات والخصوم بقيمة أقل، ويمكن تقييم الأصول بقيمة صافي البيع، ويجب تقسيم الاحتياطيات غير الضريبية بين حقوق الملكية وضرائب الدخل المؤجلة.
يجب أن تكون كل عملية تعديل قابلة للتبرير والتوثيق. في هذه النسخة، يعد هذا أمراً مهماً بشكل خاص نظراً لأنه يجب أن تكون المستندات قابلة للمراجعة من قبل مراجع حسابات الشركة.
اجتماع المراقبة الأول
إذا أظهرت ميزانية المراقبة التي تمت مراجعتها أن حقوق الملكية تقل عن نصف رأس المال المسجل، فيجب على مجلس الإدارة الدعوة إلى اجتماع مراقبة أول في أسرع وقت ممكن. يجب عرض كل من ميزانية المراقبة ورأي المراجع في الاجتماع.
اجتماع المراقبة الثاني
إذا لم يتم استعادة رأس المال بالكامل ولم يقرر اجتماع المراقبة الأول التصفية، فيجب عادةً عقد اجتماع مراقبة ثانٍ في غضون ثمانية أشهر. قبل هذا الاجتماع، يجب على مجلس الإدارة إعداد ميزانية مراقبة جديدة وتقديمها لمراجع حسابات الشركة للمراجعة. لإنهاء عملية ميزانية المراقبة دون تصفية، يجب أن تُظهر ميزانية المراقبة أن حقوق الملكية تعادل على الأقل رأس المال المسجل.
السويدية + الإنجليزية في حزمة واحدة
نموذج إكسيل الإنجليزي ودليل المستخدم هما نسختان لغويتان لوثائق مصممة لـ القانون السويدي. وهي ليست مخصصة للاستخدام كوثائق قانونية للشركات في بريطانيا أو الولايات المتحدة أو غيرها من الدول الأجنبية.
لمن تصلح هذه الحزمة؟
- الشركات المساهمة السويدية التي لديها مراجع حسابات معين،
- مجالس الإدارة التي تحتاج إلى التحقيق في شبهة نقص رأس المال،
- الشركات التي ترغب في جمع ميزانية المراقبة ومستندات المراجعة بطريقة منظمة،
- مستشاري المحاسبة الذين يعدون المستندات قبل فحص المراجع.
تنسيق الملفات والتسليم
التنسيق: XLSX, DOCX و PDF.
اللغة: السويدية والإنجليزية.
التسليم: تحميل رقمي. لا يتم إرسال أي منتج مادي.
اقرأ المزيد حول تقييم البنود في ميزانية المراقبة →
الأسئلة الشائعة
هل يتضمن المنتج رأي مراجع جاهز؟
لا. يجب إعداد رأي المراجع من قبل مراجع حسابات الشركة بعد الفحص الفعلي.
هل يجب على المراجع التوقيع على ميزانية المراقبة نفسها؟
يجب أن يتم توقيع ميزانية المراقبة من قبل مجلس الإدارة. يقدم المراجع رأيه بشكل منفصل.
ماذا يحدث إذا تم تغيير ميزانية المراقبة بعد فحص المراجع؟
يجب تقديم النسخة المعدلة بشكل جوهري إلى المراجع مرة أخرى لتقييم ما إذا كانت هناك حاجة إلى فحص جديد أو تكميلي قبل استخدام المستند في عملية ميزانية المراقبة.
هل يمكن استخدام النموذج في اجتماع المراقبة الثاني؟
نعم. يمكن اختيار مرحلة المراقبة في مصنف العمل، وسيتم تكييف اختبار رأس المال وفقاً لمتطلبات رأس المال المسجل بالكامل.
حزمة النماذج هي أداة عملية للمستندات والحسابات ولا تحل محل المشورة القانونية أو المحاسبية أو التدقيقية الفردية. مجلس الإدارة مسؤول عن ميزانية المراقبة والمراجع مسؤول عن فحص المستقل ورأيه.