
Ägarbyte i aktiebolag 2026 – aktiebok, verklig huvudman och anmälningar

Ägarbyte i aktiebolag innebär inte att köparen automatiskt har slutfört alla administrativa moment när aktieöverlåtelseavtalet undertecknats och köpeskillingen betalats. Efter tillträdet behöver bolaget kontrollera aktieboken, bedöma om verklig huvudman har ändrats och, i fåmansföretag, anmäla nya delägaruppgifter till Skatteverket. Om styrelse, firmatecknare eller adress ändras kan även separata ärenden hos Bolagsverket behövas. Vilka steg som är aktuella beror på ägarstruktur, aktieslag, bolagsordning och affärens villkor.
Juridiskt faktagranskad: 19 oktober 2026 mot aktiebolagslagen (2005:551), lag (2017:631) om registrering av verkliga huvudmän samt Bolagsverkets och Skatteverkets officiella vägledning. Artikeln gäller främst privata aktiebolag som inte är avstämningsbolag; andra rutiner kan gälla för avstämningsbolag, börsbolag och särskilda transaktioner.
- Aktiebok: styrelsen ansvarar för aktieboken och ska normalt genast registrera en förvärvare som styrkt sitt förvärv (5 kap. 9 § aktiebolagslagen). Särskilda regler gäller bland annat vid hembud.
- Verklig huvudman: bolaget ska utreda om yttersta ägandet eller kontrollen ändrats och, när registrerade förhållanden ändrats, anmäla detta utan dröjsmål (2 kap. 1 och 3 §§ lag 2017:631).
- Skatteverket: ändrade delägarförhållanden i fåmansföretag ska anmälas till Skatteverket; det är inte samma register som aktieboken eller verklig huvudman.
- Styrelse och firmateckning: om nya ägare också genomför förändringar av registrerade företrädare behöver de hanteras i särskilda bolagsrättsliga beslut och registreringsärenden.
Vad ska göras efter en aktieöverlåtelse?
Det första är att fastställa om och när förvärvet faktiskt fullbordats enligt avtalet. Signering och tillträde kan infalla på olika dagar. Köparens betalning, säljarens fullgörelse, aktiebrev om sådana utfärdats och villkor i bolagsordningen kan vara viktiga. Det är en annan fråga än vilka anmälningar som ska göras efteråt.
Om du behöver stöd innan affären genomförs, läs vad aktieöverlåtelseavtalet ska innehålla och checklistan för due diligence. Den här artikeln fokuserar på åtgärder efter ägarbytet snarare än pris, garantier och förhandlingar.
| Vad? | Vem ansvarar? | När och var? |
|---|---|---|
| Kontrollera förbehåll och fullgörelse | Parter och vid behov bolagets styrelse | Utifrån bolagsordning och överlåtelseavtal |
| Uppdatera aktieboken | Styrelsen eller dess bemyndigade | Normalt genast när förvärvet styrkts; beakta hembudsregler |
| Utred förändrad verklig huvudman | Den juridiska personen | Vid ändrad kontroll; anmäl till Bolagsverket utan dröjsmål om registrerat förhållande ändrats |
| Ändra delägaruppgifter i fåmansföretag | Fåmansföretaget | Anmäl ändringen till Skatteverket enligt dess rutiner |
| Ändra styrelse, firmateckning och adresser | Behöriga bolagsorgan/företrädare | Separat beslut och anmälan där uppgifterna ändrats |
| Deklarera aktieförsäljningen | Relevant säljare/delägare | Enligt tillämpliga inkomstskatteregler och deklaration för året |
Kontrollera hembud, förköp och samtycke före slutlig registrering
Utgångspunkten i 4 kap. 7 § aktiebolagslagen är att aktier är fritt överlåtbara, men bolagsordningen kan innehålla särskilda förbehåll. Samtyckesförbehåll innebär att samtycke måste sökas före en viss överlåtelse, förköpsförbehåll kan ge någon rätt att köpa aktien före överlåtelsen, medan hembudsförbehåll ger en lösningsrätt efter förvärvet.
Det är särskilt viktigt att inte registrera en förvärvare för tidigt när aktien omfattas av hembud. Enligt 4 kap. 35 § får förvärvaren av en hembudspliktig aktie inte föras in i aktieboken förrän det står klart att lösningsrätten inte utnyttjas. Samtidigt reglerar bestämmelsen hur vissa aktieägarrättigheter får utövas under hembudstiden.
Läs vår separata guide om hembud, förköp och samtycke innan en standardiserad ägarbyteschecklista används. Det kan också finnas avtalsvillkor i ett aktieägaravtal som behöver hanteras mellan parterna.
Hur uppdateras aktieboken efter ett ägarbyte?
Enligt 5 kap. 1 § ska ett aktiebolag ha en aktiebok. För ett vanligt bolag som inte är avstämningsbolag ska styrelsen eller den som fått bemyndigande genast föra in den som styrkt sitt aktieförvärv, i enlighet med 5 kap. 9 §, när förutsättningarna är uppfyllda. Det kan röra sig om att visa ett korrekt överlåtelseavtal och, där aktiebrev finns, handlingar och överlåtelsekedja som krävs.
Styrelsen ansvarar inte bara för en summering av ägarandelar utan för de uppgifter som ska finnas i den lagstadgade aktieboken. Anteckna rätt aktier, aktieslag, identitet och relevanta ändringsuppgifter. Bolagsverket registrerar inte vanliga aktieägare och tar inte över styrelsens ansvar för själva aktieboken.
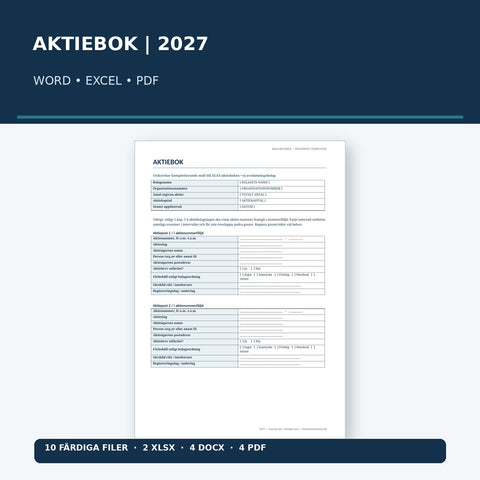
Fördjupning: aktiebok – juridiska krav, innehåll och uppdatering. För praktisk registrering kan en aktieboksmall i Excel, Word och PDF användas som stöd, men den måste hållas korrekt och aktuell.
Ändra verklig huvudman – vad gäller efter aktieförsäljning?
Verklig huvudman är inte synonymt med varje aktieägare. Det är en fysisk person som ytterst äger eller kontrollerar bolaget enligt lag (2017:631). Kontroll kan uppstå genom exempelvis mer än 25 procent av rösterna, rätt att utse eller avsätta mer än hälften av styrelsen eller andra särskilt angivna kontrollformer. En aktieägares procentandel av aktierna behöver därför inte vara identisk med kontrollen över rösterna.
Enligt 2 kap. 1 § ska berörda juridiska personer ha och uppdatera tillförlitliga uppgifter och normalt dokumentera hur verklig huvudman bedömts. När ett förhållande som anmälts ändras ska bolaget enligt 2 kap. 3 § anmäla ändringen för registrering utan dröjsmål efter att det fått kännedom om förändringen.
Viktig tidsgräns: Fristen på fyra veckor som finns i samma paragraf gäller vissa situationer vid nyregistrering. Den får inte felaktigt användas som en generell fyraveckorsfrist för varje ägarförändring. Här är det bestämmelsen om anmälan utan dröjsmål som ska bedömas.
Även om inga nya personer når en relevant kontrollnivå bör bolaget kontrollera om tidigare registrerade uppgifter och kontrollformer faktiskt fortfarande är riktiga. Det kan också finnas undantag från registreringslagens tillämpningsområde, bland annat för aktiebolag vars aktier handlas på vissa reglerade marknader och deras berörda dotterföretag.
När måste ändrade delägaruppgifter anmälas till Skatteverket?
Skatteverket anger att ett fåmansföretag ska anmäla när ägarförhållandena ändras, exempelvis när en ny delägare tillkommer. Den som är registrerad firmatecknare kan använda e-tjänsten Ändra uppgift om delägare i fåmansaktiebolag via Verksamt.se. Ett alternativ är blankett SKV 4639.
Detta är en särskild uppgift till Skatteverket, inte en registrering av alla aktier hos Bolagsverket. Syftet är bland annat att Skatteverket ska ha riktiga uppgifter om vem som kan förväntas deklarera som delägare i ett fåmansföretag. Kontrollera den faktiska företagsformen och fåmansföretagsstatusen – skyldigheten ska inte automatiskt tillskrivas alla aktiebolag.
Påverkas K10 och skatten när aktier säljs?
Ja, försäljning av kvalificerade aktier i ett fåmansföretag kan få skattekonsekvenser för säljaren. Enligt Skatteverkets information om K10 kan delägaren behöva redovisa utdelning eller kapitalvinst på bilaga K10. Från inkomståret 2026 gäller ändrade skatteregler för många delägare med kvalificerade andelar, med deklaration under 2027. Det kan påverka beräkningen av gränsbelopp och kapitalvinst.
Det går därför inte att ange en generell skattesats för varje aktieöverlåtelse utifrån denna checklista. Säljarens ägartid, andelarnas kvalificering, omkostnadsbelopp, tidigare sparat utdelningsutrymme och aktuella regler måste bedömas i det konkreta fallet. Se Skatteverkets översikt över fåmansföretag och 2026 års ändringar.
Behöver styrelse, firmateckning och bankuppgifter ändras?
Ett byte av aktieägare innebär inte i sig att styrelsen automatiskt byts ut. Men vid köp av ett helt bolag eller en större kontrollpost beslutar de nya ägarna ofta om ny styrelse, firmateckning eller postadress i behörig ordning. Då behöver besluten dokumenteras, tillämpliga bolagsrättsliga krav följas och registrerade uppgifter ändras hos Bolagsverket när det krävs.
Bolagsverket beskriver att ändringar av styrelse och postadress ofta blir aktuella när alla aktier eller en röstmajoritet byter ägare. Det är viktigt att skilja aktieförsäljningen från bolagsorganens separata beslut. En ny ägare blir inte styrelseledamot eller firmatecknare enbart genom att köpa aktier.
Som praktiska efterföljande åtgärder kan det vara lämpligt att se över bankens behörigheter, firmateckningsunderlag, administratörskonton, försäkringar, interna attestregler och kontaktpersoner. Dessa är behovs- och avtalsstyrda kontrollmoment – inte en och samma lagstadgade anmälan som gäller identiskt för varje ägarbyte.
Vilka dokument bör sparas efter överlåtelsen?
Följande handlingar fyller olika funktioner. Vissa uppgifter ska dokumenteras enligt lag medan andra är rekommenderade transaktionsunderlag:
| Handling | Vad visar den? | Kommentar |
|---|---|---|
| Aktieöverlåtelseavtal | Vilka aktier, parter och villkor affären avser | Avtalsinnehållet anpassas till den faktiska transaktionen |
| Avräkningsnota och betalningsbevis | Betalning, pris och aktiepost | Praktiskt transaktions- och skatteunderlag; formaliteter beror på affären |
| Tillträdesprotokoll / closinglista | Att villkor och leveranser fullgjorts | Rekommenderat vid mer omfattande överlåtelser |
| Aktiebok och underlag för införing | Aktieägare och aktier enligt aktiebolagslagen | Lagstadgad aktiebok och rätt registrering |
| Utredning och anmälan om verklig huvudman | Ägar-/kontrollstruktur och eventuellt ändrade registeruppgifter | Lag 2017:631; äldre dokumentation ska i vissa fall sparas minst fem år |
| Delägarändring till Skatteverket | Att fåmansföretagets delägaruppgifter uppdaterats | Skatteverkets e-tjänst eller SKV 4639 |
| Stämmoprotokoll och registreringsärenden | Eventuella beslut om nya bolagsföreträdare | Behövs när sådana ändringar faktiskt görs |
Bevarandetider skiljer sig åt. Enligt 2 kap. 1 § lagen om registrering av verkliga huvudmän ska dokumentation om äldre förhållanden som ändrats bevaras minst fem år. Det är inte samma sak som att samtliga transaktionshandlingar generellt har exakt fem års lagstadgad lagringstid.
När ska de olika kontrollerna göras?
En användbar praktisk ordning är att först klarlägga avtalsenligt tillträde och överlåtelsebegränsningar, sedan hantera aktiebok och relevanta ägarregister och slutligen följa upp bolagsstyrning, bank och deklarationer. Lagstadgade tidsfrister får dock alltid företräde framför denna arbetsordning.
- Genast: registrering i aktieboken när lagens förutsättningar är uppfyllda (med bland annat hembudsundantag).
- Utan dröjsmål: anmälan om förändrad verklig huvudman när registrerade förhållanden ändrats.
- Skattedeklaration och andra ärenden: bedöms enligt respektive skatte- och registreringsregler, inte samma standardfrist som för aktieboken.
Exempel: 60 procent av aktierna överlåts i ett privat AB
Ett privat aktiebolag har 1 000 aktier med samma röstvärde. En delägare säljer 600 aktier till en ny köpare. Parterna avtalar om tillträde och betalning och kontrollerar att bolagsordningen inte hindrar den planerade överlåtelsen. När förvärvet styrkts ser styrelsen till att aktieboken uppdateras med korrekt aktiepost och förvärvare.
Eftersom köparen i exemplet får 60 procent av rösterna behöver bolaget utreda om köparen är ny verklig huvudman och om tidigare uppgifter ska ändras hos Bolagsverket. Om det är ett fåmansföretag behöver det också uppdatera delägaruppgifterna hos Skatteverket. Om ägarna beslutar om en ny styrelse hanteras det genom separat giltigt beslut och registrering.
För säljaren är köpeskillingen och aktiernas skattemässiga status viktiga för deklarationen. Exemplet förutsätter lika rösträtt och bortser från exempelvis indirekt ägande, avtalad särskild kontroll och bolagsordningsförbehåll; dessa faktorer kan ändra bedömningen.
Vanliga misstag vid ägarbyte i aktiebolag
- Man tror att Bolagsverket för aktieboken. Det gör det normalt inte; styrelsen ansvarar i vanliga aktiebolag.
- Man registrerar innan hembudet är avslutat. En hembudspliktig förvärvare får inte föras in förrän det står klart att lösningsrätten inte utnyttjas.
- Man blandar ihop ägare och verklig huvudman. Röstkontroll och andra kontrollmöjligheter måste bedömas, inte enbart aktieprocent.
- Man tror att fyraveckorsfristen alltid gäller ägarbyten. Ändrad verklig huvudman ska normalt anmälas utan dröjsmål enligt 2 kap. 3 §.
- Skatteverket glöms bort. Fåmansföretag behöver anmäla ändrade delägarförhållanden.
- Nya ägare behandlas automatiskt som styrelse. Styrelseuppdrag och firmateckningsrätt måste hanteras självständigt.
- Man missar förändrade 3:12-regler. Inkomståret 2026 kan vara relevant för beskattningen av kvalificerade andelar.
Checklista efter aktieförsäljning 2026
- Fastställ överlåtelsedag och tillträdesdag enligt avtal och faktiska handlingar.
- Kontrollera att eventuella samtyckes-, förköps- och hembudsvillkor hanterats korrekt.
- Kontrollera styrkt förvärv och befintliga aktiebrev, om sådana finns.
- Fatta inte felaktigt beslut om införing av hembudspliktiga aktier under hembudstiden.
- För in behörig förvärvare i aktieboken när förutsättningarna är uppfyllda och dokumentera uppdateringen.
- Utred ny yttersta kontroll, röstfördelning och verklig huvudman; uppdatera och bevara relevant dokumentation.
- Anmäl ändrade registrerade förhållanden om verklig huvudman till Bolagsverket utan dröjsmål.
- För ett fåmansföretag: anmäl ändrade delägaruppgifter till Skatteverket.
- Bedöm om styrelse, firmateckning, adresser och andra registrerade uppgifter ska ändras separat.
- Samla avtal, betalningsunderlag, closinghandlingar och relevanta protokoll.
- Bedöm skatt och K10 enligt aktuellt inkomstår och ägarens skattemässiga förhållanden.
- Följ upp banker, behörigheter, försäkringar och avtal som praktisk överlämning.
Vanliga frågor om ägarbyte i aktiebolag
Måste ett vanligt ägarbyte anmälas till Bolagsverket?
Bolagsverket registrerar inte vanliga aktieägare i ett aktiebolag. Däremot kan en ändrad verklig huvudman behöva anmälas, och separata anmälningar krävs om exempelvis registrerad styrelse eller firmateckning ändras.
Vem ska ändra aktieboken när aktierna säljs?
Styrelsen eller den som styrelsen bemyndigat enligt 5 kap. 9 § aktiebolagslagen, när förvärvet styrkts och relevanta förutsättningar är uppfyllda. Hembudspliktiga aktier omfattas av särskilda begränsningar.
Är den nya ägaren automatiskt verklig huvudman?
Nej. Bedöm yttersta kontroll enligt lag 2017:631. Bland annat mer än 25 procent av rösterna eller andra kontrollmöjligheter kan vara relevant; ägande och rösträtt kan skilja sig åt.
Har man alltid fyra veckor på sig att ändra verklig huvudman?
Nej. Enligt 2 kap. 3 § ska ändring av tidigare registrerade förhållanden anmälas utan dröjsmål sedan bolaget fått kännedom. Fyra veckor förekommer i lagen för vissa andra situationer.
Måste ett fåmansaktiebolag anmäla ny delägare till Skatteverket?
Ja, Skatteverket anger att ändrade ägarförhållanden i fåmansföretag ska anmälas. Det kan göras via e-tjänst hos Verksamt.se eller blankett SKV 4639.
Kan aktieboken uppdateras i Excel?
Ja, i ett vanligt bolag kan aktieboken föras elektroniskt om den uppfyller lagens krav på innehåll och tillgänglighet. Det räcker dock inte att ha ett Excelark med enbart summerade ägarandelar om föreskrivna aktieuppgifter saknas.
Måste aktieägaravtal och styrelse ändras vid ägarbyte?
Inte automatiskt. Aktieägaravtalet kan ha anslutnings- eller överlåtelsebestämmelser; styrelsen ändras bara genom relevant bolagsrättsligt förfarande. Bedöm varje situation separat.
Hur beskattas försäljningen 2026?
Det beror på vem som säljer, vilken slags aktier det är och om fåmansföretagets andelar är kvalificerade. Många 3:12-regler ändrades för inkomståret 2026. Säljaren behöver därför kontrollera gällande deklarationsregler och eventuellt K10 i det konkreta fallet.
Dokument för aktieöverlåtelse och uppdaterad aktiebok
Mallbutikens Aktieöverlåtelseavtal Mallpaket 2026 ger stöd för avtalsvillkor, tillträdesdokumentation och andra transaktionshandlingar. En separat Aktiebok – Excel/Word/PDF kan användas för att dokumentera ägarförhållandena efter en korrekt genomförd överlåtelse. Dokumentmallar garanterar inte registrering eller juridisk giltighet i ett enskilt fall.
Se Aktieöverlåtelseavtal Mallpaket 2026 – Word/PDF · Se Aktiebok mall – Excel/Word/PDF
Relaterade juridiska guider
- Aktieöverlåtelseavtal – vad ska avtalet innehålla?
- Hembud, förköp och samtycke – skillnader vid aktieöverlåtelse
- Aktiebok i aktiebolag – krav och uppdatering
- Due diligence före aktieköp
- Aktieägaravtal – vad bör delägarna reglera?
Officiella rättskällor
- Aktiebolagslag (2005:551), särskilt 4 kap. 7–35 och 37 §§, 5 kap. 1 och 9 §§ samt relevanta bestämmelser om bolagsorgan.
- Lag (2017:631) om registrering av verkliga huvudmän, särskilt 1 kap. 3–4 §§ samt 2 kap. 1 och 3 §§.
- Bolagsverket – aktiebok och aktiebrev, vem som för registret och uppdatering vid överlåtelse.
- Bolagsverket – verklig huvudman i aktiebolag.
- Skatteverket – förändrade ägarförhållanden i fåmansföretag.
- Skatteverket – deklarera som delägare i fåmansföretag.
- Skatteverket – ändrade regler för fåmansföretag från inkomstår 2026.
Dokumentmallar i artikeln
Fördjupa dig i ämnet
 Guider för företag – avtal, HR, AI & compliance
Aktieöverlåtelseavtal – vad ska avtalet innehålla?
Vid köp eller försäljning av aktier behöver avtalet hantera aktierna, pris, förbehåll, due diligence, garantier, ansvar, tillträde och aktiebok. Hä...
 Guider för företag – avtal, HR, AI & compliance
Due diligence vid aktieöverlåtelse – checklista för köpare och säljare
Praktisk due diligence-checklista inför aktieöverlåtelse: bolag, ekonomi, avtal, personal, IP, skatt, GDPR, tvister, garantier och closing.
 Guider för företag – avtal, HR, AI & compliance
Hembud, förköp och samtycke – vad är skillnaden vid aktieöverlåtelse?
Jämför hembud, förköpsförbehåll och samtyckesförbehåll i aktiebolag. Se när de verkar, var de regleras och vad som måste kontrolleras före en aktie...


