
Avbetalningsavtal och betalningsplan 2026/2027 – privatpersoner och företag

Ett avbetalningsavtal är en överenskommelse om att en skuld ska betalas i flera delar. En användbar betalningsplan anger skuldbelopp, förfallodagar, delbelopp, ränta, betalningssätt och vad som gäller vid utebliven betalning. Dokumentera den skriftligt och låt båda parter bekräfta villkoren, oavsett om det gäller ett privatlån eller en skuld mellan företag.
1. Avbetalningsavtal eller betalningsplan – vad är skillnaden?
Avbetalningsavtalet är själva överenskommelsen mellan borgenären (den som har rätt att få betalt) och gäldenären (den som ska betala). Betalningsplanen är den konkreta tidsplanen för delbetalningarna. Orden används ibland om samma dokument, men en tabell utan tydliga avtalsvillkor lämnar viktiga frågor obesvarade.
För ett privatlån kan planen komplettera ett skuldebrev. För en förfallen företagsfaktura kan den vara ett tillägg till ursprungsavtalet. Ange om tidigare villkor består eller om vissa villkor uttryckligen ändras.
2. Vad ska avtalet innehålla? Checklista
- Parter: namn, relevanta identifikationsuppgifter och behöriga företrädare.
- Skuldens grund: låneavtal, fakturanummer, tidigare förfallodag och om fordringen är ostridig eller tvistig.
- Ingående saldo: specificera kapital, upplupen ränta och eventuella avgifter separat.
- Betalningsplan: antal delbetalningar, exakta datum, belopp, konto och referens.
- Ränta: ange om ränta löper under planen, beräkningsmetod och eventuell dröjsmålsränta.
- Avvikelse: vad som händer vid försenad betalning och om återstående skuld får krävas i förtid enligt ett giltigt villkor.
- Godkännande: datum, underskrifter eller annan dokumenterad accept, samt hur ändringar ska godkännas.
Formuleringar som ”betala när det passar” är svåra att följa upp. Undvik även att skriva in personuppgifter som inte behövs.
3. Exempel: 24 000 kr i sex delbetalningar
Anta att parterna har en ostridig skuld på 24 000 kronor och uttryckligen avtalar om sex betalningar om 4 000 kronor utan ytterligare ränta eller avgift så länge planen följs. Tabellen visar ett enkelt exempel; verkliga ränte- och avgiftsvillkor kan kräva en annan beräkning.
| Förfallodag | Belopp | Saldo efter betalning |
|---|---|---|
| 2026-12-31 | 4 000 kr | 20 000 kr |
| 2027-01-31 | 4 000 kr | 16 000 kr |
| 2027-02-28 | 4 000 kr | 12 000 kr |
| 2027-03-31 | 4 000 kr | 8 000 kr |
| 2027-04-30 | 4 000 kr | 4 000 kr |
| 2027-05-31 | 4 000 kr | 0 kr |
Kontroll: 6 × 4 000 = 24 000 kr. Vid ränta behöver planen visa hur betalningen fördelas och hur saldot räknas. Kontrollera även bankdagar, extraamorteringar och villkor för förtida slutbetalning.
4. Ränta och avgifter vid avbetalning
Räntelagen (1975:635) reglerar bland annat dröjsmålsränta. När lagens huvudregel är tillämplig är räntesatsen enligt 6 § Riksbankens referensränta plus åtta procentenheter. När dröjsmålsränta börjar löpa beror bland annat på om förfallodagen var bestämd i förväg, se 3–4 §§.
En betalningsplan bör klargöra om tidigare dröjsmålsränta fryses, fortsätter eller regleras separat. Ange inte en automatisk procentsats utan att kontrollera avtal, fordringstyp och gällande rätt. Särskilda regler kan gälla vid konsumentkredit och vissa avgifter.
Viktig skillnad vid avbetalningsplan: Räntelagens 2 c § anger att de särskilda 30-dagarsreglerna i 2 a–2 b §§ inte gäller betalningar som förfaller enligt en avbetalningsplan. Det innebär inte att dröjsmålsränta alltid är utesluten. Kontrollera de nya förfallodagarna, avtalets ränteskrivning och tillämpliga regler i det enskilda fallet.
5. Påverkar avbetalningsavtalet preskriptionen?
Det kan det göra. Enligt preskriptionslagen (1981:130) är huvudregeln tio års preskriptionstid, medan vissa konsumentfordringar har tre år (2 §). En gäldenärs betalningsutfästelse, amortering eller annat erkännande kan avbryta preskriptionen enligt 5 §. Därefter börjar en ny tid löpa enligt 6–7 §§.
6. Om skulden finns hos Kronofogden
För enskilda skulder till företag eller privatpersoner kan gäldenären be borgenären om en avbetalningsplan. Kronofogden anger att myndigheten inte själv beslutar om avbetalningsplan för enskilda skulder. En privat uppgörelse stoppar inte automatiskt pågående utmätning: borgenären behöver lämna uppskov eller återkalla målet hos myndigheten.
Om kravet är felaktigt behöver gäldenären i stället ta ställning till att bestrida det. Läs guiden om bestridd faktura och inkasso. En frivillig delbetalning är inte samma sak som ett beviljat uppskov.
Flera enskilda skulder? Om Kronofogden driver in flera skulder räcker det inte att en enda borgenär accepterar avbetalning. För att indrivningen ska upphöra eller skjutas upp för samtliga enskilda mål behöver respektive berörd borgenär lämna uppskov eller återkalla sitt krav. Annars kan Kronofogden fortsätta verkställigheten för de andra skulderna. Se Kronofogdens vägledning om flera skulder och avbetalning.
7. Skillnader mellan privatpersoner och företag
Privatlån mellan privatpersoner
Dokumentera lånebelopp, redan gjorda betalningar, ränta och betalningsmottagare. Ett skuldebrev kan kompletteras med en plan. Förväxla inte privata lån mellan två personer med en näringsidkares konsumentfordran; preskriptions- och kreditregler kan skilja sig åt.
Avbetalningsavtal mellan företag (B2B)
Hänvisa till den ursprungliga fakturan och avtalet. Ange om planen faktiskt ändrar förfallodagar eller endast innebär att borgenären tills vidare avstår från indrivningsåtgärder. Kontrollera firmateckningsrätt, ränta och om några delar av kravet bestrids.
När en näringsidkare ger kredit till en konsument
Ett nytt kreditköp eller konsumentlån kan omfattas av särskilda tvingande konsumentkreditregler. En generell B2B- eller privatlånemall ersätter inte de krav som kan gälla för kreditprövning, information och villkor.
8. Vanliga misstag
- Totalsaldot saknar uppdelning i kapital, ränta och avgifter.
- Förfallodagar, betalningsreferenser eller kontouppgifter saknas.
- Villkoren säger inte hur extraamortering eller förtida slutbetalning behandlas.
- Avtalet gör påståenden om omedelbar förfallotid utan giltigt stöd.
- Parterna förklarar inte vilka äldre avtalsvillkor som fortsätter gälla.
- En privat uppgörelse antas automatiskt stoppa Kronofogdens verkställighet.
- En tvistig skuld behandlas som medgiven utan utredning.
9. Dokumentmallar och kompletterande guider
Dokumentera avbetalningsplanen
För en företagsfordran finns Avbetalningsavtal och betalningsplan B2B – Word/PDF/Excel. För en skuld mellan privatpersoner finns Avbetalningsavtal och betalningsplan för privatpersoner – Word/PDF/Excel. Mallarna är privata arbetsunderlag som ska anpassas till situationen och ersätter inte juridisk rådgivning.
Komplettera gärna med guiden om enkla och löpande skuldebrev.
10. Vanliga frågor
Måste avbetalningsplanen vara skriftlig?
Skriftlig dokumentation är starkt rekommenderad för att kunna visa vad parterna avtalat. Särskilda formkrav kan bero på den konkreta avtalstypen.
Kan planen ändras senare?
Ja, om parterna kommer överens. Dokumentera ändringen, från vilket datum den gäller och om äldre villkor ska bestå.
Vad händer om en betalning blir sen?
Det beror på avtalet och tillämplig lag. Kontrollera dröjsmålsränta, påminnelse och eventuellt villkor om förtida förfall. En missad betalning gör inte automatiskt hela skulden omedelbart förfallen.
Stoppar en avbetalningsplan utmätning?
Inte automatiskt. För enskilda skulder behöver borgenären begära uppskov eller återkalla målet hos Kronofogden om verkställigheten ska påverkas.
Är ett avbetalningsavtal samma sak som ett skuldebrev?
Nej. Ett skuldebrev dokumenterar en skuldförbindelse. Ett avbetalningsavtal anger hur en skuld ska betalas och kan komplettera ett skuldebrev eller en annan fordran.
Källor och avgränsning
- Konsumentkreditlagen (2026:1011), ikraftträdande och övergångsbestämmelser den 20 november 2026.
- Konsumentverket – krediter och nya regler för företag.
- Konsumentverket – inkassokrav och betalningsanmärkningar.
- Konsumentverket – skulder och skuldsanering.
- Preskriptionslagen (1981:130), särskilt 2 och 5–7 §§.
- Räntelagen (1975:635), särskilt 1–4 och 6 §§.
- Kronofogden – uppskov med betalning och avbetalning.
Dokumentmallar i artikeln

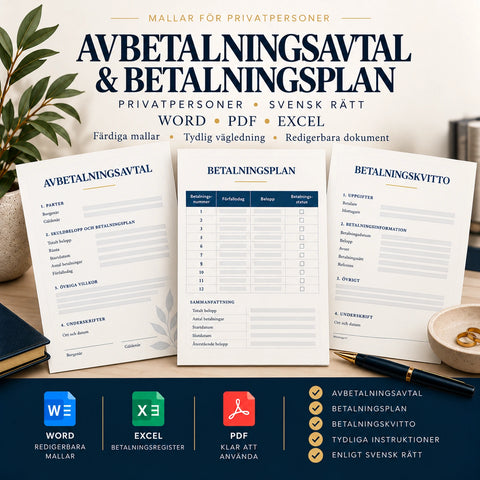
Avbetalningsavtal & Betalningsplan – Privatperson | Word/PDF/Excel
Word (DOCX), PDF, Excel (XLSX)
$8.00 USD
Visa dokumentmallen: Avbetalningsavtal & Betalningsplan – Privatperson | Word/PDF/Excel

Fördjupa dig i ämnet
 Skuldebrev – guider, regler & dokumentmallar
Varför skriva skuldebrev vid privatlån? 8 skäl och viktiga villkor
Varför skuldebrev är värdefullt vid privatlån: bevisning, återbetalning, ränta, delbetalningar, dröjsmål, preskription och tydlighet mellan parterna.
 Bestrida faktura – guider, regler & mallar
Bestridd faktura, inkasso och Kronofogden – vad händer?
Processen från bestridd faktura till inkasso, betalningsföreläggande och eventuell domstol. Se vad du behöver svara på, vem som utövar tillsyn och ...
 Skuldebrev – guider, regler & dokumentmallar
Enkelt eller löpande skuldebrev – vad är skillnaden?
Jämför skuldebrevslagens två huvudkategorier: enkelt skuldebrev samt löpande innehavar- och orderskuldebrev. Se hur överlåtelse, invändningar och b...


