Sobre la plantilla de documento
Partición de bienes por fallecimiento – acuerdo de partición para cónyuges en Word, PDF y Excel
Cuando una persona casada fallece, puede ser necesaria una partición de bienes entre el cónyuge supérstite y la masa hereditaria antes de que se lleve a cabo la partición de la herencia. Este paquete especializado ayuda a las partes a documentar qué bienes son gananciales, qué deudas deben examinarse, el cálculo de las cuotas, la adjudicación de lotes y cómo gestionar, si procede, una solicitud según el capítulo 12, artículo 2 del Código de Matrimonio (äktenskapsbalken).
15 archivos de entrega: 7 Word editables (DOCX), 7 PDF editables (A4) y 1 libro de trabajo Excel (XLSX). Cinco documentos principales en sueco, una guía de usuario en sueco y una Guía de usuario en inglés por separado. Los documentos principales no están traducidos al inglés. El producto se refiere a la partición de bienes por fallecimiento para cónyuges casados y no debe confundirse con la partición en caso de divorcio, partición para parejas de hecho o partición de la herencia.
01. Contenido del paquete
7 DOCX + 7 PDF + 1 XLSX = 15 archivos en ZIP. Cinco plantillas principales en sueco, una guía de usuario en sueco, una Guía de usuario en inglés y un libro de trabajo Excel con nueve pestañas. Formatos de documento: Word, PDF y Excel. Idioma: documentos principales en sueco y guía en sueco/inglés. Derecho sueco, edición 2026/2027, versión 1.0. Descarga digital sin envío físico. Revisión de fuentes el 19 de octubre de 2026.
02. Qué contienen los archivos
| N.º | Archivo | Contenido y uso | Formato |
|---|---|---|---|
| 01 | Documento de partición de bienes por fallecimiento | Documento principal escrito entre el cónyuge supérstite y el representante de la masa hereditaria, con la distribución exacta de bienes y firmas. | DOCX + PDF |
| 02 | Inventario de activos y pasivos | Activos y pasivos de los cónyuges por separado, clase de propiedad, valoración, documentación y excepciones. | DOCX + PDF |
| 03 | Cálculo de cuotas y adjudicación | Deducción de deudas, base de cálculo de cuotas, evaluaciones especiales, adjudicación de lotes y posible pago de compensación. | DOCX + PDF |
| 04 | Solicitud según el cap. 12, art. 2 del Código de Matrimonio | Solicitud especial del cónyuge supérstite para que cada parte conserve sus bienes gananciales total o parcialmente. | DOCX + PDF |
| 05 | Ejecución y entrega | Registro de acciones para bancos, propiedades, préstamos, transferencias, recibos y ejecuciones verificadas. | DOCX + PDF |
| 06 | Guía de usuario en sueco | Procedimiento, excepciones legales, aplicación y fuentes jurídicas. | DOCX + PDF |
| 07 | English User Guide | Instrucciones en inglés para los cinco documentos suecos y Excel. | DOCX + PDF |
| 08 | Excel – nueve pestañas | Resumen, Caso, Partes, Activos, Pasivos, Base de cuotas, Adjudicación, Controles y Léeme. | XLSX |
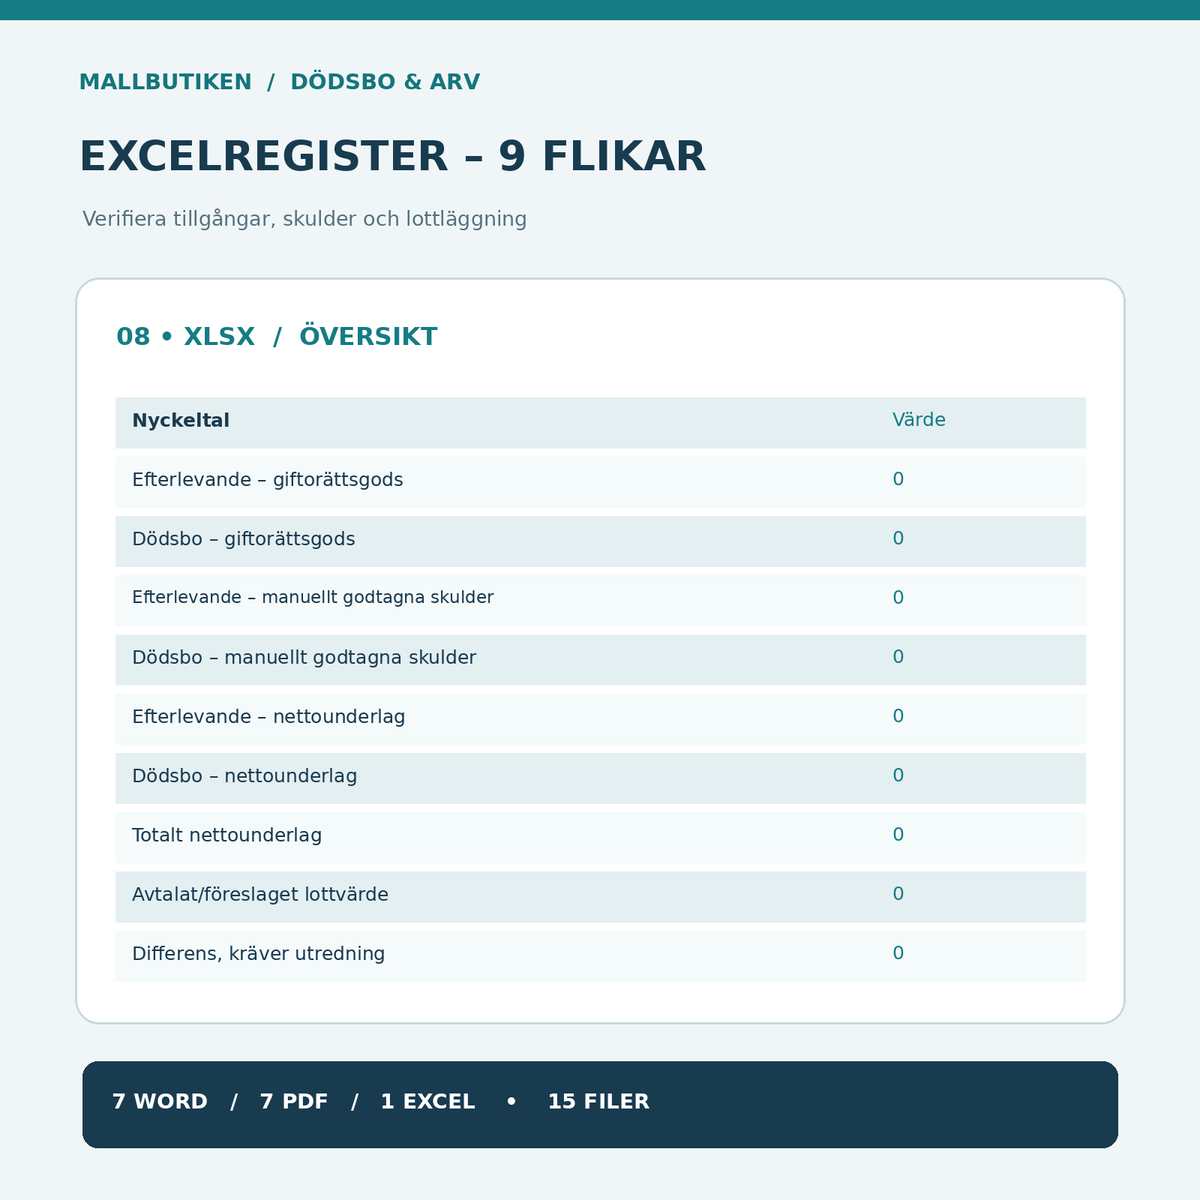
Excel para partición de bienes por fallecimiento – nueve pestañas de trabajo
Resumen sintetiza los bienes gananciales registrados y las deudas evaluadas por parte, la base neta numérica preliminar, los valores de los lotes aprobados y las diferencias. Caso contiene la fecha de fallecimiento, el inventario de bienes (bouppteckning) y el estado pertinente. Partes permite el control de los herederos y la legitimación. Activos separa bienes gananciales, bienes privativos y derechos exceptuados. Pasivos registra la deducción de deudas como una evaluación manual separada. Base de cuotas documenta la decisión examinada sin reglas de distribución automáticas. Adjudicación muestra la asignación concreta y distingue lo aprobado de lo ejecutado. Controles organiza las tareas pendientes y las pruebas. Léeme explica las funciones.
Excel incluye fórmulas, selección de estados, formato condicional y un panel de control inicializado. El programa no realiza una distribución automática legal al 50/50, no interpreta las transferencias registradas como ejecutadas y no establece los derechos del cónyuge supérstite. Todas las conclusiones deben ser validadas por personas competentes basándose en documentos reales.
Importante sobre la partición de bienes entre cónyuge y masa hereditaria
El capítulo 9, artículo 1 del Código de Matrimonio establece la norma principal sobre la partición de bienes cuando un matrimonio se disuelve, con excepciones especiales, por ejemplo, cuando solo existen bienes privativos y nadie solicita la adquisición de la vivienda común o el menaje. La partición de bienes se lleva a cabo de acuerdo con el capítulo 9, artículo 5 entre el cónyuge supérstite y los herederos del fallecido o legatarios universales. Según la guía de la Agencia Tributaria sueca (Skatteverket), normalmente no es necesaria una partición de bienes especial cuando el cónyuge supérstite es el único heredero.
El capítulo 10, artículo 1 se refiere a los bienes gananciales de los cónyuges; los bienes privativos, los derechos personales y ciertas deudas requieren un control por separado. El capítulo 11, artículo 2 establece la deducción de deudas. El capítulo 12, artículo 2 ofrece al cónyuge supérstite la posibilidad de solicitar que cada parte conserve sus bienes gananciales total o, mediante un cálculo especial, parcialmente. No es un derecho de la masa hereditaria exigir lo mismo unilateralmente.
El derecho del cónyuge supérstite según el capítulo 3, artículo 1 del Código de Sucesiones (ärvdabalken) a un valor mínimo determinado de la masa hereditaria es una cuestión sucesoria especial y no debe confundirse con las cuotas de la partición de bienes. Si existen testamentos, hijos de una relación anterior, menores de edad, bienes inmuebles, activos extranjeros o desacuerdos, a menudo se requiere un examen jurídico adicional. Los requisitos de los bancos y del Catastro (Lantmäteriet) pueden requerir suplementos específicos.
Cómo utilizar el paquete de partición de bienes
- Reúna la fecha de defunción, el inventario de bienes (bouppteckning), las capitulaciones matrimoniales y determine las partes legítimas.
- Registre los activos y pasivos de ambos cónyuges por separado.
- Verifique qué son bienes gananciales, bienes privativos o derechos exceptuados.
- Examine la deducción de deudas y cualquier posible solicitud según el capítulo 12, artículo 2.
- Prepare la base de cuotas aprobada, la adjudicación y el documento de partición de bienes concreto.
- Recopile las firmas necesarias, gestione los requisitos de las autoridades y bancos si los hubiera.
- Registre las medidas efectivamente realizadas y trate la partición de la herencia por separado.
Documentos relacionados de Mallbutiken
Si necesita gestionar la herencia después de la partición de bienes, pueden ser relevantes la partición de herencia con hijos de otras relaciones y herederos posteriores, el documento general de partición de herencia y la liquidación final del saldo real de la masa hereditaria. Para el procedimiento anterior existe el paquete de inventario de bienes (bouppteckning). Una partición de bienes en caso de divorcio sigue una situación diferente y no debe utilizarse como si fuera el mismo documento.
Preguntas frecuentes
¿Es siempre necesaria la partición de bienes cuando muere una persona casada?
No siempre. Existen excepciones, por ejemplo, cuando solo hay bienes privativos, y normalmente no es necesaria una partición especial cuando el cónyuge supérstite es el único heredero. La evaluación es individual.
¿Qué implica una solicitud según el cap. 12, art. 2 del Código de Matrimonio?
El cónyuge supérstite puede solicitar que cada parte conserve sus bienes gananciales en su totalidad o en una medida parcialmente regulada. No es lo mismo que una renuncia a la herencia.
¿Puede Excel calcular quién recibe qué?
Excel puede compilar valores verificados y mostrar diferencias, pero no establece automáticamente la propiedad legal o las cuotas de partición. Eso requiere un examen legal y una decisión real.
¿Cuál es la diferencia entre partición de bienes y partición de la herencia?
La partición de bienes trata la distribución entre el cónyuge supérstite y la masa hereditaria. La partición de la herencia se refiere posteriormente a la distribución de los bienes de la masa hereditaria entre quienes tienen derecho a la herencia.
¿Está ya revisada la ley de 2027?
No. 2027 es una denominación de versión/uso. La revisión real de las fuentes se realizó el 19 de octubre de 2026.
Fuentes y revisión
- Código de Matrimonio (Äktenskapsbalken) – Parlamento sueco
- Agencia Tributaria sueca – Partición de bienes por fallecimiento
- Agencia Tributaria sueca – Cónyuge supérstite
- Agencia Tributaria sueca – Activos y pasivos
Versión 1.0 · 2026/2027 · Revisión de fuentes 2026-10-19. Soporte documental según el derecho sueco; no constituye aprobación oficial, certificación de abogado ni garantía de validez individual.