Svenska Dokumentmallar
ViDA 2030 – factura electrónica transfronteriza, control de datos y pruebas de sistemas | Word/PDF/Excel
ViDA 2030 – factura electrónica transfronteriza, control de datos y pruebas de sistemas | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- 5 plantillas de trabajo suecas y 1 guía sueca en DOCX/PDF 1 guía de usuario en inglés por separado en DOCX/PDF y un registro de Excel en sueco. No incluye plantillas operativas en inglés.
- Número de archivos
- 7
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
¿Cómo prepara una empresa sueca sus facturas B2B transfronterizas para el nuevo sistema de declaración digital del IVA de la UE? ViDA 2030 es un paquete de documentos y pruebas preparatorio para responsables financieros, proyectos ERP, asesorías contables y operadores de facturación que desean organizar los tipos de transacciones, los datos maestros de facturación, los acuerdos con proveedores y la aceptación del sistema con la debida antelación.
No es ni una declaración de IVA definitiva, ni un generador de archivos XML válidos según la norma EN 16931, ni una conexión automática con la Agencia Tributaria. La función del producto es crear una base de decisiones comprensible y trazable de cara a 2030.
ViDA: ¿qué se ha decidido y qué queda pendiente?
La directiva (UE) (UE) 2025/516 se adoptó en 2025. Los requisitos armonizados sobre facturación electrónica estructurada y declaración digital para las transacciones B2B transfronterizas de la UE afectadas entrarán en vigor el 1 de julio de 2030. Otras partes de ViDA se introducirán en diferentes momentos, entre ellas los ajustes del OSS/IOSS en 2027 y las normas para determinadas plataformas en 2028.
Suecia está estudiando su implementación según la directiva 2026:9. El estudio deberá presentarse a más tardar el 30 de noviembre de 2027 e incluirá también la cuestión de si los requisitos deben aplicarse a las transacciones nacionales. Por ello, el paquete describe el derecho sueco en 2026 como aún no suficientemente estudiado/decidido en esta materia y no realiza ninguna clasificación automática.
01 – Contenido del paquete
5 plantillas de trabajo suecas, 1 guía sueca y 1 guía de usuario en inglés, cada una en formato DOCX editable y en PDF consultable/imprimible (14 archivos), además de 1 libro de trabajo de Excel sueco con diez pestañas. En total, 15 archivos de cliente en ZIP. La guía en inglés no es una traducción completa al inglés de las plantillas de trabajo suecas.
02 – Contenido de los archivos
Memoria de alcance para transacciones B2B transfronterizas, campos de facturación y sistemas de origen, mapeo de datos, carta de proveedor finalizada, prueba de aceptación, plan de desviaciones/acciones, decisión de la dirección y registro de pruebas reales. Excel le ayuda a ver qué documentación falta; no se realiza automáticamente ninguna comprobación de validez jurídica ni de aprobación por parte de las autoridades.
Todos los archivos – uso concreto
| Archivo | Función práctica |
|---|---|
| 01 Alcance y clasificación de transacciones | Evalúe por separado el flujo B2B de la UE relevante de las transacciones B2B, B2C y con terceros países de Suecia. |
| 02 Datos maestros y mapeo de campos | Identifique los campos de facturación, los sistemas de origen, el NIF intracomunitario, las responsabilidades y la regla de prueba. |
| 03 Carta de proveedor y anexo de requisitos | Solicite respuestas verificables al operador ERP/de facturación sobre estándares, transferencia y plan de entrega. |
| 04 Prueba de aceptación de facturas electrónicas | Registre la sintaxis, los mensajes de error, las notas de crédito, el tratamiento del IVA y los recibos técnicos. |
| 05 Análisis de brechas y acta de decisiones | Recopile riesgos, evaluación de costes, acciones y decisiones preparatorias de la dirección. |
| 06 Guía de usuario sueca | Cinco casos de uso, metodología, fuentes y limitaciones claras. |
| 07 English User Guide | Instrucciones en inglés para las plantillas operativas suecas. |
| 08 Registro de Excel, 10 pestañas | Registro administrativo de transacciones, datos maestros, campos, sistemas, pruebas, desviaciones, acciones y decisiones. |
¿Para quién es adecuado el paquete?
Funciones económicas y de IVA de empresas suecas con comercio en la UE; responsables de ERP e integración; asesorías contables y operadores de facturación que necesiten un estudio preliminar. No está destinado a las facturas privadas de los consumidores ni como prueba general de que todas las empresas suecas tienen la obligación de cambiar su sistema de facturación en 2026.
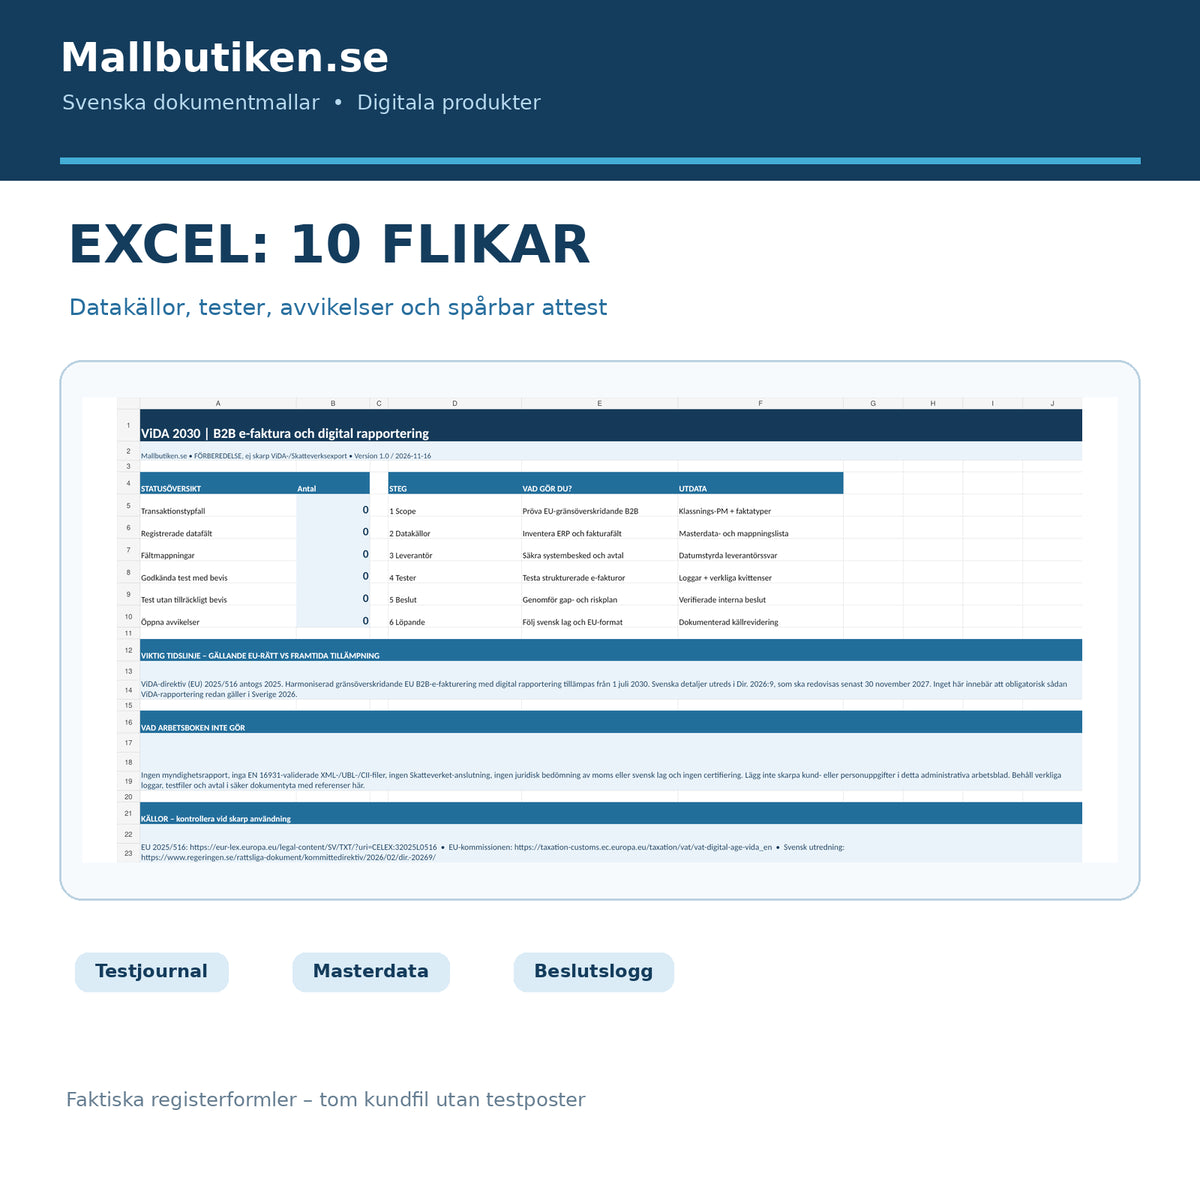
Excel: diez pestañas con control trazable
Inicio (resumen), Transacciones (alcance por caso de uso), Datos maestros (fuentes de campos), Mapeo de campos (preparación para EN 16931), Sistemas (proveedor/integración), Casos de prueba (resultado de prueba real), Desviaciones, Acciones, Decisiones y Fuentes.
El estado de prueba «Aprobado» se considera «Aprobado con pruebas» solo cuando existan tanto el registro de pruebas como la referencia del recibo. Los campos que carezcan de regla de control o propietario de datos se marcarán para su completación. Todos los ejercicios de escenarios se realizaron con partidas ficticias que no forman parte del archivo de cliente. Esto no es un validador certificado de EN 16931.
Cómo utilizar los documentos
- Identifique sus transacciones B2B transfronterizas reales de la UE y coteje el tratamiento del IVA con un experto responsable.
- Documente cada campo de facturación relevante, el sistema de origen y el propietario de la información.
- Solicite al operador del sistema/de facturación que detalle qué existe, qué está planificado y qué puede verificarse técnicamente.
- Pruebe tipos de facturas distintos con datos ficticios, por ejemplo, facturas de bienes B2B de la UE, servicios, notas de crédito, facturas nacionales suecas y B2C.
- Guarde registros y recibos reales y elabore una lista de acciones priorizada.
- Documente una decisión interna preparatoria y reevalúe cuando se establezcan las leyes suecas y las especificaciones técnicas oficiales.
¿Qué errores ayuda a evitar el paquete?
Un PDF en un correo electrónico no es necesariamente una factura electrónica estructurada. Un formato validado técnicamente no equivale a un tratamiento correcto del IVA ni a una declaración presentada. Y una norma de la UE que debe entrar en vigor en 2030 no puede presentarse como una obligación vigente para todas las empresas suecas en 2026.
Otras plantillas relevantes de Mallbutiken
Para la gestión de clientes y las rutinas de facturación continuas, existe Configuración de clientes & Instrucciones de facturación B2B. Para la rectificación de una factura existente, existe Nota de crédito & Rectificación de facturas B2B. El paquete ViDA, sin embargo, se refiere a un futuro proyecto de cambio común de la UE.
Preguntas frecuentes
¿La declaración ViDA es obligatoria para las empresas suecas ya en 2026?
No, no como la declaración armonizada de transacciones B2B transfronterizas que entrará en vigor el 1 de julio de 2030. Por supuesto, otros requisitos nacionales y relacionados con la UE sobre el IVA o la facturación que ya están vigentes pueden aplicarse a transacciones específicas.
¿La reforma afecta a todas las facturas suecas?
Los futuros requisitos armonizados se refieren a determinadas transacciones B2B transfronterizas. Se están estudiando posibles requisitos adicionales de Suecia para las transacciones nacionales. No saque conclusiones generales para todas las facturas.
¿El paquete crea facturas electrónicas según EN 16931?
No. Contiene mapeo de campos y protocolos de prueba para un sistema de facturación real; no incluye sintaxis XML terminada, servidor de pruebas ni integración con el entorno de producción.
¿Puede Excel declarar automáticamente el IVA a la Agencia Tributaria?
No. El libro de trabajo almacena datos administrativos preparatorios y el estado de las pruebas. No se comunica con autoridades ni con operadores de facturación.
¿Todas las plantillas de Word también están en inglés?
No. Cinco plantillas operativas y la guía sueca están en sueco, con una Guía de usuario en inglés por separado. El archivo de cliente incluye 7 DOCX, 7 PDF y 1 XLSX.
¿El material ha sido aprobado por abogados?
Se ha sometido a una revisión de fuentes jurídicas y de archivos asistida por IA a fecha de 16 de noviembre de 2026. No se ha realizado ninguna revisión externa por parte de abogados ni especialistas en IVA. Las evaluaciones jurídicas en situaciones reales deben realizarse en función de las normas vigentes.
Fuentes y estado de la versión
UE 2025/516; Cronograma ViDA de la Comisión Europea; Directiva 2026:9 del Gobierno; Comisión Europea sobre facturación electrónica y EN 16931. Versión 1.0 – control de fuentes el 16 de noviembre de 2026. El producto es material preparatorio y no es un informe de las autoridades, una certificación ni una garantía de futuros requisitos suecos detallados.