Svenska Dokumentmallar
Révoquer les droits du cabinet comptable – mandataire fiscal, SKV 4804 et preuve d’accès | Word/PDF/Excel
Révoquer les droits du cabinet comptable – mandataire fiscal, SKV 4804 et preuve d’accès | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- Cinq modèles de travail suédois guide suédois Guide de l'utilisateur en anglais ; Excel en suédois
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Votre entreprise a-t-elle rompu les relations avec son cabinet comptable, mais ignore-t-elle si le mandat de déclaration du consultant précédent, l’accès au compte fiscal, l’attestation bancaire et les identifiants de connexion aux systèmes ont bien été révoqués ? La résiliation d’un contrat de mission ne supprime pas automatiquement toutes les autorisations enregistrées. Ce pack de documents destiné aux entreprises suédoises aide les responsables financiers à recenser chaque autorisation, à choisir la bonne procédure de révocation, à documenter les justificatifs effectifs et à maintenir ouvertes les demandes d’accès en attente de vérification.
15 fichiers clients Word/PDF/Excel : cinq documents de travail suédois, un guide d’utilisation suédois et un guide d’utilisation en anglais – soit sept fichiers DOCX modifiables et sept PDF consultables et imprimables – ainsi qu’un fichier XLSX à neuf onglets. Les PDF ne sont pas remplissables de manière interactive. Les modèles de travail et le fichier Excel sont en suédois ; le guide en anglais est un guide d’instructions et non une traduction intégrale du contrat en anglais. Des logiciels compatibles DOCX, PDF et XLSX sont nécessaires.
01 · Contenu du pack
Recensement des autorisations ; base de révocation de l’administration fiscale pour le bon service en ligne ou le formulaire officiel ; accès aux systèmes bancaires et financiers ; RGPD/restitution/archivage ; quittance finale avec protocole d’écarts ; guide suédois et guide d’utilisation en anglais. 7 DOCX + 7 PDF + 1 Excel = 15 fichiers. De plus, neuf onglets Excel permettent de suivre les dossiers de l’administration fiscale, de la banque, des accès aux logiciels, des données personnelles et des archives.
02 · Contenu des fichiers
Champs relatifs à la forme juridique, au cabinet comptable sortant, au rôle de mandataire, au portail, à la méthode de révocation effective, à la quittance d’envoi, au contrôle ultérieur du statut d’enregistrement, aux autorisations bancaires et aux attestations, aux systèmes de paie, aux intégrations API, aux obligations de restitution du sous-traitant en matière de données personnelles, aux exigences de conservation et aux références distinctes aux preuves. Tous les statuts doivent être renseignés après vérification effective ; cliquer sur « Envoyer » ne signifie pas qu’une autorisation a été clôturée.
À qui ce pack est-il utile ?
Exemple A – une société anonyme change de cabinet : l’ancien consultant comptable peut toujours déposer ou consulter des informations pour la société auprès de l’administration fiscale. Rassemblez la liste à jour des mandataires et vérifiez la révocation séparément de la résiliation du contrat. Exemple B – plusieurs rôles bancaires/systèmes : le mandat de représentant auprès de l’administration a été retiré, mais une ancienne attestation bancaire ou un ancien utilisateur du système financier est toujours actif. Suivez les procédures propres à la banque et au fournisseur et vérifiez la suppression. Exemple C – données comptables et de paie : évaluez la restitution, la suppression et la conservation légale avant que l’une des parties ne supprime d’anciens fichiers.
Ce pack n’est ni une procuration ni le formulaire officiel SKV 4804, ne constitue pas une résiliation de contrat de mission, n’entraîne aucune mesure automatique auprès de l’administration ou de la banque, ne bloque pas réellement les accès, ne permet pas d’exporter les données SIE et ne garantit pas l’exactitude des documents comptables. Il ne contient ni codes BankID, ni mots de passe, ni secrets API, ni données clients réelles.
Table des matières complète
| Document | Fonction effective | Format |
|---|---|---|
| 01 Recensement des autorisations | Recensement distinct des mandataires de l’administration fiscale, des attestations bancaires, des systèmes financiers et des procurations | DOCX/PDF |
| 02 Base de désinscription SKV | Préparez le service en ligne ou le formulaire officiel SKV 4804, documentez la révocation effective | DOCX/PDF |
| 03 Accès bancaires et aux systèmes | Plan d’action et contrôle ultérieur des banques, des autorisations, de l’API et des systèmes financiers/de paie | DOCX/PDF |
| 04 RGPD et archivage | Restitution/suppression selon le rôle et le contrat, avec évaluation distincte de la conservation légale | DOCX/PDF |
| 05 Quittance finale et écarts | Preuve des droits effectivement retirés, des risques ouverts et de la décision responsable | DOCX/PDF |
| 06 Guide d’utilisation suédois | Différences administratives, gestion étape par étape et contrôle des scénarios pratiques | DOCX/PDF |
| 07 English User Guide | Instructions en anglais ; les modèles principaux sont en suédois | DOCX/PDF |
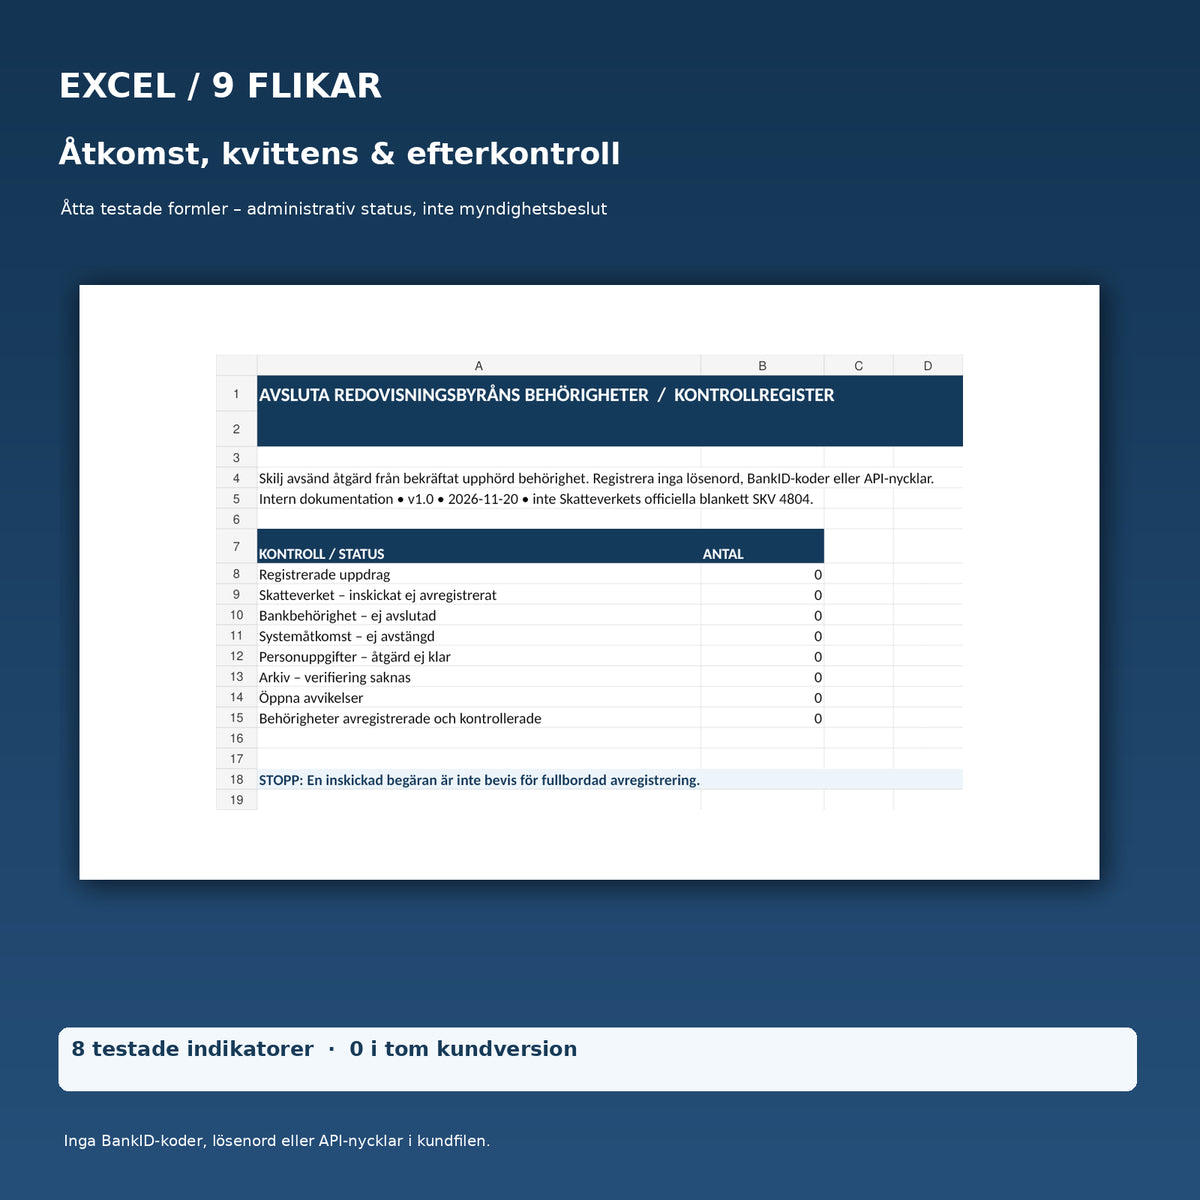
| 08 Registre d’accès Excel | Neuf onglets, huit indicateurs de formule testés et champs de statut validés par les données | XLSX |
Procédure étape par étape
- Vérifiez le contrat de mission : définissez le dernier jour de service, les autorisations déjà convenues et la personne chargée de la TVA, de l’AGI, de la paie et de la déclaration pendant la transition.
- Recensez séparément : le mandat de déclaration, l’autorisation de lecture du compte fiscal, les déclarations de TVA/employeur, les procurations bancaires, les systèmes de paie, les systèmes financiers, l’API et les intégrations externes.
- Choisissez la bonne voie administrative : Mandataires et autorisations de l’administration fiscale ou le formulaire officiel SKV 4804 le cas échéant. Vérifiez les instructions particulières pour les entrepreneurs individuels et les particuliers.
- Effectuez-le vous-même dans le bon portail : notre modèle Word prépare les points de contrôle, mais ne remplace jamais la soumission auprès de l’administration.
- Retirez les autres autorisations : utilisez les procédures de désinscription/blocage propres à la banque et à chaque fournisseur de système. Ne partagez aucune donnée BankID ou mot de passe.
- Vérifiez les données personnelles et la comptabilité : évaluez le rôle effectif, le contrat de sous-traitance, la restitution/suppression et la conservation des informations comptables.
- Vérifiez a posteriori : documentez le statut de désinscription effectif et comparez avec le nouveau consultant habilité avant la prochaine déclaration administrative. Maintenez les écarts ouverts jusqu’à ce qu’une preuve de contrôle soit disponible.
Excel à neuf onglets – comment fonctionne-t-il ?
Le classeur contient Aperçu, Mission, Administration fiscale, Banque, Systèmes, Données personnelles, Archives, Écarts et À lire. Huit indicateurs de formule affichent : le nombre de missions enregistrées, les autorisations de l’administration fiscale soumises mais non encore confirmées comme clôturées, les autorisations bancaires actives, les comptes système actifs, les mesures relatives aux données personnelles en attente, les archives non encore vérifiées, les écarts ouverts et les autorisations de l’administration fiscale confirmées comme retirées.
Chaque indicateur a été testé par rapport à des situations administratives fictives réalistes et a affiché la valeur attendue de 1. Après avoir effacé tous les cas de test, les huit indicateurs ont affiché 0. Les formules fournissent des calculs administratifs, pas des notifications administratives, des blocages bancaires automatiques ou une preuve juridique de clôture. N’insérez jamais de mots de passe, de numéros personnels inutilement ou de secrets d’authentification.
Limites juridiques et pratiques
Administration fiscale : L’entreprise peut retirer un mandataire via le service en ligne Mandataires et autorisations ou avec SKV 4804 lorsque le formulaire est applicable. L’administration fiscale précise expressément que les entrepreneurs individuels et les particuliers doivent utiliser le service en ligne plutôt que le formulaire pour certaines suppressions de mandats de déclaration et d’autorisations de lecture. Le formulaire actuel doit toujours être obtenu directement auprès de l’administration. Les autorisations ont des portées différentes – la révocation d’un rôle de déclaration ne signifie pas que la banque ou le système comptable est bloqué.
RGPD : Les conseils de l’IMY sur le contrat de sous-traitant en matière de données personnelles traitent de l’article 28.3 g du RGPD, selon lequel la suppression ou la restitution après la fin d’un contrat de sous-traitance dépend du choix du responsable du traitement, sous réserve des exceptions légales. Le cabinet comptable n’est pas automatiquement sous-traitant pour chaque donnée ; par exemple, sa propre connaissance client peut reposer sur une base juridique différente.
Archivage : La loi sur la comptabilité (1999:1078) impose de conserver les informations comptables et les systèmes nécessaires à leur lisibilité. La règle générale est que les documents soient conservés jusqu’à la fin de la septième année suivant la clôture de l’exercice comptable au cours de laquelle l’exercice s’est terminé. Un changement de cabinet en cours ou une demande générale de suppression n’annule pas ces obligations.
Foire aux questions
Le mandat de déclaration disparaît-il automatiquement lorsque je résilie le contrat du cabinet comptable ?
Non, ne partez pas de ce principe. Vérifiez et désinscrivez-le séparément auprès de l’administration fiscale et conservez une preuve effective de la fin du mandat.
Puis-je envoyer le modèle Word du pack en tant que SKV 4804 ?
Non. Le modèle de travail du pack n’est pas le formulaire officiel de l’administration fiscale et ne doit jamais être présenté comme tel. Utilisez le service en ligne actuel de l’administration fiscale ou le formulaire officiel lorsque celui-ci s’applique.
Que se passe-t-il si l’entreprise est une entreprise individuelle ?
L’administration fiscale précise notamment que les entrepreneurs individuels et les particuliers doivent utiliser le service en ligne pour certaines désinscriptions au lieu de SKV 4804. Vérifiez le dossier actuel et le type d’autorisation.
Est-il suffisant que l’administration fiscale ait désinscrit le consultant ?
Non. Cela ne garantit en rien l’attestation bancaire, les systèmes financiers et de paie, les procurations privées ou les comptes API associés.
Puis-je demander au cabinet sortant de supprimer tous les fichiers ?
Pas sans examen juridique. Les obligations de restitution/suppression du sous-traitant en matière de données personnelles, les éventuelles obligations propres du cabinet ainsi que les exigences de conservation de la loi sur la comptabilité doivent être traitées séparément.
Excel peut-il indiquer que l’autorisation a été clôturée ?
Excel ne peut afficher que le statut saisi par un utilisateur. Une autorisation effectivement désinscrite et vérifiée nécessite une preuve provenant du bon portail ou de la partie responsable.
Les documents en anglais sont-ils des modèles de travail complets ?
Non. Cinq documents de travail et le fichier Excel sont en suédois ; un guide d’utilisation en anglais séparé est inclus.
Les versions PDF sont-elles remplissables de manière interactive ?
Non. Utilisez DOCX pour la modification. Le PDF est consultable et imprimable.
Produits associés – choisissez la bonne étape
Si vous avez besoin d’un plan de passation plus large pour l’ensemble de la mission, y compris la SIE et les rapprochements, consultez Changement de cabinet comptable & plan de passation. Si la question concerne le changement lui-même du logiciel comptable, consultez Changement de logiciel comptable – export SIE et contrôle des soldes. Pour un nouveau contrat avec le consultant comptable, consultez Contrat de mission pour services financiers. Ce produit concerne la clôture effective des autorisations et leurs traces vérifiables.
Version, sources et statut de révision transparente
Édition 1.0, contrôle juridique des sources assisté par l’IA et tests de fichiers techniques le 20 novembre 2026. Sources primaires : Guide de l’administration fiscale sur les mandataires, SKV 4804 officiel, IMY sur le contrat de sous-traitant en matière de données personnelles et la loi sur la comptabilité. Aucune révision juridique externe, audit d’un commissaire aux comptes, certification bancaire, révocation automatique des accès ou soumission effective auprès de l’administration.