Svenska Dokumentmallar
IFRS 18 2027 – Choix des modules FI, blocage FINREP et contrôle Fidac | Word/PDF/Excel
IFRS 18 2027 – Choix des modules FI, blocage FINREP et contrôle Fidac | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- Cinq modèles opérationnels suédois et un guide suédois en DOCX/PDF ; Guide d’utilisation en anglais séparé en DOCX/PDF. Classeur Excel suédois avec 10 onglets. Aucun modèle opérationnel anglais.
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
La Finansinspektionen a-t-elle demandé à votre entreprise de choisir une méthode de reporting pour l’IFRS 18 en 2027 ? Grâce à ce pack documentaire spécialisé, les banques et autres entités assujetties au reporting financier directement concernées peuvent documenter leur décision interne, répondre à l’autorité, faire correspondre les modèles FINREP et IFRS 18 respectifs et vérifier les reçus de transmission réels vers Fidac. Le pack aide à éviter un risque particulier : soumettre deux fois le même modèle de reporting correspondant lors de la transition.
Échéance importante : 30 novembre 2026
La mise à jour du 9 novembre 2026 de la Finansinspektionen remplace l’avis précédent de l’autorité du 14 octobre. Au cours des 1er, 2e et 3e trimestres 2027, les entreprises concernées peuvent choisir de continuer à utiliser FINREP ou de reporter via un module IFRS 18 spécifique dans Fidac au lieu des modèles FINREP correspondants. La Finansinspektionen indique que les entreprises doivent répondre à la demande individuelle de l’autorité au plus tard le 30 novembre 2026. La Finansinspektionen prévoit que les règles FINREP modifiées et la fin du module temporaire entreront en vigueur à partir du 4e trimestre 2027. Vérifiez toujours d’éventuelles modifications ultérieures avant tout reporting effectif.
01 – Contenu du pack
Cinq modèles opérationnels suédois, un guide suédois et un guide d’utilisation en anglais, tous au format Word (DOCX) modifiable et PDF avec recherche : 14 fichiers documentaires. De plus, un registre Excel suédois de dix onglets (XLSX). Au total, 15 fichiers clients dans un fichier ZIP. Les modèles de travail opérationnels sont en suédois ; le guide en anglais ne constitue pas une version complète des modèles en anglais.
02 – Contenu des fichiers
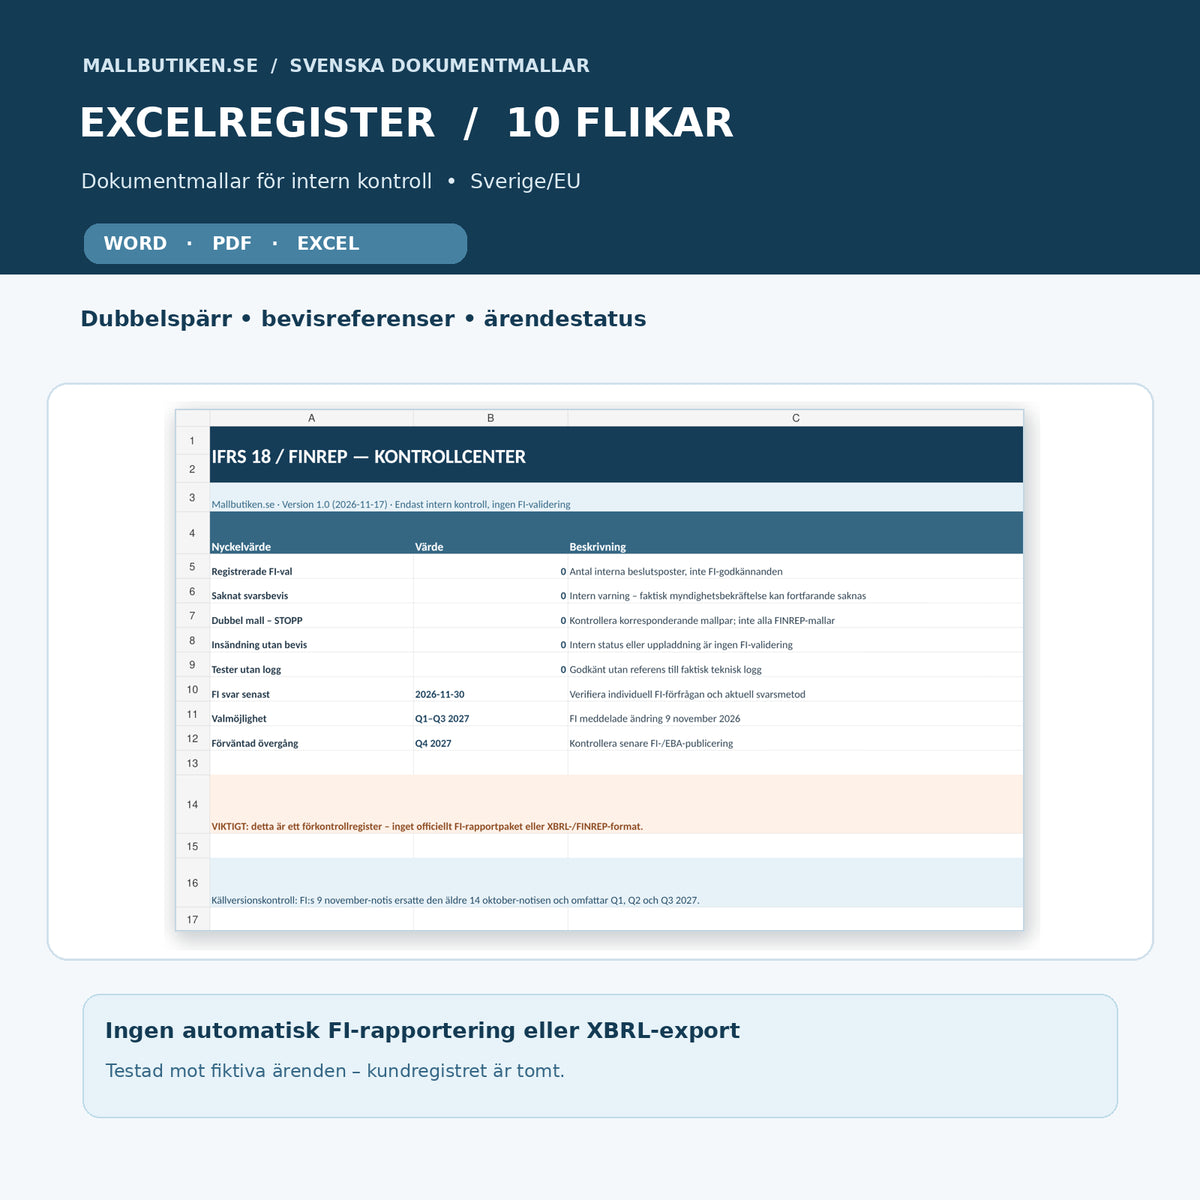
Procès-verbal de décision concernant la méthode de reporting choisie, projet de réponse à la Finansinspektionen, vérification des paires de modèles correspondants, protocole de test pour Fidac, documents techniques sur les écarts et les corrections, ainsi qu’un registre Excel piloté par des formules qui signale les doubles reportings, les reçus de réponse manquants et les soumissions présumées sans preuve de fichier ni reçu. Excel n’est pas le système de reporting de la Finansinspektionen et ne génère pas de rapport XBRL valide.
À quelles entreprises le modèle est-il destiné ?
Aux institutions financières et à leurs équipes de reporting, de comptabilité, de conformité et informatiques qui sont effectivement concernées par la demande individuelle de reporting de la Finansinspektionen relative à l’IFRS 18 et à FINREP. Le produit n’est pas destiné à servir de modèle d’enregistrement obligatoire pour toutes les entreprises suédoises ni de cours générale sur la comptabilité IFRS. Vous n’avez pas été contacté ? Vérifiez d’abord si votre reporting est concerné par l’option offerte par la Finansinspektionen.
Fichiers et fonctionnalités
| Document | Objectif pratique | Format | Langue |
|---|---|---|---|
| 01 Note de décision pour l’IFRS 18 ou FINREP | Rapporteur, choix de la méthode pour les 1er, 2e et 3e trimestres, justification, approbation interne et réponse à la Finansinspektionen | DOCX + PDF | Suédois |
| 02 Réponse à la Finansinspektionen | Réponse adaptable à la demande individuelle de la Finansinspektionen, méthode de réponse correcte et preuve | DOCX + PDF | Suédois |
| 03 Correspondance des modèles FINREP–IFRS 18 | Vérification des paires de modèles correspondants, des versions du système et du risque de double soumission | DOCX + PDF | Suédois |
| 04 Test technique d’acceptation Fidac | Cas de test, journal de validation, reçus techniques et résultats réels | DOCX + PDF | Suédois |
| 05 Écart et correction | Erreur de reporting, documentation incomplète, correction et archivage traçable | DOCX + PDF | Suédois |
| 06 Guide d’utilisation suédois | Mise en œuvre, dernière communication de la Finansinspektionen, cinq scénarios et sources | DOCX + PDF | Suédois |
| 07 English User Guide | Instructions en anglais pour les documents opérationnels suédois | DOCX + PDF | Anglais |
| 08 Excel pour contrôle et suivi | 10 onglets : choix de la Finansinspektionen, correspondance des modèles, test, Fidac, écarts et mesures | XLSX | Suédois |
Différence entre l’IFRS 18 et le module temporaire Fidac
L’IFRS 18 est une norme relative à la présentation et aux informations à fournir dans les états financiers qui remplace l’IAS 1 et s’applique aux exercices concernés à partir du 1er janvier 2027. Elle entraîne notamment des changements dans la structure du compte de résultat, les sous-totaux et certains indicateurs de performance définis. Le choix entre le module temporaire IFRS 18 de la Finansinspektionen et la poursuite de FINREP est donc un choix de méthode de reporting réglementaire. Il ne remplace pas les obligations comptables significatives.
Choisissez une méthode technique pour les paires de modèles correspondants : continuez à utiliser uniquement FINREP pour ceux-ci ou utilisez le module IFRS 18 distinct pour ceux-ci. Les autres reportings FINREP qui ne sont pas remplacés par les modèles concernés peuvent toujours devoir être soumis. Utilisez les versions actuelles des modèles et de la taxonomie de la Finansinspektionen et de l’EBA – aucun identifiant de modèle ne doit être inventé.
Excel – dix onglets avec signaux de contrôle testés
Démarrage avec compteur d’état et explications ; Rapporteurs avec contrôle interne LEI/Finansinspektionen ; Choix de la Finansinspektionen avec décision et référence de réponse réelle ; Périodes pour les 1er, 2e et 3e trimestres ; Correspondance des modèles avec avertissement pour les modèles correspondants en double ; Cas de test avec exigence de journal ; Fidac avec hachage de fichier et reçu distincts ; Écarts ; Mesures et Sources.
Le registre a été testé en scénarios avec des rapporteurs fictifs, qui ont été supprimés de la version client. Les résultats des tests comprennent « ARRÊT : MODÈLE EN DOUBLE », « PREUVE DE RÉPONSE MANQUANTE », « FICHIER/REÇU MANQUANT » et « JOURNAL DE TEST MANQUANT ». Une référence de reçu inscrite ne confirme pas automatiquement que la référence est authentique ou que la Finansinspektionen a validé le reporting.
Étape par étape
- Vérifiez la portée : la personne morale est-elle un rapporteur réel de la Finansinspektionen ayant reçu la demande ?
- Rassemblez la communication de la Finansinspektionen : confirmez la décision, le délai correct et la méthode de réponse spécifiquement indiquée par la Finansinspektionen.
- Choisissez la méthode de reporting : documentez le choix et le support technique pertinent dans la note de décision.
- Répondez à la Finansinspektionen dans les temps : adaptez la lettre d’accompagnement et conservez une preuve d’envoi réelle.
- Faites correspondre les modèles respectifs : séparez les modèles FINREP remplacés par le module IFRS 18 des autres modèles obligatoires.
- Testez techniquement : appliquez la taxonomie EBA en vigueur et les instructions publiées par la Finansinspektionen pour Fidac, et archivez les journaux de validation réels.
- Suivez et corrigez : vérifiez le reçu de réception réel, le rejet, la correction ou la resoumission.
- Surveillez le 4e trimestre 2027 : vérifiez si et quand la transition attendue vers le FINREP modifié est effectivement mise en œuvre.
Foire aux questions
Cela concerne-t-il les deux premiers ou les trois premiers trimestres 2027 ?
Selon la dernière communication de la Finansinspektionen du 9 novembre 2026, l’option s’applique pendant les trois premiers trimestres. L’avis plus ancien concernant deux trimestres a été remplacé.
Puis-je envoyer directement le fichier Excel joint à Fidac ?
Non. Excel est un registre interne de contrôle et de suivi. La taxonomie officielle, la génération technique de fichiers et la validation s’effectuent dans la solution de reporting de l’entreprise conformément aux instructions de la Finansinspektionen/de l’EBA.
Toutes les banques doivent-elles utiliser le nouveau module IFRS 18 ?
Pas selon la communication de la Finansinspektionen. Les entités rapporteurs concernées peuvent choisir de continuer à utiliser FINREP pendant la transition. Documentez la bonne option et la demande individuelle de la Finansinspektionen.
Pouvons-nous envoyer à la fois le module IFRS 18 et FINREP ?
Ne soumettez pas deux fois les modèles correspondants. Les autres modèles FINREP qui restent obligatoires peuvent devoir être soumis ; déterminez ce qui correspond à quoi à l’aide de la documentation technique actuelle de la Finansinspektionen et de l’EBA.
Le 30 novembre est-il une échéance générale de l’autorité pour toutes les entreprises ?
Non. Il s’agit du délai de réponse pour les entreprises que la Finansinspektionen a contactées concernant ce choix de reporting spécifique en 2026. Ce n’est pas une obligation générale d’enregistrement IFRS 18.
Le produit est-il certifié par la Finansinspektionen ou un cabinet d’audit ?
Non. Un contrôle des sources juridique et technique assisté par l’IA a été effectué au 17 novembre 2026. Ni un examen externe par un juriste ou un auditeur, ni par l’autorité, ni une exportation FINREP technique approuvée, ni une soumission effective ne sont inclus.
Documents complémentaires
Si vous devez plutôt établir le registre annuel DORA des contrats de services informatiques, consultez DORA RoI 2027 – Registre d’informations de la Finansinspektionen. Ce pack IFRS 18 concerne un autre processus de reporting, plus spécifique.
Sources juridiques, statut des mises à jour et version
Finansinspektionen, 9 novembre 2026 – dernière instruction IFRS 18 ; Finansinspektionen, 14 octobre 2026 – remplace l’avis précédent ; EBA – package technique de reporting 4.4 phase 1 ; EBA – avis sur la transition ; IFRS Foundation – IFRS 18. Version 1.0, contrôle des sources le 17/11/2026. Les instructions officielles plus récentes prévalent toujours.