Svenska Dokumentmallar
K7 näringsfastighet 2026/2027 – kapitalvinst, NE & avdrag | Word/PDF/Excel
K7 näringsfastighet 2026/2027 – kapitalvinst, NE & avdrag | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- Fem svenska arbetsmallar svensk användarguide och English User Guide
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
K7 näringsfastighet 2026/2027 är ett dokumentpaket för privatpersoner och enskilda näringsidkare som har sålt en näringsfastighet som kapitaltillgång under 2026 och vill förbereda deklarationen 2027. Paketet hjälper dig samla köpehandlingar, försäljningsutgifter, anskaffningskostnader, förbättringar och underlag om tidigare avdrag.
Skillnaden mot en vanlig försäljningskalkyl: här finns separata kontrollspår för K7, återföring i NE R26, eventuellt N8 och underskott som kan behöva kvittas mot kapitalvinsten. Du får en ordnad beviskedja och ett Excelregister som kan flagga felaktiga eller otillräckligt kontrollerade uppgifter. Detta är inte Skatteverkets officiella K7-blankett och ingen automatisk skatteberäkning.
Paketets innehåll
15 filer i digital ZIP: 7 redigerbara Word-filer (DOCX), 7 motsvarande sökbara och utskrivbara PDF-filer samt 1 Excelarbetsbok (XLSX) med nio flikar. Textfilerna utgör fem svenska arbetsmallar, en svensk användarguide och en English User Guide. Excelarbetsboken är på svenska. PDF-filerna har inte interaktiva formulärfält.
Vad filerna innehåller
K7-tillämplighetskontroll, fördelning av näringsfastighet och eventuell privatbostadsdel, affärs- och anskaffningsunderlag, register över förbättringsutgifter, separat NE-återföringsjournal, kontroll av skogsavdrag/N8, underlagsbegäran, slutavstämning och referenser till verifierande handlingar.
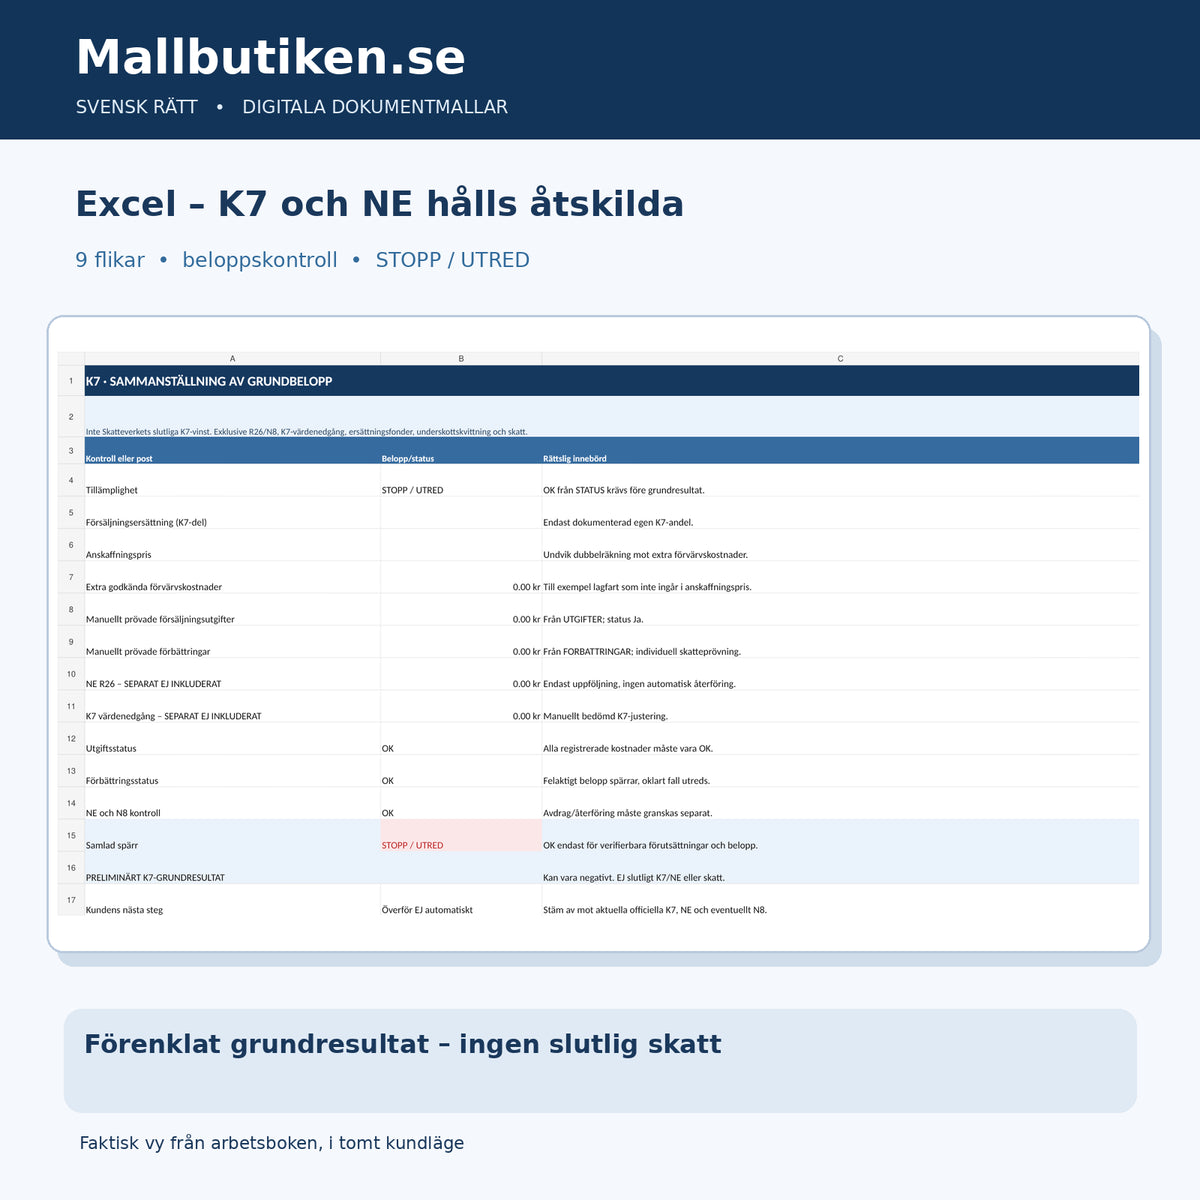
Excel visar enbart ett förenklat preliminärt grundresultat av manuellt granskade belopp. Belopp för R26, värdenedgång och andra specialregler hålls separat och fastställs inte av kalkylen.
Vad ingår i K7-paketet?
| Dokument | Vad det hjälper dig med | Språk och format |
|---|---|---|
| 01 – Tillämplighet | Kontrollera K7 kontra K5, fysisk person och kapitaltillgång kontra lager. | Svenska · Word + PDF |
| 02 – Affär och anskaffning | Samla avtal, försäljningspris, inköp, förvärvskostnader och hänvisningar. | Svenska · Word + PDF |
| 03 – NE-återföring | Separat register för värdeminskningsavdrag, R26, N8, värdenedgång och underskott. | Svenska · Word + PDF |
| 04 – Begäran om underlag | Begär handlingar från mäklare, förvaltare, bank eller redovisningsbyrå. | Svenska · Word + PDF |
| 05 – Slutavstämning | Kontrollera bevis, undantag och överföring till den officiella deklarationen. | Svenska · Word + PDF |
| 06 – Användarguide | Arbetsgång, räkneexempel, begränsningar och myndighetskällor. | Svenska · Word + PDF |
| 07 – English User Guide | English instructions for the Swedish documents and Swedish tax law. | Engelska · Word + PDF |
| 08 – Excelarbetsbok | Nio flikar för affär, kostnader, avdrag, NE, bevis och spärrkontroller. | Svenska · Excel (XLSX) |
Så fungerar Excelverktyget
De nio flikarna är START, STATUS, AFFAR, UTGIFTER, FORBATTRINGAR, NE_ATERFORING, SAMMANSTALLNING, BEVIS och KALLOR. Du anger endast belopp för den avgränsade K7-delen och din ägarandel. Belopp markeras som manuellt granskade och följs med bevis-ID. När ett godkänt belopp överstiger betalt belopp, klassificeringen är osäker eller ett tidigare avdrag inte har kontrollerats visar arbetsboken STOPP/UTRED och spärrar grundresultatet.
Fiktivt räkneexempel: försäljningsersättning 3 000 000 kr minus anskaffningspris 1 900 000 kr, prövade försäljningsutgifter 100 000 kr och prövade förbättringar 200 000 kr ger ett förenklat grundresultat på 800 000 kr. Detta är inte den slutliga kapitalvinsten på K7 eller beräknad skatt. Särskilda poster som R26, ersättningsfonder, skogsavdrag, värdenedgång och tvingande underskottskvittning kan ändra deklarationsresultatet.
Viktiga rättsliga gränsdragningar
K7 eller K5? Vid försäljning av lantbruksenhet med både privatbostadsdel och näringsdel kan båda bilagorna behövas. Försäljningspris och anskaffningskostnad måste då fördelas korrekt mellan delarna. Det här paketet gör inte fördelningen automatiskt.
NE och eventuellt N8: tidigare värdeminskningsavdrag på byggnader eller markanläggningar och vissa skogs- eller substansminskningsavdrag kan behöva återföras i näringsverksamheten, ofta i NE R26. Vid en verklig värdenedgång finns specialregler om fördelning mellan K7 och NE. Ett underskott i näringsverksamheten kan behöva kvittas mot kapitalvinsten och avstämmas mot NE R46. Dessa bedömningar kräver manuellt underlag och, vid behov, kvalificerad rådgivning.
Avgränsning: paketet riktar sig till fysiska personer med näringsfastighet som kapitaltillgång. Det är inte utformat som en automatisk deklarationsmodell för bolagsägda fastigheter, fastigheter som är lagertillgångar, komplexa delavyttringar, karaktärsbyten eller alla specialfall för lantbruks- och skogsfastigheter.
Vanliga frågor
Ingår Skatteverkets riktiga K7-blankett?
Nej. Skatteverkets K7 (SKV 2107) är kostnadsfri. Detta paket är ett separat arbetsstöd som hjälper dig förbereda och styrka uppgifterna innan den officiella K7, NE och eventuellt N8 lämnas in.
Beräknar Excel vad jag ska betala i skatt?
Nej. Excel räknar bara en förenklad differens före specialregler och skatt. Den godkänner inte avdrag, bestämmer inte R26-återföring och beräknar inte kvittning av underskott.
Kan jag använda paketet för en vanlig villa?
Inte om villan utgör privatbostadsfastighet. För det ändamålet finns K5 småhus. För K7 måste näringsfastighetens klassificering bekräftas.
Hur hanteras skogsavdrag?
Skogsavdrag och eventuell N8-redovisning får ett eget kontrollspår. Tidigare gjorda belopp och deras återföring måste kontrolleras separat innan de redovisas på myndighetens blanketter.
Är filerna redigerbara?
Ja, samtliga sju DOCX är redigerbara och XLSX har inmatningsfält och formler. PDF-versionerna är sökbara och lämpade för utskrift men saknar interaktiva formulärfält.
Källor och version
Intern AI-assisterad rättskällekontroll 21 november 2026: Skatteverket – försäljning av näringsfastighet, officiell K7, NE skattemässiga justeringar, underskott och inkomstskattelagen (1999:1229). Version 1.0, svensk rätt. Ingen extern skattejuristgranskning är verifierad.
Relaterat: K8 näringsbostadsrätt gäller en annan typ av tillgång och ersätter inte detta K7-underlag.