Svenska Dokumentmallar
Contrat de commission / Commission Agreement 2026/2027 – Word/PDF + Anglais | Droit suédois
Contrat de commission / Commission Agreement 2026/2027 – Word/PDF + Anglais | Droit suédois
- Format de fichier
- DOCX, PDF
- Langue du document
- Suédois et anglais (droit suédois)
- Nombre de fichiers
- 3
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Pack de modèles de contrat de commission 2026/2027 – Word/PDF + Anglais | Droit suédois
Il s'agit d'un contrat de commission pour entreprises complet et professionnel, par lequel un commissionnaire est chargé d'acheter ou de vendre des biens meubles en son nom propre, mais pour le compte du commettant. Le pack est conçu pour les relations commerciales B2B où les parties ont besoin de règles claires concernant les marchandises, les stocks, les instructions, les contrats clients, les prix, les commissions, la comptabilité, le risque de crédit, l'auto-entrée (auto-délégation), la TVA, les réclamations, la confidentialité, la responsabilité, la résiliation et les indemnités de départ.
Le pack de modèles est juridiquement révisé conformément au droit suédois en vigueur et aux orientations des autorités compétentes au 4 octobre 2026 et conçu pour une utilisation pratique en 2026/2027. Le pack contient un contrat de commission suédois, un Commission Agreement complet en anglais régi par le droit suédois, ainsi qu'un guide d'utilisation détaillé séparé.
Livraison numérique : une archive ZIP. La liste des produits indique 3 types de documents en Word/PDF (6 fichiers internes, 25 pages, 12 annexes intégrées). Le contenu du ZIP n'a pas été inventorié séparément. Aucun produit physique n'est expédié.
Ce que contient le pack
Livraison vérifiée : un fichier ZIP, Kommissionsavtal_Mallpaket_2026_2027.zip.
Conformément au sommaire précédent, le contrat de commission suédois, le Commission Agreement en anglais régi par le droit suédois et un guide d'utilisation détaillé sont inclus. La liste indique 3 types de documents et 6 fichiers internes (25 pages). 12 annexes sont décrites comme faisant partie du contrat. Les fichiers internes de l'archive ZIP n'ont pas été inventoriés séparément.
Un téléchargement ZIP est vérifié – pas 6 pièces jointes distinctes.
Contenu des fichiers
Contrat de commission : commission à l'achat ou à la vente, marchandises, instructions, contrats clients, comptabilité, commission, risque de crédit, auto-entrée, questions de responsabilité et cessation. Version contractuelle anglaise : commission selon le droit suédois. Guide : adaptation, TVA et vérifications avant signature.
La commission civile, la vente aux consommateurs et la taxe sur la valeur ajoutée peuvent nécessiter une évaluation selon des cadres réglementaires différents.
Documents selon le sommaire
- Kommissionsavtal 2026/2027 – version suédoise, 10 pages avec 26 sections contractuelles et 12 annexes.
- Commission Agreement 2026/2027 – Anglais / Droit suédois, 10 pages avec une structure correspondante et 12 schedules.
- Guide d'utilisation détaillé, 5 pages avec des instructions étape par étape, des points de contrôle en matière de TVA et de droit des contrats, ainsi qu'une liste de contrôle finale.
Qu'est-ce qu'un contrat de commission ?
Selon la loi sur la commission (2009:865), la commission est une mission consistant à vendre ou acheter des biens meubles pour le compte d'une autre personne, mais en son nom propre. Celui qui exécute la mission est le commissionnaire et celui dont l'intérêt économique est en jeu est le commettant.
L'essentiel est donc que le commissionnaire devienne la partie contractante visible vis-à-vis des tiers, tout en réalisant la transaction économiquement pour le compte du commettant.
Différence avec l'agence commerciale et la revente
Le modèle contient une délimitation claire entre trois formes courantes de distribution :
- Commission : l'intermédiaire agit en son nom propre mais pour le compte du commettant.
- Agence commerciale : l'agent agit pour le compte du mandant et le contrat avec le client est conclu au nom du mandant ou par la transmission d'offres par l'agent au mandant.
- Revente : le revendeur achète normalement la marchandise et la revend en son nom propre et pour son propre compte économique.
Cette différence affecte, entre autres, qui est la partie contractante vis-à-vis du client final, qui possède le stock, comment le risque de crédit est géré et quelles règles légales s'appliquent.
Commission à la vente ou commission à l'achat
L'annexe 2 permet de choisir si la mission concerne :
- une commission à la vente,
- une commission à l'achat, ou
- les deux.
La loi sur la commission s'applique à l'achat et à la vente de biens meubles. Le pack n'est donc pas destiné à être utilisé tel quel comme contrat de courtage de services pur ou pour des transferts immobiliers.
26 sections contractuelles
Le contrat principal traite notamment de :
- parties et contexte,
- nature juridique de la mission de commission,
- marchandises, marché, territoire et canaux de vente,
- instructions, loyauté et devoir d'information,
- stock, garde et séparation,
- contrats avec des tiers,
- prix, remises et instructions commerciales,
- auto-entrée et combinaison,
- commission et remboursement des frais,
- comptabilité et règlement,
- risque de crédit et pertes clients,
- TVA et facturation,
- responsabilité du produit, réclamations et réclamations des consommateurs,
- marques et marketing,
- confidentialité et secrets d'affaires,
- RGPD et sécurité de l'information,
- conformité et sanctions,
- audit et contrôle,
- assurance et responsabilité,
- droit de rétention et droit de gage,
- durée du contrat et résiliation ordinaire,
- résiliation immédiate et faillite,
- indemnité de départ,
- cession et sous-commissionnaire,
- choix du droit et litige,
- signatures.
12 annexes / schedules pratiques
- Parties, contact et habilitation – qui peut décider des prix, remises et modifications contractuelles ?
- Mission, marchandises et marché – type de commission, produits, territoire et canaux.
- Stock, garde et assurance – lieu de stockage, inventaire, pertes, séparation et retour.
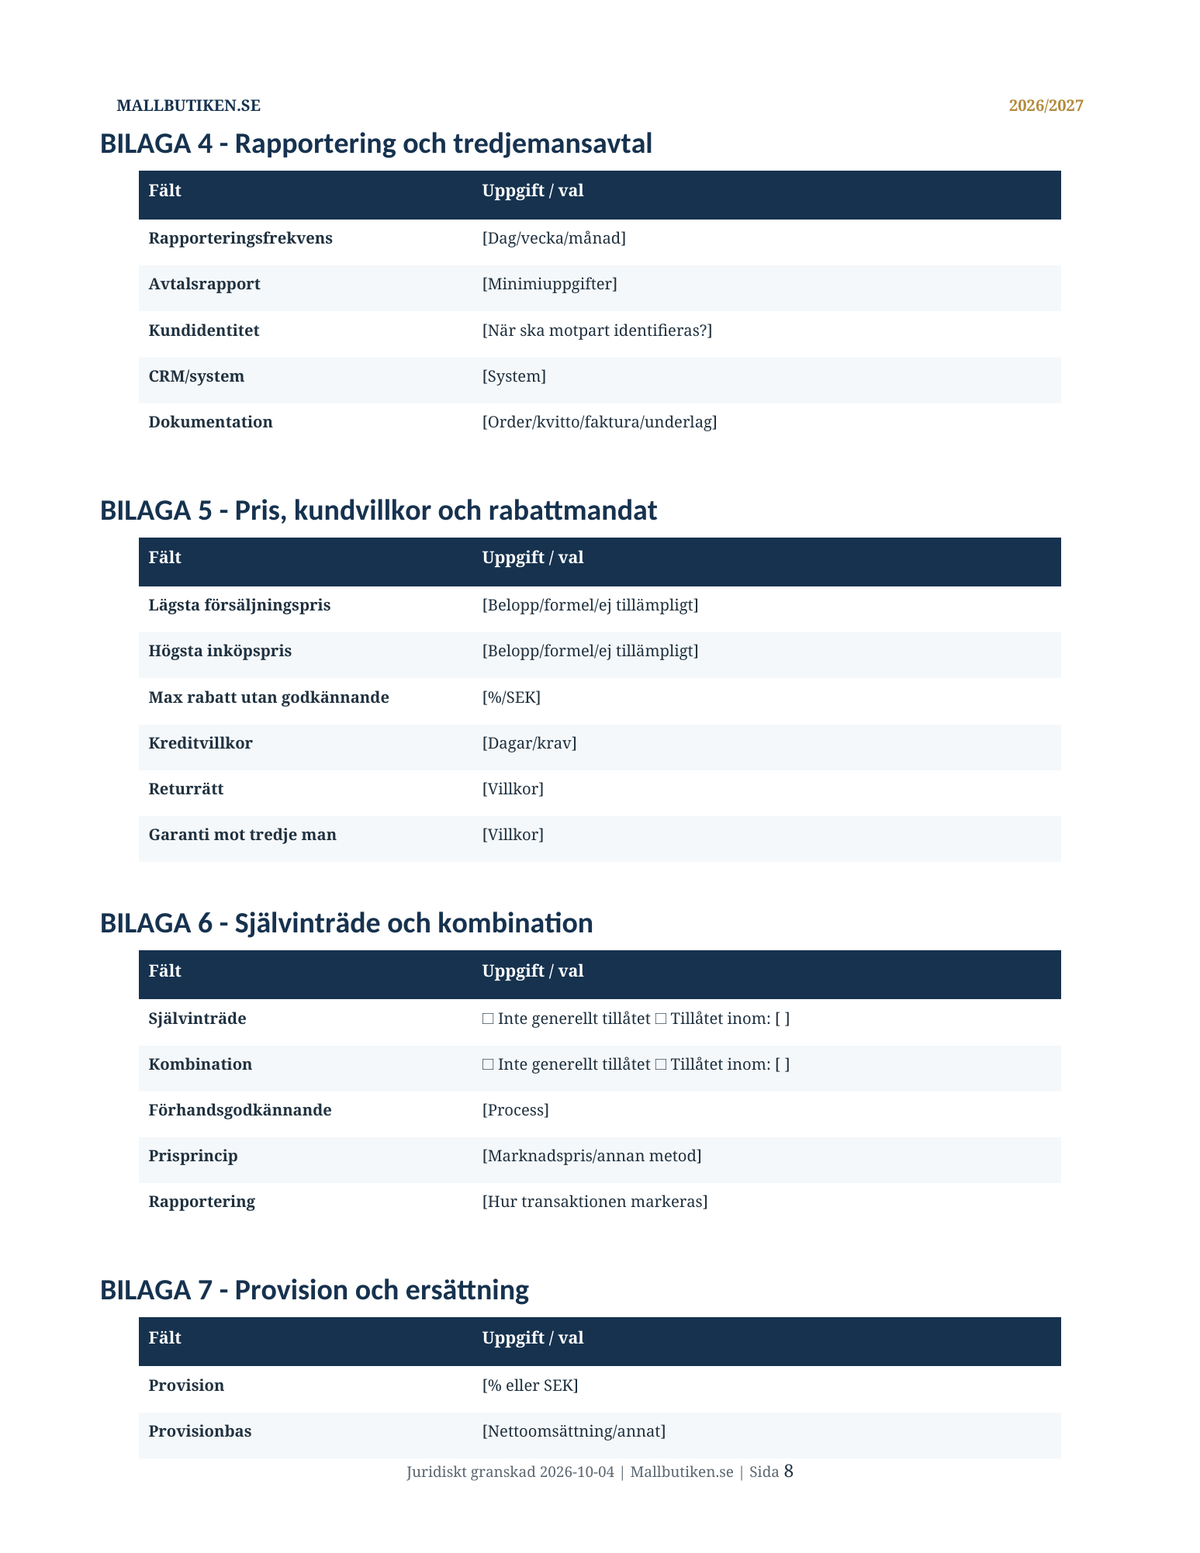
- Reporting et contrats avec des tiers – fréquence des rapports, identité des clients et systèmes.
- Prix, conditions clients et mandat de remise – prix minimum/maximum, conditions de crédit et garantie.
- Auto-entrée et combinaison – choix explicites pour les situations de conflit d'intérêts.
- Commission et rémunération – pourcentage de commission, base, retours, TVA, transport et frais.
- Règlement, fonds et risque de crédit – compte bancaire, séparation, recouvrement et reprise de créances.
- TVA et facturation – numéros de TVA, flux de factures et transactions internationales.
- Produit, réclamation, retour et PI – spécification du produit, vente aux consommateurs et marques.
- Confidentialité, RGPD et audit – rôles, délai d'incident et droit de contrôle.
- Responsabilité, assurance, durée du contrat et litige – plafonds de responsabilité, résiliation et forum.
Le commettant conserve normalement la propriété des marchandises en commission
La loi sur la commission contient une protection importante en droit des biens. Lorsque les marchandises sont remises au commissionnaire pour vente, le commettant reste en règle générale propriétaire jusqu'à ce que la propriété soit transférée au tiers ou, en cas d'auto-entrée autorisée, au commissionnaire.
Le modèle contient donc des règles spéciales concernant :
- le marquage et l'identification des marchandises en commission,
- la séparation des autres marchandises,
- l'inventaire,
- les pertes et dommages,
- l'assurance,
- le retour des marchandises invendues.
Ceci est particulièrement important lorsque le commissionnaire stocke des marchandises pour plusieurs commettants différents.
Le commissionnaire est la partie contractante vis-à-vis du client
Lorsque le commissionnaire vend à un tiers, cela se fait au nom propre du commissionnaire. Le tiers obtient donc en règle générale des droits contre le commissionnaire et non directement contre le commettant.
Cela affecte la manière dont les conditions client, la facturation, la garantie, la réclamation et le risque de crédit doivent être structurés. Les annexes 4 et 5 sont spécialement conçues pour documenter ces questions.
Si le client final est un consommateur
Le contrat de commission lui-même est un contrat B2B entre commettant et commissionnaire, mais le client final peut néanmoins être un consommateur. Dans ce cas, le droit de la consommation impératif s'applique à la partie qui vend au consommateur.
La loi sur la commission contient en outre des règles spéciales qui, sous certaines conditions, permettent à un consommateur de diriger des réclamations pour défaut également contre le commettant dans le maillon de vente précédent. Le pack marque donc la vente aux consommateurs comme un point de contrôle séparé.
Instructions et prix
Selon la loi, le commissionnaire doit protéger l'intérêt du commettant et suivre ses instructions. Le commettant peut, par exemple, indiquer un prix minimum pour une commission à la vente ou un prix maximum pour une commission à l'achat.
Si l'instruction ne peut pas ou ne doit pas être suivie, le commissionnaire doit, dans les conditions prévues par la loi, demander de nouvelles instructions ou interrompre la mission, à moins qu'il n'y ait des raisons particulières d'agir d'une autre manière appropriée.
L'annexe 5 contient donc des champs concrets pour le prix, les mandats de remise, les délais de crédit, les retours et les garanties.
Auto-entrée – le commissionnaire devient lui-même acheteur ou vendeur
L'auto-entrée signifie que le commissionnaire intervient lui-même comme acheteur ou vendeur dans l'affaire qui devait être réalisée pour le compte du commettant.
Cela peut créer un conflit d'intérêts manifeste. La loi sur la commission réglemente quand l'auto-entrée et ce qu'on appelle la combinaison peuvent avoir lieu. L'annexe 6 du pack a donc pour choix par défaut que l'auto-entrée n'est pas généralement approuvée mais doit avoir un soutien clair dans la loi ou une approbation spéciale.
Si une auto-entrée ou une combinaison se produit, cela doit également être rapporté ouvertement au commettant.
Commission – quand est-elle gagnée ?
Selon la loi, un commissionnaire commercial a droit à une commission sur les contrats conclus pendant la durée de la mission pour le compte du commettant. Pour certains arrangements par zone ou par clientèle, le droit à commission peut être plus large.
L'annexe 7 rend le modèle de commission concret via des champs séparés pour :
- pourcentage de commission ou montant fixe,
- base de commission,
- rémunération minimale,
- retours et notes de crédit,
- fret et TVA,
- frais approuvés,
- fréquence de paiement.
La loi sur la commission contient en outre certaines règles de protection impératives pour le droit du commissionnaire commercial à sa commission.
Comptabilité et prix réel vis-à-vis des tiers
Le commissionnaire doit rendre compte de la mission et du prix convenu avec le tiers. Le modèle exige donc un support traçable montrant :
- le contrat client ou fournisseur,
- le prix réel,
- les remises,
- les retours,
- la commission,
- le remboursement des frais,
- la TVA,
- le montant net dû au commettant.
L'annexe 8 contient également des points d'audit et de documentation pour les situations où le commettant a besoin de contrôler le règlement.
Risque de crédit et identité du client
La loi sur la commission contient des règles spéciales sur la responsabilité du commissionnaire lorsque ce dernier ne déclare pas avec qui le contrat avec le tiers a été conclu. Le pack fait donc de la question de l'identité du client un choix contractuel actif au lieu de la laisser non réglementée.
L'annexe 8 indique également qui est responsable de l'analyse de crédit, du recouvrement et des pertes clients, ainsi que la manière dont une éventuelle reprise des réclamations du commissionnaire contre le tiers doit être gérée.
Droit de gage et droit à la sécurité
La loi sur la commission peut donner au commissionnaire un droit de gage sur les marchandises du commettant et sur certaines créances en garantie de la commission et autres rémunérations. Le commissionnaire peut également, sous certaines conditions, avoir le droit de retenir du matériel ou d'arrêter la livraison.
Le modèle n'essaie donc pas d'exclure de tels droits légaux avec une clause standard simplifiée. D'éventuelles garanties supplémentaires sont documentées dans l'annexe 12.
TVA – important de distinguer de la propriété civile
L'administration fiscale suédoise (Skatteverket) traite le courtage en nom propre pour le compte d'autrui comme un flux de TVA distinct. Dans les situations pertinentes, le bien ou le service est considéré comme ayant été vendu en deux étapes : du mandant à l'intermédiaire et de l'intermédiaire au client.
Cela signifie que la règle de droit civil sur qui possède la marchandise en commission ne détermine pas seule comment les factures et la TVA doivent être gérées.
L'annexe 9 contient donc :
- les numéros de TVA des parties,
- qui facture le client final,
- comment la facturation/le règlement se fait entre les parties,
- point de contrôle pour l'import/export,
- point de contrôle pour la marge (VMB) et les stocks de consignation.
Délais de préavis – échelle légale spéciale
Pour un contrat de commission durable à durée indéterminée, la loi sur la commission contient des délais de préavis spéciaux. Le modèle de base est :
- 1 mois au cours de la première année de mission,
- 2 mois au cours de la deuxième année,
- 3 mois au cours de la troisième année,
- ensuite un mois supplémentaire par année entamée,
- maximum 6 mois.
Si les parties conviennent d'un délai de préavis plus long, le délai du commettant ne peut pas être plus court que celui du commissionnaire. L'annexe 12 rappelle donc à l'utilisateur de vérifier la loi avant d'indiquer une durée standard.
Indemnité de départ – ne peut pas simplement être exclue
En cas de commission commerciale durable, le commissionnaire peut avoir droit à une indemnité de départ lors de la fin du contrat, notamment si le commissionnaire a apporté de nouveaux clients ou considérablement augmenté le commerce et que le commettant continue d'en tirer un avantage substantiel.
L'indemnité de départ est selon la loi limitée à un montant maximal correspondant à une année de commission moyenne selon le modèle de calcul légal. La demande doit être formulée dans un délai d'un an à compter de la fin du contrat.
Le pack ne contient donc pas de clause standard erronée stipulant que le commissionnaire renonce toujours à toute indemnité de départ.
Instruments financiers – délimitation spéciale
La loi sur la commission contient des exceptions spéciales lorsque la mission concerne le commerce d'instruments financiers. Ce modèle est principalement conçu pour la commission commerciale concernant d'autres types de biens meubles et ne doit pas être utilisé tel quel pour le commerce de titres ou des activités financières réglementées.
Commission Agreement en anglais selon le droit suédois
La version anglaise contient la même structure juridique et les 12 schedules. Elle est destinée aux cas où le commettant, le commissionnaire, une fonction du groupe ou un conseiller travaillent en anglais mais où le droit matériel suédois doit être appliqué.
Il s'agit donc d'un Commission Agreement en langue anglaise régi par le droit suédois – et non d'un agency agreement britannique ou américain.
Guide d'utilisation détaillé inclus
Le guide explique étape par étape :
- comment la commission diffère de l'agence et de la revente,
- comment choisir entre commission à la vente et à l'achat,
- comment gérer les stocks et la propriété,
- comment définir la commission,
- auto-entrée et combinaison,
- délai de préavis et indemnité de départ,
- flux de TVA et de factures,
- vente aux consommateurs,
- liste de contrôle finale avant signature.
Révisé pour 2026/2027
L'analyse juridique est datée du 4 octobre 2026. Le pack a été vérifié, entre autres, par rapport à :
- la loi sur la commission (2009:865),
- la loi (1915:218) sur les contrats et autres actes juridiques dans le domaine du droit patrimonial,
- la loi sur les ventes aux consommateurs (2022:260), lorsque la vente est faite à un consommateur,
- la loi sur la taxe sur la valeur ajoutée (2023:200),
- le Règlement général sur la protection des données (UE) 2016/679 (RGPD),
- la loi (2018:558) sur les secrets d'affaires.
La dénomination 2026/2027 signifie que les documents sont examinés par rapport à l'état du droit et aux informations des autorités à la date de révision. En cas de changement législatif ultérieur ou de changement de pratique des autorités, un nouveau contrôle doit être effectué.
Format et livraison
Vérifié : un téléchargement ZIP. La liste précédente indique 3 types de documents dans 6 fichiers Word/PDF internes, non inventoriés séparément.
- Word (DOCX) – entièrement modifiable.
- PDF – pour référence, impression et contrôle de mise en page.
- Contrats principaux en suédois + anglais.
- Livraison numérique – aucun produit physique n'est envoyé.
Guides et lectures complémentaires
Lisez le guide sur les contrats de commission et la commission, le guide sur les contrats d'agence, le guide sur les contrats de revendeur.
Questions fréquentes
Qu'est-ce qui distingue la commission de l'agence commerciale ?
Le commissionnaire vend ou achète en son nom propre pour le compte du commettant, tandis que l'agent commercial agit typiquement pour le compte du mandant. Les droits et les règles légales diffèrent.
Qui possède les marchandises en cas de commission à la vente ?
Le commettant conserve en règle générale la propriété des marchandises en commission jusqu'à ce qu'elles soient transférées selon la mission, mais le contrat et l'organisation réelle doivent être évalués.
La commission et l'indemnité de départ peuvent-elles être convenues librement ?
La loi sur la commission comporte des dispositions spéciales qui peuvent limiter la liberté contractuelle, notamment dans les missions durables. Les conditions doivent être évaluées concrètement.
Comment le contenu du pack est-il livré ?
Un fichier ZIP est lié. Le sommaire précédent indique trois types de documents en Word et PDF, mais les fichiers internes de l'archive n'ont pas été inventoriés.
Important
Ce pack de modèles est une base contractuelle générale et professionnelle qui ne remplace pas un conseil juridique, fiscal ou comptable individuel. Les instruments financiers, les montages logistiques et d'importation internationaux, la TVA sur marge, les ventes aux consommateurs à grande échelle, les produits réglementés ou d'autres structures de commission complexes doivent faire l'objet d'une évaluation séparée.