Svenska Dokumentmallar
Reconnaissance de dette lors de la reprise d'une entreprise – Word/PDF + Anglais + guide
Reconnaissance de dette lors de la reprise d'une entreprise – Word/PDF + Anglais + guide
- Format de fichier
- DOCX, PDF
- Langue du document
- Suédois Anglais
- Nombre de fichiers
- 8
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Reconnaissance de dette lors de la reprise d'une entreprise – un pack mis à jour pour 2026/2027 destiné à documenter une dette de prix de vente lors du transfert de tout ou partie d'une activité, par exemple d'une entreprise individuelle à une société par actions (aktiebolag). Le pack contient le modèle principal suédois en Word/PDF, une référence en anglais, ainsi que des guides d'utilisation en suédois et en anglais.
Révisé juridiquement le : 6 octobre 2026
Le modèle est conçu comme une reconnaissance de dette simple (enkelt skuldebrev) selon le droit suédois et traite notamment de la dette de prix de vente, des intérêts, de l'amortissement, des retards de paiement, du remboursement anticipé, de la compensation, de la cession, de la prescription et des éventuelles sûretés.
Ce qui est inclus
| Reconnaissance de dette – DOCX | Modèle principal suédois modifiable pour une dette de prix de vente. |
| Reconnaissance de dette – PDF | Version suédoise prête à l'impression. |
| Guide d'utilisation suédois – DOCX + PDF | Explique les intérêts, le plan de paiement, la compensation, les sûretés, la cession et la prescription. |
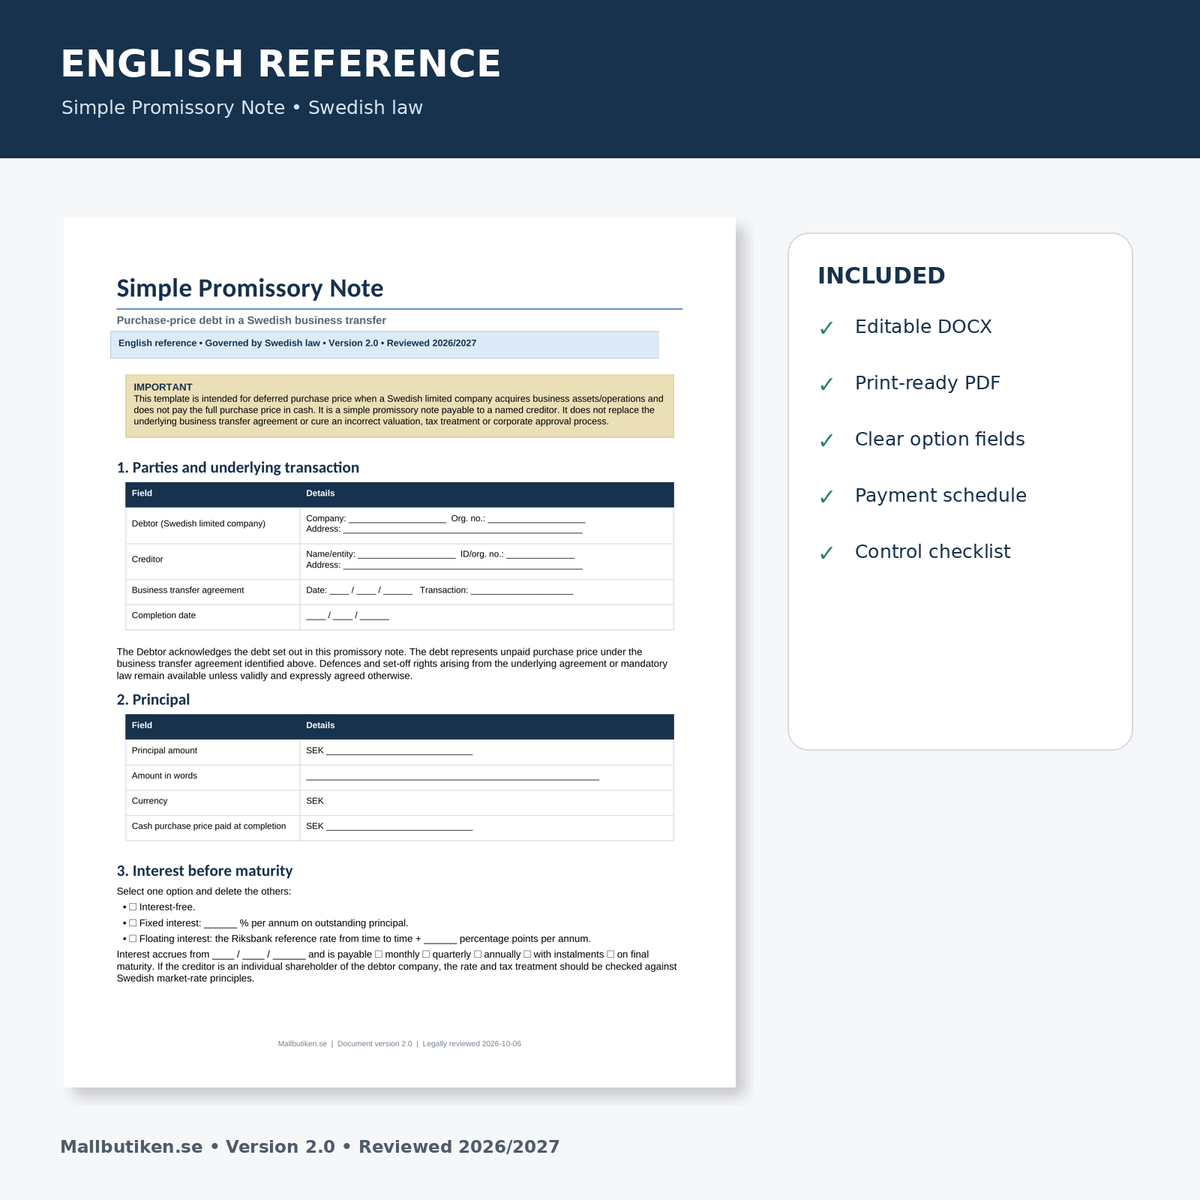
| English reference – DOCX + PDF | Simple Promissory Note governed by Swedish law. |
| English user guide – DOCX + PDF | Guide anglais pour le même cadre juridique suédois. |
Rectificatif important : une reconnaissance de dette simple peut être cédée
L'ancienne description du produit indiquait qu'une reconnaissance de dette simple ne pouvait être cédée sans l'accord du débiteur. Cette affirmation est trop catégorique et a désormais été corrigée.
Une reconnaissance de dette simple est établie au profit d'un créancier déterminé et peut être cédée. Par principe, le nouveau créancier ne bénéficie pas de droits supérieurs à ceux dont disposait l'ancien créancier à l'égard du débiteur, et les objections du débiteur ainsi que certains droits de compensation peuvent subsister. L'information du débiteur est en outre importante, tant sur le plan pratique que juridique.
Adapté à une dette de prix de vente – pas seulement un prêt privé général
Le modèle lie expressément la dette à un contrat de cession sous-jacent. Il y est notamment indiqué la date de transfert de l'activité, le prix de vente initial, l'éventuelle part versée au comptant et la part du prix de vente restant due sous forme de dette.
Cela permet de distinguer plus facilement la créance du vendeur des autres dettes entre les parties et de documenter le lien entre le prix de vente, le règlement final et les éventuels ajustements ultérieurs.
Reconnaissance de dette simple
Ce modèle est destiné à être utilisé comme une reconnaissance de dette simple (enkelt skuldebrev) au profit d'un créancier nommé. Il ne doit pas être utilisé comme un titre à ordre ou au porteur sans une évaluation juridique préalable des effets juridiques.
Montant de la dette et plan de paiement
Les parties peuvent choisir entre un paiement final à une date déterminée ou un amortissement selon un plan de paiement distinct. Le modèle contient un tableau pour les amortissements, les intérêts et le capital restant dû, ainsi qu'un historique pour les confirmations de solde ultérieures.
Intérêts
Le modèle contient des options distinctes pour :
- une dette de prix de vente sans intérêts,
- un intérêt annuel fixe, ou
- un intérêt variable basé sur le taux de référence de la Riksbank majoré d'une marge convenue.
Les intérêts et la base de calcul doivent être indiqués clairement. Si le créancier est également propriétaire ou proche de la société par actions, une évaluation fiscale de la conformité du taux aux conditions du marché peut être nécessaire.
Intérêts de retard
La loi suédoise sur les intérêts (räntelagen) régit le point de départ des intérêts de retard. En cas de date d'échéance fixée à l'avance, les intérêts courent en règle générale à partir de cette date. Le taux légal selon l'article 6 de la loi sur les intérêts correspond au taux de référence de la Riksbank majoré de huit points de pourcentage, sauf si les parties disposent d'un accord valide prévoyant une autre gestion.
Exigibilité anticipée
Une clause optionnelle prévoit l'exigibilité anticipée en cas de retard de paiement significatif ou d'événements liés à l'insolvabilité, par exemple. La clause est conçue avec une notification écrite et un délai de remédiation, plutôt que de rendre l'intégralité de la dette immédiatement exigible au moindre retard mineur.
Remboursement anticipé
Le modèle permet au débiteur de payer tout ou partie de la dette par anticipation selon l'option choisie par les parties. Si une indemnité spécifique ou une restriction doit s'appliquer, celle-ci doit être documentée expressément et évaluée en fonction des circonstances.
Compensation et réclamations selon le contrat de cession
Étant donné que la dette est liée à une cession d'entreprise, les parties peuvent simultanément avoir des réclamations les unes contre les autres en vertu du contrat de cession – par exemple en raison de garanties, d'un règlement final ou d'un ajustement de prix.
Le modèle contient donc une section spéciale sur la manière de gérer la compensation sans tenter d'écarter les règles impératives ou applicables en matière de compensation.
Cession de la reconnaissance de dette
Lors de la cession d'une reconnaissance de dette simple, le nouveau créancier ne bénéficie normalement pas de droits supérieurs à ceux dont disposait l'ancien créancier vis-à-vis du débiteur. Le débiteur doit être informé de la cession afin que les paiements futurs soient effectués au bon bénéficiaire et pour que la cession ait l'effet prévu à l'égard des créanciers du cédant.
Prescription – normalement dix ans
Pour le type de créance commerciale visé par ce modèle, le délai de prescription général est normalement de dix ans si la prescription n'est pas interrompue.
L'interruption de la prescription peut notamment se produire par la reconnaissance de la dette par le débiteur, le paiement d'intérêts ou d'un amortissement, par une réclamation/mise en demeure écrite, ou par des mesures judiciaires. Après l'interruption de la prescription, un nouveau délai de prescription commence à courir.
Sûretés et cautionnement
Il existe des options pour une dette non garantie ou une sûreté distincte. Si un gage, une hypothèque sur fonds de commerce, un cautionnement personnel ou une autre sûreté doit être utilisé, une documentation spécifique est souvent nécessaire, ainsi que parfois des mesures supplémentaires pour que la sûreté produise ses effets juridiques réels.
Lorsque le créancier est également actionnaire ou membre du conseil d'administration
Si la société par actions est débitrice et que le créancier est simultanément actionnaire, membre du conseil d'administration ou une personne proche, la décision de la société doit être correctement documentée. La loi sur les sociétés par actions (aktiebolagslagen) contient des règles sur les conflits d'intérêts pour le conseil d'administration ainsi que des règles sur les procès-verbaux du conseil.
Dans une société ne comptant qu'un seul actionnaire, les accords entre l'actionnaire et la société qui ne concernent pas une transaction commerciale courante aux conditions habituelles doivent être consignés dans ou ajoutés aux procès-verbaux du conseil d'administration.
Questions fiscales concernant les prêts des propriétaires et les intérêts
Lorsque le créancier est propriétaire d'une société à capital fermé (fåmansföretag), les intérêts et autres conditions doivent être examinés sous l'angle fiscal. Les directives de l'administration fiscale suédoise pour les prêts des associés aux sociétés à capital fermé se basent sur des intérêts conformes au marché et sur une évaluation individuelle, tenant compte notamment du risque et du coût de financement externe.
Une créance du vendeur après une cession d'entreprise n'est pas nécessairement identique à un prêt d'actionnaire ordinaire en numéraire ; l'évaluation fiscale doit donc être faite sur la base de la structure réelle.
Injonction de payer et tribunal
La reconnaissance de dette est une preuve importante de la créance et de ses conditions, mais le document lui-même ne vaut pas jugement ou ordonnance. Si le débiteur ne paie pas, le créancier peut devoir demander une injonction de payer auprès de l'Office suédois d'exécution forcée (Kronofogden) ou engager une procédure devant un tribunal, selon la situation.
Résolution des litiges
L'ancien modèle utilisait l'arbitrage comme standard général. Cela a été supprimé. Pour une créance du vendeur classique, le tribunal civil suédois est une solution standard plus neutre, tandis que l'arbitrage peut être convenu séparément lorsque le montant de la dette et les besoins commerciaux des parties le justifient.
English reference incluse
Le pack contient également une version complète Simple Promissory Note – Business Transfer en anglais. La version anglaise est une version de référence et est expressément governed by Swedish law.
Formats de fichiers et livraison
Format : DOCX, PDF et ZIP.
Langue : Version principale suédoise + English reference.
Nombre de fichiers : 8.
Total : 12 pages dans les quatre documents.
Livraison : téléchargement numérique. Aucun produit physique n'est envoyé.
Questions fréquentes
Une reconnaissance de dette simple peut-elle être cédée sans l'accord du débiteur ?
Oui, par principe, une reconnaissance de dette simple peut être cédée. La situation juridique du débiteur est cependant protégée par des règles spécifiques, et l'information sur la cession est importante.
Une prescription de dix ans est-elle toujours garantie ?
Non. Dix ans est le délai de prescription général pour le type de créance commerciale auquel le modèle est principalement destiné, mais des règles et circonstances particulières peuvent influencer l'évaluation. L'interruption de la prescription doit également pouvoir être prouvée.
La reconnaissance de dette doit-elle être attestée par des témoins ?
Il n'existe aucune exigence générale de témoins pour ce type de reconnaissance de dette simple. Des témoins peuvent être utilisés si les parties souhaitent renforcer la preuve concernant la signature.
La reconnaissance de dette doit-elle porter intérêt ?
Non. Les parties peuvent choisir une dette sans intérêts ou convenir d'intérêts. Dans les relations entre propriétaires et société, le traitement fiscal doit également être vérifié.
Une clause de gage ou de cautionnement dans la reconnaissance de dette est-elle toujours suffisante ?
Non. Selon le type de sûreté, des documents séparés, des notifications, un enregistrement ou d'autres mesures peuvent être nécessaires.
Ce pack constitue une aide à la documentation générale selon le droit suédois et ne remplace pas un conseil juridique, fiscal ou comptable personnalisé.