Svenska Dokumentmallar
Déduction ROT refusée 2026/2027 – contester la refacturation, demander les pièces justificatives et le registre des preuves | Word/PDF/Excel
Déduction ROT refusée 2026/2027 – contester la refacturation, demander les pièces justificatives et le registre des preuves | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- Cinq modèles de travail suédois guide d'utilisation suédois English User Guide; Excel en suédois
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
L'artisan a-t-il envoyé une facture supplémentaire pour la déduction ROT après que l'administration fiscale a refusé le versement à l'entreprise ? Un refus ROT n'est pas automatiquement une décision juridique selon laquelle vous, en tant que particulier, êtes tenu de payer la demande de complément de l'entreprise. En même temps, un contrat, par exemple avec une clause ROT spécifique, peut impliquer que le client assume en réalité un certain risque. Ce pack de documents spécifique au problème vous aide à examiner le contrat, la décision de l'autorité, la cause du refus et les preuves avant de demander une réponse ou de présenter une objection fondée.
Pour qui ? Les particuliers et propriétaires suédois qui reçoivent une refacturation, un rappel ou une demande de paiement de la part de l'entreprise concernant la réduction d'impôt non obtenue par l'entreprise après des travaux éligibles à la déduction ROT. Le pack est une aide pratique de documentation et de communication, et non une garantie du droit à la déduction ou du droit de refuser de payer.
Livraison : 15 fichiers clients réels au format ZIP : cinq modèles de travail opérationnels suédois, un guide d'utilisation suédois et un guide d'utilisation en anglais – chacun disponible en format Word et en PDF correspondant avec recherche intégrée – ainsi qu'un registre Excel à neuf onglets. Tous les fichiers Word (7 DOCX) sont modifiables ; les sept versions PDF sont consultables/prêtes à imprimer mais ne sont pas des formulaires interactifs. Les modèles principaux et le fichier Excel sont en suédois ; seul le guide en anglais est rédigé en anglais. L'ouverture nécessite un logiciel compatible.
01 · Contenu du pack
Cinq documents de travail suédois : refus ROT/contrôle du contrat, demande de pièces justificatives du refus à l'artisan, lettre de contestation conditionnelle, demande de rectification à l'administration fiscale et protocole de litige/quittance finale. Un guide d'utilisation suédois et un guide d'utilisation en anglais, tous deux disponibles en format Word et PDF. Un registre Excel suédois distinct à neuf onglets. 7 DOCX + 7 PDF + 1 XLSX = 15 fichiers clients.
02 · Contenu des fichiers
Contrat initial et clause de risque ROT ; coût de la main-d'œuvre spécifié, matériaux, déplacements et TVA ; paiement effectif du client et année d'imposition ; demande de l'artisan ; décision de l'administration fiscale et motif du refus ; montant et date d'échéance de la refacturation ; objections fondées, identifiant des preuves, réponses, avoirs réels et confirmations de paiement. Excel calcule les statuts et une simple différence entre deux montants manuels – pas une dette légalement établie ni une déduction ROT approuvée.
Choisissez le bon produit pour votre situation
Vous avez reçu une refacturation après un refus ROT : utilisez ce pack spécialisé pour en déterminer la cause et rédiger une réponse réfléchie au client. Vous êtes artisan et devez créer une facture ROT : consultez notre modèle de facture ROT distinct. Vous souhaitez simplement contester une facture ordinaire : notre modèle général pour les consommateurs peut suffire. Ce pack comprend à la fois l'examen d'une décision ROT et un suivi concret de litige en droit civil.
Liste complète des fichiers
| Document | Ce qu'il fait réellement | Langue | Format |
|---|---|---|---|
| 01 · Refus ROT et contrôle du contrat | Distingue la décision de l'administration fiscale de la clause ROT du contrat, du motif du refus, du montant et de l'année d'imposition | Suédois | DOCX + PDF |
| 02 · Demande à l'artisan | Demande la véritable décision de l'administration fiscale, les pièces justificatives de la demande, le détail de la facture et le fondement contractuel | Suédois | DOCX + PDF |
| 03 · Contestation conditionnelle | Lettre de contestation fondée uniquement lorsqu'une objection contractuelle ou factuelle concrète existe | Suédois | DOCX + PDF |
| 04 · Administration fiscale – rectification par l'acheteur | Correction factuelle des données ROT sans imiter le recours formel du prestataire | Suédois | DOCX + PDF |
| 05 · Journal des litiges et quittance finale | Suivi des réponses de la partie adverse, d'un éventuel avoir, du paiement effectif et du règlement | Suédois | DOCX + PDF |
| 06 · Guide d'utilisation suédois | Démarche étape par étape, scénarios, règles ROT, sources d'erreurs et sources administratives | Suédois | DOCX + PDF |
| 07 · Guide d'utilisation en anglais | Instructions en anglais pour les modèles de documents suédois ; les modèles principaux ne sont pas traduits | Anglais | DOCX + PDF |
| 08 · Registre des litiges ROT | Neuf onglets Excel suédois, huit contrôles et calcul pur de la différence numérique | Suédois | XLSX |
Étape par étape : de la refacturation à la réponse documentée
- Identifier les décisions : S'agit-il du refus de l'artisan auprès de l'administration fiscale ou de la réduction d'impôt finale du client ? Demandez la véritable pièce de décision.
- Contrôler le contrat : Examinez la clause ROT et les conditions de prix, y compris la version effectivement applicable du formulaire de l'artisan si une telle convention a été convenue.
- Établir la cause : Les causes peuvent être un manque de marge d'imposition chez l'acheteur, des pièces justificatives erronées, des travaux non éligibles à la déduction ROT ou des lacunes dans la demande de l'entreprise. Ne devinez pas.
- Demander les pièces justificatives : Utilisez le document 02 pour obtenir la motivation de la décision, les lignes de facture et une copie de la partie contractuelle pertinente. Cela ne constitue pas automatiquement une contestation formelle.
- Contester uniquement sur une base concrète : Utilisez le document 03 pour la facture entièrement ou partiellement contestée et indiquez des motifs fondés ainsi que des preuves. Ne soumettez pas une contestation sommaire et non motivée.
- Compléter le dossier administratif en cas d'erreur : En tant qu'acheteur, vous pouvez soumettre des rectifications/informations réelles à l'administration fiscale ; le recours formel du prestataire est une procédure distincte.
- Documenter le résultat : Enregistrez la communication effective avec la partie adverse, la décision, les éventuels avoirs, le règlement et les paiements dans le document 05 et Excel.
Les conditions ROT 2026 – et pourquoi 2027 doit être contrôlé
L'administration fiscale indique pour 2026 une déduction ROT d'au plus 30 pour cent du coût de la main-d'œuvre approuvé, TVA incluse, avec un plafond ROT de 50 000 kr par personne et par an et un plafond commun de 75 000 kr pour ROT et RUT. Les matériaux, les déplacements et les autres coûts ne sont pas inclus. Les travaux doivent être réalisés et la part du client payée avant que le prestataire ne demande le versement. Le jour du paiement détermine à quelle année d'imposition la déduction appartient. Vérifiez toujours le délai et la règle de répartition applicables à votre dossier.
À l'aube de 2027, il existe des règles modifiées concernant la procédure de demande et de contrôle de l'entreprise, liées au travail législatif du Parlement. Elles ne doivent pas être interprétées comme modifiant automatiquement la responsabilité de paiement en droit civil du client. Le pack ne contient aucun algorithme établissant le droit à la réduction d'impôt pour 2027 ou une certaine marge d'imposition.
Pourquoi un refus ROT ne détermine pas à lui seul la refacturation
L'Agence suédoise de la consommation souligne que ROT suppose un accord entre le client et l'entreprise. Un contrat effectif peut contenir des conditions sur qui paie si l'administration fiscale refuse ou réclame le versement. Mais la cause de la perte, la signification des conditions contractuelles et un éventuel retard du prestataire peuvent jouer un rôle. Lisez donc également la loi sur les services aux consommateurs et les conseils de l'Agence suédoise de la consommation pour les services d'artisans si nécessaire.
L'administration fiscale se prononce sur la demande de versement de l'entreprise conformément, entre autres, à la loi (2009:194). Cela ne signifie pas que l'autorité tranche un litige en droit civil entre l'artisan et le commanditaire concernant la refacturation. Un acheteur peut soumettre des rectifications à l'administration fiscale, mais la demande, le réexamen et le recours du prestataire suivent des règles propres. Un litige peut devoir être examiné par l'ARN ou un tribunal selon l'affaire.
Registre Excel – neuf onglets et différence de montant testée
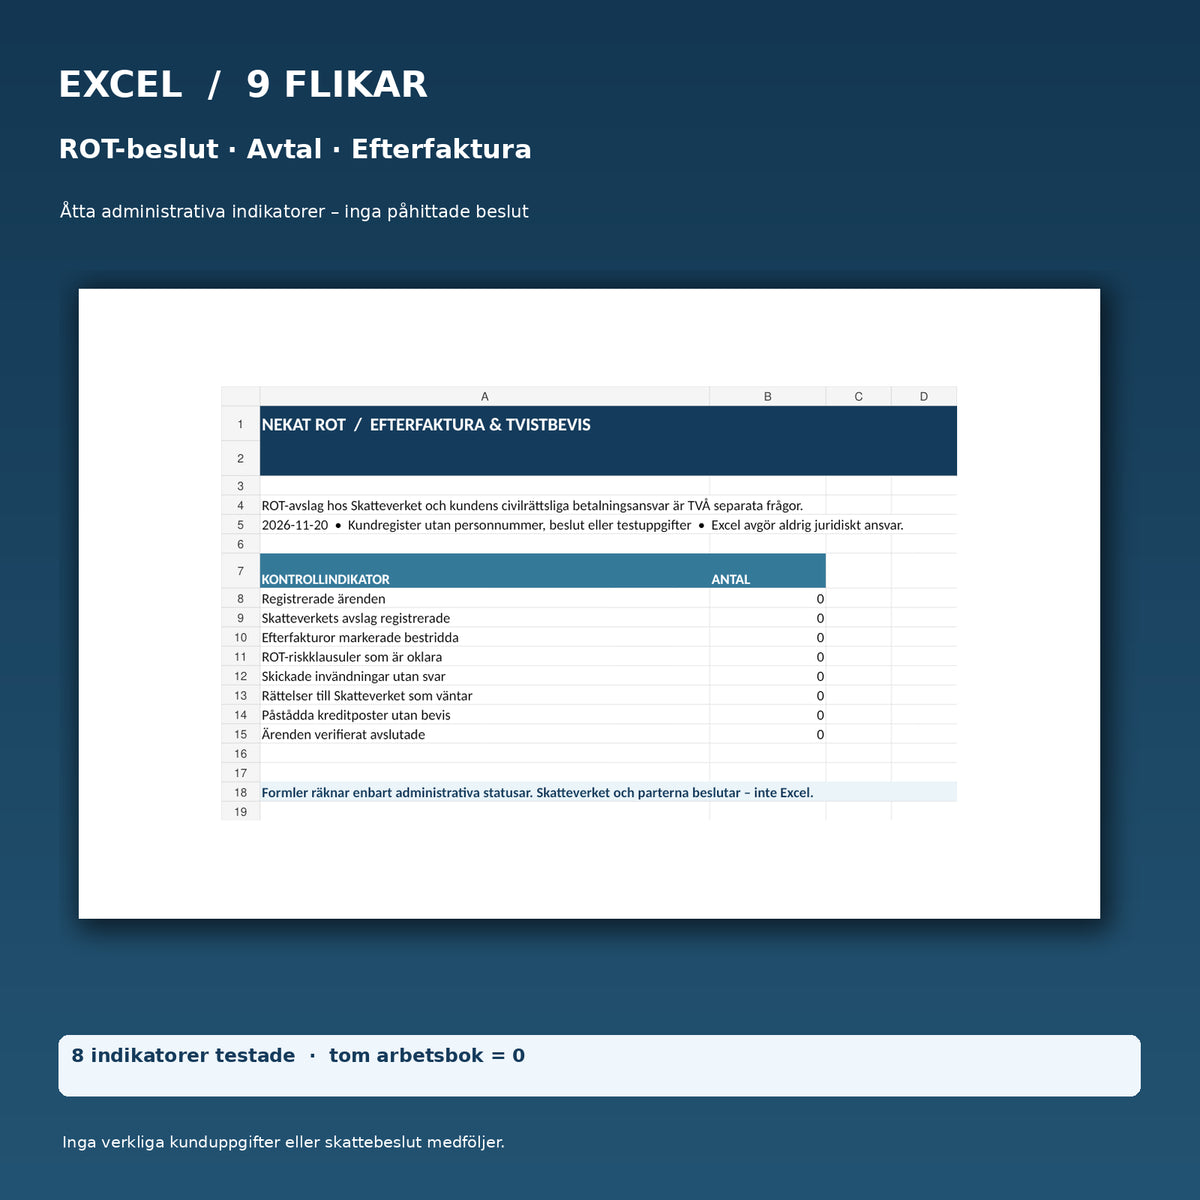
Le carnet de travail contient Aperçu, Dossiers, Contrats, Décisions ROT, Refacturations, Objections, Rectifications SKV, Paiement et Lisez-moi. Ses huit indicateurs comptent les dossiers, les refus SKV réellement enregistrés, les refacturations contestées, les clauses de risque peu claires, les objections envoyées sans réponse, les rectifications en attente, les crédits allégués sans preuve et les dossiers manuellement marqués comme vérifiés et clos.
Les huit indicateurs ont été testés avec des lignes fictives et ont affiché la valeur correcte 1. Après nettoyage, ils ont tous affiché 0. La formule de différence a été testée pour 100 moins 0 = 100 kr, 0 moins 0 = 0 kr ainsi que pour une donnée manquante (résultat vide). La différence est purement arithmétique et ne doit pas être appelée dette légalement établie. Il n'y a pas de personnes fictives, de décisions administratives ou de paiements fictifs dans la version client.
Questions fréquentes
L'artisan peut-il exiger le montant total ROT si l'administration fiscale dit non ?
Cela dépend de votre contrat, des circonstances réelles et de la raison pour laquelle la déduction a été refusée. Ce n'est pas automatiquement une demande valable ni automatiquement invalide. Le modèle vous aide à examiner cela par écrit.
Que se passe-t-il si l'artisan a lui-même soumis la demande trop tard ?
Examinez la négligence, la règle de délai et le contrat. Cela peut affecter qui doit supporter le coût mais ne donne pas automatiquement un résultat de litige déterminé. Demandez une copie de la demande effective et de la décision.
Puis-je contester la facture si l'entreprise ne montre pas la décision de l'administration fiscale ?
Demandez d'abord les pièces justificatives et le fondement contractuel. La contestation doit reposer sur une objection concrète à l'obligation de paiement alléguée. Le document 02 est spécialement destiné à une demande fondée de documents.
La déduction ROT s'applique-t-elle aux matériaux, aux frais de déplacement ou aux machines ?
Non. La déduction ROT concerne en principe le coût de la main-d'œuvre approuvé, TVA incluse. Vérifiez que la facture de l'entreprise distingue les coûts conformément aux directives de l'administration fiscale.
Est-ce moi ou l'artisan qui doit faire appel de la décision de l'administration fiscale ?
Cela dépend de la pièce de décision concernée. Le prestataire peut avoir le droit de demander un réexamen de ses propres décisions de versement ; en tant qu'acheteur, vous pouvez soumettre des compléments et des rectifications ainsi que gérer vos propres décisions fiscales par la procédure appropriée.
Puis-je exiger que l'artisan compense la déduction ROT perdue en raison d'un retard ?
Cela doit être évalué à partir du contrat, de ce qui a causé la perte et du droit de la consommation pertinent. L'Agence suédoise de la consommation a des directives spécifiques pour les cas où le retard de l'artisan affecte ROT.
Une lettre de contestation arrête-t-elle automatiquement le recouvrement ou l'autorité de recouvrement ?
Non. Il est important de répondre à temps même aux éventuelles demandes ultérieures et de documenter la contestation. En cas d'ordre de paiement effectif, une procédure particulière s'applique.
Excel calcule-t-il à quelle déduction ROT j'ai droit ?
Non. Excel contient des contrôles administratifs et une simple différence entre deux montants manuels, aucun calcul d'impôt.
Est-ce un formulaire officiel de l'administration fiscale ou un examen juridique prêt à l'emploi ?
Non. Le pack contient des documents de travail internes. Il ne peut pas remplacer les propres formulaires, décisions, conseils aux consommateurs ou conseils juridiques individuels de l'autorité.
Les fichiers PDF sont-ils remplissables et les modèles de travail suédois sont-ils disponibles en anglais ?
Le PDF est consultable/prêt à imprimer mais manque de champs interactifs. Les modèles de travail et Excel sont en suédois ; un guide d'utilisation en anglais distinct est inclus.
Produits associés
Pour la facturation de l'artisan lui-même : Facture ROT & déduction ROT 2026/2027. Pour le calcul de rénovation avant la facturation : Budget de rénovation & contrôle des coûts ROT. Pour une contestation générale de consommateur sans ROT : Contestation de facture – particulier. Si vous avez déjà reçu un ordre de paiement, il existe un pack Kronofogden distinct. Ce produit a le focus particulier lorsque ROT est refusé et qu'une refacturation doit être examinée.
Sources juridiques, statut d'examen et livraison
Version 1.0 · 20 novembre 2026. Sources juridiques : Administration fiscale – Acheteur ROT, Administration fiscale – Prestataire ROT, Agence suédoise de la consommation – Déduction ROT, Agence suédoise de la consommation – Engager des artisans, loi sur la procédure de réduction d'impôt pour les travaux domestiques et loi sur les services aux consommateurs. Contrôle interne des sources assisté par l'IA ; aucun examen juridique externe indépendant, examen par l'autorité, contestation effective, représentation en justice ou garantie. Le produit est d'abord créé en tant que BROUILLON sans canaux de publication. La connexion Digital Products et la commande de test sont effectuées séparément avant une éventuelle publication ultérieure.