Svenska Dokumentmallar
Swish au mauvais destinataire – nouvelle tentative de la banque, rappel et registre des preuves | Word/PDF/Excel
Swish au mauvais destinataire – nouvelle tentative de la banque, rappel et registre des preuves | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- Cinq modèles de travail suédois guide suédois et Guide de l'utilisateur en anglais ; Excel en suédois
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Avez-vous envoyé un virement Swish au mauvais numéro de téléphone et l’argent a été reçu par quelqu’un d’autre ? Un paiement Swish validé ne peut normalement pas être annulé immédiatement, mais la banque doit, conformément au chapitre 5, article 45 de la loi sur les services de paiement, prendre des mesures raisonnables pour tenter de récupérer l’argent lorsqu’un identifiant de destinataire erroné a été saisi. Si ces tentatives échouent, la banque doit, sur demande écrite, fournir toutes les informations disponibles nécessaires à une procédure judiciaire. Ce pack documentaire restreint vous aide à agir dans le bon ordre et à conserver les preuves.
À qui s’adresse ce produit ? Aux particuliers qui ont validé un paiement Swish mais qui ont par erreur choisi le mauvais destinataire ou saisi le mauvais numéro. Les petites entreprises peuvent également utiliser les documents comme aide administrative après un paiement au mauvais destinataire, mais l’évaluation juridique d’une éventuelle créance nécessite des éléments de fait précis. Ce produit n’est pas destiné aux prélèvements non autorisés, à l’usurpation d’un BankID ou à la fraude : dans ces cas, il faut contacter immédiatement la banque via sa procédure de sécurité/réclamation distincte.
Vous recevrez 15 fichiers : cinq modèles de travail suédois modifiables, un guide d’utilisation suédois et un guide d’utilisation en anglais ; les sept fichiers sont au format DOCX et accompagnés d’un PDF correspondant consultable par recherche, ainsi qu’un classeur Excel suédois (XLSX) comprenant neuf onglets. Les fichiers PDF peuvent être imprimés, mais ne sont pas remplissables de manière interactive. Des logiciels compatibles sont nécessaires. Tous les modèles de travail et le fichier Excel sont en suédois ; seul le guide d’utilisation en anglais est rédigé en anglais.
01 · Contenu du pack
Contrôle du paiement/du numéro, demande de nouvelle tentative à la banque, lettre de demande de remboursement conditionnelle au destinataire, demande écrite d’information conformément au chapitre 5, article 45, journal des preuves et des réclamations, guide d’utilisation suédois, guide d’utilisation en anglais et registre Excel suédois. 7 DOCX + 7 PDF + 1 XLSX = 15 fichiers clients.
02 · Contenu des fichiers
Champs pour l’identifiant de transaction et le montant réellement payé, la date, le numéro prévu et le numéro réel, l’identifiant de dossier de la banque, les mesures raisonnables de retour de fonds, les éventuelles contestations du destinataire du paiement, la demande écrite d’information en cas d’échec de la nouvelle tentative, les montants réellement remboursés et un dossier de preuves sécurisé. Le fichier Excel distingue les montants demandés, envoyés, reçus et vérifiés par la banque, sans en tirer automatiquement de conclusion juridique.
Voici ce qui est inclus, fichier par fichier
| Document | À quoi sert le document | Format |
|---|---|---|
| 01 · Contrôle et vérification du paiement | Numéro prévu, numéro réel, validation, identifiant de transaction et reçu bancaire | DOCX + PDF |
| 02 · Demande de nouvelle tentative à la banque | Message factuel demandant des mesures raisonnables conformément au chapitre 5, article 45 | DOCX + PDF |
| 03 · Demande de remboursement conditionnelle au destinataire | Lettre respectueuse contenant les informations vérifiées, sans menace ni liens d’identification | DOCX + PDF |
| 04 · Demande écrite d’information conformément au chapitre 5, article 45 | En cas d’échec de la nouvelle tentative raisonnable de la banque : demande des informations disponibles sur la procédure | DOCX + PDF |
| 05 · Journal des preuves et suivi de la créance civile | Réponse du destinataire, éventuelles contestations, paiements partiels et reçus réels | DOCX + PDF |
| 06 · Guide d’utilisation suédois | Ordre correct des étapes, aspects juridiques, sécurité, sources et scénarios pratiques | DOCX + PDF |
| 07 · English User Guide | Instructions en anglais pour les cinq modèles de travail suédois et le registre Excel suédois | DOCX + PDF |
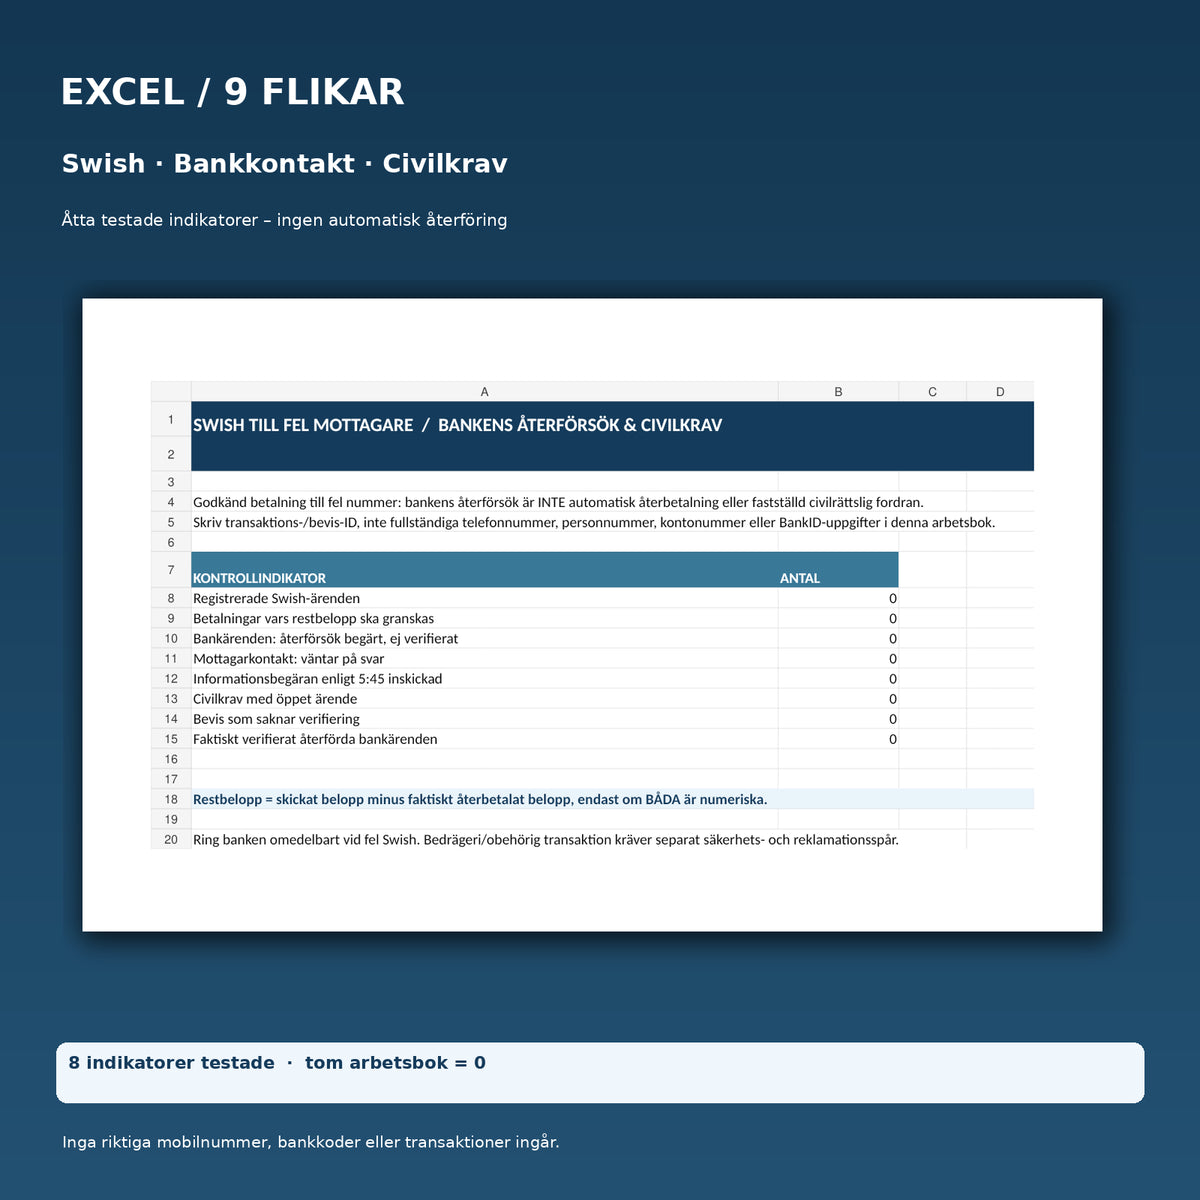
| 08 · Excel – registre des paiements/des opérations bancaires/des créances | Neuf onglets, huit indicateurs de statut et calcul testé de la différence du solde | XLSX |
Que faire si vous avez envoyé un virement Swish au mauvais numéro
- Vérifiez ce qui s’est passé. Avez-vous vous-même validé le paiement au mauvais numéro ou s’agit-il d’un paiement non autorisé ? Choisissez le bon suivi bancaire et conservez un reçu Swish/bancaire réel.
- Contactez immédiatement la banque. Demandez des mesures raisonnables de retour de fonds et le numéro de dossier de la banque. Un virement Swish correctement effectué vers le numéro que vous avez réellement saisi ne peut pas être automatiquement annulé.
- Documentez la réponse de la banque. Distinguez les cas où des mesures ont été demandées, où la banque a contacté la banque du destinataire, où les fonds ont été restitués et où les tentatives ont échoué.
- Envoyez un message de demande de remboursement factuel. Si vous disposez d’un moyen de contact sûr et légal avec le destinataire, vous pouvez demander le remboursement. Évitez les menaces, les dénonciations publiques, les liens non contrôlés et les demandes d’utilisation du BankID.
- En cas d’échec de la nouvelle tentative : demandez par écrit à la banque les informations disponibles dont vous avez besoin pour engager une procédure judiciaire, conformément au chapitre 5, article 45, quatrième alinéa.
- Examinez l’éventuelle contestation du destinataire. En cas de paiement par erreur, le principe civiliste condictio indebiti s’applique. Il existe une règle générale de restitution, mais aussi d’éventuelles exceptions en cas de bonne foi et d’enrichissement.
- Enregistrez le remboursement réel. Une promesse de vous renvoyer l’argent par Swish n’équivaut pas à une réception effective des fonds. En cas de litige persistant, une procédure civile spécifique peut s’avérer nécessaire.
Règle juridique importante : chapitre 5, article 45 de la loi sur les services de paiement
La loi (2010:751) sur les services de paiement stipule que si le payeur a fourni un code d’identification unique erroné, comme une mauvaise identification du destinataire, la banque est normalement considérée comme ayant correctement effectué le paiement au destinataire identifié et n’est pas tenue de répondre aux règles particulières relatives à la responsabilité d’exécution en raison de cette erreur. Toutefois, la loi prévoit deux voies de rétablissement importantes : la banque doit prendre des mesures raisonnables de retour de fonds et, si celles-ci échouent, fournir sur demande écrite les informations disponibles nécessaires à une procédure judiciaire. La banque peut, dans le cadre de la loi et du contrat, facturer ces mesures.
Le Bureau des consommateurs pour les questions bancaires et financières recommande de contacter immédiatement la banque si de l’argent a été envoyé par erreur à un mauvais destinataire, y compris en cas de virement Swish vers un mauvais numéro de téléphone. Le guide des paiements mobiles explique que les fonds sont transférés immédiatement et que, dans certains cas, la banque peut contacter le destinataire et lui demander de rembourser. Les documents ne peuvent pas contraindre la banque à annuler la transaction.
Le destinataire est-il tenu de rembourser ?
En principe, un paiement erroné peut être réclamé conformément au principe de condictio indebiti, mais l’évaluation dépend des circonstances réelles. Si le destinataire était de bonne foi et s’était légitimement considéré comme acquéreur du paiement, des exceptions peuvent parfois être envisagées. La jurisprudence de la Cour suprême, notamment NJA 1989 s. 224, traite des considérations applicables aux paiements erronés. Une lettre de réclamation ou un tableur ne détermine pas à lui seul l’obligation de paiement du destinataire.
Si une créance pécuniaire réelle subsiste, une ordonnance de paiement auprès de l’autorité de recouvrement (Kronofogden) peut, dans certains cas, être envisagée. Le destinataire peut contester la réclamation. Le pack ne contient ni formulaire officiel de demande auprès de Kronofogden, ni décision de justice, ni service de recouvrement.
Excel – neuf onglets et huit indicateurs de statut vérifiés
Le registre Excel comprend Aperçu, Dossiers, Paiements, Dossiers bancaires, Contact avec le destinataire, Demandes d’information, Créances civiles, Preuves et Lisez-moi. L’aperçu comptabilise les dossiers Swish enregistrés, les soldes restants à examiner, les nouvelles tentatives demandées sans résultat vérifié, les contacts avec les destinataires sans réponse, les demandes d’information envoyées, les créances civiles en cours, les preuves non confirmées et les retours de fonds vérifiés par la banque.
Huit indicateurs ont été testés avec des lignes de statut synthétiques : ils ont tous affiché la valeur attendue 1. Après nettoyage, ils ont tous affiché 0. Le registre des paiements calcule une différence simple lorsque les deux montants sont présents : 100 kr envoyés – 0 kr remboursés = 100 kr ; 0 – 0 = 0 ; un montant manquant donne un résultat de calcul vide. Il s’agit d’un calcul arithmétique, et non d’une créance civile juridiquement établie. Aucun véritable montant Swish, numéro ou transaction n’est inclus.
Foire aux questions
La banque peut-elle annuler un virement Swish que j’ai envoyé au mauvais numéro ?
Pas automatiquement. Un virement Swish validé est normalement transféré immédiatement, mais la banque a l’obligation légale de prendre des mesures raisonnables pour tenter de récupérer l’argent après une erreur d’identifiant.
Que dois-je faire en premier lieu ?
Contactez immédiatement votre propre banque, indiquez l’identifiant de transaction correct et demandez un numéro de dossier. S’il pourrait s’agir d’une fraude ou d’une transaction non autorisée, la procédure de sécurité distincte de la banque est nécessaire.
Ai-je le droit d’obtenir les données personnelles du destinataire ?
Si les tentatives raisonnables de la banque ont échoué, celle-ci doit, conformément au chapitre 5, article 45, fournir sur demande écrite toutes les informations disponibles nécessaires à une procédure judiciaire. Il ne s’agit pas d’un droit illimité aux autres données des clients.
Le destinataire est-il toujours tenu de vous rembourser par Swish ?
Non, le droit de réclamation dépend des circonstances réelles. En cas de paiement par erreur, la règle générale est la restitution, mais des exceptions civiles peuvent exister.
Puis-je m’adresser à Kronofogden ?
En cas de créance pécuniaire réelle échue, une ordonnance de paiement peut être envisagée. Le destinataire peut faire opposition, et le litige doit alors être traité conformément à une procédure judiciaire spécifique. Vérifiez l’identité de la partie adverse et le fondement de la réclamation.
Une demande de remboursement émise peut-elle être considérée comme un remboursement reçu ?
Non. Enregistrez séparément le remboursement réellement reçu et le reçu de la banque.
La fraude Swish est-elle la même chose qu’un mauvais numéro de téléphone ?
Non. Les paiements non justifiés ou non autorisés font l’objet de procédures de sécurité et de réclamation différentes. Ce pack est destiné aux paiements que l’expéditeur a réellement validés mais envoyés au mauvais numéro.
Excel ou Word envoie-t-il automatiquement une demande de retour de fonds ?
Non. Les documents sont des supports de travail autonomes et nécessitent que le client contacte lui-même la banque par un canal sécurisé.
Tous les documents sont-ils en anglais ?
Non. Cinq modèles de travail et le fichier Excel sont en suédois. English User Guide est un document d’instructions distinct rédigé en anglais.
S’agit-il d’un produit officiel de la banque ou de Swish ?
Non. Mallbutiken n’est ni Swish, ni une banque, ni Kronofogden, ni une autorité de surveillance. Aucun examen juridique externe ni aucun remboursement garanti n’est proposé.
Produits associés – évitez de faire le mauvais choix
S’agit-il d’un prélèvement automatique erroné ? Choisissez Prélèvement automatique – remboursement et annulation. Si le paiement était non autorisé en raison d’une usurpation d’identité, consultez Usurpation d’identité & achats non autorisés. Pour les paiements en euros des banques avec contrôle du destinataire en 2027, consultez VoP 2027. Ce produit se concentre exclusivement sur les paiements Swish suédois validés envoyés au mauvais destinataire.
Statut d’examen et sources
Version 1.0 · Vérification juridique des sources et des documents assistée par l’IA, 20 novembre 2026. Sources primaires : chapitre 5, article 45 de la loi sur les services de paiement, informations du Bureau des consommateurs sur les paiements par erreur, informations du Bureau des consommateurs sur les paiements mobiles, jurisprudence de la Cour suprême et informations de Kronofogden sur les ordonnances de paiement. Aucun examen juridique indépendant externe, aucune certification bancaire spécifique, aucune mesure bancaire réelle ni aucun remboursement automatique. Le pack de fichiers est une aide administrative et ne remplace pas un contact personnel avec la banque ni un conseil juridique qualifié en cas de litige.
Le produit est créé en tant que PROJET Shopify sans canaux de publication. Le lien des fichiers Digital Products et l’achat test doivent être effectués séparément avant toute publication éventuelle.