Svenska Dokumentmallar
Taxe de congestion – réexamen, laissez-passer et supplément | Word/PDF/Excel
Taxe de congestion – réexamen, laissez-passer et supplément | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- Cinq documents de travail suédois et un guide d’utilisation suédois au format DOCX/PDF ainsi qu’un guide d’utilisation séparé en anglais au format DOCX/PDF. Classeur Excel suédois avec 9 onglets. Aucune traduction anglaise des modèles de travail.
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Demandez la révision d’une taxe de congestion ou d’une majoration indue à l’aide de courriers suédois clairs, d’une annexe des passages et d’un registre Excel. Pour les particuliers et les entreprises qui doivent indiquer quelle décision ils contestent, pourquoi et avec quels éléments de preuve. Envoyez la demande de révision à l’administration fiscale ; les données de passage et certaines erreurs automatiques manifestes peuvent être vérifiées auprès de l’Agence des transports. Ce pack est une aide documentaire privée, et non un formulaire officiel ni une garantie d’obtenir gain de cause.
Informations clés : Le ZIP contient 7 fichiers DOCX modifiables, 7 PDF consultables et 1 classeur XLSX, soit 15 fichiers. Les PDF sont imprimables mais ne comportent pas de champs de saisie interactifs. Le guide en anglais n’est pas une traduction des modèles suédois.
01. Contenu du pack
Cinq documents suédois distincts : (1) demande de révision de la taxe de congestion, (2) demande de révision ou d’exonération d’une majoration, (3) annexe des passages et des décisions, (4) demande de données de passage et de vérification des erreurs, (5) recours contre une décision susceptible de recours. Guide d’utilisation suédois, guide d’utilisation en anglais distinct et registre Excel. Les sept documents textuels sont disponibles en formats DOCX et PDF : 15 fichiers au total.
02. Contenu des fichiers
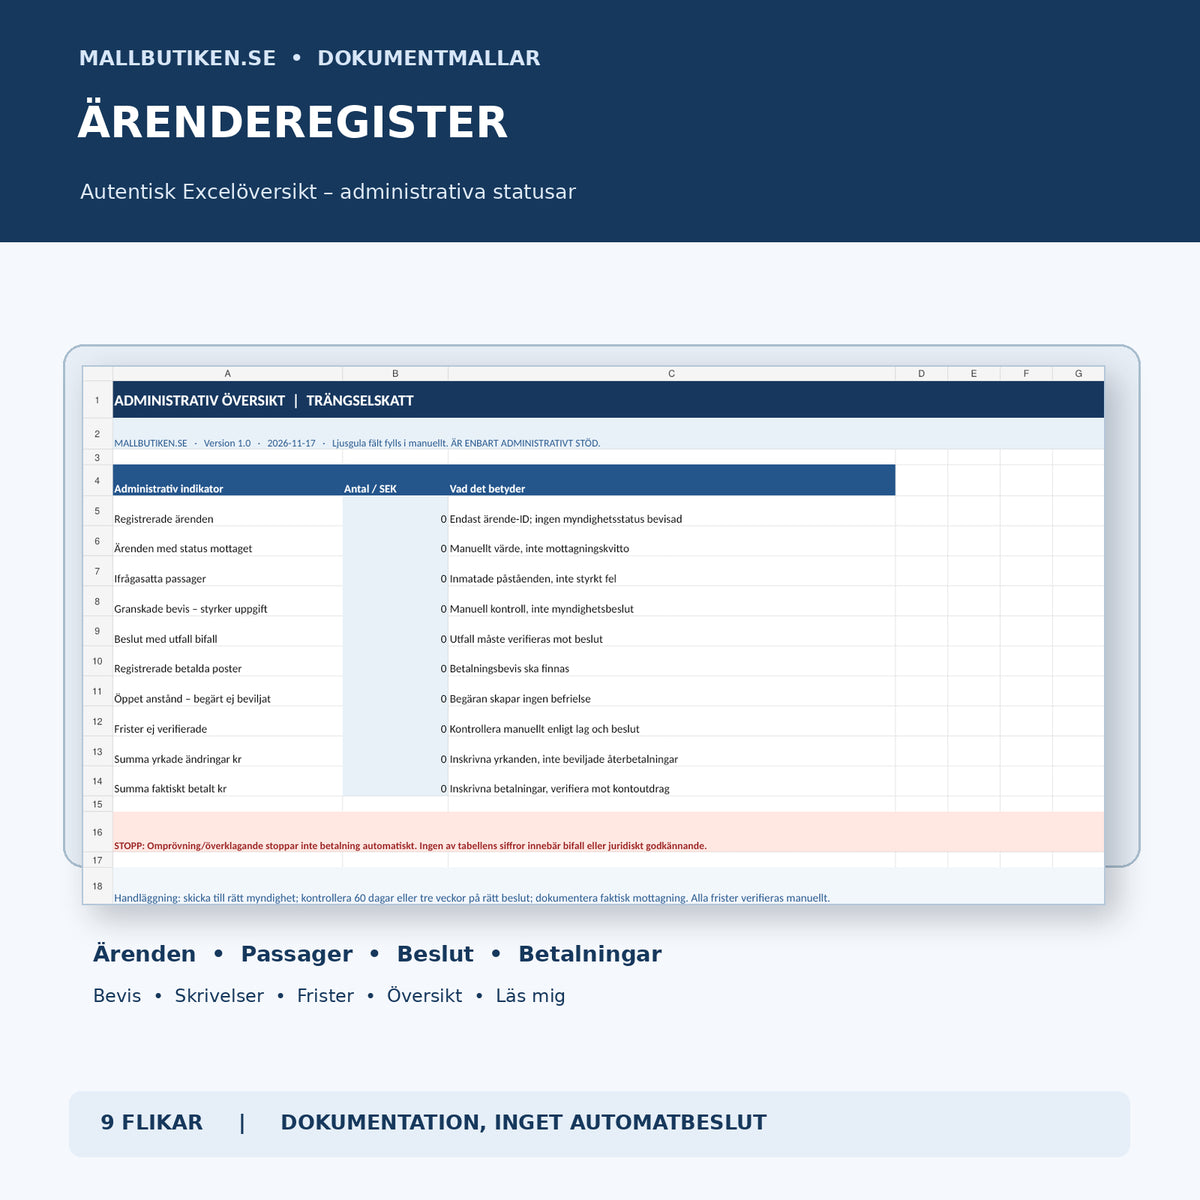
Champs pour l’identifiant et la date exacts de la décision, les informations d’immatriculation, les passages individuels, le motif précis de l’erreur, le montant réclamé, les éléments de preuve vérifiables, la preuve de réception, la gestion du paiement ou du report et le suivi distinct du recours. Le fichier Excel distingue les réclamations saisies manuellement, les montants réellement payés, les notifications, les statuts et les délais vérifiés.
À qui s’adresse ce modèle ?
Exemple 1 : un propriétaire de véhicule constate qu’un passage ne correspond pas à un trajet documenté et doit demander une révision tout en rassemblant les éléments nécessaires. Exemple 2 : une entreprise a reçu une majoration et souhaite distinguer sa contestation de la décision d’une éventuelle demande spécifique d’exonération. Ne pas utiliser ces documents pour contester une amende de stationnement, une majoration privée de stationnement, une taxe liée à une infraction ou aux infrastructures, ou l’impôt général sur les véhicules. L’administration fiscale propose également son propre formulaire gratuit.
Fichier par fichier – inventaire complet
| Document | Que faites-vous ? | Langue | Format |
|---|---|---|---|
| 01 Révision de la taxe de congestion | Identifiez la décision fiscale, demandez sa révision et citez les éléments de preuve | Suédois | DOCX/PDF |
| 02 Révision de la majoration | Distinguez la révision de la décision d’une éventuelle exonération | Suédois | DOCX/PDF |
| 03 Annexe des passages et des décisions | Documentez les passages, les montants, les informations et les identifiants de preuve contestés | Suédois | DOCX/PDF |
| 04 Données de passage/vérification des erreurs | Demandez des informations précises à l’Agence des transports ; séparément de la révision | Suédois | DOCX/PDF |
| 05 Recours contre une décision | Préparez un éventuel recours auprès de l’administration fiscale | Suédois | DOCX/PDF |
| 06 Guide d’utilisation | Choisissez l’autorité, vérifiez les délais et respectez la bonne procédure | Suédois | DOCX/PDF |
| 07 Guide d’utilisation en anglais | Instructions relatives aux formulaires suédois, et non à des formulaires opérationnels en anglais | Anglais | DOCX/PDF |
| 08 Registre Excel | Neuf onglets administratifs avec décisions saisies manuellement et compilation | Suédois | XLSX |
Le DOCX peut être modifié dans un logiciel de traitement de texte compatible. Le PDF est consultable et imprimable, mais ne comporte pas de champs de saisie interactifs. Le XLSX nécessite un logiciel de calcul compatible ; aucun calcul automatique des délais, aucune transmission ni aucun contact avec les autorités n’est inclus.
L’utilisation pratique d’Excel
Le classeur contient les onglets Aperçu, Dossiers, Passages, Décisions, Paiements, Preuves, Correspondances, Délais et À lire. Les tableaux filtrés, les listes déroulantes et les compteurs de statut administratif vous aident à visualiser, par exemple, un paiement non confirmé ou l’absence de preuve de réception. Par exemple, « report demandé » ne devient jamais automatiquement « report accordé ». Les délais légaux sont vérifiés manuellement par rapport à la décision concernée et à la législation en vigueur.
Démarche – de l’avis à la gestion documentée
- Vérifiez la décision que vous souhaitez contester, sa date, la période fiscale et l’éventuelle majoration.
- Demandez, si nécessaire, des données de passage détaillées à l’Agence des transports, mais n’attendez pas la réponse si le délai de révision risque d’expirer.
- Remplissez le document 01 ou 02 et complétez-le avec les données précises de passage et de preuve figurant dans le document 03.
- Vérifiez manuellement le destinataire et la date limite. Envoyez la demande de révision à l’administration fiscale et conservez une preuve de réception effective.
- Continuez à surveiller le paiement ou la date d’échéance ; examinez éventuellement le report séparément.
- Enregistrez la décision réelle de l’autorité. Si la décision est susceptible de recours et que vous souhaitez poursuivre, utilisez le document 05.
Règles juridiques et limites
La Loi (2004:629) sur la taxe de congestion prévoit notamment qui est redevable de l’impôt (art. 8 à 9), la rectification de certaines erreurs automatiques manifestes (art. 14 a), la révision (art. 15 a à 15 b), le report spécial et l’éventuelle exonération (art. 17 à 18), le recours (art. 19 à 20) et le maintien de l’obligation de paiement (art. 22). La règle générale pour la révision est de 60 jours à compter de la date de la décision concernée ; des règles particulières s’appliquent lorsqu’une décision antérieure a été rectifiée ou révisée d’office. Un recours doit normalement parvenir à l’administration fiscale dans les trois semaines suivant la notification de la décision susceptible de recours. Les délais et les exceptions nécessitent une vérification individuelle.
Important : la révision et le recours ne reportent pas automatiquement l’obligation de paiement (art. 22). L’exonération prévue à l’art. 18 est limitée aux cas où le prélèvement paraît manifestement déraisonnable ; l’absence de notification n’est généralement pas en soi un motif d’exonération. La page officielle de l’administration fiscale sur la révision peut être utilisée directement et gratuitement. Ce pack n’est ni une demande auprès d’une autorité, ni un conseil juridique individuel, ni une garantie d’obtenir gain de cause.
Comparer avec d’autres documents
Une amende de stationnement sur la voie publique doit être traitée selon une autre procédure. Une majoration privée de stationnement est également soumise à d’autres règles. Si vous souhaitez simplement tenir un registre des trajets et des éléments fiscaux, un carnet de route peut être plus pertinent.
Questions fréquentes
À qui dois-je envoyer une demande de révision de la taxe de congestion ?
À l’administration fiscale, par l’intermédiaire du formulaire officiel de l’autorité ou conformément à ses instructions actuelles relatives aux courriers. Une demande distincte adressée à l’Agence des transports concernant les informations de passage ne remplace pas la demande de révision.
De combien de temps dispose-je ?
La règle générale prévoit que la demande doit parvenir à l’administration fiscale au plus tard 60 jours après la décision concernée (art. 15 b). Vérifiez les points de départ particuliers et l’éventuelle rectification dans votre cas. Le fichier Excel n’indique aucune échéance juridique automatique.
Dois-je payer pendant que je conteste ?
La révision ne suspend pas automatiquement l’obligation de paiement conformément à l’art. 22. Vérifiez la date d’échéance en vigueur et l’éventuelle demande de report distincte.
Puis-je faire annuler une majoration ?
Une décision erronée peut faire l’objet d’une révision. Une exonération spéciale conformément à l’art. 18 exige que le prélèvement paraisse manifestement déraisonnable. Aucun droit général à l’exonération n’est garanti.
S’agit-il d’un formulaire de l’administration fiscale ou d’un recours prêt à l’emploi ?
Non. Il s’agit de modèles de documents privés modifiables qui doivent être adaptés à la décision et envoyés à l’autorité compétente. Le document 05 est uniquement destiné à un recours ultérieur contre une décision susceptible de recours.
Les documents sont-ils en anglais et le PDF peut-il être rempli numériquement ?
Les cinq modèles de documents et le guide suédois sont en suédois. Le guide d’utilisation en anglais fournit des instructions relatives aux documents suédois. Les fichiers PDF sont consultables et imprimables, mais ne comportent pas de champs de saisie interactifs.
Sources officielles, version et transparence
Texte de loi auprès du Parlement suédois • Administration fiscale – demander une révision • Agence des transports – données de passage et contact. Version du produit 1.0, examen des sources assisté par l’IA le 17 novembre 2026. Aucune révision par un juriste externe, aucune certification par une autorité ni aucune garantie de résultat.