Svenska Dokumentmallar
ائتمان المستهلك 2026 – معلومات SECCI المسبقة، وإثبات التسليم، وفحص السبعة أيام | Word/PDF/Excel
ائتمان المستهلك 2026 – معلومات SECCI المسبقة، وإثبات التسليم، وفحص السبعة أيام | Word/PDF/Excel
- صيغة الملفات
- DOCX, PDF, XLSX
- لغة المستندات
- 5 قوالب عمل سويدية + دليل مستخدم سويدي؛ دليل مستخدم إنجليزي منفصل؛ دفتر عمل إكسل سويدي.
- عدد الملفات
- 7
تنزيل رقمي. لا يتم إرسال أي منتج مادي.
فشل في تحميل توفر التنزيل
حول هذا القالب
تحقق من تقديم المعلومات التمهيدية الصحيحة قبل عقد الائتمان ومن إمكانية إثبات ذلك. لمقدمي الائتمان السويديين ووسطاء الائتمان المعنيين الذين يعملون بموجب قانون الائتمان الاستهلاكي الجديد (2026:1011). فحص متخصص لـ 27 نقطة معلومات SECCI، والإرسال في الوقت المناسب، واستخدام وسيط دائم مقروء، وتوفير معلومات محدثة عن حق العدول عندما ينطبق مبدأ السبعة أيام الخاص.
حقائق سريعة: قانون سويدي يدخل حيز التنفيذ في 20 نوفمبر 2026 · 5 مستندات عمل سويدية، ودليل سويدي واحد، ودليل مستخدم إنجليزي منفصل · 7 ملفات Word قابلة للتعديل (DOCX)، و7 ملفات PDF مقابلة قابلة للبحث والطباعة، وملف عمل Excel واحد (XLSX) بـ 9 أوراق عمل. إجمالي 15 ملفًا للعملاء، ولا تحتوي ملفات PDF على حقول نماذج تفاعلية.
01 · محتويات الحزمة
خمسة قوالب فحص سويدية، ودليل مستخدم سويدي، وتعليمات مستخدم إنجليزية منفصلة. جميع المستندات السبعة متوفرة بصيغتي DOCX وPDF المقابلة. بالإضافة إلى ذلك، يوجد سجل حسابات سويدي بـ 9 أوراق عمل وصيغ فحص مختبرة. 7 DOCX + 7 PDF + 1 XLSX = 15 ملفًا فعليًا – وليست 15 وثيقة قانونية مختلفة.
02 · محتويات الملفات
فحص الأدوار والاستثناءات ذات الصلة؛ مقارنة نقطة بنقطة لجميع 27 نقطة معلومات وفقًا للفصل 3، الفقرة 1؛ سجل الوسيط الدائم الفعلي الذي تم اختياره ووقت التسليم؛ معلومات محدثة عن حق العدول وفقًا للفصل 3، الفقرة 2 فقط عندما تستوفى الشروط؛ إثبات إصدار وتسليم المورد؛ وسجل الانحرافات والقرارات. يفصل Excel بين ما تم تنفيذه وتوثيقه والتحقق منه بشكل منفصل.
من يستفيد من حزمة SECCI؟
مثال 1 – مقدم الائتمان: تقوم شركة مالية بتغيير بيانات أسعارها الفردية قبل 20 نوفمبر ويجب عليها التحقق من أن المعلومات التمهيدية الموحدة الفعلية تتضمن سعر الفائدة والرسوم وخطة الدفع وإشعار حق العدول الصحيح لعرض محدد.
مثال 2 – الوسطاء والموردون: يحتاج وسيط الائتمان ومورد نظامه إلى إظهار أي نموذج تم إنشاؤه، وأي طرف قام بتسليمه، ومتى تمكن المستهلك فعليًا من قراءته، وما هي الفحوصات التي تم اتخاذها بعد اكتشاف نسخة غير صحيحة.
ليست الحزمة المناسبة: يجب على متجر Shopify عادي يستخدم خيارات فواتير خارجية/BNPL، والتي تحتاج في المقام الأول إلى اختبار نظام الدفع وشريك الائتمان، استخدام BNPL والفواتير في التجارة الإلكترونية بدلاً من ذلك. للإعلانات الائتمانية، يُستخدم إعلانات الائتمان 2026. هذه الحزمة ليست عقد الائتمان نفسه، ولا نموذج تقييم الائتمان، ولا نشرة الحقائق الموحدة للاتحاد الأوروبي لائتمان السكن، ولا نموذج SECCI رسميًا.
المحتوى الدقيق للملف
| الملف | الوظيفة | التنسيق |
|---|---|---|
| 01 – فحص الأدوار والصلاحية | مقدم الائتمان/الوسيط، نوع الائتمان، الاستثناءات، العقود الأقدم والمسؤولية | DOCX + PDF |
| 02 – SECCI: فحص الـ 27 نقطة | فحص جميع المعلومات المرقمة الـ 27 وفقًا للفصل 3، الفقرة 1 مقابل أصل SECCI الفعلي | DOCX + PDF |
| 03 – التوقيت والتسليم و7 أيام | وقت معقول، شكل دائم مقروء، سجل إرسال فعلي، ومعلومات حق العدول المشروطة | DOCX + PDF |
| 04 – أسئلة المورد وسلسلة الإثبات | مسائل المسؤولية، شهادة المورد، إصدارات النماذج وإثبات الاستلام | DOCX + PDF |
| 05 – الانحراف والتصحيح والموافقة/عدم الموافقة | الانحرافات، إعادة الفحص، القرار اليدوي، وإشارة التوقف | DOCX + PDF |
| 06 – دليل المستخدم السويدي | سير العمل السويدي، المصادر، الحدود، وأربعة سيناريوهات اختبار | DOCX + PDF |
| 07 – دليل المستخدم الإنجليزي | تعليمات إنجليزية لقوالب العمل السويدية، وليست ترجمة للوثائق الرئيسية | DOCX + PDF |
| 08 – سجل Excel بـ 9 أوراق عمل | منتجات الائتمان، نقاط SECCI، التسليم، حق العدول، الموردون، الانحراف والقرارات | XLSX |
جميع النماذج الرئيسية الخمسة باللغة السويدية. الملف الإنجليزي هو دليل مستخدم إنجليزي للقوالب السويدية، وليس ترجمات للوثائق الرئيسية.
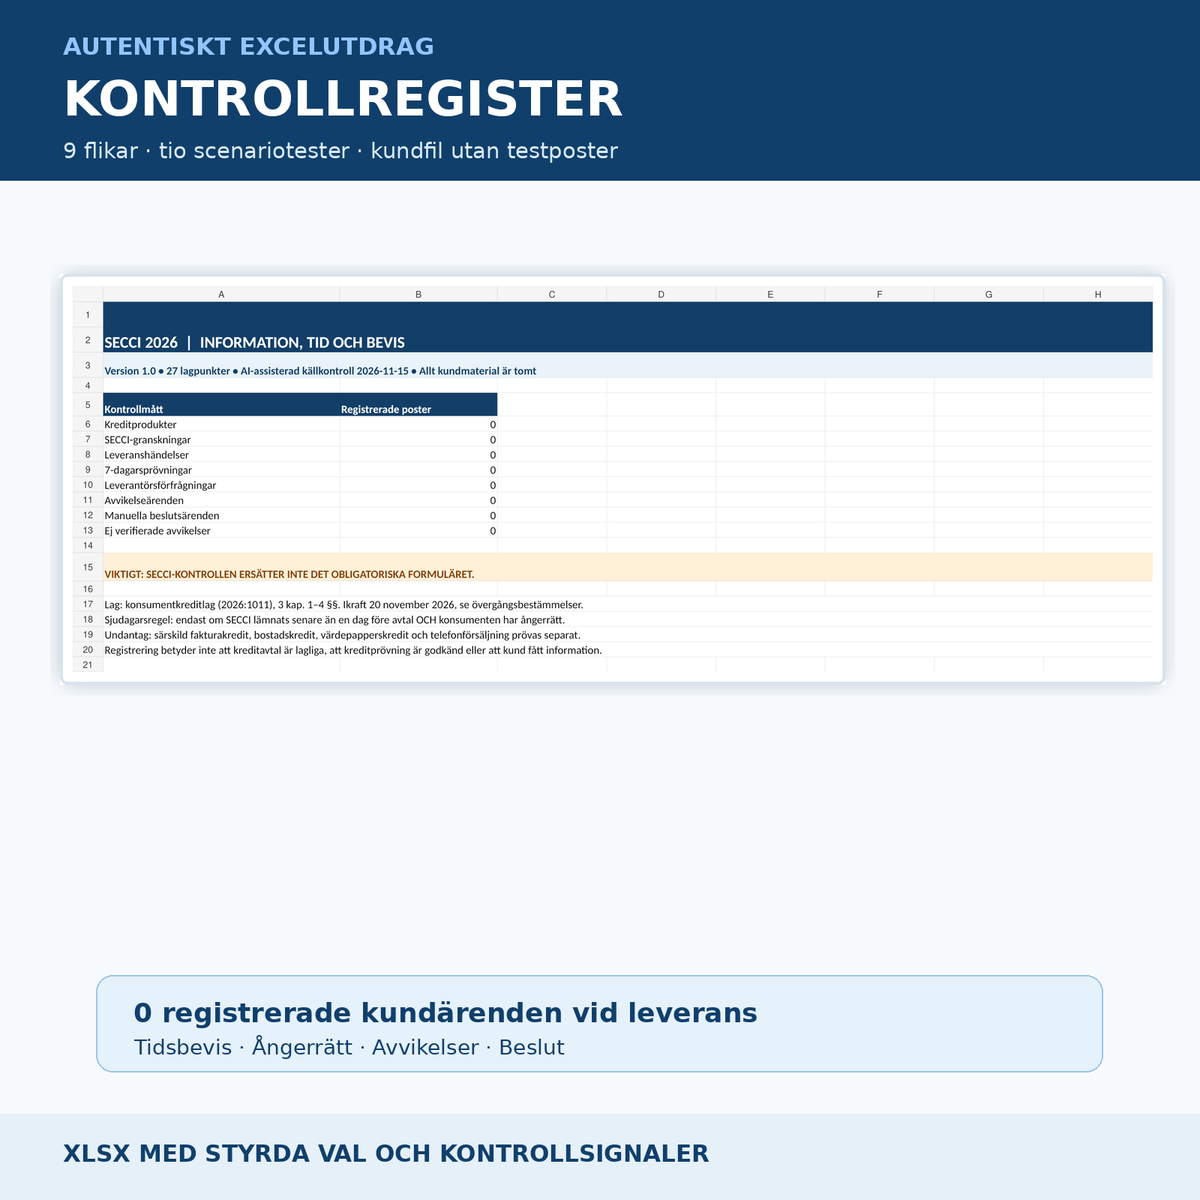
Excel – تسع أوراق عمل بإشارات فحص
أوراق العمل هي نظرة عامة، منتجات الائتمان، SECCI-27، سجل التسليم، حق العدول 7 أيام، الموردون، الانحرافات، القرارات، واقرأني. تحتوي النظرة العامة على ثمانية مؤشرات رئيسية إدارية. يكون سجل العملاء فارغًا عند التسليم – جميع المؤشرات الرئيسية تعرض 0. في SECCI-27، يتم تخصيص صف لكل منتج ائتمان فعلي ونقطة قانونية؛ لا يقوم أداة الفحص بتعبئة أي بيانات إلزامية للمستهلك تلقائيًا.
يميز منطق الحالة المختبرة، على سبيل المثال، بين: المعلومات المقدمة متأخرًا دون حق عدول، حق عدول غير واضح، معلومات محدثة مفقودة، معلومات أُرسلت بعد سبعة أيام، وانحرافًا تم تمييزه بـ "تم تنفيذه" ولكنه لا يزال يفتقر إلى إثبات تحقق مستقل. لا يحسب Excel سعر الفائدة الفعلي، ولا يحدد الأهلية القانونية، ولا يشهد أبدًا على الامتثال للقانون.
سير العمل
- حدد من هو مقدم الائتمان ووسيط الائتمان المعني، وقانون الائتمان، ووقت العقد.
- افحص الحدود: ائتمان الفواتير الخاص، ائتمان الأوراق المالية، ائتمان السكن، البيع عبر الهاتف، وقواعد الانتقال.
- احصل على النموذج القياسي الحقيقي المخصص للمستهلك "معلومات الائتمان الاستهلاكي الأوروبية الموحدة".
- راجع نقاط المعلومات الـ 27 للقانون مقابل كل نسخة محددة من النموذج.
- وثّق متى وبأي شكل مقروء ودائم حصل المستهلك فعليًا على المعلومات.
- إذا تم تقديم المعلومات في وقت لاحق من يوم واحد قبل العقد: افحص ما إذا كان للمستهلك حق العدول؛ وإذا كان الأمر كذلك، يلزم توفير معلومات محدثة عن حق العدول وكيفية استخدامه خلال سبعة أيام من العقد.
- تابع الانحرافات والتحقق اليدوي المختص بشكل منفصل. خزّن فقط معرف هوية الحالة المستعار في ملف العمل.
المتطلبات القانونية والقيود الهامة
قانون جديد: قانون الائتمان الاستهلاكي (2026:1011) يدخل حيز التنفيذ في 20 نوفمبر 2026 مع قواعد انتقال خاصة لعقود الائتمان الأقدم.
المعلومات التمهيدية: يحتوي الفصل 3، الفقرة 1 على 27 نقطة معلومات مرقمة. وفقًا للفصل 3، الفقرة 3، يجب تقديم المعلومات وفقًا لنموذج معلومات الائتمان الاستهلاكي الأوروبية الموحدة. ويجب أن تكون واضحة ومفهومة وأن تكون جميع المعلومات بارزة بالتساوي. وفقًا للفصل 3، الفقرة 4، يجب أن يتمكن المستهلك من اختيار شكل دائم ومقروء متاح.
المعلومات المتأخرة: وفقًا للفصل 3، الفقرة 2، يجب تقديم المعلومات في وقت معقول قبل العقد. عندما يتم تقديمها في وقت لاحق من يوم واحد قبل العقد، يجب أن يحصل المستهلك الذي لديه حق عدول خلال سبعة أيام بعد إبرام العقد على معلومات محدثة عن حق العدول وفقًا للفصل 3، الفقرة 1، الفقرة الأولى، النقطة 10، وكذلك كيفية ممارسته. هذا ليس شرطًا عامًا بسبعة أيام لجميع الائتمانات.
قواعد خاصة: بالنسبة لائتمان السكن، قد تنطبق قواعد الفصل 8 ونشرة الحقائق الموحدة الأخرى للاتحاد الأوروبي. في بعض حالات البيع عبر الهاتف، توجد قواعد خاصة في الفصل 3، الفقرة 5. يتطلب ائتمان الفواتير الخاص فحصًا مقابل التعريف الخاص والاستثناءات في القانون. لا يحل إقرار المورد أو الفحص الداخلي محل المسؤولية القانونية عن منتج الائتمان الفعلي.
الأسئلة والأجوبة
هل نموذج SECCI نفسه الذي يجب تقديمه للمستهلك مشمول؟
لا. تحتوي المنتج على قوالب فحص وإثبات داخلية للنموذج القياسي الإلزامي الفعلي. احصل على التنسيق الرسمي الصحيح لعقد الائتمان وقم بتعبئته.
هل يجب علي دائمًا إرسال معلومات محدثة عن حق العدول خلال سبعة أيام؟
لا. تفترض القاعدة الخاصة في الفصل 3، الفقرة 2 أن المعلومات تم تقديمها في وقت لاحق من يوم واحد قبل العقد وأن للمستهلك حق العدول. يجب تقييم حق العدول الفعلي بشكل منفصل.
هل تنطبق المستندات أيضًا على قروض السكن؟
ليس كسير عمل رئيسي جاهز. يحتاج ائتمان السكن إلى فحص خاص وفقًا للفصل 8 ونشرة الحقائق الموحدة الأخرى للاتحاد الأوروبي عادةً.
هل يمكن لـ Excel إثبات أن المستهلك قد حصل على SECCI؟
لا. يسجل ملف العمل مراجع لسجلات التسليم الفعلية وإثباتات الأرشيف التي يجب التحقق منها في النظام المسؤول.
هل يمكنني إدخال رقم الهوية الشخصية واستعلام الائتمان؟
لا يُنصح بذلك. استخدم معرفات مرجعية داخلية مستعارة وقم بمعالجة البيانات الشخصية في أنظمة آمنة ومحكومة بالصلاحيات.
هل جميع الوثائق باللغتين السويدية والإنجليزية؟
خمسة قوالب فحص وExcel باللغة السويدية. يتضمن دليلًا سويديًا ودليل مستخدم إنجليزي منفصل. الوثائق الرئيسية ليست مترجمة إلى الإنجليزية.
هل يمكنني تعديل ملفات PDF؟
ملفات PDF قائمة على النصوص وقابلة للطباعة دون حقول تفاعلية. استخدم ملفات Word للتعديل.
المصادر القانونية، التواريخ والجودة
المصدر القانوني الأساسي: SFS 2026:1011، وخاصة الفصل 1، والفصل 3، الفقرات 1–5، والفصل 8، وأحكام الانتقال. مكمل: إرشادات وكالة المستهلك السويدية للأنشطة المعنية؛ التوجيه (EU) 2023/2225. إصدار المنتج 1.0 · فحص المصادر بمساعدة الذكاء الاصطناعي في 15 نوفمبر 2026. لم يتم إجراء مراجعة قانونية خارجية مستقلة، أو شهادة من الجهات الحكومية، أو ضمان للامتثال القانوني.