
Likviditetsbudget 2026/2027 – så gör du en kassaflödesprognos månad för månad
Planera kassaflödet med rätt betalningsdatum. Guiden visar ett räkneexempel, ett stresscenario och hur reskontra och kreditpolicy hör ihop med prognosen.

En likviditetsbudget visar om företagets pengar räcker till kommande betalningar. Gör prognosen utifrån när pengar väntas komma in och betalas ut. Beräkna utgående likviditet som ingående likvida medel plus inbetalningar minus utbetalningar. För över saldot till nästa period.
Här får du en arbetsgång, ett räkneexempel och en kontrollista för företagets kassaflödesprognos. Börja månad för månad och komplettera med tätare perioder om kassan är pressad eller betalningarna varierar kraftigt.

Det viktigaste i korthet
- Vinst är inte samma sak som pengar på banken.
- Kund- och leverantörsfakturor ska placeras efter förväntad betalning, inte automatiskt efter fakturadatum.
- Moms, skatter, investeringar och amorteringar påverkar betalningsflödet.
- Gör ett alternativt scenario och följ upp vilka antaganden som ändrats.
Resultatbudget eller likviditetsbudget?
| Fråga | Resultatbudget | Likviditetsbudget |
|---|---|---|
| Vad följs? | Intäkter och kostnader | In- och utbetalningar |
| Kund betalar nästa månad | Intäkten bedöms enligt redovisningsprinciperna | Pengarna läggs i förväntad betalningsperiod |
| Amortering | Är normalt inte en kostnad | Är en utbetalning |
| Investering | Kostnaden kan fördelas genom avskrivning | Utbetalningen läggs när den ska göras |
Läs guiden om resultatbudget och resultatprognos för lönsamhetsuppföljningen. Verksamt.se rekommenderar att likviditetsbudgeten görs parallellt och visar varför ett bra årsresultat inte garanterar att pengarna räcker varje månad.
Vilka betalningar ska ingå?
Börja med det faktiska saldot för disponibla likvida medel. Skilj egna pengar från en kredit som kan behöva nyttjas; visa finansieringen separat så att kreditberoendet blir synligt.
| Del | Exempel | Kontroll |
|---|---|---|
| Inbetalningar | Kundbetalningar, lån, tillskott och återbetalningar | Vilket datum och hur säkert är beloppet? |
| Leverantörer | Öppna fakturor, planerade inköp och krediter | Är delbetalningar och krediter medräknade? |
| Personal | Löner och tillhörande betalningar | Ligger utbetalningar och avgifter i rätt period? |
| Skatt och moms | Betalningar till eller från skattekontot | Kontrollera företagets faktiska datum och redovisningsperioder. |
| Finansiering och investeringar | Ränta, amortering, utrustning och finansieringsutbetalning | Undvik dubbelräkning och ogrundade antaganden om nytt lån. |
Så gör du prognosen steg för steg
- Välj startdatum och perioder. Dokumentera när saldot hämtades. Om prognosen är månadsvis ska ingående saldo avse början av första månaden.
- Samla öppna kundposter. Bedöm när varje större kundbetalning faktiskt väntas komma. Markera osäkerhet i stället för att anta att allt betalas i tid.
- Samla leverantörsfakturor. Hämta öppna belopp från reskontran och lägg till väntade inköp som ännu inte fakturerats.
- Lägg in övriga betalningar. Ta med personal, skatt, moms, hyra, finansiering och investeringar på rätt tidpunkt.
- Beräkna saldot. Använd ingående likviditet plus inbetalningar minus utbetalningar. För över utgående saldo till nästa period.
- Bestäm åtgärdsnivå. En intern miniminivå gör det lättare att agera innan saldot blir negativt. Nivån ska anpassas till risker och betalningsmönster.
- Skapa ett stresscenario. Pröva försenade kundbetalningar, lägre försäljning eller en oväntad utbetalning.
- Jämför med utfall. Uppdatera prognosen och förklara större skillnader. Spara tidigare versioner så att förändrade antaganden går att följa.
Exempel: ett positivt månadsflöde kan ändå ge problem
| Post | Oktober | November |
|---|---|---|
| Ingående likviditet | 30 000 | 45 000 |
| Inbetalningar | 120 000 | 110 000 |
| Utbetalningar | 105 000 | 125 000 |
| Utgående likviditet | 45 000 | 30 000 |
Om 40 000 kronor av oktoberbetalningarna i stället kommer i november blir oktobers utgående saldo 5 000 kronor. November börjar då med 5 000 och får 150 000 i inbetalningar; dess utgående saldo är fortfarande 30 000. Tvåmånaderssumman är oförändrad, men oktoberbufferten är mycket mindre.
Kontrollera också betalningar inom månaden
Även ett positivt saldo vid månadsslut kan dölja ett underskott före en stor kundbetalning. Om löner och leverantörer ska betalas tidigare, komplettera med veckor eller en lista över faktiska datum.
Hur kopplar du reskontra och kreditpolicy till kassaflödet?
Leverantörsreskontran ger en konkret lista över kommande utbetalningar. Läs hur du stämmer av delbetalningar och kreditnotor innan beloppen läggs i prognosen. Annars kan samma faktura bli medräknad både som originalbelopp och som kvarvarande skuld.
Kundernas betalningsvillkor och betalningsförmåga påverkar inbetalningarna. Följ upp sena poster och använd en kreditpolicy för B2B när kreditbesluten behöver bli konsekventa. Prognosen behöver spegla verkliga antaganden även när avtalet anger ett tidigare datum.
Checklista före ett investerings- eller inköpsbeslut
- Prognosen är uppdaterad med faktiska öppna poster.
- Större kundbetalningar har bedömts individuellt.
- Moms, skatter och personalbetalningar är inkluderade.
- Investeringens betalningsplan och finansiering är tydliga.
- Stresscenariot visar när bufferten blir för liten.
- Någon ansvarar för beslut och uppföljning.
Vanliga misstag
- Att använda fakturadatum som betalningsdatum för alla poster.
- Att glömma amorteringar eftersom de inte är resultatkostnader.
- Att lägga in ett möjligt lån som om finansieringen redan var beslutad.
- Att dubbelräkna moms genom att blanda belopp med och utan moms.
- Att bara titta på månadsslut när betalningar inom månaden är kritiska.
- Att göra en prognos utan att följa upp utfallet.
Vanliga frågor om likviditetsbudget
Ska moms vara med?
Ja, prognosen ska spegla faktiska betalningar. Kund- och leverantörsbetalningar och flöden till eller från skattekontot behöver hanteras konsekvent, utan dubbelräkning.
Hur lång prognos behövs?
Tolv månader kan ge en användbar planeringshorisont. Vid osäkerhet eller svag kassa behöver den ofta kompletteras med tätare uppföljning för den närmaste tiden.
Vad betyder ett negativt saldo?
Det visar ett beräknat finansieringsbehov i scenariot. Kontrollera antagandena och planera åtgärder innan betalningarna förfaller. Ett negativt prognossaldo är inte i sig en komplett juridisk bedömning av insolvens eller kapitalbrist.
Är likviditetsbrist samma sak som kapitalbrist?
Nej. Likviditet handlar om betalningsförmåga och betalningstidpunkter. Eget kapital är en annan bedömning. Vid misstänkt kapitalbrist behöver styrelsen även kontrollera reglerna om kontrollbalansräkning.
Arbeta i en färdig kassaflödesmodell
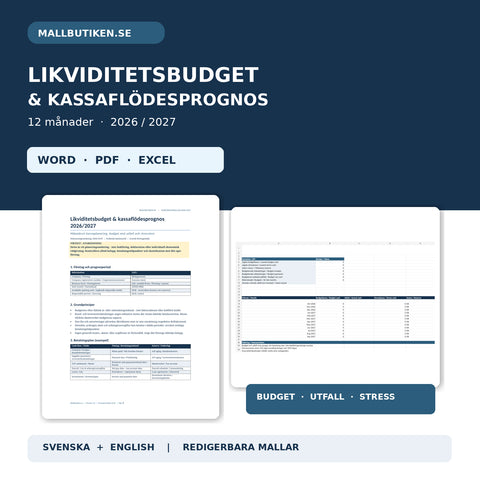
Likviditetsbudget & Kassaflödesprognos ger ett underlag för betalningsplanering och uppföljning. Komplettera vid behov med Leverantörsreskontra & Betalningsbevakning för de öppna fakturorna.
Rullande 13-veckors likviditetsprognos – upptäck underskott i tid
En månadsbudget kan visa ett positivt saldo vid månadsslut men ändå dölja att pengar saknas inför löneutbetalning eller skattebetalning mitt i månaden. Komplettera vid behov med en rullande prognos för de närmaste 13 veckorna: varje vecka förs utgående kassasaldo över som nästa veckas ingående saldo. Flytta fram prognosen en vecka när nya faktiska betalningar har registrerats.
Exempel i kronor: Vecka 1 börjar med 40 000 kr, får 10 000 kr in och betalar 35 000 kr ut. Utgående saldo blir 15 000 kr. Vecka 2 får 25 000 kr in och betalar 35 000 kr ut, vilket ger 5 000 kr kvar. Om inbetalningen på 25 000 kr i stället försenas till vecka 3 blir saldot i vecka 2 minus 20 000 kr. Underskottet uppstår även om senare månadsbetalningar skulle återställa månadsslutet.
Utgå från faktisk bankbehållning, kund- och leverantörsreskontra, moms, skatt, löner, amortering och beslutade investeringar. Dela inkommande belopp i bekräftade, sannolika och osäkra. Markera kreditutrymme separat från egna pengar och gör ett stresstest med förskjutna kundinbetalningar. Se Verksamts modell för likviditetsbudget.
När faktisk bankbehållning och bokförda kassakonton inte stämmer måste differensen utredas innan den används som prognosens startpunkt. Läs guiden om bankavstämning och konto 1930. En 13-veckorshorisont är ett praktiskt planeringsval, inte en generell lagstadgad tidsfrist. Följ upp saldon och antaganden minst så ofta som företagets risk och betalningsmönster kräver.
Relaterade guider
- Ekonomistyrning – nav för budget och uppföljning
- Resultatbudget och helårsprognos
- När krävs en kontrollbalansräkning?
- Ekonomi- och redovisningsmallar
Källor
Senast uppdaterad: . Allmän ekonomisk information. Exemplen är förenklade och ersätter inte individuell redovisnings-, skatte- eller finansieringsrådgivning.
Dokumentmallar i artikeln

Fördjupa dig i ämnet
 Guider för företag – avtal, HR, AI & compliance
Resultatbudget 2026/2027 – så följer du budget, utfall och resultatprognos
Så gör du en resultatbudget och följer upp den mot utfall och helårsprognos. Guide till intäkter, kostnader, marginaler, periodisering och vanliga ...
 Guider för företag – avtal, HR, AI & compliance
Leverantörsreskontra – avstämning, delbetalningar och kreditnotor
Så följer du leverantörsfakturor, kopplar delbetalningar och kreditnotor och stämmer av öppna skulder mot bokföringen.
 Guider för företag – avtal, HR, AI & compliance
Kreditpolicy för företag – kreditprövning, kreditlimit och B2B-fakturor
Så upprättar du kreditpolicy för B2B-kunder. Guide till kreditprövning, kreditlimit, betalningsvillkor, GDPR och kundkreditregister.


