Svenska Dokumentmallar
Balance de comprobación – Excel/PDF en inglés + referencia en sueco + guía
Balance de comprobación – Excel/PDF en inglés + referencia en sueco + guía
- Formato de archivo
- XLSX, PDF, DOCX
- Idioma del documento
- Inglés Sueco
- Número de archivos
- 8
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
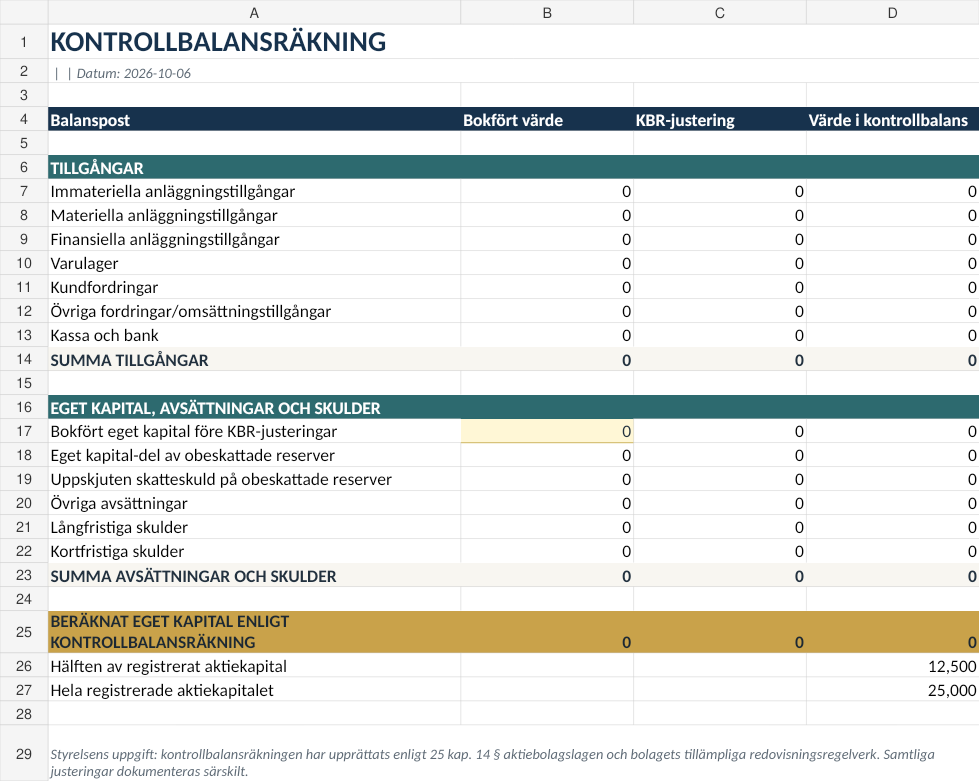
Balance de control: plantilla de Excel en inglés basada en la legislación sueca para sociedades limitadas suecas que necesiten evaluar un déficit de capital conforme al Capítulo 25 de la Ley de Sociedades Sueca. El paquete incluye un libro de Excel automatizado en inglés, un libro de referencia en sueco, versiones en PDF imprimibles y guías de usuario detalladas en ambos idiomas.
Información general sobre el balance de control según el derecho sueco
Esta plantilla es una ayuda general para preparar la documentación de un balance de control de una sociedad anónima sueca. El órgano de administración sigue siendo responsable de evaluar posibles pérdidas de capital y cumplir las normas aplicables. No sustituye una evaluación individual ni el asesoramiento profesional.
¿Qué incluye?
| Balance de control en inglés – Excel | Libro de trabajo automatizado con entradas, ajustes, pruebas de capital, comprobaciones y firmas del consejo. |
| PDF imprimible en inglés | Impresión estática para documentación y cumplimentación manual. |
| Excel + PDF de referencia en sueco | Versiones de referencia en sueco para consejos, contables y asesores. |
| Guías de usuario en inglés + sueco | Guías detalladas en Word/PDF que cubren el proceso legal, los ajustes de valoración y los errores comunes. |
Un balance de control no es una prueba de insolvencia
El detonante legal se refiere al déficit de capital. El consejo debe preparar inmediatamente un balance de control cuando haya motivos para suponer que el patrimonio neto, calculado conforme al Capítulo 25, sección 14, es inferior a la mitad del capital social registrado, o cuando se cumpla el requisito legal de ejecución específico. La insolvencia y la incapacidad de pago de deudas son cuestiones legales independientes.
Umbrales legales automatizados
El libro de Excel calcula y muestra:
- el patrimonio neto según el balance de control,
- la mitad del capital social registrado,
- el capital social registrado completo,
- una advertencia sobre el estado del capital,
- orientación para la fecha de la segunda reunión de control cuando se introduce la fecha de la primera reunión,
- recordatorios sobre el estado del auditor.
La mitad del capital social frente al capital social completo
Si el balance de control muestra un patrimonio neto inferior a la mitad del capital social registrado, el consejo debe convocar lo antes posible una primera reunión de control para considerar la liquidación. Si la primera reunión de control no demuestra que se ha restablecido el capital social registrado completo y no se acuerda la liquidación, generalmente debe celebrarse una segunda reunión de control en un plazo de ocho meses. Por lo tanto, no basta con restablecer simplemente la empresa al umbral de la mitad del capital antes de la segunda reunión.
Diseñado para ajustes según el Capítulo 25, sección 14
El libro de trabajo separa los valores contables ordinarios de los ajustes del balance de control y proporciona campos de documentación específicos. Es compatible con:
- ajustes de valor de activos permitidos cuando estén respaldados por principios de contabilidad generalmente aceptados,
- valor neto de venta cuando se cumplan las condiciones legales,
- reducciones permitidas de provisiones o pasivos,
- documentación separada de cada ajuste,
- división de reservas no gravadas en un componente de patrimonio neto y un pasivo por impuestos diferidos.
Reservas no gravadas y cálculo de impuestos
El libro de trabajo divide automáticamente las reservas no gravadas utilizando una entrada de tasa impositiva. Por defecto es el 20,6 %, la tasa actual del impuesto sobre sociedades en Suecia, pero el dato es editable porque el efecto fiscal real siempre debe verificarse para la empresa y la partida específica del balance.
K2 y K3
La BFN establece que una empresa pequeña puede utilizar K3 en lugar de K2 al preparar un balance de control. Una empresa más grande no puede utilizar K2, y los marcos K2 y K3 no deben mezclarse en el mismo balance de control. Por ello, el libro de trabajo incluye una selección clara del marco K2/K3 y la guía del usuario explica la distinción.
Firmas del auditor y del consejo
Si la empresa tiene un auditor, este revisa el balance de control. El balance de control en sí debe ser firmado por el consejo. El libro de trabajo incluye un campo para el estado del auditor y una hoja separada para la firma del consejo.
Riesgo de responsabilidad personal
El incumplimiento del procedimiento legal del balance de control puede derivar en responsabilidad personal de pago por las obligaciones de la empresa contraídas durante el período de incumplimiento. Por lo tanto, el paquete hace hincapié en las fechas, la documentación, el proceso del consejo y la distinción entre la primera y la segunda reunión de control.
Estructura del libro de trabajo
- START (Inicio) – detalles de la empresa, capital social, fecha, K2/K3, estado del auditor y tasa impositiva.
- ADJUSTMENTS (Ajustes) – valores contables ordinarios, ajustes permitidos según KBR y documentación de respaldo.
- CONTROL BALANCE (Balance de control) – cálculos automatizados de balance y capital.
- CHECKS (Comprobaciones) – advertencias basadas en fórmulas y comprobaciones de plausibilidad.
- SIGNATURES (Firmas) – página dedicada a la firma del consejo.
Inglés + sueco en un solo paquete
El libro de trabajo en inglés es la versión principal de este producto. El libro de trabajo en sueco se incluye como referencia para consejos, contables, auditores y asesores suecos. Esta es una plantilla en inglés regida por la legislación sueca, no una plantilla de balance de una legislación extranjera.
¿La empresa tiene auditor? Consulte el paquete en sueco con flujo de trabajo para auditor →
Alcance importante
El paquete está diseñado para sociedades limitadas suecas no financieras ordinarias. Las entidades financieras y las empresas sujetas a normas contables o de capital específicas del sector pueden requerir otro tratamiento. Las revalorizaciones de activos, reclamaciones en disputa, efectos fiscales complejos, estructuras de grupo o la incertidumbre sobre la responsabilidad personal deben ser revisadas por un contable, auditor o abogado cualificado.
Formatos de archivo y entrega
Formatos: XLSX, PDF, DOCX y ZIP.
Idiomas: Inglés y sueco.
Número de archivos: 8.
Entrega: descarga digital. No se envía ningún producto físico.
Preguntas frecuentes
¿Cuándo se debe preparar un balance de control?
Inmediatamente cuando el consejo tenga motivos para suponer que el patrimonio neto, calculado bajo las normas legales del balance de control, es inferior a la mitad del capital social registrado, o cuando se cumpla el detonante legal específico de la Ley.
¿Es el balance de control una prueba de insolvencia?
No. El déficit de capital y la insolvencia son cuestiones legales diferentes.
¿Debe revisarlo un auditor?
Si la empresa tiene un auditor, este revisa el balance de control. El libro de trabajo también puede ser utilizado por empresas sin auditor, pero el estado real del auditor de la empresa debe ser verificado.
¿Se debe restablecer la mitad del capital social en un plazo de ocho meses?
No. Si el proceso continúa hasta una segunda reunión de control, el nivel de restauración relevante es el capital social registrado completo, no solo la mitad.
¿Se pueden mezclar K2 y K3?
No. La orientación de la BFN indica que los marcos no deben mezclarse en el mismo balance de control.
Este paquete es una ayuda para el cálculo y la documentación conforme a la legislación sueca y no sustituye el asesoramiento contable, de auditoría o legal individual.
¿Balance de control en inglés o plantilla KBR en sueco?
Este producto es un balance de control (kontrollbalansräkning) en inglés conforme a la legislación societaria sueca. Está destinado a ser una plantilla de trabajo para sociedades limitadas suecas y no debe confundirse con un libro de trabajo de flujo de caja o control financiero rutinario para una cooperativa de vivienda (BRF).
Para una plantilla de trabajo ordinaria en sueco, elija kontrollbalansräkning utan vald revisor si su empresa no tiene un auditor designado, o kontrollbalansräkning med revisor si se ha designado un auditor. Un auditor designado debe revisar el balance de control; el consejo sigue siendo responsable del proceso.
Lea la guía de cálculo con ejemplos de umbrales de capital (en sueco) y las preguntas sobre el proceso legal. Consulte la orientación oficial de Bolagsverket.
Guía del procedimiento de balance de control
Consulte nuestra guía paso a paso en sueco sobre la preparación del balance de control y las juntas de control. Este paquete en inglés se rige por la ley sueca; si existe auditor designado deberá revisarlo, mientras el consejo conserva su responsabilidad. Guía del procedimiento de balance de control (en sueco).