
Changement de propriétaire dans une société anonyme en 2026 – registre des actions, bénéficiaire effectif et déclarations

Le changement de propriétaire dans une société anonyme (aktiebolag) ne signifie pas automatiquement que l'acheteur a finalisé toutes les démarches administratives une fois le contrat de cession d'actions signé et le prix payé. Après la prise de possession, la société doit vérifier le registre des actionnaires, évaluer si le bénéficiaire effectif a changé et, pour les sociétés à nombre restreint d'actionnaires (fåmansföretag), déclarer les nouvelles informations sur les associés à l'administration fiscale suédoise (Skatteverket). Si le conseil d'administration, les signataires autorisés ou l'adresse changent, des dossiers séparés auprès de l'Office suédois d'enregistrement des entreprises (Bolagsverket) peuvent également être nécessaires. Les étapes à suivre dépendent de la structure de propriété, du type d'actions, des statuts de la société et des conditions de la transaction.
Révision juridique : 19 octobre 2026 sur la base de la loi sur les sociétés anonymes (2005:551), de la loi (2017:631) sur l'enregistrement des bénéficiaires effectifs ainsi que des conseils officiels du Bolagsverket et du Skatteverket. L'article concerne principalement les sociétés anonymes privées qui ne sont pas des sociétés cotées (avstämningsbolag) ; d'autres procédures peuvent s'appliquer aux sociétés cotées, aux sociétés boursières et aux transactions spécifiques.
- Registre des actionnaires : le conseil d'administration est responsable du registre et doit normalement enregistrer immédiatement tout acquéreur ayant prouvé son acquisition (chapitre 5, article 9 de la loi sur les sociétés anonymes). Des règles spécifiques s'appliquent notamment en cas de droit de préemption (hembud).
- Bénéficiaire effectif : la société doit déterminer si la propriété ultime ou le contrôle a changé et, lorsque les conditions enregistrées sont modifiées, le déclarer sans délai (chapitre 2, articles 1 et 3 de la loi 2017:631).
- Skatteverket : les modifications dans la répartition des associés des sociétés à nombre restreint d'actionnaires (fåmansföretag) doivent être déclarées au Skatteverket ; ce n'est pas le même registre que celui des actionnaires ou des bénéficiaires effectifs.
- Conseil d'administration et signature sociale : si les nouveaux propriétaires procèdent également à des changements parmi les représentants enregistrés, ces modifications doivent faire l'objet de décisions sociales et de dossiers d'enregistrement spécifiques.
Que faire après une cession d'actions ?
La première chose est de déterminer si et quand l'acquisition est effectivement finalisée conformément au contrat. La signature et la prise de possession peuvent avoir lieu à des dates différentes. Le paiement de l'acheteur, l'exécution par le vendeur, les titres d'actions (le cas échéant) et les dispositions statutaires peuvent être importants. Il s'agit d'une question différente de celle des déclarations à effectuer ultérieurement.
Si vous avez besoin d'assistance avant la réalisation de la transaction, lisez ce que doit contenir le contrat de cession d'actions et la check-list pour la due diligence. Cet article se concentre sur les mesures à prendre après le changement de propriétaire plutôt que sur le prix, les garanties et les négociations.
| Quoi ? | Qui est responsable ? | Quand et où ? |
|---|---|---|
| Vérifier les réserves et l'exécution | Les parties et, si nécessaire, le conseil d'administration | Selon les statuts et le contrat de cession |
| Mettre à jour le registre des actionnaires | Le conseil d'administration ou son mandataire | Normalement dès que l'acquisition est prouvée ; tenir compte des règles de préemption (hembud) |
| Enquêter sur le changement de bénéficiaire effectif | La personne morale | En cas de changement de contrôle ; déclarer au Bolagsverket sans délai si les données enregistrées changent |
| Modifier les données des associés dans une fåmansföretag | La société à nombre restreint d'actionnaires | Déclarer la modification au Skatteverket selon ses procédures |
| Changer le conseil d'administration, la signature sociale et les adresses | Organes sociaux compétents/représentants | Décision et déclaration séparées là où les informations ont changé |
| Déclarer la vente d'actions | Vendeur/associé concerné | Selon les règles fiscales applicables et la déclaration annuelle |
Vérifier le droit de préemption, le droit de préférence et l'agrément avant l'enregistrement final
Le principe de base énoncé au chapitre 4, article 7 de la loi sur les sociétés anonymes est que les actions sont librement cessibles, mais les statuts peuvent contenir des clauses particulières. Une clause d'agrément signifie qu'un consentement doit être sollicité avant une certaine cession, une clause de droit de préemption peut donner à quelqu'un le droit d'acheter l'action avant la cession, tandis qu'une clause de rachat (hembud) confère un droit de rachat après l'acquisition.
Il est particulièrement important de ne pas enregistrer un acquéreur trop tôt lorsque l'action est soumise à un droit de rachat (hembud). Conformément au chapitre 4, article 35, l'acquéreur d'une action soumise à hembud ne peut être inscrit au registre des actionnaires tant qu'il n'est pas établi que le droit de rachat n'est pas exercé. En même temps, cette disposition réglemente la manière dont certains droits des actionnaires peuvent être exercés pendant la période de rachat.
Lisez notre guide séparé sur les clauses d'hembud, de droit de préemption et d'agrément avant d'utiliser une check-list standardisée de changement de propriétaire. Il peut également y avoir des conditions contractuelles dans un pacte d'actionnaires qui doivent être gérées entre les parties.
Comment mettre à jour le registre des actionnaires après un changement de propriétaire ?
Conformément au chapitre 5, article 1, une société anonyme doit tenir un registre des actionnaires. Pour une société ordinaire qui n'est pas une société cotée (avstämningsbolag), le conseil d'administration ou la personne mandatée doit inscrire immédiatement celui qui a prouvé son acquisition d'actions, conformément au chapitre 5, article 9, une fois les conditions remplies. Il peut s'agir de présenter un contrat de cession conforme et, lorsqu'il existe des titres d'actions, les documents et la chaîne de cession requis.
Le conseil d'administration n'est pas seulement responsable d'une synthèse des parts de propriété, mais des informations qui doivent figurer dans le registre légal des actionnaires. Notez les bonnes actions, le type d'actions, l'identité et les informations de modification pertinentes. Le Bolagsverket n'enregistre pas les actionnaires ordinaires et ne se substitue pas à la responsabilité du conseil d'administration pour le registre lui-même.
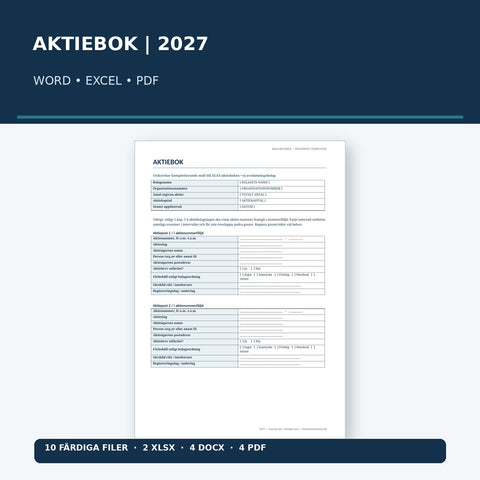
Approfondissement : registre des actionnaires – exigences juridiques, contenu et mise à jour. Pour l'enregistrement pratique, un modèle de registre des actionnaires (Excel, Word et PDF) peut être utilisé comme support, mais il doit être maintenu correctement et à jour.
Changer le bénéficiaire effectif – qu'en est-il après une vente d'actions ?
Le terme bénéficiaire effectif n'est pas synonyme de chaque actionnaire. Il s'agit d'une personne physique qui, en dernier ressort, possède ou contrôle la société conformément à la loi (2017:631). Le contrôle peut naître, par exemple, de la détention de plus de 25 % des voix, du droit de nommer ou de révoquer plus de la moitié du conseil d'administration ou d'autres formes de contrôle spécifiquement définies. Le pourcentage d'actions d'un actionnaire ne doit donc pas nécessairement être identique au contrôle sur les votes.
Conformément au chapitre 2, article 1, les personnes morales concernées doivent détenir et mettre à jour des informations fiables et normalement documenter la manière dont le bénéficiaire effectif a été évalué. Lorsqu'une situation déclarée change, la société doit, conformément au chapitre 2, article 3, déclarer le changement pour enregistrement sans délai après en avoir pris connaissance.
Délai important : Le délai de quatre semaines mentionné dans le même article s'applique à certaines situations lors d'un nouvel enregistrement. Il ne doit pas être utilisé par erreur comme un délai général de quatre semaines pour chaque changement de propriétaire. C'est ici la disposition concernant la déclaration sans délai qui doit être évaluée.
Même si aucune nouvelle personne n'atteint un niveau de contrôle pertinent, la société doit vérifier si les informations précédemment enregistrées et les formes de contrôle sont toujours exactes. Il peut également exister des exceptions au champ d'application de la loi sur l'enregistrement, notamment pour les sociétés anonymes dont les actions sont négociées sur certains marchés réglementés et leurs filiales concernées.
Quand les modifications des données des associés doivent-elles être déclarées au Skatteverket ?
Le Skatteverket indique qu'une fåmansföretag doit déclarer les changements de conditions de propriété, par exemple lorsqu'un nouvel associé est ajouté. La personne enregistrée comme signataire peut utiliser le service en ligne Ändra uppgift om delägare i fåmansaktiebolag (Modifier les informations sur les associés dans une fåmansföretag) via Verksamt.se. Une alternative est le formulaire SKV 4639.
Il s'agit d'une information spécifique destinée au Skatteverket, et non d'un enregistrement de toutes les actions auprès du Bolagsverket. L'objectif est notamment que le Skatteverket dispose d'informations correctes sur les personnes susceptibles de devoir déclarer en tant qu'associés dans une fåmansföretag. Vérifiez la forme juridique réelle et le statut de fåmansföretag – l'obligation ne doit pas être automatiquement attribuée à toutes les sociétés anonymes.
Le K10 et l'impôt sont-ils affectés par la vente d'actions ?
Oui, la vente d'actions qualifiées dans une fåmansföretag peut avoir des conséquences fiscales pour le vendeur. Selon les informations du Skatteverket sur le K10, l'associé peut devoir déclarer des dividendes ou une plus-value sur l'annexe K10. À partir de l'année d'imposition 2026, de nouvelles règles fiscales s'appliquent pour de nombreux associés détenant des parts qualifiées, avec une déclaration en 2027. Cela peut affecter le calcul du montant limite et de la plus-value.
Il n'est donc pas possible d'indiquer un taux d'imposition général pour chaque cession d'actions sur la base de cette check-list. La durée de détention du vendeur, la qualification des parts, le prix d'acquisition, les réserves de dividendes économisées et les règles en vigueur doivent être évalués dans chaque cas concret. Voir l'aperçu du Skatteverket sur les fåmansföretag et les changements de 2026.
Le conseil d'administration, la signature sociale et les données bancaires doivent-ils être modifiés ?
Un changement d'actionnaire ne signifie pas en soi que le conseil d'administration est automatiquement remplacé. Cependant, lors de l'achat de l'intégralité d'une société ou d'une participation majoritaire, les nouveaux propriétaires décident souvent d'un nouveau conseil d'administration, d'une nouvelle signature sociale ou d'une nouvelle adresse postale dans les formes requises. Dans ce cas, les décisions doivent être documentées, les exigences légales applicables respectées et les informations enregistrées modifiées auprès du Bolagsverket lorsque nécessaire.
Le Bolagsverket indique que les changements de conseil d'administration et d'adresse postale sont souvent d'actualité lorsque toutes les actions ou une majorité des voix changent de propriétaire. Il est important de distinguer la vente d'actions des décisions séparées des organes de la société. Un nouvel actionnaire ne devient pas administrateur ou signataire autorisé simplement en achetant des actions.
En tant que mesures pratiques de suivi, il peut être judicieux de revoir les autorisations bancaires, les supports de signature sociale, les comptes d'administrateurs, les assurances, les règles d'attestation internes et les personnes de contact. Ce sont des points de contrôle guidés par les besoins et les contrats – et non une déclaration légale unique s'appliquant identiquement à chaque changement de propriétaire.
Quels documents faut-il conserver après la cession ?
Les documents suivants remplissent différentes fonctions. Certaines informations doivent être documentées conformément à la loi, tandis que d'autres sont des supports de transaction recommandés :
| Document | Que prouve-t-il ? | Commentaire |
|---|---|---|
| Contrat de cession d'actions | Quelles actions, parties et conditions concernent la transaction | Le contenu du contrat est adapté à la transaction réelle |
| Bordereau de règlement et preuve de paiement | Paiement, prix et lot d'actions | Support pratique de transaction et fiscal ; les formalités dépendent de l'affaire |
| Protocole de prise de possession / liste de clôture | Que les conditions et livraisons ont été effectuées | Recommandé pour les cessions plus importantes |
| Registre des actionnaires et support pour l'inscription | Actionnaires et actions selon la loi sur les sociétés | Registre légal et enregistrement correct |
| Enquête et déclaration sur le bénéficiaire effectif | Structure de propriété/contrôle et éventuels changements de données | Loi 2017:631 ; les anciennes documentations doivent parfois être conservées au moins 5 ans |
| Modification des associés au Skatteverket | Que les données des associés de la fåmansföretag ont été mises à jour | Service en ligne du Skatteverket ou SKV 4639 |
| Procès-verbal d'assemblée et dossiers d'enregistrement | Éventuelles décisions sur de nouveaux représentants | Nécessaire lorsque de tels changements sont effectués |
Les durées de conservation diffèrent. Conformément au chapitre 2, article 1 de la loi sur l'enregistrement des bénéficiaires effectifs, la documentation sur les anciennes conditions modifiées doit être conservée pendant au moins cinq ans. Cela ne signifie pas que tous les documents de transaction ont une durée de conservation légale de cinq ans.
Quand les différents contrôles doivent-ils être effectués ?
Un ordre pratique utile consiste d'abord à clarifier la prise de possession contractuelle et les restrictions de cession, puis à gérer le registre des actionnaires et les registres de propriété pertinents, et enfin à assurer le suivi de la gouvernance, de la banque et des déclarations. Les délais légaux prévalent cependant toujours sur cet ordre de travail.
- Immédiatement : enregistrement dans le registre des actionnaires lorsque les conditions de la loi sont remplies (avec notamment des exceptions pour hembud).
- Sans délai : déclaration du changement de bénéficiaire effectif lorsque les données enregistrées ont été modifiées.
- Déclaration fiscale et autres affaires : évaluées selon les règles fiscales et d'enregistrement respectives, sans le même délai standard que pour le registre des actionnaires.
Exemple : 60 % des actions sont cédées dans une société anonyme privée
Une société anonyme privée possède 1 000 actions avec la même valeur de vote. Un associé vend 600 actions à un nouvel acheteur. Les parties conviennent de la prise de possession et du paiement et vérifient que les statuts n'empêchent pas la cession prévue. Une fois l'acquisition prouvée, le conseil d'administration veille à ce que le registre des actionnaires soit mis à jour avec le lot d'actions et l'acquéreur corrects.
Comme l'acheteur dans l'exemple obtient 60 % des voix, la société doit déterminer s'il est le nouveau bénéficiaire effectif et si les informations précédentes doivent être modifiées auprès du Bolagsverket. S'il s'agit d'une fåmansföretag, elle doit également mettre à jour les données des associés auprès du Skatteverket. Si les propriétaires décident de nommer un nouveau conseil d'administration, cela est géré par une décision valide et un enregistrement séparés.
Pour le vendeur, le prix de cession et le statut fiscal des actions sont importants pour la déclaration. L'exemple suppose une égalité de droits de vote et fait abstraction, par exemple, de la propriété indirecte, du contrôle spécifique convenu et des clauses statutaires ; ces facteurs peuvent changer l'évaluation.
Erreurs courantes lors d'un changement de propriétaire dans une société anonyme
- Croire que le Bolagsverket tient le registre des actionnaires. Il ne le fait normalement pas ; le conseil d'administration est responsable dans les sociétés anonymes ordinaires.
- Enregistrer avant la fin du droit de rachat (hembud). Un acquéreur soumis à une obligation de rachat ne peut être inscrit tant qu'il n'est pas établi que le droit de rachat n'est pas utilisé.
- Confondre propriétaire et bénéficiaire effectif. Le contrôle des votes et d'autres possibilités de contrôle doivent être évalués, et pas seulement le pourcentage d'actions.
- Croire que le délai de quatre semaines s'applique toujours aux changements de propriétaire. Le changement de bénéficiaire effectif doit normalement être déclaré sans délai conformément au chapitre 2, article 3.
- Oublier le Skatteverket. Les fåmansföretag doivent déclarer les modifications dans la répartition des associés.
- Traiter automatiquement les nouveaux propriétaires comme administrateurs. Les mandats d'administrateur et le droit de signature sociale doivent être gérés indépendamment.
- Manquer les règles 3:12 modifiées. L'année d'imposition 2026 peut être pertinente pour l'imposition des parts qualifiées.
Check-list après une vente d'actions 2026
- Déterminer la date de cession et la date de prise de possession selon le contrat et les documents réels.
- Vérifier que les éventuelles clauses d'agrément, de droit de préemption et de rachat (hembud) ont été traitées correctement.
- Vérifier l'acquisition prouvée et les titres d'actions existants, le cas échéant.
- Ne pas prendre de décision incorrecte concernant l'inscription d'actions soumises à hembud pendant la période de rachat.
- Inscrire l'acquéreur autorisé dans le registre des actionnaires une fois les conditions remplies et documenter la mise à jour.
- Étudier le nouveau contrôle ultime, la répartition des voix et le bénéficiaire effectif ; mettre à jour et conserver la documentation pertinente.
- Déclarer les modifications des données enregistrées concernant le bénéficiaire effectif au Bolagsverket sans délai.
- Pour une fåmansföretag : déclarer les modifications des données des associés au Skatteverket.
- Évaluer si le conseil d'administration, la signature sociale, les adresses et autres données enregistrées doivent être modifiés séparément.
- Rassembler les contrats, justificatifs de paiement, documents de clôture et procès-verbaux pertinents.
- Évaluer l'impôt et le K10 selon l'année d'imposition en cours et la situation fiscale du propriétaire.
- Effectuer le suivi auprès des banques, des autorisations, des assurances et des contrats dans le cadre de la transition pratique.
Questions fréquentes sur le transfert de propriété dans une société par actions
Un changement de propriétaire ordinaire doit-il être déclaré au Bolagsverket ?
Le Bolagsverket ne tient pas de registre des actionnaires ordinaires d'une société par actions. En revanche, un changement de bénéficiaire effectif peut devoir être déclaré, et des déclarations séparées sont requises si, par exemple, le conseil d'administration enregistré ou le pouvoir de signature sont modifiés.
Qui doit modifier le registre des actions lorsque les actions sont vendues ?
Le conseil d'administration ou la personne mandatée par celui-ci conformément au chapitre 5, article 9 de la loi sur les sociétés par actions, une fois que l'acquisition a été justifiée et que les conditions pertinentes sont remplies. Les actions soumises à un droit de préemption sont soumises à des restrictions particulières.
Le nouveau propriétaire est-il automatiquement le bénéficiaire effectif ?
Non. Évaluez le contrôle ultime conformément à la loi 2017:631. Entre autres, plus de 25 % des voix ou d'autres possibilités de contrôle peuvent être pertinents ; la propriété et le droit de vote peuvent différer.
A-t-on toujours quatre semaines pour modifier le bénéficiaire effectif ?
Non. Selon le chapitre 2, article 3, toute modification des conditions précédemment enregistrées doit être déclarée sans délai après que la société en a eu connaissance. Le délai de quatre semaines figure dans la loi pour certaines autres situations.
Une société à participation limitée (fåmansaktiebolag) doit-elle déclarer un nouvel associé au Skatteverket ?
Oui, le Skatteverket indique que les changements dans la structure de propriété des sociétés à participation limitée doivent être déclarés. Cela peut être fait via le service en ligne sur Verksamt.se ou via le formulaire SKV 4639.
Le registre des actions peut-il être mis à jour dans Excel ?
Oui, dans une société ordinaire, le registre des actions peut être tenu électroniquement s'il répond aux exigences légales en matière de contenu et d'accessibilité. Cependant, il ne suffit pas d'avoir une feuille Excel avec uniquement des parts de propriété totalisées si les informations sur les actions prescrites sont manquantes.
Le pacte d'actionnaires et le conseil d'administration doivent-ils être modifiés lors d'un changement de propriétaire ?
Pas automatiquement. Le pacte d'actionnaires peut contenir des dispositions d'adhésion ou de transfert ; le conseil d'administration n'est modifié que par la procédure de droit des sociétés pertinente. Évaluez chaque situation séparément.
Comment la vente sera-t-elle imposée en 2026 ?
Cela dépend de qui vend, du type d'actions concernées et si les parts de la société à participation limitée sont qualifiées. De nombreuses règles 3:12 ont été modifiées pour l'année d'imposition 2026. Le vendeur doit donc vérifier les règles de déclaration en vigueur et, le cas échéant, le formulaire K10 dans le cas concret.
Documents pour le transfert d'actions et la mise à jour du registre des actions
Le Pack de modèles de contrat de cession d'actions 2026 de la boutique de modèles offre une assistance pour les conditions contractuelles, la documentation de transfert et d'autres documents de transaction. Un Registre des actions – Excel/Word/PDF séparé peut être utilisé pour documenter les relations de propriété après un transfert correctement effectué. Les modèles de documents ne garantissent pas l'enregistrement ou la validité juridique dans un cas individuel.
Voir le Pack de modèles de contrat de cession d'actions 2026 – Word/PDF · Voir le modèle de registre des actions – Excel/Word/PDF
Guides juridiques connexes
- Contrat de cession d'actions – que doit contenir le contrat ?
- Droit de préemption, priorité d'achat et consentement – différences lors d'un transfert d'actions
- Registre des actions dans une société par actions – exigences et mise à jour
- Due diligence avant l'achat d'actions
- Pacte d'actionnaires – que doivent réguler les associés ?
Sources juridiques officielles
- Loi sur les sociétés par actions (2005:551), en particulier le chapitre 4, articles 7–35 et 37, le chapitre 5, articles 1 et 9 ainsi que les dispositions pertinentes sur les organes de la société.
- Loi (2017:631) sur l'enregistrement des bénéficiaires effectifs, en particulier le chapitre 1, articles 3–4 ainsi que le chapitre 2, articles 1 et 3.
- Bolagsverket – registre des actions et certificats d'actions, qui tient le registre et la mise à jour lors d'un transfert.
- Bolagsverket – bénéficiaire effectif dans les sociétés par actions.
- Skatteverket – changements de structure de propriété dans les sociétés à participation limitée.
- Skatteverket – déclarer en tant qu'associé dans une société à participation limitée.
- Skatteverket – règles modifiées pour les sociétés à participation limitée à partir de l'année d'imposition 2026.
Modèles de cet article
Approfondir le sujet
 Guides pour entreprises – contrats, RH, IA & conformité
Convention de cession d'actions – que doit contenir le contrat ?
Lors de l'achat ou de la vente d'actions, le contrat doit traiter des actions, du prix, des conditions, de l'audit préalable (due diligence), des g...
 Guides pour entreprises – contrats, RH, IA & conformité
Due diligence lors d'une cession d'actions – check-list pour l'acheteur et le vendeur
Check-list pratique de due diligence pour une cession d'actions : société, finances, contrats, personnel, PI, fiscalité, RGPD, litiges, garanties e...
 Guides pour entreprises – contrats, RH, IA & conformité
Droit de préemption, droit de premier refus et agrément – quelle est la différence lors d'une cession d'actions ?
Comparez les clauses de préemption, les clauses de droit de préemption et les clauses d'agrément dans les sociétés anonymes. Examinez quand elles s...


