Svenska Dokumentmallar
Modèle de lettre de donation d'argent 2027 – Word/PDF + référence en anglais + guide
Modèle de lettre de donation d'argent 2027 – Word/PDF + référence en anglais + guide
- Format de fichier
- DOCX, PDF
- Langue du document
- Suédois + anglais
- Nombre de fichiers
- 8
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Acte de donation d'argent – modèle suédois en Word et PDF, mis à jour en 2027. Documentez un don d'argent entre particuliers avec des informations claires sur le donateur, le bénéficiaire, le montant, le virement bancaire, les conditions, l'avance sur héritage et les éventuels biens propres. Le pack comprend un modèle principal en suédois, un guide utilisateur en suédois, une version de référence en anglais et un guide en anglais – tous au format DOCX et PDF.
Cadre juridique vérifié le 8 octobre 2026.
Le modèle concerne un véritable don d'argent sans contrepartie, déjà effectué ou destiné à être effectué lors de la documentation. Il ne s'agit pas d'un modèle pour un salaire, un prêt, un achat, une simple promesse de don future ou de la planification fiscale. Un acte de donation signé ne signifie pas automatiquement qu'un don d'argent a été finalisé.
Acte de donation d'argent PDF et Word modifiable
Prix 29 SEK. Le ZIP gavobrev-pengar-2027.zip est associé à ce produit Shopify. La description annonce huit documents Word/PDF, notamment le modèle suédois et des références anglaises. L'association est vérifiée, pas les fichiers internes.
Utilisez Word pour adapter et PDF pour lire ou imprimer. Vérifiez avance sur héritage et conditions privatives.
Ce qui est inclus dans le pack 2027
| Acte de donation d'argent (suédois) – DOCX + PDF | 13 sections, choix pour l'avance sur héritage et les biens propres, signatures, reçu de réception et annexe de contrôle. |
| Guide utilisateur (suédois) – DOCX + PDF | 11 sections de conseils sur la finalisation, le droit des successions, la fiscalité, les dons entre époux et mineurs. |
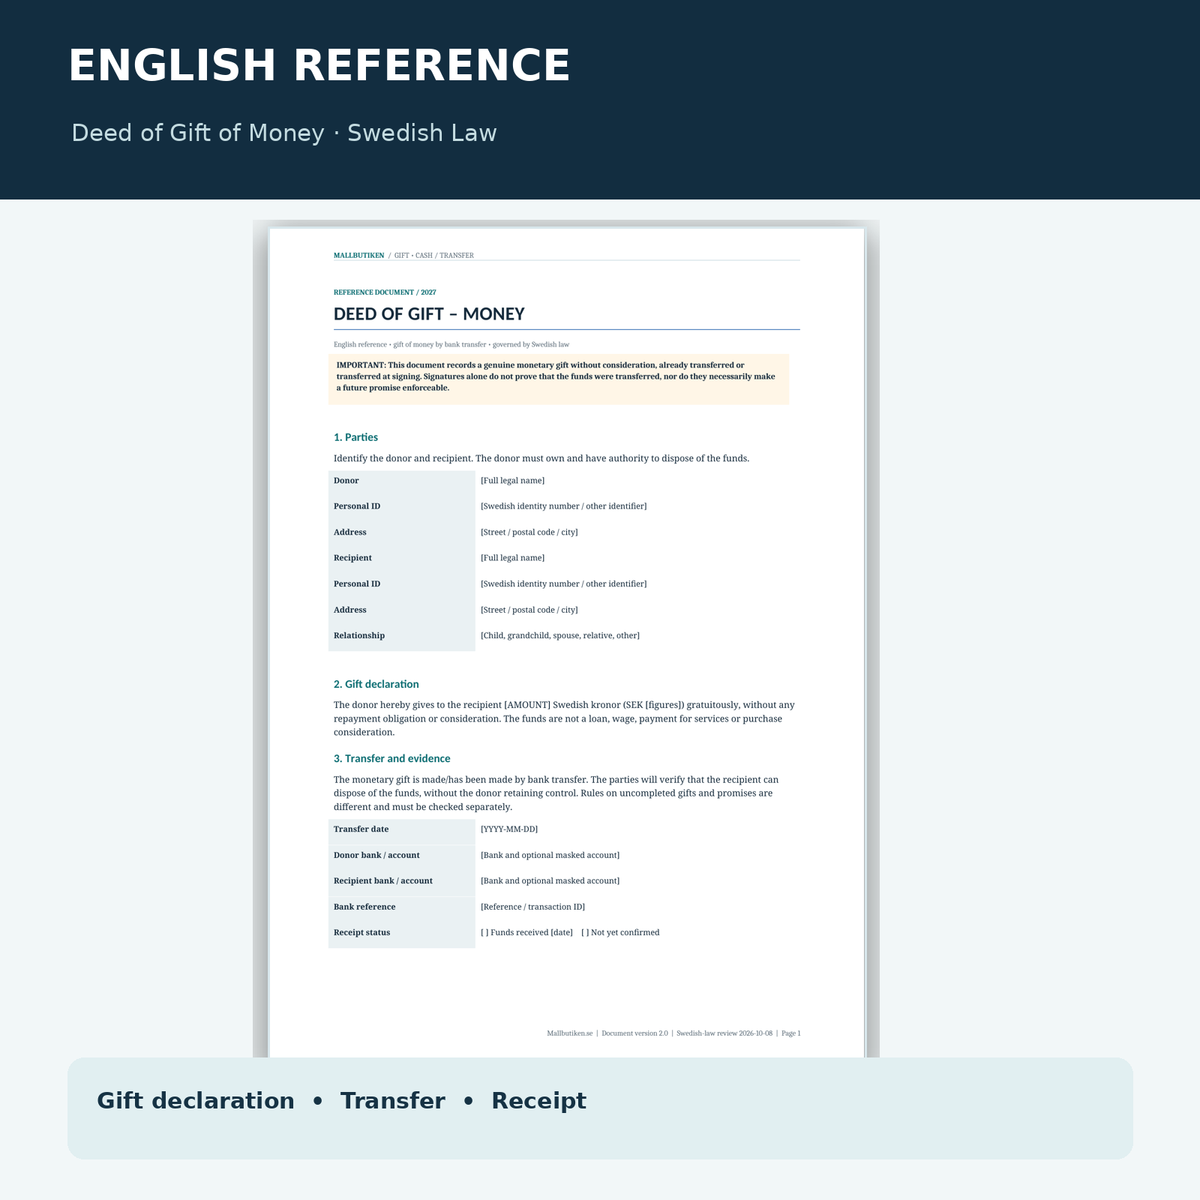
| Deed of Gift – Money, English reference – DOCX + PDF | Référence en anglais du don d'argent correspondant selon le droit suédois. |
| English User Guide – DOCX + PDF | Instructions et explications en anglais sur les règles suédoises. |
8 fichiers au total. Documents Word modifiables et PDF au format A4 interrogeables. Livraison numérique ZIP pour la nouvelle édition.
Quand a-t-on besoin d'un acte de donation pour de l'argent ?
Pour un don d'argent ordinaire, il n'existe aucune obligation légale générale de rédiger un acte de donation écrit. Cependant, un document peut avoir une grande valeur probante, en particulier lorsque de l'argent est donné à des enfants, des petits-enfants, un bénéficiaire marié, ou lorsque le donateur souhaite établir les règles applicables lors d'un futur héritage.
Un acte de donation peut aider à établir qui a donné l'argent, à qui, combien et sous quelles conditions. Le document est particulièrement utile lorsqu'il est accompagné d'un justificatif bancaire distinct.
Don finalisé et promesse de don – deux questions distinctes
N'écrivez pas que le don est reçu avant que l'argent n'ait été réellement transféré.
La loi (1936:83) relative à certaines promesses de don contient des règles spécifiques sur les promesses et la finalisation. Selon l'article 4, un don via une banque peut être finalisé lorsque la banque a reçu l'argent pour le compte du bénéficiaire, sans que le donateur ne se soit réservé un droit de disposition. Un simple document signé n'est pas toujours suffisant.
Le modèle principal contient donc des champs séparés pour la date du virement, la référence bancaire et le statut de réception, ainsi qu'un reçu de réception spécifique à remplir après vérification du virement. Il n'est pas nécessaire de diffuser les numéros de comptes bancaires complets dans le document ; des informations masquées et un reçu bancaire séparé peuvent être plus appropriés.
Don d'argent à un enfant – s'agit-il d'une avance sur héritage ?
Le calcul de l'avance et la restitution d'un don de type testamentaire sont régis par des règles différentes. Lisez le guide sur les dons pouvant léser la part réservataire.
Si un enfant a déjà reçu de l'argent avant le décès, ce calcul peut affecter le futur partage de la succession. Voir le calcul de l'avance sur héritage lors d'un partage successoral avec deux ou trois enfants.
Selon le chapitre 6, article 1 du Code des successions, ce qu'un parent donne à un héritier direct doit, par défaut, être déduit comme avance sur héritage, sauf si le donateur en a décidé autrement ou si les circonstances indiquent le contraire. Les règles diffèrent pour les autres héritiers.
Le nouveau modèle permet au donateur de choisir activement si le don doit ou ne doit pas être considéré comme une avance sur héritage. Il est particulièrement important de ne pas laisser d'options contradictoires. Les dons usuels de valeur proportionnelle et les dons assimilables à des dispositions testamentaires peuvent nécessiter une évaluation complémentaire.
Si vous souhaitez réglementer spécifiquement de telles situations, il existe également le pack de modèles séparé du Mallbutiken pour les avances sur héritage.
Biens propres – quand cette condition peut-elle être utilisée ?
Toute personne faisant un don à quelqu'un d'autre que son propre conjoint peut normalement préciser que le don doit constituer un bien propre du bénéficiaire, conformément au chapitre 7, article 2 du Code du mariage. Cela peut être pertinent, par exemple, lorsque des parents souhaitent donner de l'argent à un enfant marié.
Les biens propres peuvent inclure l'argent qui remplace ultérieurement le don. Il est important de déterminer en outre si les revenus de ces biens doivent être couverts par la condition. Le modèle principal contient donc des choix séparés pour les biens propres, les biens de remplacement et les revenus.
Important : cette règle du tiers ne peut pas être utilisée automatiquement pour les dons entre époux. De telles conditions de droit de la famille peuvent nécessiter un contrat de mariage distinct et conforme.
Don entre époux – règles d'enregistrement spécifiques
Les époux peuvent se faire des dons, mais selon le chapitre 8, article 2 du Code du mariage, une promesse de don futur durant le mariage est sans effet. Un don finalisé peut, en revanche, être valable entre les époux.
Pour qu'un don entre époux soit protégé contre les créanciers du donateur, un enregistrement auprès de l'Agence suédoise du fisc (Skatteverket) est généralement requis. Il existe une exception pour certains cadeaux personnels d'une valeur raisonnable au regard de la situation financière du donateur. Consultez les règles de l'Agence du fisc pour les dons entre époux.
L'Agence du fisc enregistre les actes de donation entre époux – pas les actes de donation ordinaires entre parents et enfants, amis ou concubins.
Donner de l'argent à un enfant de moins de 18 ans
En cas de don à un mineur, vous devez vérifier qui représente l'enfant, comment le compte bancaire est organisé et si un contrôle spécifique par le tuteur est nécessaire. Selon le chapitre 13 du Code de la famille, il existe des règles sur la gestion et le contrôle spécifique par le tuteur, notamment pour les actifs importants ou les dons assortis de conditions particulières.
L'argent doit être traité comme un actif de l'enfant et non comme celui du parent. Les dons importants, complexes ou assortis de conditions doivent être vérifiés avec la banque et l'autorité de tutelle avant le virement.
Un don d'argent est-il exonéré d'impôt ?
Un véritable don privé sans contrepartie est normalement exonéré d'impôt pour le bénéficiaire conformément au chapitre 8, article 2 de la loi sur l'impôt sur le revenu. La Suède n'a pas d'impôt sur les donations distinct.
Un paiement qui constitue en réalité un salaire, une rémunération pour un travail, une vente ou une autre contrepartie n'est pas automatiquement exonéré d'impôt simplement parce que le document est intitulé « acte de donation ». Les dons des employeurs sont évalués selon des règles spécifiques et les rémunérations en espèces ne sont normalement pas des dons d'employeur exonérés d'impôt.
Que contient l'acte de donation lui-même ?
- Identification du donateur et du bénéficiaire.
- Montant du don et déclaration de transfert claire.
- Virement bancaire, référence bancaire et statut de réception.
- Objet du don et droit de disposer de l'argent.
- Avance sur héritage – options claires et délimitées.
- Biens propres et éventuelle condition sur les revenus.
- Éventuelles conditions particulières légalement autorisées.
- Contrôle si le donateur et le bénéficiaire sont mariés.
- Contrôle en cas de bénéficiaire mineur.
- Confirmation que le don est sans contrepartie.
- Signatures et lieu/date.
- Reçu de réception après virement bancaire effectué.
- Témoignage volontaire ainsi qu'une liste de contrôle séparée.
Comment utiliser le nouveau modèle Word
- Vérifiez qu'il s'agit bien d'un don d'argent – et non d'un prêt ou d'un paiement pour quelque chose.
- Ouvrez le fichier Word suédois et remplissez le nom, le montant, la date et les informations pertinentes.
- Choisissez une option claire pour l'avance sur héritage.
- Décidez si la condition de biens propres est pertinente et légalement applicable.
- Vérifiez les règles spécifiques concernant les époux ou les mineurs.
- Supprimez les options inutilisées et remplacez tous les espaces réservés entre crochets.
- Effectuez et documentez le virement bancaire.
- Remplissez le reçu de réception seulement après que l'argent a été effectivement reçu.
- Conservez le document signé et le reçu bancaire en lieu sûr.
Questions fréquentes sur les actes de donation d'argent
Un acte de donation d'argent doit-il être écrit ?
Non, pas en général. Cependant, un acte de donation écrit est souvent précieux pour documenter les dons importants et les conditions. Des règles spéciales s'appliquent aux promesses et aux dons entre époux.
Est-il suffisant de signer l'acte de donation ?
Pas toujours. Il faut distinguer l'effet juridique d'une promesse de don du moment où un don est finalisé. Documentez donc également le virement bancaire lui-même.
L'acte de donation doit-il être témoigné ?
Il n'y a aucune exigence générale de deux témoins pour un don d'argent ordinaire. Le témoignage volontaire peut être utilisé comme preuve supplémentaire.
L'acte de donation doit-il être enregistré auprès de l'Agence du fisc ?
Les dons d'argent ordinaires entre parents et enfants ou autres particuliers n'y sont pas enregistrés. Pour les dons entre époux, il existe cependant des règles d'enregistrement spécifiques.
Puis-je donner de l'argent à mon enfant sans que cela devienne une avance sur héritage ?
Oui, le donateur peut normalement stipuler que le don ne doit pas être déduit. Il est important de documenter clairement cette intention tout en comprenant que d'autres restrictions liées au droit des successions peuvent être soulevées.
L'argent peut-il être transformé en biens propres ?
Oui, par exemple via une condition de donation correcte d'un parent à un enfant marié. Les dons entre époux doivent être traités autrement.
Le don est-il exonéré d'impôt même pour des montants importants ?
Un véritable don privé sans contrepartie est, par principe, exonéré d'impôt, quel que soit le montant. Mais le donateur et le bénéficiaire peuvent devoir expliquer l'origine des fonds à la banque, et les relations particulières ou les situations transfrontalières peuvent influencer l'évaluation.
Une version anglaise est-elle incluse ?
Oui. Le pack contient une référence en anglais et un guide utilisateur en anglais, tous deux basés sur le droit suédois.
Modèles liés
- Acte de donation d'argent – produit de première main en anglais
- Acte de donation – avance sur héritage
- Acte de donation pour droit au logement (bostadsrätt)
- Acte de donation pour propriété immobilière
Sources juridiques officielles
Loi (1936:83) sur certaines promesses de don, notamment les articles 1–4 et 6.
Code des successions (1958:637), chapitre 6, articles 1–2 et chapitre 7, article 4.
Code du mariage (1987:230), chapitre 7, article 2 et chapitre 8, articles 1–2.
Loi sur l'impôt sur le revenu (1999:1229), chapitre 8, article 2.
Code de la famille (1949:381), chapitre 13, pour les mineurs.
Édition 2027. Cadre juridique vérifié par rapport aux sources officielles le 8 octobre 2026. Le modèle est une aide à la documentation générale et ne remplace pas les conseils individuels en droit de la famille, en droit fiscal ou en matière bancaire.
Avant et après le don d'argent : guides pratiques
En plus de documenter le montant du don, le donateur, le bénéficiaire et les conditions, il peut être précieux de conserver les justificatifs de virement.
- Cinq erreurs courantes lors de la rédaction d'un acte de donation d'argent
- Impôts, demandes de justificatifs de la banque et dons depuis ou vers l'étranger
Un acte de donation ne signifie pas automatiquement que la banque approuvera un virement ou que toutes les questions fiscales sont résolues.
En savoir plus avant un don d'argent à un enfant
Un don d'argent peut, selon la règle principale, devenir une avance sur héritage si le bénéficiaire est un héritier direct. Lisez comment le don est déduit d'un futur héritage et ce que vous devez documenter dans un acte de donation. La condition d'avance est une question différente de celle de savoir si le don doit être un bien propre.
Guides complémentaires
- Acte de donation – guide complet sur les exigences de forme, les conditions et la fiscalité 2026
- Quel acte de donation est nécessaire ? Immeuble, appartement en coopérative, argent et biens meubles
- Biens propres lors d'une donation en numéraire – qu'en est-il pour les personnes mariées et les concubins ?