Svenska Dokumentmallar
Fusion d’une filiale détenue en intégralité – Plan de fusion, décision du conseil d’administration et contrôle des cautions | Word/PDF/Excel
Fusion d’une filiale détenue en intégralité – Plan de fusion, décision du conseil d’administration et contrôle des cautions | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- 10 documents suédois + 1 guide de référence anglais en DOCX/PDF ainsi qu’un registre Excel suédois
- Nombre de fichiers
- 11
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Fusion d'une filiale détenue à 100 % – plan de fusion, décision du conseil d'administration et registre Excel
Une société mère suédoise souhaite-t-elle absorber une filiale suédoise détenue directement à 100 % ? Ce pack de modèles regroupe des documents, des questions de contrôle et un registre Excel pour accompagner le processus, de la vérification des actionnaires à l'enregistrement de l'autorisation par le Registre du commerce. Il ne remplace pas les déclarations des commissaires aux comptes, les conseils juridiques ni la procédure administrative obligatoire auprès du Registre du commerce.
Livraison numérique au format ZIP : 11 fichiers Word modifiables, 11 fichiers PDF correspondants consultables par recherche et 1 classeur Excel (9 onglets). Au total, 23 fichiers clients. Les documents 01 à 10 sont en suédois, le document 11 est un guide de référence en anglais et le registre Excel est en suédois. Version 1.0. Contrôle des sources le 21 novembre 2026.
Contenu du pack
11 documents indépendants, chacun disponible aux formats Word et PDF, ainsi qu'un outil Excel de neuf onglets. Ensemble, le pack comprend 23 fichiers réels dans un dossier ZIP. Dix documents sont en suédois et un est un guide de référence en anglais.
Contenu des fichiers
Guide de travail, vérification des actionnaires et des pouvoirs, procès-verbaux séparés du conseil d'administration, plan de fusion commun, documents pour les commissaires aux comptes, vérification des exceptions d'enregistrement et du droit de vote, notification aux créanciers connus, attestation du conseil d'administration, liste de contrôle de l'autorisation et vérification de l'enregistrement auprès du Registre du commerce. Excel suit les documents et leur statut, mais ne détermine pas la validité juridique.
À qui s'adresse ce pack de modèles ?
Aux directions de groupes suédois, aux propriétaires d'entreprises et aux services financiers ou administratifs qui préparent l'absorption d'une filiale détenue directement à 100 % par sa société mère. Ce processus spécifique est régi par les articles 28 à 35 du chapitre 23 de la loi sur les sociétés anonymes (2005:551).
N'utilisez pas ce pack pour une fusion entre sociétés sœurs, une fusion inversée, une filiale détenue partiellement, une fusion entre associations économiques ou une fusion transfrontalière. Ces opérations sont soumises à des procédures juridiques différentes. Si les sociétés sont soumises à une réglementation spécifique, ont des dettes importantes, font l'objet d'une fiscalité complexe ou possèdent des droits d'actionnaires particuliers, une analyse individuelle est nécessaire.
Liste complète des fichiers
| N° | Document | Action du client | Langue et format |
|---|---|---|---|
| 01 | Guide de travail en suédois | Choisir la procédure appropriée, vérifier les étapes juridiques et les signaux d'alerte | Suédois · DOCX + PDF |
| 02 | Vérification des actionnaires et des pouvoirs | Détention directe, registre des actions, pouvoirs de représentation, droits particuliers | Suédois · DOCX + PDF |
| 03 | Procès-verbal du conseil d'administration – société mère | Décision d'élaborer le plan de fusion, de mandater les commissaires aux comptes et de définir les responsabilités | Suédois · DOCX + PDF |
| 04 | Procès-verbal du conseil d'administration – filiale | Décisions propres du conseil d'administration de la filiale et tâches de contrôle | Suédois · DOCX + PDF |
| 05 | Plan de fusion commun | Questions de contenu prévues par la loi, pertinence et signatures | Suédois · DOCX + PDF |
| 06 | Documents pour les commissaires aux comptes et liste des pièces jointes | Préparer les documents pour le contrôle obligatoire par un commissaire aux comptes indépendant | Suédois · DOCX + PDF |
| 07 | Suivi de l'enregistrement et contrôle du droit de vote | Enregistrement ou exception restreinte, demande d'actionnaire et procès-verbal | Suédois · DOCX + PDF |
| 08 | Notification aux créanciers connus | Message écrit avec preuve d'envoi | Suédois · DOCX + PDF |
| 09 | Attestation du conseil d'administration et liste de contrôle de l'autorisation | Pièces jointes et contrôles avant la demande auprès du Registre du commerce | Suédois · DOCX + PDF |
| 10 | Enregistrement et remise | Vérification de l'autorisation enregistrée, de la prise de contrôle et de l'archivage | Suédois · DOCX + PDF |
| 11 | Guide de référence en anglais | Instructions en anglais ; le droit suédois régit le processus | Anglais · DOCX + PDF |
| 12 | Excel : registre de fusion de neuf onglets | Contrôle des actionnaires, sociétés, plan, commissaires aux comptes, créanciers, documents et statut | Suédois · XLSX |
Deux procédures d'enregistrement – choisir la bonne avant la signature
En principe, la société mère doit déposer le plan de fusion accompagné des déclarations des commissaires aux comptes pour enregistrement dans un mois à compter de son élaboration. Une exception s'applique si toutes les sociétés participantes sont des sociétés anonymes privées et que tous les actionnaires de la société mère ont signé le plan de fusion. Les accords et les signatures doivent être vérifiés par rapport au registre des actions à jour. Voir l'article 30 du chapitre 23 de la loi sur les sociétés anonymes et les directives du Registre du commerce.
Même lorsque l'exception à l'enregistrement du plan peut être utilisée, une vérification par les commissaires aux comptes, une procédure appropriée envers les créanciers, une demande d'autorisation et l'enregistrement de l'autorisation sont nécessaires. Si le plan est enregistré, les actionnaires détenant au moins cinq pour cent des actions peuvent demander un contrôle de l'assemblée générale conformément à l'article 31 du chapitre 23 dans le délai légal.
Déclaration des commissaires aux comptes et créanciers
Un ou plusieurs commissaires aux comptes habilités doivent examiner le plan de fusion et fournir des déclarations pour les sociétés participantes conformément à l'article 29 du chapitre 23. Cette exigence ne disparaît pas simplement parce qu'une société ne dispose pas de commissaire aux comptes ordinaire. Le fichier client pour les documents des commissaires aux comptes est une liste de contrôle – pas une déclaration de commissaire aux comptes.
Une fois le plan devenu exécutoire, les sociétés participantes doivent notifier par écrit les créanciers connus conformément à l'article 32 du chapitre 23, lu conjointement avec l'article 19, sous réserve des exceptions prévues par la loi. La lettre finale doit être adaptée à chaque destinataire et à la procédure de convocation distincte du Registre du commerce.
Registre Excel : neuf onglets et contrôle des actionnaires testé
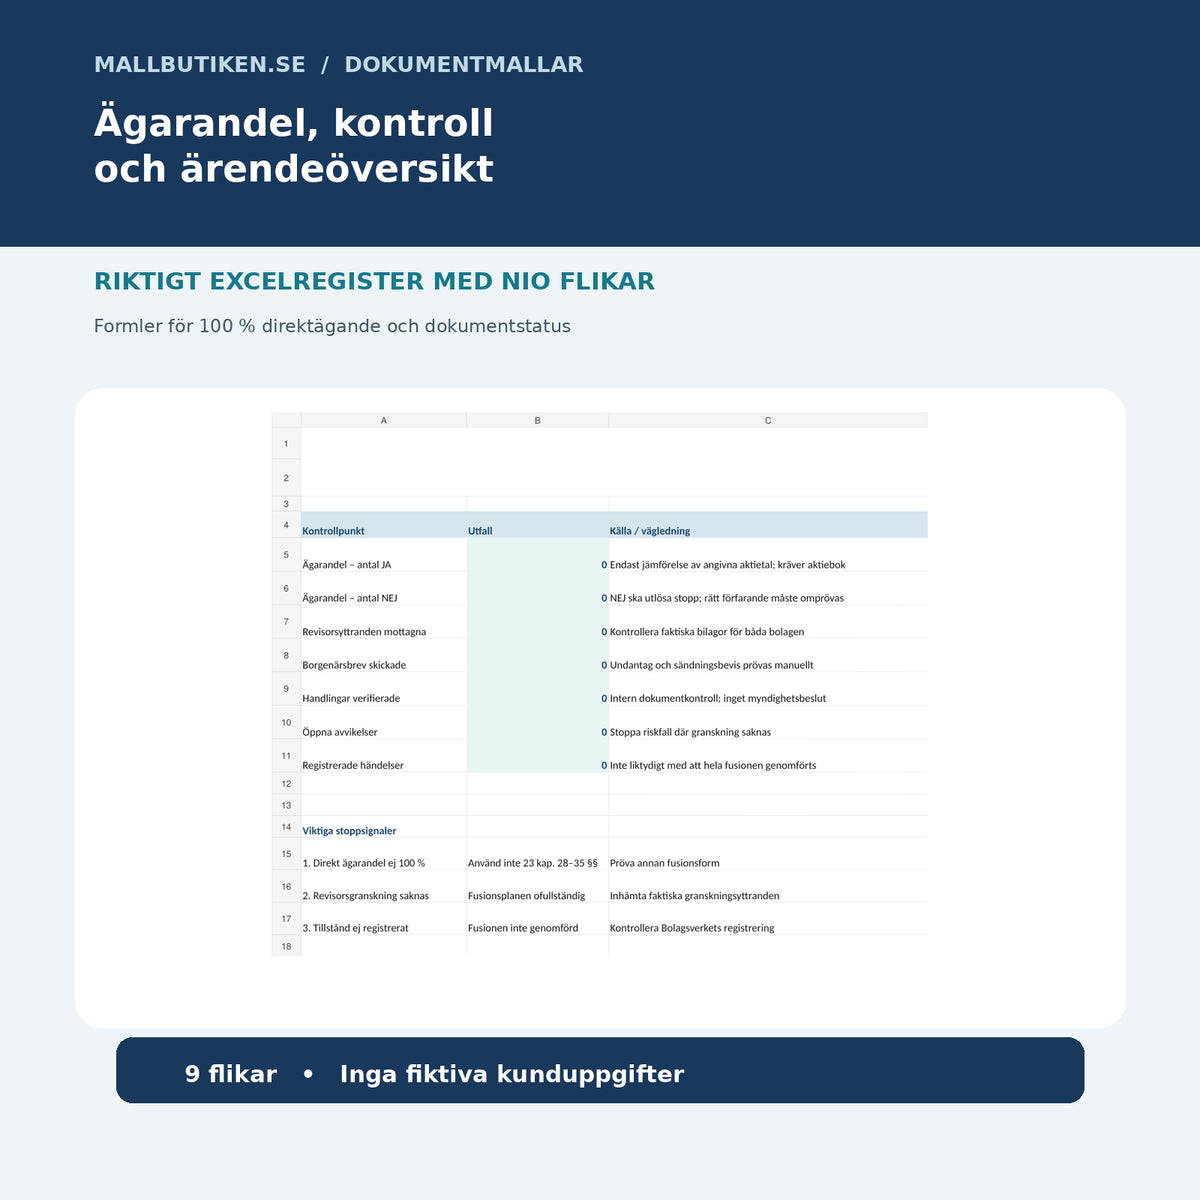
Les onglets s'appellent Aperçu, Sociétés, Contrôle des actionnaires, Plan de fusion, Commissaires aux comptes, Créanciers, Documents, Calendrier et Écarts. L'utilisateur saisit le nombre réel d'actions, les documents de base, les événements, l'identifiant du document et le statut. Excel compare le nombre d'actions détenues directement saisi avec le nombre total : 100 sur 100 donne OUI, 99 sur 100 donne NON. Dans un nouveau fichier, les champs clients sont vides et les compteurs de l'aperçu sont à zéro.
Limitation importante : Un OUI ne vérifie que les deux nombres saisis. Le registre des actions, la situation des actionnaires, les pouvoirs du conseil d'administration, la décision de l'autorité et les exceptions de la loi doivent être vérifiés manuellement. Excel ne calcule pas automatiquement les délais légaux.
Comment utiliser les documents
- Confirmez que la société mère détient directement toutes les actions de la filiale et que la procédure appropriée est applicable.
- Préparez les décisions séparées du conseil d'administration et un plan de fusion élaboré conjointement.
- Obtenez les déclarations réelles des commissaires aux comptes et choisissez la procédure d'enregistrement ou d'exception légalement possible.
- Vérifiez toute demande d'assemblée générale et notifiez les créanciers connus lorsque cela est requis.
- Déposez la demande avec le formulaire officiel 831 du Registre du commerce et les pièces jointes obligatoires.
- Ce n'est qu'après que le Registre du commerce enregistre l'autorisation conformément à l'article 34 du chapitre 23 que vous devez documenter les effets juridiques et clôturer le dossier.
Foire aux questions
Une société mère peut-elle absorber une filiale détenue à 99 % ?
Non, pas avec cette procédure spécifique. L'article 28 du chapitre 23 exige que la société mère détienne toutes les actions de la filiale.
Un commissaire aux comptes est-il nécessaire si les sociétés n'en ont pas leur propre ?
Oui. L'article 29 du chapitre 23 exige un examen effectif du plan de fusion et des déclarations pour les sociétés. Ce produit ne contient que les documents de base pour l'examen.
Le plan de fusion doit-il toujours être enregistré ?
Non. L'exception de l'article 30 du chapitre 23 peut être utilisée lorsque toutes les sociétés participantes sont privées et que tous les actionnaires de la société mère ont signé le plan. Toutes les conditions doivent être vérifiées.
Quand la société mère doit-elle déposer le plan de fusion ?
Dans le cadre de la procédure d'enregistrement, la règle générale est de le faire dans le mois suivant l'élaboration du plan conformément à l'article 30 du chapitre 23. Les exceptions et la date effective doivent être examinées.
Les actionnaires de la société mère peuvent-ils exiger une assemblée générale ?
Oui, dans le cadre de la procédure enregistrée, les actionnaires détenant au moins cinq pour cent des actions peuvent demander une assemblée générale dans les deux semaines suivant l'annonce, conformément à l'article 31 du chapitre 23.
Quand les créanciers doivent-ils être notifiés ?
Une fois le plan devenu exécutoire, les sociétés participantes doivent notifier leurs créanciers connus conformément aux articles 32 et 19 du chapitre 23, sous réserve des exceptions légales.
Les modèles créent-ils automatiquement une fusion finalisée ?
Non. L'effet juridique ne survient que lorsque le Registre du commerce enregistre l'autorisation d'exécuter le plan de fusion conformément à l'article 34 du chapitre 23.
Le formulaire 831 de l'autorité est-il inclus ?
Non. Utilisez le formulaire officiel actuel du Registre du commerce. Le pack contient une liste de contrôle, une attestation du conseil d'administration et les documents pour la demande.
Les fichiers Word sont-ils modifiables ?
Oui. Les onze fichiers DOCX sont modifiables. Les onze fichiers PDF correspondants sont consultables par recherche pour la lecture et l'impression ; Excel contient des registres et des formules.
S'agit-il d'un pack pour la fusion d'associations économiques ?
Non. Ce pack concerne deux sociétés anonymes suédoises dans une relation de société mère/filiale détenue à 100 % ; une association économique est soumise à une procédure différente.
Un avocat externe a-t-il approuvé les documents ?
Non. Les sources juridiques ont été vérifiées lors de l'élaboration, mais aucune vérification indépendante par un avocat ou un commissaire aux comptes de la version finale n'a été effectuée.
Sources juridiques et limites
Contrôle des sources le 21 novembre 2026. Loi sur les sociétés anonymes (2005:551), articles 28 à 35 du chapitre 23 ; Registre du commerce – fusion d'une filiale détenue à 100 % ; Registre du commerce – formulaires officiels et fichiers d'exemple gratuits.
Les modèles sont des documents de travail, et non une garantie de validité juridique, d'enregistrement par l'autorité, de résultat fiscal ou de la position des créanciers. Le Registre du commerce décide de l'enregistrement et le commissaire aux comptes émet ses propres déclarations. Pour les dossiers complexes ou à haut risque, un conseil individuel est recommandé.
Sujet connexe mais distinct : Contribution au résultat du groupe – décision du conseil d'administration et contrôle fiscal. La contribution au résultat du groupe ne remplace pas la procédure de fusion.