
الحسابات الختامية للشركات المساهمة - خطوة بخطوة لعام 2026

الحساب الختامي هو العملية التي يتم فيها مطابقة القيود المحاسبية الجارية للسنة، وإجراء التسويات الدورية، وإغلاق الحسابات. بالنسبة للشركات المساهمة، تؤدي أعمال الحساب الختامي إلى إعداد تقرير سنوي – ولا يمكن للشركة المساهمة اختيار إعداد حسابات ختامية مبسطة بدلاً من التقرير السنوي.
كيفية إجراء الإقفال السنوي لشركة مساهمة سويدية – مثال
لشركة تنتهي سنتها في 31 ديسمبر 2026، طابق الحساب البنكي 1930 والذمم المدينة والدائنة وحساب الضرائب قبل إعداد التقرير السنوي. احتفظ بكشوف الحساب والمستندات وتحقق من الفروقات.
مثال مبسط: اشتراك بقيمة 12,000 كرونة دون ضريبة القيمة المضافة دُفع في 1 أكتوبر 2026 لمدة 12 شهراً، منه 3,000 لعام 2026 و9,000 لعام 2027 إذا استدعت القواعد المحاسبية المعمول بها ذلك. راجع المخزون والأصول وقواعد K2/K3. لشركة ذات سنة تقويمية، تكون الجمعية السنوية عادةً قبل 30 يونيو 2027 ويكون آخر موعد للإيداع غالباً 31 يوليو 2027.
استخدم قائمة مراجعة للإقفال ونموذج التقرير الملائم للمعيار المحاسبي؛ المثال ليس بديلاً عن المشورة المهنية.
1. إتمام مسك الدفاتر الجارية
تأكد من تسجيل جميع المعاملات التجارية المتعلقة بالسنة المالية ومن اكتمال المستندات المؤيدة. قم بمراجعة الحسابات البنكية، وفواتير العملاء والموردين، والرواتب، والضرائب، ومعاملات البطاقات، وأي قيود يدوية أخرى.
2. مطابقة حسابات الميزانية العمومية
يجب أن تكون بنود الميزانية العمومية قابلة للإثبات. لذا، قم بمطابقة ما يلي على سبيل المثال:
- حسابات البنك والصندوق،
- ذمم العملاء (المدينون) وذمم الموردين (الدائنون)،
- حساب الضرائب وضريبة القيمة المضافة،
- القروض والفوائد،
- الأصول الثابتة والاستهلاكات،
- المخزون،
- البنود المستحقة والمصروفات المدفوعة مقدماً،
- حقوق الملكية.
لا ينبغي مجرد ترحيل الأرصدة القديمة، بل يجب توضيح كل بند جوهري والتحقق من صحته.
3. إجراء التسويات الدورية للإيرادات والمصروفات
يجب الإفصاح عن الإيرادات والمصروفات في الفترة الصحيحة وفقاً للإطار التنظيمي المطبق. تحقق من المصروفات المدفوعة مقدماً، والمصروفات المستحقة، والإيرادات المستحقة، والإيرادات المؤجلة، بالإضافة إلى قواعد التبسيط التي قد تنطبق بموجب قواعد K2.
4. تقييم الأصول والالتزامات
قم بمراجعة بنود مثل تقادم المخزون، والديون المشكوك في تحصيلها، والحاجة إلى تخفيض قيمة الأصول، والاستهلاكات. قد يؤثر اختيار الشركة بين قواعد K2 وK3 على كيفية الإفصاح عن العديد من البنود.
ابتداءً من السنوات المالية التي تبدأ بعد 31 ديسمبر 2025، لم يعد يُسمح لبعض الشركات باستخدام قواعد K2، مثل جمعيات الإسكان، والشركات التي لديها فروع خارجية معينة، وبعض الشركات التي تتعامل بأصول مشفرة أو أدوات مالية خاصة. تحقق دائماً من نطاق تطبيق قواعد مجلس معايير المحاسبة (BFN) الحالي.
5. حساب الضرائب وتخصيصات الحساب الختامي
بعد تحديد النتيجة المحاسبية، تحتاج الشركة إلى معالجة الضرائب الحالية، والفروقات المؤقتة التي يتطلبها الإطار التنظيمي، وأي تخصيصات للحساب الختامي. لصندوق التخصيص الدوري ومساهمات المجموعات قواعد ضريبية ومحاسبية خاصة بها، ولا ينبغي تسجيلها آلياً فقط لغرض "خفض الضرائب".
6. تقييم نقص رأس المال
قد تظهر أعمال الحساب الختامي أن حقوق الملكية ضعيفة. إذا كان هناك سبب للاعتقاد بأن حقوق الملكية تقل عن نصف رأس المال المسجل، فقد تكون التزامات مجلس الإدارة المتعلقة بميزانية المراقبة (KBR) قد نشأت في وقت سابق – إذ لا يُسمح بالانتظار حتى وقت إعداد التقرير السنوي.
انظر متى يلزم إعداد ميزانية مراقبة.
7. إعداد التقرير السنوي
بعد الحساب الختامي، يتم تجميع التقرير السنوي متضمناً تقرير مجلس الإدارة، وقائمة الدخل، والميزانية العمومية، والإيضاحات، والأجزاء الأخرى المطلوبة. بالنسبة للشركات الكبرى، يضاف إلى ذلك قائمة التدفقات النقدية.
اقرأ الدليل الكامل للتقرير السنوي للشركات المساهمة 2026.
8. التوقيع، الاجتماع السنوي العام، ومكتب تسجيل الشركات
يجب توقيع التقرير السنوي وفقاً للقواعد، ومراجعته من قبل مراجع الحسابات (إذا كان للشركة مراجع)، وعرضه في الاجتماع السنوي العام في غضون ستة أشهر من نهاية السنة المالية. بعد ذلك، يتم تقديمه إلى مكتب تسجيل الشركات (Bolagsverket) في غضون شهر واحد من الاجتماع وبحد أقصى سبعة أشهر بعد نهاية السنة المالية.
إقفال الحسابات في الشركات السويدية المحدودة – المواعيد وقواعد K2/K3
متى يجب إكمال الإقفال السنوي وما الذي يجب تقديمه؟
لا يوجد موعد عام مستقل لإيداع أعمال الإقفال المحاسبي الداخلية لدى Bolagsverket، ولكن يجب إتمامها في الوقت المناسب لإعداد التقرير السنوي. إذا كان للشركة مدقق حسابات، فيجب تسليمه التقرير السنوي قبل الجمعية العامة العادية بستة أسابيع على الأقل. ويجب عقد الجمعية خلال ستة أشهر من نهاية السنة المالية. ويجب عادةً وصول التقرير السنوي إلى Bolagsverket خلال شهر من اعتماد الجمعية لقائمتي الدخل والميزانية، وبحد أقصى سبعة أشهر بعد نهاية السنة المالية.
مثال: بالنسبة إلى شركة سويدية محدودة تتبع السنة التقويمية 2026، يجب عقد الجمعية السنوية بحلول 30 يونيو 2027، ويجب عادةً وصول التقرير السنوي بحلول 31 يوليو 2027. وقد يصبح الموعد أبكر إذا انعقدت الجمعية في وقت أبكر.
هل إقفال الدفاتر والحسابات الختامية والتقرير السنوي شيء واحد؟
لا. الإقفال هو استكمال السجلات المحاسبية ومطابقتها. ويجب على الشركة السويدية المحدودة (aktiebolag) إنهاء دفاترها بتقرير سنوي (årsredovisning)؛ ولا يحل الحساب الختامي المبسط محله. يجب تطبيق إطار K2 أو K3 عندما تسمح الشروط القانونية بذلك.
هل يمكن لجميع الشركات السويدية المحدودة الصغيرة استخدام K2 للسنوات التي تبدأ في 2026؟
لا. قيّدت هيئة معايير المحاسبة السويدية أهلية استخدام K2 للسنوات المالية التي تبدأ بعد 31 ديسمبر 2025. وتشمل الأمثلة بعض الفروع الأجنبية والحيازة المباشرة لأصول مشفرة وبعض ترتيبات التعويض بالأسهم. وتوجد استثناءات ومتطلبات إضافية؛ لذا ينبغي التحقق من الإطار المسموح قبل اختيار النموذج.
مصادر رسمية: Bokföringsnämnden – K2/K3 2026; Bolagsverket – annual report guide.
أخطاء شائعة في الحساب الختامي
- عدم مطابقة حسابات الميزانية العمومية.
- وجود أرصدة قديمة للعملاء أو الموردين دون تحقيقات.
- خطأ في التسويات الدورية.
- عدم إجراء جرد للمخزون أو إهمال تقادم البضائع.
- خطأ في حساب الاستهلاك أو تخفيض القيمة.
- استخدام إطار تنظيمي خاطئ (K2/K3).
- اكتشاف نقص في رأس المال دون معالجته.
- حساب الضريبة لا يتوافق مع تخصيصات الحساب الختامي.
بالنسبة للشركات المساهمة الصغيرة التي يُسمح لها باستخدام K2، يتوفر نموذج تقرير سنوي (K2) – شركة مساهمة مقابل 49 كرونة.
قائمة مراجعة عملية للحساب الختامي وسجل المطابقة
قبل تجميع التقرير السنوي، من المفيد توثيق حسابات الميزانية العمومية التي تمت مطابقتها، ومن قام بإجراء المراجعات، والفروقات التي لا تزال قائمة. اعمل مثلاً على الحسابات البنكية، ودفاتر حسابات العملاء والموردين، وضريبة القيمة المضافة، والضرائب، والمخزون، والتسويات الدورية – بما يتناسب مع طبيعة نشاطك.
لسير عمل منظم، يمكنك استخدام قائمة مراجعة الحساب الختامي وسجل المطابقة 2026/2027 بصيغ Excel وWord وPDF. انظر أيضاً دليلنا حول مطابقة الحسابات البنكية والفروقات في الحساب 1930 وتوجيهاتنا حول المطابقة الثلاثية عند التحقق من الفواتير. إن قائمة المراجعة هي أداة مساعدة في العمل، وليست بديلاً عن الإطار التنظيمي المطبق أو المستندات المحاسبية الصحيحة.
المصادر
- BFN – تغييرات في قواعد K2 وK3 بدءاً من 2026
- Bolagsverket – التقرير السنوي والمواعيد النهائية
- قانون مسك الدفاتر (1999:1078)
قارن متطلبات الشركات المحدودة والمنشآت الفردية والجمعيات غير الربحية.
القوالب المذكورة في المقال
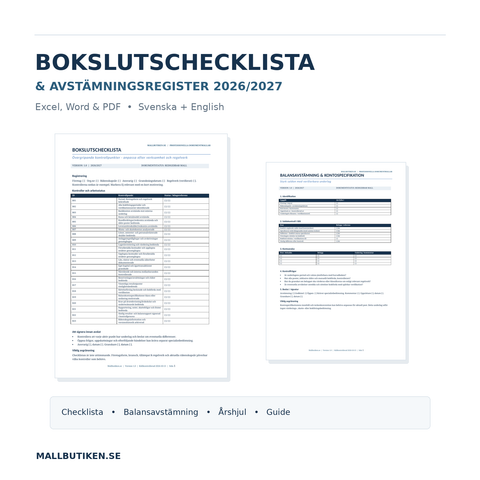
قائمة مراجعة الإقفال المالي وسجل المطابقة 2026/2027 – حسابات الميزانية، مرفقات الإقفال المالي ودورة العمل السنوية | Excel وWord وPDF
Excel (XLSX) + Word (DOCX) + PDF
79 SEK
عرض القالب: قائمة مراجعة الإقفال المالي وسجل المطابقة 2026/2027 – حسابات الميزانية، مرفقات الإقفال المالي ودورة العمل السنوية | Excel وWord وPDF
قالب التقرير السنوي K2 – شركة مساهمة Word/PDF + شهادة اعتماد وتدقيق 2027
ملف وورد (DOCX)، ملف PDF، ملف إكسل (XLSX)
49 SEK
عرض القالب: قالب التقرير السنوي K2 – شركة مساهمة Word/PDF + شهادة اعتماد وتدقيق 2027

تعمّق في الموضوع
 الميزانية العمومية الرقابية – أدلة وإرشادات
متى يلزم إعداد ميزانية عمومية للتدقيق؟ القواعد والأمثلة
متى يلزم إعداد ميزانية مراقبة؟ دليل للحالتين المنصوص عليهما قانوناً في الفصل 25، المادة 13 من قانون الشركات السويدي (ABL)، وحد النصف، وإشارات التحذ...
 التقارير السنوية – أدلة وقواعد ونماذج
التقرير السنوي للشركات المساهمة – دليل شامل 2026
دليل 2026 الكامل للتقارير السنوية للشركات المساهمة: المحتوى، معايير K2/K3، المواعيد النهائية، متطلبات التدقيق، التقديم الرقمي، والأخطاء الشائعة.
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
مدفوع مقدماً أم مستحق؟ رسملة التكاليف والإيرادات عند إغلاق الحسابات
تكلفة مدفوعة مقدماً أم إيراد مستحق؟ قارن بين أربعة أنواع من التسويات المالية عند إغلاق الحسابات، واطلع على الأمثلة، وتحقق من K2/K3، واختر نموذج الت...


