
سجل قيادة المركبة لعام 2026 – ما الذي يجب أن يتضمنه وفقاً لمصلحة الضرائب السويدية؟
دليل سجل قيادة المركبات للشركات والسيارات المخصصة للمزايا: البيانات التي توصي بها مصلحة الضرائب، قاعدة الـ 100 كم/10 مرات، 3000 كم لأغراض العمل، وميزة الوقود.

إجابة مختصرة: يعد سجل الرحلات المنتظم والدقيق أحد أهم المستندات لإثبات كيفية استخدام سيارة الشركة. توصي مصلحة الضرائب السويدية بتدوين معلومات مثل قراءة عداد المسافات، والتاريخ، والمسافة المقطوعة، وعنوان البدء والوصول، والغرض من رحلات العمل.
متى يكون سجل الرحلات مهماً بشكل خاص؟
غالباً ما يُستخدم سجل الرحلات كدليل عندما يحتاج صاحب العمل أو الموظف إلى التمييز بين القيادة الخاصة وقيادة العمل. لكي يُعتبر الاستخدام الخاص لسيارة صاحب العمل ضئيلاً، يجب ألا يتجاوز 10 مناسبات خاصة بحد أقصى و1000 كيلومتر خلال السنة التقويمية. تُعتبر الرحلات بين السكن ومكان العمل المعتاد عادةً رحلات خاصة.
ما الذي يجب أن يتضمنه سجل الرحلات؟
- قراءة عداد المسافات في بداية ونهاية العام
- رقم تسجيل السيارة
- السنة الحالية
- تاريخ كل رحلة
- قراءة عداد المسافات عند البدء وعند الوصول
- عدد الكيلومترات المقطوعة
- عنوان البدء وعنوان الوصول
- الغرض من رحلة العمل
- الشركات أو المواقع أو جهات الاتصال التي تمت زيارتها خلال رحلات العمل
- يفضل ذكر السائق وعمليات التزود بالوقود أو الشحن
سجل القيادة للمنشأة الفردية في السويد: سيارة خاصة أم سيارة في النشاط؟
في المنشأة الفردية السويدية (enskild firma) يختلف التعامل الضريبي حسب ما إذا كنت تستخدم سيارتك الخاصة في رحلات النشاط أو سيارة مسجلة أصلاً في النشاط أو مستأجرة باسمه. يساعد السجل على إثبات رحلات العمل، ولا يوجد نموذج حكومي واحد إلزامي في كل الحالات.
| سيارة خاصة، بما فيها سيارة مستأجرة بعقد شخصي | سيارة مسجلة كأصل أو مستأجرة ضمن النشاط الفردي |
|---|---|
| سيارة خاصة، بما فيها سيارة مستأجرة بعقد شخصي | يمكن عادةً خصم 25 كرونة سويدية لكل mil سويدية (10 كيلومترات) من رحلات النشاط باستخدام السيارة الخاصة، أي 2.50 كرونة لكل كيلومتر. سجّل التاريخ والمسار والمسافة والهدف التجاري. هذا خصم من الدخل الخاضع للضريبة وليس مبلغاً تدفعه مصلحة الضرائب لك. |
| سيارة مسجلة كأصل أو مستأجرة ضمن النشاط الفردي | تسري قواعد تكاليف السيارة في النشاط على نفقات التشغيل والإيجار أو الإهلاك حسب الحالة. وقد ينشأ دخل خاضع لضريبة منفعة السيارة إذا تجاوز استخدامها الخاص النطاق الضئيل. يجب التعامل مع الوقود الخاص بصورة منفصلة. |
متى يعتبر الاستخدام الخاص للسيارة ضئيلاً؟
بالنسبة إلى سيارة النشاط، يجب عموماً إثبات الشرطين معاً: ألا يزيد الاستخدام الخاص على 10 مناسبات وألا تتجاوز المسافة الخاصة 1,000 كيلومتر (100 mil سويدية) في السنة التقويمية. الرحلة بين المنزل ومقر النشاط تُعد عادة خاصة لهذا التقييم. تجاوز أي حد يستوجب تقييم منفعة السيارة.
هل يمكن خصم 25 كرونة لكل mil لسيارة مسجلة في النشاط أيضاً؟
ليس كخصم إضافي فوق تكاليف سيارة النشاط. ينطبق مبلغ 25 كرونة لكل mil على السيارة الخاصة المستخدمة في رحلات العمل. أما السيارة المسجلة أو المستأجرة في النشاط فتخضع لقواعد التكاليف والاستخدام الخاص. سيارة المنفعة من وظيفة أخرى تخضع لقواعد وقود مختلفة.
كيف أوثق رحلات سيارتي الخاصة لأغراض الخصم؟
دوّن تاريخ كل رحلة ومكان البداية والنهاية والمسافة والغرض من النشاط مثل زيارة عميل. افصل الرحلات التجارية عن الشخصية وعن التنقل بين المنزل والمقر المعتاد للنشاط، فقد تخضع الأخيرة لقواعد أخرى.
مصادر رسمية من مصلحة الضرائب السويدية: Skatteverket – resor i näringsverksamheten, Skatteverket – bilkostnader, Skatteverket – uttag och förmåner. لقواعد السيارات في الشركة المحدودة والوظيفة اقرأ دليل سياسة السيارة ومنفعتها.
30,000 كيلومتر للعمل (3,000 وحدة mil سويدية)
إذا كانت السيارة منفعة وظيفية، فإن قيادة مسافة 30,000 كيلومتر على الأقل للعمل في السنة التقويمية (3,000 وحدة mil سويدية، كل mil يساوي 10 كيلومترات) قد تسمح بتخفيض قيمة المنفعة الخاضعة للضريبة إلى 75٪ من قيمتها الكاملة عند استيفاء الشروط. ينظر صاحب العمل عادة إلى الرحلات ضمن الوظيفة لديه؛ وقد يستطيع الموظف في بعض الحالات جمع رحلات العمل لدى عدة أصحاب عمل في إقراره الشخصي. احتفظ بسجل دقيق.
الوقود وضريبة الازدحام
إذا دفع صاحب العمل تكاليف الوقود للقيادة الخاصة، فعادة ما تنشأ ميزة الوقود. يتيح سجل الرحلات إمكانية الفصل بين القيادة الخاصة وقيادة العمل. ينطبق المبدأ نفسه عندما يدفع صاحب العمل ضريبة الازدحام أو رسوم البنية التحتية المتعلقة بالرحلات الخاصة.
سجل رحلات ورقي، أم عبر إكسل، أم إلكتروني؟
تقبل مصلحة الضرائب الاحتفاظ بسجل الرحلات على الورق، أو على الحاسوب، أو إلكترونياً. العامل الحاسم هو أن تكون البيانات مفصلة بما يكفي وأن يتم تدوينها بشكل مستمر. غالباً ما تحتاج الحلول الإلكترونية إلى استكمالها بالغرض من الرحلة والعميل أو الموقع الذي تمت زيارته.
سجل الرحلات الإلكتروني وGDPR – قواعد GPS في سيارات العمل
تقبل مصلحة الضرائب السويدية سجلات الرحلات الورقية والإلكترونية. يمكن لجهاز GPS تسجيل الرحلات تلقائياً، لكن قد يلزم إضافة الغرض المهني والعملاء الذين تمت زيارتهم. وتخضع بيانات موقع الموظفين لقواعد GDPR أيضاً. Skatteverket.
هل يجوز استخدام بيانات GPS من سجل الرحلات لمراقبة الموظفين؟
لا يجوز إعادة استخدام البيانات التي جُمعت لأغراض الضرائب لمراقبة الاستراحات أو أنماط العمل أو الأداء. تتطلب المعالجة غرضاً مشروعاً وضرورياً. وقد يكون الالتزام القانوني أساساً لبيانات الضرائب اللازمة، بينما لا تكون موافقة الموظف عادة أساساً مناسباً للمراقبة في العمل. IMY – GPS.
ما الذي ينبغي التحقق منه قبل تشغيل السجل الإلكتروني؟
وثّق الغرض والأساس القانوني والضرورة. اجمع البيانات اللازمة فقط وقيّد الوصول إلى مسارات GPS الخام وفترة الاحتفاظ بها واحمِ تفاصيل الرحلات الخاصة. أخبر السائقين بما يُجمع ولماذا ومن يمكنه الاطلاع عليه ومدة حفظه. تحقّق من وجود معلومات الرحلات التي توصي بها مصلحة الضرائب السويدية. IMY – GDPR.
أخطاء شائعة
- تسجيل الرحلات بعد فترة طويلة من إجرائها
- غياب ذكر الغرض من الرحلة
- تسجيل التنقل إلى مكان العمل كرحلة عمل
- غياب قراءة عداد المسافات
- اختلاط الرحلات الخاصة برحلات العمل
- عدم حفظ المستندات مع باقي وثائق المحاسبة
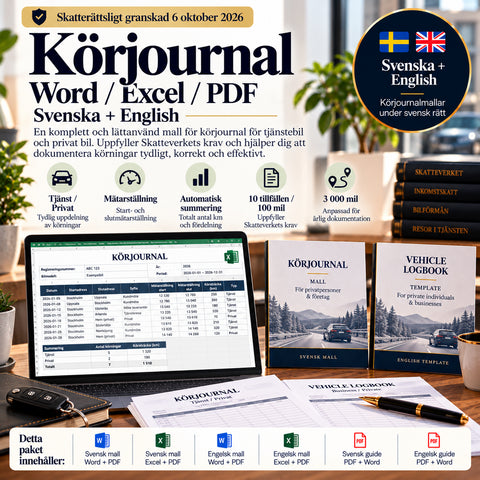
اطلع على نموذج سجل رحلات "Mallbutiken" بصيغ Excel وWord وPDF.
أسئلة عملية عن سجل القيادة في السويد
هل سجل القيادة إلزامي لكل سيارة شركة؟
لا يشترط نموذج حكومي موحد لكل سيارة، لكن قد يكون السجل الموثوق ضرورياً لإثبات الاستخدام وحساب الضريبة. للاستخدام الخاص الضئيل يجب تحقق الشرطين معاً: 10 مناسبات خاصة كحد أقصى و1,000 كيلومتر (100 mil سويدية) كحد أقصى خلال السنة. التنقل بين المنزل ومكان العمل المعتاد يعد عادة خاصاً.
هل حد 3,000 mil يعني 3,000 كيلومتر؟
لا. 3,000 وحدة mil سويدية تساوي 30,000 كيلومتر في العمل خلال السنة، لا 3,000 كيلومتر. عند استيفاء الشروط يمكن خفض قيمة منفعة السيارة إلى 75٪. يقيّم صاحب العمل قيادة الوظيفة لديه، وقد يجوز للموظف الجمع بين عدة أصحاب عمل في إقراره.
هل يكفي سجل GPS الآلي؟
ليس دائماً. تسجل الأجهزة الطريق والمسافة لكنها قد لا توضح الغرض المهني أو العميل أو السائق. أضف المعلومات الناقصة وقراءات العداد وحدد الرحلات الخاصة.
هل سجل القيادة هو نفسه بيان مصاريف السفر؟
لا. سجل القيادة يوضح استخدام السيارة، أما بيان مصاريف السفر فيوضح التعويضات والبدلات والمصروفات. المستندان يكملان بعضهما ولا يتطابقان.
دليل مصاريف السفر وتعويض الكيلومترات.
مصادر رسمية: Skatteverket – körjournal · Skatteverket – arbetsgivare · Skatteverket – bilförmån.
الأسئلة الشائعة
هل سجل الرحلات إلزامي قانوناً في جميع الحالات؟
لا، ولكنه يعد دليلاً مهماً للغاية للعديد من القضايا الضريبية المتعلقة بمزايا السيارة وقيادة العمل.
هل بيانات نظام تحديد المواقع (GPS) كافية؟
ليس دائماً. غالباً ما تحتاج بيانات القيادة التلقائية إلى استكمالها بالغرض التجاري للرحلة والعميل أو الموقع الذي تمت زيارته.
كم مرة يجب تحديثه؟
يفضل تحديثه مباشرة بعد كل رحلة.
هذا المقال يقدم معلومات عامة ولا يغني عن استشارة المتخصصين في الضرائب أو المحاسبة.
مثال ومصادر لسجل الرحلات
مثال توضيحي غير حقيقي: 5 أكتوبر 2026، رقم سيارة افتراضي ABC 123، من ستوكهولم إلى سولنا، عداد 12,430–12,446 كم، المسافة 16 كم، الغرض اجتماع مع عميل. سجّل العناوين الفعلية ومسار الرحلة وبيانات العميل. السجل دليل ولا يشترط نموذج حكومي محدد.
القوالب المذكورة في المقال
تعمّق في الموضوع
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
سياسة السيارات والسيارات المخصصة للمزايا لعام 2026 – الضرائب، وسجل القيادة، والإرجاع
دليل لأصحاب العمل حول سياسة السيارات والسيارات المخصصة للمزايا لعام 2026: القيادة الخاصة، سجل القيادة، الوقود، 3000 كم في العمل، الكهرباء للشحن، وإ...
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
تعويضات السفر 2026/2027 – بدل الإقامة، تعويض المسافات وقائمة التحقق
دليل عملي حول تعويضات السفر وبدل الإقامة وتعويض المسافات مع المبالغ الخاضعة للضريبة لعام 2026، ومتطلبات المستندات والإيصالات وقائمة التحقق. تحقق من...


