
التسوية الشهرية في الشركات – ضريبة القيمة المضافة، والاحتياطي العام للتقاعد، والتزامات الإجازات، وفواتير الموردين
ما هي التسويات التي يجب إجراؤها قبل الإغلاق الشهري؟ قارن بين ضريبة القيمة المضافة، وإقرار صاحب العمل (AGI)، وديون الإجازات، وفواتير الموردين. ترتيب عملي، ونقاط تدقيق، وروابط إلى الوثائق الداعمة المناسبة وفقًا للقواعد السويدية.

إرشادات للشركات الصغيرة والمساعدين الماليين ومسؤولي الرواتب ومستشاري المحاسبة في السويد · تم التحقق من الحقائق في 24 أكتوبر 2026
قبل إغلاق الحسابات الشهرية، ينبغي للشركة مطابقة الأجزاء من المحاسبة التي تتأثر فعليًا: على سبيل المثال، فواتير الموردين، وضريبة القيمة المضافة، والرواتب المدفوعة، وإقرار صاحب العمل (AGI)، والالتزامات المتعلقة بإجازات العطلة. هناك ضوابط مختلفة تعتمد على مستندات مختلفة. مطابقة ضريبة القيمة المضافة لا تحل محل تدقيق AGI، والالتزامات المتعلقة بإجازات العطلة ليست إقرارًا ضريبيًا منفصلًا.
الإجراء العملي هو تحديد الفترة والمسؤولية، ومقارنة المستندات، والتحقيق في الفروق، وتصحيحها في النظام المناسب، ثم الموافقة على مستندات الإقرار أو إغلاق الحسابات. تساعد نماذج المطابقة على توثيق عملية التدقيق، لكنها لا ترسل أي بيانات ولا تحدد الحسابات الضريبية.
أي مستند مطابقة يجب أن تختار؟
| السؤال عند إغلاق الحسابات الشهرية | حزمة المستندات ذات الصلة | قارن بشكل أساسي |
|---|---|---|
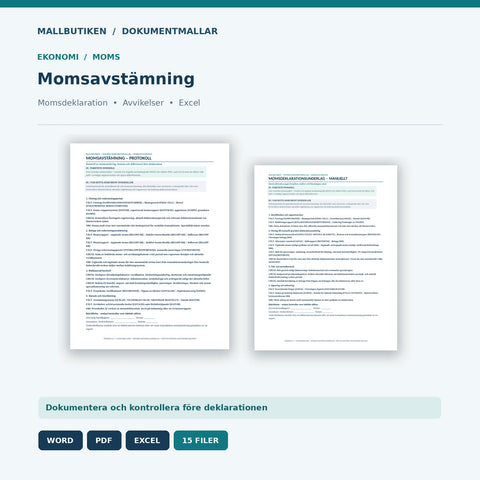
| هل تتطابق حسابات ضريبة القيمة المضافة مع تقرير ضريبة القيمة المضافة قبل تقديم الإقرار؟ | مطابقة ضريبة القيمة المضافة ومستندات إقرار ضريبة القيمة المضافة | مبالغ ضريبة القيمة المضافة المسجلة محاسبيًا، والمعاملات، والفترة، والتقرير، والانحرافات التي تم التحقيق فيها. |
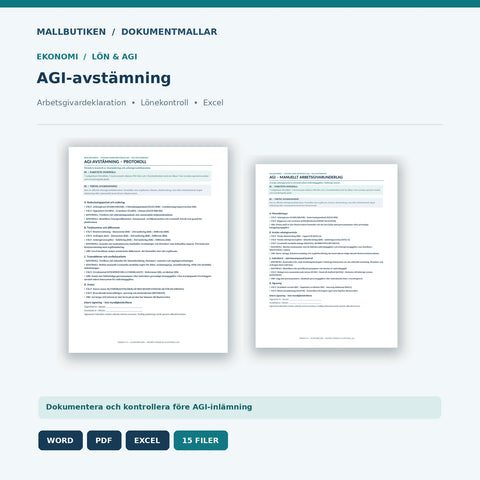
| هل تتطابق سجلات الرواتب وبيانات الأفراد مع الاستقطاعات الضريبية؟ | مطابقة AGI وإقرار صاحب العمل | التعويضات المدفوعة فعليًا، ونظام الرواتب، ومسودة AGI، والضرائب، والرسوم، والمحاسبة. |
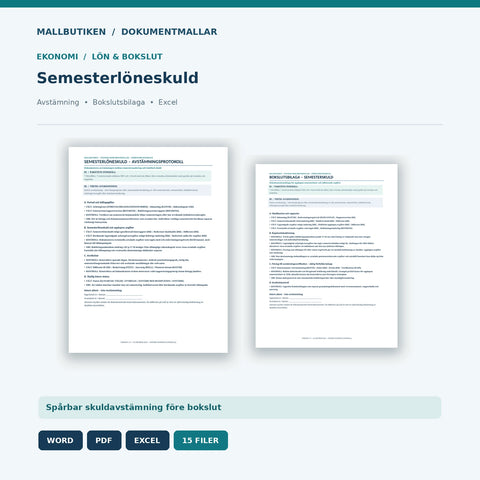
| هل تتطابق الالتزامات المستحقة المتعلقة بإجازات العطلة مع بيانات الرواتب؟ | الالتزامات المتعلقة بإجازات العطلة ومطابقتها | البيانات الفردية المتعلقة بإجازات العطلة، وتقرير الالتزامات في نظام الرواتب، وحسابات الالتزامات المسجلة محاسبيًا. |
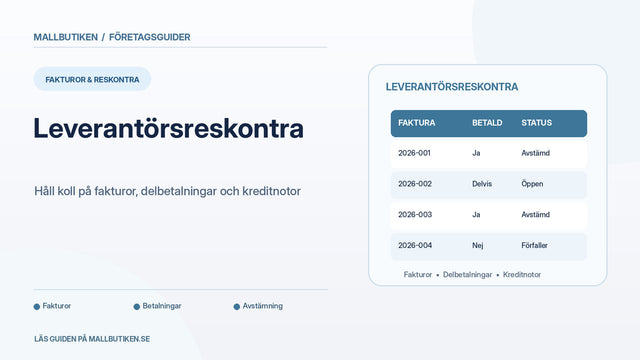
| هل تتطابق فواتير الموردين غير المدفوعة مع المدفوعات؟ | حساب الموردين ومراقبة المدفوعات | الفواتير، والإشعارات الدائنة، والمدفوعات الجزئية، وقائمة الاستحقاقات، ودفتر الأستاذ العام. |
تقارن الجداول أربعة منتجات نشطة من Mallbutiken وفقًا لكتالوج Shopify. إن كون المنتج نشطًا لا يؤكد بحد ذاته ارتباط ملف التسليم الرقمي أو محتواه. إنها مستندات دعم إدارية، وليست بدائل لأنظمة المحاسبة، أو الإقرارات المقدمة للسلطات، أو برامج الرواتب، أو التقييم الضريبي المهني.
1. ابدأ بالفترة وطريقة المحاسبة والمسؤولية
قم بإعداد قائمة عمل بسيطة: الفترة المحاسبية، والمسؤول عن كل تدقيق، وإصدار التقرير المستخدم، وتاريخ الموافقة، ومكان حفظ قائمة الانحرافات. يسهل ذلك الأمر عندما يقوم مستشار محاسبة بإعداد المستندات ويقوم ممثل مفوض بمراجعتها وتقديم البيانات.
تحقق أولًا من الفترة التي تنتمي إليها البيانات فعليًا. قد يكون لدى الشركات إقرارات ضريبة قيمة مضافة شهرية أو ربع سنوية أو سنوية، بينما يُقدم إقرار صاحب العمل عادةً لكل شهر تقويمي. يمكن أن تؤثر طريقة المحاسبة على توقيت الإبلاغ عن ضريبة القيمة المضافة. لذلك، فإن وجود إجراء داخلي شهري للمطابقة لا يعني أن جميع الشركات يجب أن تقدم إقرار ضريبة قيمة مضافة كل شهر. راجع إرشادات هيئة الضرائب السويدية بشأن فترات ضريبة القيمة المضافة وطرق المحاسبة.
وبالمثل، يجب التمييز بين التدقيق الداخلي وتاريخ تقديم الإقرار الفعلي. احصل على التواريخ الحالية للشركة من هيئة الضرائب، لأنها تتأثر بالتسجيل والفترة المحاسبية والظروف الأخرى.
2. طابق فواتير الموردين والمدفوعات
راجع الفواتير التي تم تسجيلها أو دفعها أو إصدار إشعارات دائنة بشأنها أو التي لا تزال معلقة. تحقق من أن الإشعارات الدائنة والمدفوعات الجزئية لم تُحسب مرتين، وأن إجمالي حساب الموردين يمكن تفسيره بمقارنته بحسابات المحاسبة ذات الصلة. عند وجود انحرافات، يجب التحقيق فيها قبل تحديد المطابقة على أنها مكتملة.
هذا التدقيق مهم لمتابعة السيولة النقدية ولضمان معالجة الفواتير في الفترة المحاسبية الصحيحة. يعتمد أيضًا على طريقة محاسبة الشركة والمعاملة الحالية مدى تأثير الفاتورة على الإبلاغ عن ضريبة القيمة المضافة. للحصول على مراجعة أعمق، راجع الدليل الخاص بحساب الموردين والمدفوعات الجزئية والإشعارات الدائنة.
3. مطابقة ضريبة القيمة المضافة – قارن بين المحاسبة وتقرير ضريبة القيمة المضافة
تبدأ مطابقة ضريبة القيمة المضافة من المعاملات الفعلية للشركة. تحقق، من بين أمور أخرى، من أن مبالغ تقرير ضريبة القيمة المضافة تتطابق مع المحاسبة، وأن المعاملات تنتمي إلى الفترة الصحيحة، وأنه تم التعامل مع الأحداث الخاصة وفقًا لقواعدها الخاصة. قد تكون هناك حاجة إلى ضوابط تكميلية في حالات مثل التجارة مع الاتحاد الأوروبي أو خدمات البناء أو الدفعات المقدمة.
تشير هيئة الضرائب إلى أن أوقات تقديم الإقرارات والفترات تختلف حسب التسجيل وأساس فرض الضريبة. كما يؤثر الاختيار بين طريقة الفوترة وطريقة إغلاق الحسابات على توقيت الإبلاغ عن ضريبة القيمة المضافة. وبالتالي، لا يمكن تحديد الفترة الصحيحة أو الحق في الخصم بمجرد ملء نموذج. اقرأ إرشادات هيئة الضرائب السويدية الحالية بشأن إقرارات ضريبة القيمة المضافة.
4. مطابقة AGI – الرواتب المدفوعة ليست هي نفسها الالتزامات المتعلقة بإجازات العطلة
AGI يعني إقرار صاحب العمل على مستوى الأفراد. ينطبق على البيانات التي يجب على صاحب العمل الإبلاغ عنها بشأن التعويضات والاستقطاعات الضريبية ورسوم صاحب العمل للفترة ذات الصلة. قارن سجل الرواتب والتعويضات المدفوعة فعليًا بالبيانات لكل مستلم دفع في المسودة ومع محاسبة الشركة.
توضح هيئة الضرائب القاعدة الرئيسية بأن الرواتب والمزايا يجب الإبلاغ عنها في إقرار صاحب العمل في الشهر التالي للدفع أو تقديم الميزة. ومع ذلك، لا يزال من الضروري التحقق من تاريخ تقديم الشركة من إرشادات AGI الحالية.
طابق التحقق من أن أي فروق يتم التحقيق فيها لكل شخص ونوع من التعويض دون نشر معلومات الرواتب لأشخاص غير مخولين. يحتاج الشخص المخول إلى التحقق مما إذا كانت المعلومة تتعلق براتب خاضع للضريبة أو ميزة أو تعويض أو موقف خاص آخر؛ فنموذج المطابقة لا يقوم بهذا التقييم نيابة عن الشركة.
5. الالتزامات المتعلقة بإجازات العطلة – مطابقة للمحاسبة، وليست إقرارًا منفصلًا
تصف الالتزامات المتعلقة بإجازات العطلة التزامات الشركة المرتبطة بإجازات العطلة المكتسبة والتي لم يتم استخدامها أو تسويتها بعد. قارن البيانات الفردية في نظام الرواتب وأي تقرير التزامات بالمبالغ المسجلة محاسبيًا، وتحقق من سبب اختلاف المبالغ.
الالتزامات المتعلقة بإجازات العطلة وAGI ليسا قابلين للاستبدال. لا يعني تغيير الالتزامات المتعلقة بإجازات العطلة المسجلة محاسبيًا للشركة تلقائيًا أنه يجب إدراج المبلغ المقابل كراتب مدفوع نقدًا في AGI لنفس الشهر. يجب تقييم الحساب والتحصيل والتعويض والمعالجة المحاسبية وفقًا للبيانات الفعلية، وقانون إجازات العطلة (1977:480)، واتفاقية العمل الجماعية إن وجدت، وإطار القواعد المحاسبية الذي تتبعه الشركة.
يمكن لسجلات Excel الخاصة بالحزم أن تسهل متابعة الفروق، لكنها لا تحل محل حسابات الرواتب أو القرارات المتعلقة بتقييم إغلاق الحسابات.
ترتيب عملي لضوابط الشهر
- تثبيت فترة التدقيق: حدد الشهر الذي تشمله كل مجموعة من المستندات والفترة المحاسبية أو الإقرار المعمول بها.
- جمع المستندات: دفتر الأستاذ العام، وحساب الموردين، وكشوف الحسابات ذات الصلة، وتقرير ضريبة القيمة المضافة، وسجل الرواتب، ومسودة AGI، وتقرير الالتزامات المتعلقة بإجازات العطلة، وذلك حسب استخدام الشركة لها.
- مطابقة الموردين والمدفوعات: حدد الفواتير والإشعارات الدائنة والمدفوعات الجزئية والفروق المتبقية.
- تدقيق ضريبة القيمة المضافة: قارن حسابات ضريبة القيمة المضافة والتقرير ذات الصلة، وتحقق من المعاملات ذات الفترة غير الواضحة أو المعالجة غير الواضحة لضريبة القيمة المضافة.
- تدقيق الرواتب وAGI: قارن التعويضات المدفوعة وبيانات الأفراد والاستقطاعات/الرسوم الضريبية المسجلة.
- مطابقة الالتزامات المتعلقة بإجازات العطلة: تحقق من تقرير نظام الرواتب مقابل مبالغ الالتزامات المسجلة محاسبيًا إذا كانت مطابقة الفترة جزءًا من الإجراءات المتبعة.
- توثيق الفروق: حدد ما الذي يختلف، والمستند الأساسي، والمسؤول، والإجراء، وتاريخ التدقيق الجديد.
- الموافقة على الإصدار الصحيح: تحقق من التصحيحات ووقع على المطابقة الداخلية. يجب بعد ذلك مراجعة الإقرار الفعلي وتقديمه من قبل شخص مخول في منصب معتمد.
يحدد نطاق الشركة ومخاطرها مدى التفصيل الذي يجب أن تتسم به الإجراءات. تصف هيئة المحاسبة السويدية المتطلبات والإرشادات بشأن المحاسبة المستمرة والتحقق والمستندات النظامية على صفحتها الخاصة بالإرشادات السارية. قائمة التحقق هي أداة مساعدة للعمل، وليست متطلبًا عامًا من السلطات بشأن نموذج تجاري معين.
حالتان شائعتان
شركة خدمات صغيرة لديها رواتب وضريبة قيمة مضافة ربع سنوية
لدى الشركة ثلاثة موظفين وتقوم بالإبلاغ عن ضريبة القيمة المضافة كل ربع سنة. ومع ذلك، قد يكون من العملي التحقق شهريًا من فواتير الموردين والرواتب المدفوعة قبل AGI ومتابعة أي التزامات متعلقة بإجازات العطلة. يمكن متابعة حساب ضريبة القيمة المضافة داخليًا كل شهر، ولكن يتم تقديم إقرار ضريبة القيمة المضافة وفقًا لـ الفترة الربع سنوية المسجلة للشركة. يجب عدم خلط المستندات بحيث يتم تقديم بروتوكول داخلي شهري على أنه إقرار ربع سنوي مقدم للسلطات.
اكتشاف انحراف بعد تقديم AGI وضريبة القيمة المضافة بالفعل
تكتشف الشركة فاتورة مورد تمت معالجتها في فترة خاطئة وبيان رواتب غير صحيح. ابدأ بتحديد كل واقعة وتأثيرها على المحاسبة وضريبة القيمة المضافة وإقرار صاحب العمل. بعد ذلك، يتم تقييم كل تصحيح على حدة وفقًا لإرشادات هيئة الضرائب السويدية. ليس من الصحيح افتراض أن نموذج تصحيح واحد يغير كلا الإقرارين تلقائيًا.
ماذا نعرف عن تدقيق الفروق وتوثيقها؟
بحثت Olumoh (2025) في العلاقة بين الضوابط المحاسبية وجودة التقارير المالية من خلال دراسة مقطعية شملت 140 مستجيبًا في بنوك التمويل الأصغر في ولاية كوارا بنيجيريا. في البيئة التي شملتها الدراسة، ارتبطت الضوابط الكشفية والتصحيحية إحصائيًا بجودة تقارير أعلى. لا تظهر الدراسة أن نموذجًا معينًا يقلل من الأخطاء لدى الشركات السويدية، ولا يمكنها تحديد علاقة سببية لهذا الدليل. بل توضح لماذا يعد التدقيق والتعامل مع الانحرافات المكتشفة من المسائل ذات الصلة. اقرأ الدراسة في Copernican Journal of Finance & Accounting.
قائمة تحقق مختصرة قبل الاعتماد الداخلي
- تظهر الفترة الصحيحة والإصدار الصحيح والمسؤول الصحيح.
- تمت مقارنة الفواتير والإشعارات الدائنة والمدفوعات ذات الصلة مع المحاسبة.
- تم تدقيق تقرير ضريبة القيمة المضافة مقابل المستندات والفترة المحاسبية الصحيحة.
- تمت مقارنة مسودة AGI وسجل الرواتب لكل مستلم دفع ذي صلة.
- تمت مطابقة الالتزامات المتعلقة بإجازات العطلة في الحالات التي يكون فيها لدى الشركة مثل هذا الالتزام أو إجراء دوري.
- تم التحقيق في الانحرافات أو تصحيحها أو تحديدها بوضوح على أنها مفتوحة.
- من الواضح أن الاعتماد الداخلي ليس هو نفسه إيصال الاستلام الصادر عن السلطة.
- يقوم الشخص المخول بمراجعة الإقرارات والتواريخ النهائية الحالية بشكل منفصل.
المصادر الرسمية السويدية
- هيئة الضرائب السويدية: متى يجب أن أقدم إقرار ضريبة القيمة المضافة؟ الفترات وطرق المحاسبة.
- هيئة الضرائب السويدية: تصحيح إقرار ضريبة القيمة المضافة.
- هيئة الضرائب السويدية: متى يجب أن أقدم إقرار صاحب العمل؟
- هيئة الضرائب السويدية: تصحيح إقرار صاحب العمل.
- هيئة المحاسبة السويدية: إرشادات بشأن المحاسبة.
- البرلمان السويدي: قانون إجازات العطلة (1977:480).
التحقق من الحقائق: 24 أكتوبر 2026. الأمثلة مبسطة ولا تقدم نصائح ضريبية أو تتعلق بالرواتب أو المحاسبة لشركة فردية. طابق المطابقات والإقرارات مع التسجيل الفعلي للشركة والأحداث التجارية والاتفاقيات والقواعد السارية.
القوالب المذكورة في المقال
تعمّق في الموضوع
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
حسابات الموردين الدائنة – المطابقة، والدفعات الجزئية، ومذكرات الدائن
إليك كيفية متابعة فواتير الموردين، وربط الدفعات الجزئية وإشعارات الدائن، ومطابقة الذمم الدائنة المفتوحة مع سجلات المحاسبة.


