
عدم كفاية الأصول أو نقص رأس المال في شركة مساهمة – ما الفرق؟

إجابة مختصرة: نقص رأس المال والعجز عن السداد هما تقييمان قانونيان مختلفان. يتعلق نقص رأس المال برأس مال الشركة الخاص مقارنةً برأس المال المسجل، وقد يؤدي إلى تفعيل قواعد الميزانية الرقابية. أما العجز عن السداد فيعني أن الشركة لا تستطيع دفع ديونها عند استحقاقها وأن هذا العجز ليس عارضًا فحسب. قد تواجه الشركة إحدى المشكلتين دون الأخرى، أو كلتيهما في آنٍ واحد.
متى يجب على مجلس الإدارة التحقق من رأس المال الخاص؟
وفقًا للمادة 13 من الفصل 25 من قانون الشركات المساهمة، يجب على مجلس الإدارة التصرف فورًا عندما تكون هناك أسباب تدعو إلى الاعتقاد بأن رأس المال الخاص، المحتسب وفقًا للقواعد الخاصة الواردة في القانون، يقل عن نصف رأس المال المسجل. كما قد تستدعي بعض إجراءات الحجز على الأصول غير المنتجة إعداد ميزانية رقابية. ومع ذلك، فإن الخسارة المحاسبية أو انخفاض الرصيد البنكي لا يعنيان في حد ذاتهما إعداد ميزانية رقابية وفقًا للقانون.
إذا أظهرت الميزانية الرقابية نقصًا في رأس المال وفقًا للقواعد، فقد يتعين عقد اجتماع رقابي أول. وإذا لم يتم استعادة رأس المال، فقد يتعين أيضًا عقد اجتماع رقابي ثانٍ خلال الإطار الزمني المحدد قانونًا. لا تحسب المواعيد النهائية أبدًا من تاريخ إغلاق حسابات اعتباري، وتحقق من الاستثناءات الخاصة، مثل حالات إعادة هيكلة الشركات. اقرأ أيضًا الدليل الحالي حول متى يلزم إعداد ميزانية رقابية.
ماذا يعني العجز عن السداد وفقًا لقانون الإفلاس؟
تعتمد المادة 2 من الفصل 1 من قانون الإفلاس على القدرة على السداد كأساس. السؤال الحاسم هو ما إذا كانت الشركة قادرة على دفع ديونها عند استحقاقها وما إذا كانت المشاكل تتجاوز كونها عارضة. لذلك، قم بإعداد توقعات واقعية للسيولة النقدية والضرائب المستحقة والفواتير والرواتب والمدفوعات المؤكدة من العملاء وفرص الائتمان والأصول التي يمكن تحريرها فعليًا في الوقت المناسب.
ثلاثة أمثلة عملية
أ. نقص في رأس المال مع استمرار السداد. انخفض رأس مال الشركة بشكل كبير، لكن سيولتها جيدة. قد يتعين اتباع قواعد الميزانية الرقابية، رغم أن الإفلاس لا يكون واردًا تلقائيًا.
ب. مشاكل في السداد مع وجود رأس مال مسجل. تمتلك الشركة، على سبيل المثال، آلات لا يمكن بيعها بسرعة، ولا تتلقى مدفوعات العملاء. قد يصبح تقييم العجز عن السداد ملحًا حتى دون وجود مؤشر قانوني يستدعي إعداد ميزانية رقابية.
ج. كلتا المشكلتين. يجب على مجلس الإدارة متابعة عمليتين متوازيتين وتوثيق الظروف الفعلية. وتكتسب الاستشارة القانونية أهمية خاصة عند وجود خطر المسؤولية الشخصية.
ماذا ينبغي لمجلس الإدارة فعله أولًا؟
- تحقق من السجلات المحاسبية ورأس المال والديون المستحقة.
- أعد توقعات للتدفقات النقدية مع تحديد الافتراضات بوضوح.
- قيّم على حدة شروط الميزانية الرقابية ومدى استمرارية العجز عن السداد.
- وثّق البيانات غير المؤكدة.
- دوّن القرارات الفعلية المتخذة واستشر المختصين في مسائل المسؤولية المعقدة.
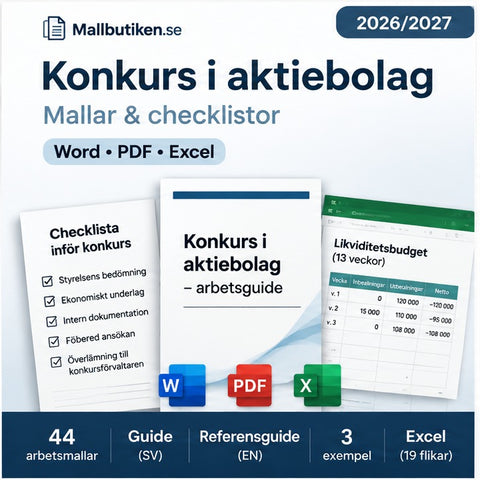
لضمان سير العملية بشكل متكامل، اقرأ الإفلاس في الشركات المساهمة – خطوة بخطوة. إذا كنت ترغب في جمع الوثائق الأساسية للعمل، تتوفر حزمة وثائق الإفلاس في الشركات المساهمة من Mallbutiken. لا يثبت توقع إكسل أو نموذج العجز عن السداد قانونًا.
الأسئلة الشائعة
هل يجب إعداد ميزانية رقابية قبل تقديم طلب إفلاس ذاتي؟
لا، فهي ليست مرفقًا رسميًا عامًا يُقدم إلى المحكمة. ومع ذلك، قد يكون مجلس الإدارة ملزمًا باتباع قواعد قانون الشركات المساهمة بغض النظر عن مسألة الإفلاس.
هل الخسارة هي نفسها نقص رأس المال؟
لا، يلزم إجراء تقييم خاص لرأس المال وفقًا لقانون الشركات المساهمة.
المصادر
المواد 13-20 من الفصل 25 من قانون الشركات المساهمة · المادة 2 من الفصل 1 من قانون الإفلاس · المحاكم السويدية – الإفلاس الذاتي.
تمت مراجعتها ومقارنتها بالمصادر الأولية المرتبطة في 21 نوفمبر 2026. المعلومات عامة ولا تحل محل الاستشارة القانونية الفردية.
القوالب المذكورة في المقال
تعمّق في الموضوع
 الميزانية العمومية الرقابية – أدلة وإرشادات
متى يلزم إعداد ميزانية عمومية للتدقيق؟ القواعد والأمثلة
متى يلزم إعداد ميزانية مراقبة؟ دليل للحالتين المنصوص عليهما قانوناً في الفصل 25، المادة 13 من قانون الشركات السويدي (ABL)، وحد النصف، وإشارات التحذ...
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
إفلاس الشركات المساهمة 2026/2027 – خطوة بخطوة من الأزمة إلى التسليم
متى يمكن أن تُعلن شركة مساهمة إفلاسها؟ خطوات عدم القدرة على سداد الديون، وميزانية الرقابة، وطلب الإفلاس المجاني، والمحكمة الإقليمية، والمفوض القضائ...


