Svenska Dokumentmallar
تقارير الاستدامة وفقاً لتوجيه CSRD ومعايير ESRS لعام 2026/2027 – باللغتين السويدية والإنجليزية | النطاق، الأهمية النسبية المزدوجة، المخاطر والفرص والآثار (IRO)، ومعايير الشركات الصغيرة والمتوسطة (VSME) بصيغ Word/PDF/Excel
تقارير الاستدامة وفقاً لتوجيه CSRD ومعايير ESRS لعام 2026/2027 – باللغتين السويدية والإنجليزية | النطاق، الأهمية النسبية المزدوجة، المخاطر والفرص والآثار (IRO)، ومعايير الشركات الصغيرة والمتوسطة (VSME) بصيغ Word/PDF/Excel
- صيغة الملفات
- DOCX, PDF, XLSX
- لغة المستندات
- السويدية
- عدد الملفات
- 17
تنزيل رقمي. لا يتم إرسال أي منتج مادي.
فشل في تحميل توفر التنزيل
حول هذا القالب
إعداد تقارير الاستدامة وفق توجيه CSRD والمعايير ESRS لعام 2026/2027 – حزمة شاملة 2 في 1 باللغتين السويدية والإنجليزية
حزمة عمل ووثائق احترافية للشركات والمجموعات والمستشارين الذين يحتاجون إلى هيكلة نطاق CSRD/ESRS، وتقييم الأهمية النسبية المزدوج، وسجل IRO، ومؤشر الإفصاح، وبيانات سلسلة القيمة، والضوابط الداخلية، وجاهزية التدقيق.
2 في 1: تتوفر ثمانية نماذج وثائق منفصلة باللغتين السويدية والإنجليزية. تحتوي الحزمة على 16 ملف DOCX + 16 ملف PDF + سجل Excel متقدم – بإجمالي 33 ملفاً.
تم تحديث الحزمة وفقاً للتوجيه (EU) 2026/470، والمعيار الطوعي الجديد في اللائحة المفوض بها (EU) 2026/1560، ومعايير ESRS المنقحة في اللائحة المفوض بها (EU) 2026/1563. وهي تميز بوضوح بين قانون الاتحاد الأوروبي الحالي، والنصوص التي ستدخل حيز التنفيذ قريباً، والتنفيذ السويدي الذي لم يكتمل بعد.
محتويات الحزمة
| الوثيقة | السويدية | الإنجليزية | الاستخدام |
|---|---|---|---|
| خطة الامتثال وتقييم النطاق | نعم | نعم | النطاق، الحوكمة، مسارات التقارير، وإصدار ESRS. |
| تقييم الأهمية النسبية المزدوج | نعم | نعم | أهمية التأثير + الأهمية المالية. |
| سجل IRO وعملية أصحاب المصلحة | نعم | نعم | التأثيرات، المخاطر، الفرص، التبعيات، وأدلة أصحاب المصلحة. |
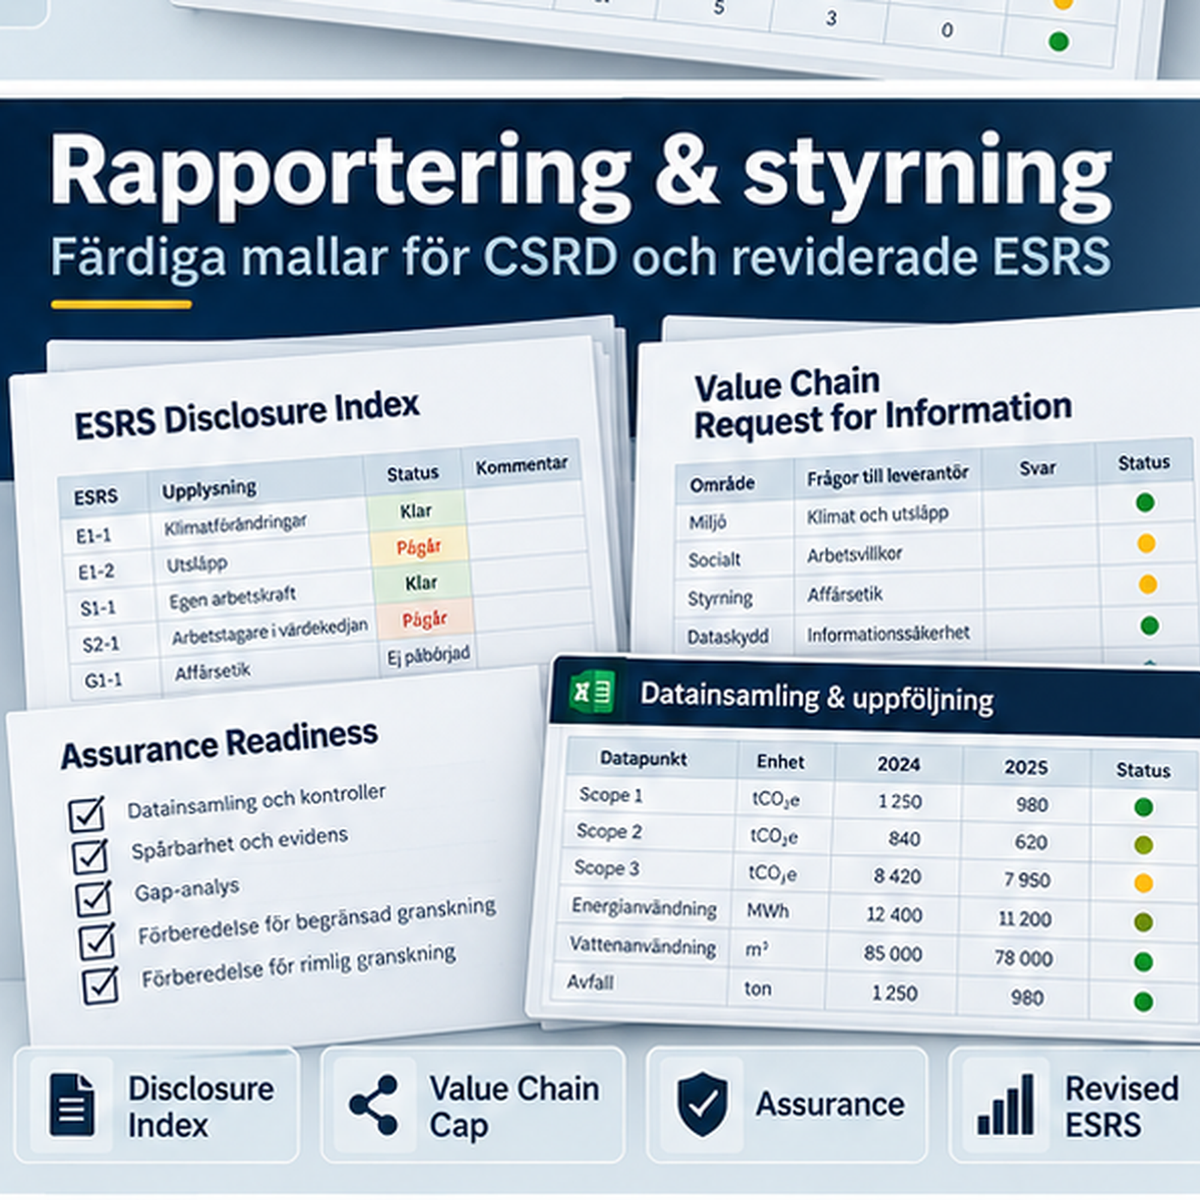
| هيكل تقرير ESRS ومؤشر الإفصاح | نعم | نعم | هيكل التقرير، تعيين نقاط البيانات، والحالة. |
| طلب سلسلة القيمة والإقرار الذاتي | نعم | نعم | متطلبات المعلومات المتناسبة وسقف سلسلة القيمة. |
| إدارة البيانات، الضوابط والأدلة | نعم | نعم | مالكو البيانات، المنهجيات، الضوابط، التقديرات، ومسار التدقيق. |
| جاهزية التدقيق وتوقيع الإدارة | نعم | نعم | التحضير للمراجعة، سجل المشكلات، وتمثيل الإدارة. |
| دليل المستخدم المفصل | نعم | نعم | خطوة بخطوة لعام 2026/2027 والوضع القانوني. |
| سجل امتثال CSRD & ESRS | Excel (XLSX) | لوحة التحكم، النطاق، IRO، الأهمية النسبية، نقاط البيانات، سلسلة القيمة، الضوابط، التدقيق، والمواعيد النهائية. | |
يحدد التوجيه (EU) 2026/470 نطاق الاتحاد الأوروبي للشركات التي تتجاوز كلاً من 450 مليون يورو في صافي المبيعات و1000 موظف. في السويد، لا يزال التنفيذ قيد العمل اعتباراً من 6 أكتوبر 2026. يقترح تقرير اللجنة الحكومية (SOU 2026:27) عتبة تتجاوز 1000 موظف وصافي مبيعات يتجاوز 4.9 مليار كرونة سويدية في كل من العامين الماليين الأخيرين. لذا، تشير الحزمة إلى حد الـ 4.9 مليار كرونة كـ مقترح وليس كقانون نهائي نافذ.
نطاق CSRD بعد "Omnibus I"
تعني قاعدة الاتحاد الأوروبي الجديدة أن تقارير الاستدامة الإلزامية بموجب المادتين 19أ و29أ من توجيه المحاسبة موجهة للشركات والمجموعات الكبرى. يجب تنفيذ التوجيه وطنياً بحلول 19 مارس 2027. وبناءً عليه، يوثق تقييم نطاق الحزمة كلاً من اختبار الاتحاد الأوروبي وحالة التنفيذ السويدية الحالية.
معايير ESRS المنقحة لعام 2026 – الانتقال الصحيح
نُشرت معايير ESRS المنقحة في 21 سبتمبر 2026 كـ لائحة مفوض بها (EU) 2026/1563 ودخلت حيز التنفيذ في 10 نوفمبر 2026. بالنسبة للسنة المالية التي تبدأ في 2026، تتضمن اللائحة خياراً انتقالياً. أما بالنسبة للسنوات المالية التي تبدأ في 1 يناير 2027 أو بعدها، فتستخدم الشركات المشمولة بالنطاق معايير ESRS المنقحة.
المعايير المنقحة أكثر إيجازاً وتركيزاً. صرحت المفوضية أن عدد نقاط البيانات الإلزامية انخفض بنسبة تزيد عن 60%، وإجمالي نقاط البيانات بأكثر من 70%. لذا، تم بناء الحزمة حول الأهمية النسبية وIRO وإدارة البيانات القابلة للتتبع – وليس كقائمة مراجعة غير نقدية لكل نقطة بيانات.
الأهمية النسبية المزدوجة وIRO
تفصل النماذج بين أهمية التأثير والأهمية المالية وتوثق IRO بطريقة قابلة للتتبع. يمكن ربط التقييم بأدلة أصحاب المصلحة، والسياسات، والإجراءات، والأهداف، والمقاييس، والتخطيط المالي، وبيئة الرقابة.
المعيار الطوعي وسقف سلسلة القيمة
دخلت اللائحة المفوض بها (EU) 2026/1560 حيز التنفيذ في 24 سبتمبر 2026 وأرست معياراً طوعياً. يُطبق سقف سلسلة القيمة على السنوات المالية التي تبدأ في 1 يناير 2027 أو بعدها، ويقيد المعلومات التي يمكن لمعدي تقارير CSRD طلبها من شركات سلسلة القيمة التي يبلغ عدد موظفيها 1000 موظف كحد أقصى.
لذلك، يبدأ "طلب سلسلة القيمة" في الحزمة بتقييم الحماية/الإقرار الذاتي ومصمم لطلب الحد الأدنى الضروري من المعلومات.
لوحة تحكم Excel لعملية إعداد التقارير بالكامل
- لوحة التحكم – IRO، الأهمية النسبية، فجوات نقاط البيانات، طلبات سلسلة القيمة، الضوابط، التدقيق، والمواعيد النهائية.
- النطاق والحوكمة – مسارات التقارير، إصدار ESRS، والمسؤوليات.
- مواضيع الأهمية النسبية وسجل IRO.
- مؤشر الإفصاح ونقاط البيانات.
- سلسلة القيمة، الضوابط، التدقيق، وأصحاب المصلحة.
- المواعيد النهائية والمصادر.
كيفية استخدام الحزمة
- قم بتقييم النطاق وتوثيق حالة التنفيذ السويدية.
- حدد سنة إعداد التقارير وإصدار ESRS الصحيح.
- أجرِ تقييم الأهمية النسبية المزدوج وقم ببناء سجل IRO.
- أنشئ مؤشر الإفصاح واربط الإفصاحات الجوهرية بمالكي البيانات.
- اطلب بيانات سلسلة القيمة بشكل متناسب واحترم سقف سلسلة القيمة.
- وثق المنهجيات، التقديرات، الأدلة، والضوابط الداخلية.
- قم بإجراء جاهزية التدقيق وتوقيع الإدارة قبل التقرير النهائي.
الأسئلة الشائعة
هل ينطبق حد 450 مليون يورو و1000 موظف كقانون سويدي حالياً؟
هذا هو مستوى الاتحاد الأوروبي الجديد بموجب التوجيه (EU) 2026/470. يجب التحقق من التنفيذ السويدي بشكل منفصل. اعتباراً من 6 أكتوبر 2026، لا يزال تقرير SOU 2026:27 مجرد مقترح.
هل معايير ESRS المنقحة سارية بالفعل في 6 أكتوبر 2026؟
لا. اللائحة (EU) 2026/1563 منشورة ولكنها تدخل حيز التنفيذ في 10 نوفمبر 2026.
هل يمكن للشركات خارج نطاق CSRD استخدام الحزمة؟
نعم. يمكن استخدام تقييم النطاق وجزء التقارير الطوعي لإعداد تقارير ESG/استدامة متناسبة، أو لتلبية متطلبات العملاء أو تقارير المجموعة.
هل تشمل الحزمة اللغتين السويدية والإنجليزية؟
نعم. تتوفر ثماني وثائق في إصدارات منفصلة بالسويدية والإنجليزية.
هل تتضمن الحزمة ملف Excel؟
نعم. تتضمن سجل XLSX تشغيلي يحتوي على لوحة تحكم ومتابعة.
التنسيق والتسليم
- 16 ملف Word + 16 ملف PDF + ملف Excel واحد = 33 ملفاً.
- تنسيقات Word (DOCX)، وPDF، وExcel (XLSX).
- منتج رقمي – لا يتم إرسال أي بضائع مادية.
- الوثائق تحمل وسم الإصدار لعام 2026/2027.
الأساس القانوني والمصادر الحكومية
- التوجيه (EU) 2026/470
- اللائحة المفوض بها (EU) 2026/1560 – المعيار الطوعي/سقف سلسلة القيمة
- اللائحة المفوض بها (EU) 2026/1563 – معايير ESRS المنقحة
- المفوضية الأوروبية – تقارير استدامة الشركات
- SOU 2026:27 – تخفيف متطلبات تقارير الاستدامة