Svenska Dokumentmallar
حزمة نماذج اتفاقية نقل الأصول 2026/2027 – Word/PDF | القانون السويدي
حزمة نماذج اتفاقية نقل الأصول 2026/2027 – Word/PDF | القانون السويدي
 تنزيل القالب متاح مباشرة بعد الشراء. يتم دائمًا تسليم قوالب المستندات الخاصة بنا بتنسيقات قابلة للتخصيص.
 إذا لم تكن متأكدًا من القالب المناسب أو كيفية إكماله، فيرجى الاطلاع على المعلومات ذات الصلة ضمن علامة التبويب "المعلومات القانونية" في قائمتنا الرئيسية.
 تم تصميم قوالبنا وفقًا للتشريعات والممارسات الحالية في كل مجال لضمان صحة المستندات التي تقوم بإنشائها من الناحية القانونية.


فشل في تحميل توفر التنزيل
حزمة نماذج اتفاقية نقل الأصول 2026/2027 – Word/PDF وفقاً للقانون السويدي
هذه حزمة نماذج احترافية للشركات التي تعتزم تنفيذ نقل أصول (inkråmsöverlåtelse) – وهو نقل يكتسب فيه المشتري أصولاً وحقوقاً محددة، وربما التزامات محددة صراحةً من نشاط تجاري، بدلاً من شراء أسهم الشركة.
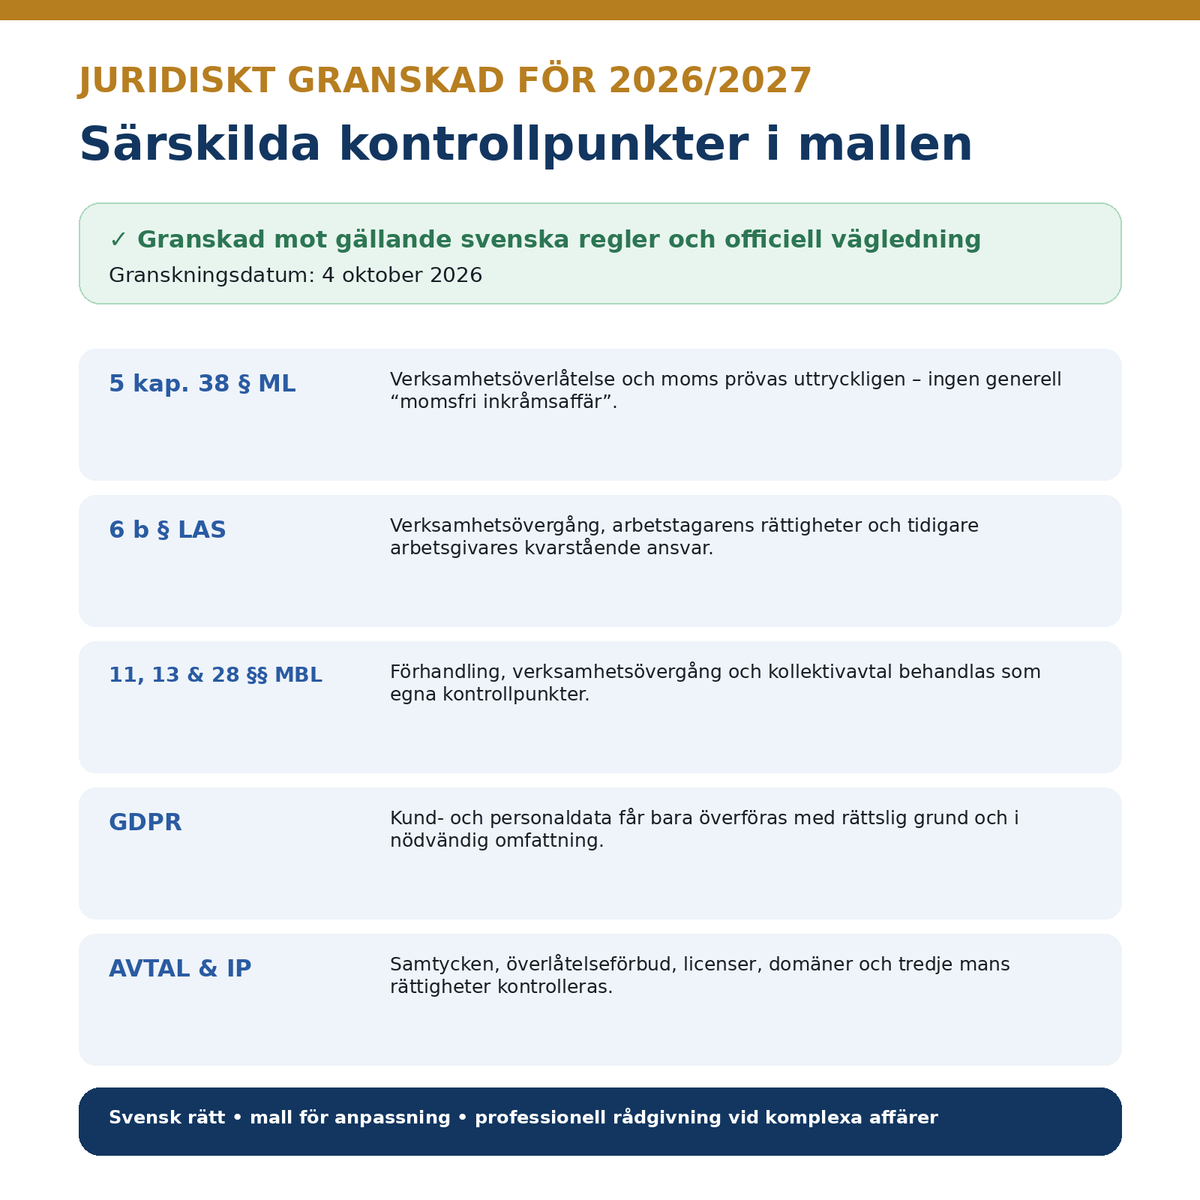
تم مراجعة الحزمة وفقاً للقواعد السويدية السارية والتوجيهات الرسمية حتى تاريخ 4 أكتوبر 2026، وهي مصممة لتكون وثيقة عمل للاستخدام خلال عامي 2026/2027. تتضمن الحزمة نسختين من الاتفاقية باللغتين السويدية والإنجليزية وفقاً للقانون السويدي، بالإضافة إلى دليل مستخدم مفصل ومنفصل.
التسليم: 3 وثائق بصيغتي Word (DOCX) وPDF – بإجمالي 6 ملفات و27 صفحة بمقاس A4. يتم تسليم المنتج رقمياً كملف ZIP قابل للتنزيل. لا يتم إرسال أي منتج مادي.
ما تتضمنه الحزمة
- اتفاقية نقل الأصول 2026/2027 – باللغة السويدية، 12 صفحة تتضمن 28 قسماً تعاقدياً و11 ملحقاً عملياً.
- اتفاقية نقل الأصول (Asset Purchase Agreement) 2026/2027 – باللغة الإنجليزية / وفقاً للقانون السويدي، 9 صفحات للمعاملات التي يرغب فيها الطرفان باستخدام اللغة الإنجليزية مع تطبيق القانون السويدي.
- دليل مستخدم مفصل، 6 صفحات تتضمن تعليمات خطوة بخطوة، ونقاط مراجعة، وشروحات لأهم الخيارات القانونية.
ما الذي تنظمه الاتفاقية الرئيسية؟
تم هيكلة الاتفاقية الرئيسية السويدية لتكون قابلة للتكيف مع عمليات نقل النشاط التجاري البسيطة نسبياً ومع صفقات الأصول الأكثر تعقيداً. وهي تحتوي على حقول واضحة للملء، وبنود اختيارية، وملحقات منفصلة بحيث يمكن للأطراف وصف ما سيتم نقله بدقة.
تتناول الاتفاقية، من بين أمور أخرى: الأطراف والمعاملة، التعريفات، الأصول المنقولة، الأصول المستثناة، الالتزامات المتخذة والمتبقية، عقود العملاء والموردين، موافقات الطرف الثالث، سعر الشراء، آليات الدفع، ضريبة القيمة المضافة، الشروط السابقة للاستلام، تشغيل النشاط حتى الإغلاق، الموظفين، اللائحة العامة لحماية البيانات (GDPR)، انتقال الملكية، ضمانات البائع والمشتري، المطالبات، المسؤولية، تعويضات الضرر الخاصة، السرية، بند عدم المنافسة وعدم التوظيف الاختياري، دعم الانتقال الاختياري، سجلات المحاسبة، التأمين، الإشعارات، التنازل عن الاتفاقية، وفض النزاعات.
11 ملحقاً لتقليل مخاطر الغموض
في حالة نقل الأصول، من المهم بشكل خاص عدم الاكتفاء بصياغة عامة تشير إلى نقل "أصول النشاط". لذلك، تحتوي الحزمة على أحد عشر ملحقاً تتيح تحديد وتوثيق الصفقة بشكل ملموس:
- المعدات والأصول المادية،
- مخزون السلع،
- العقود المراد نقلها،
- حقوق الملكية الفكرية،
- الديون – ملحق اختياري،
- الالتزامات المتخذة،
- تخصيص سعر الشراء،
- سجل الموظفين،
- قائمة مراجعة الاستلام،
- الإفصاحات واستثناءات الضمان،
- تعويضات الضرر الخاصة.
ضريبة القيمة المضافة – تقييم محدث لعام 2026
يحتوي النموذج على بند خاص ومصاغ بحذر بشأن ضريبة القيمة المضافة استناداً إلى الفصل 5، المادة 38 من قانون ضريبة القيمة المضافة (2023:200). لا تكون صفقة نقل الأصول معفاة من ضريبة القيمة المضافة تلقائياً بمجرد تسميتها "نقل نشاط تجاري". يجب تقييم الشروط بناءً على المعاملة المحددة.
لذلك، توجه الاتفاقية الأطراف لتقييم ما إذا كان النقل يندرج كلياً أو جزئياً تحت قواعد نقل النشاط التجاري قبل الاستلام، والتعامل مع المعاملة وفقاً لهذا التقييم. إذا لم يكن البند قابلاً للتطبيق، فيجب أن تكون ضريبة القيمة المضافة القانونية قابلة للمعالجة للجزء الخاضع للضريبة. هذا التصميم مهم بشكل خاص لأن التوجيه القانوني لمصلحة الضرائب السويدية بشأن نقل النشاط التجاري تم تحديثه في 6 يوليو و9 سبتمبر 2026، من بين تواريخ أخرى.
الموظفون وانتقال النشاط التجاري
إذا كانت المعاملة تشكل انتقالاً للنشاط التجاري يندرج تحت المادة 6 ب من قانون (1982:80) بشأن حماية التوظيف (LAS)، فقد تنتقل الحقوق والالتزامات بموجب عقود العمل إلى المشتري وفقاً لقواعد ملزمة. لذلك، تتناول الوثيقة مسألة الموظفين بشكل منفصل وتتضمن ملحقاً خاصاً بالموظفين.
كما ينبه النموذج إلى التزامات المعلومات والتفاوض المعمول بها وفقاً للمادتين 11 و13 من قانون المشاركة في العمل (1976:580) (MBL)، بالإضافة إلى التحقق من المادة 28 من قانون MBL عند انتقال النشاط التجاري والاتفاقيات الجماعية. توضح الاتفاقية أيضاً أن صاحب العمل السابق لا يزال مسؤولاً تجاه الموظف عن الالتزامات المالية المتعلقة بالفترة التي سبقت الانتقال، وفقاً للمادة 6 ب من قانون LAS.
العقود وموافقة الطرف الثالث
قد تحتوي عقود الإيجار، والتراخيص، والتأجير، وعقود العملاء، وعقود الموردين، وغيرها من العقود على حظر للنقل أو شروط للحصول على موافقة. لذلك، لا يفترض النموذج أن كل عقد ينتقل تلقائياً إلى المشتري. يتيح الملحق 3 تسجيل الطرف المقابل، وفترة الإشعار، ومتطلبات تغيير السيطرة/النقل، وحالة الموافقة.
حقوق الملكية الفكرية، البيانات، واللائحة العامة لحماية البيانات (GDPR)
يمكن أن تتكون الأصول من علامات تجارية، أسماء نطاقات، كود برمجي، حقوق نشر، رسومات، كتيبات، معرفة فنية، علاقات عملاء، وغيرها من القيم غير المادية. يساعد الملحق 4 الأطراف على تحديد الحقوق ومن يمتلكها أو يرخصها فعلياً.
تُعالج البيانات الشخصية بشكل منفصل. لا يجوز التعامل مع سجلات العملاء وبيانات الموظفين كأصل مادي عادي، بل يجب نقلها واستخدامها بأساس قانوني ووفقاً للائحة العامة لحماية البيانات (GDPR)، وتقليل البيانات، والتزامات المعلومات، والأمن، وغيرها من متطلبات حماية البيانات المعمول بها.
سعر الشراء وتخصيص السعر
تحتوي الاتفاقية على حقول للملء خاصة بسعر الشراء وآلية الدفع، بالإضافة إلى ملحق خاص لتوزيع سعر الشراء بين فئات الأصول المختلفة. يمكن أن يكون لهذا التوزيع آثار محاسبية وضريبية، لذا يجب أن يكون مدعوماً بشكل موضوعي. في الصفقات الكبيرة، يوصى بإجراء مراجعة ضريبية ومحاسبية خاصة.
الضمانات، الإفصاح، والمسؤولية
تحتوي الاتفاقية الرئيسية على مجموعة أساسية من الضمانات تتعلق، من بين أمور أخرى، بالصلاحية، وملكية الأصول المنقولة، والرهون، والأصول الأساسية والمخزون، والنزاعات المعروفة، وحقوق الملكية الفكرية، وعقود العملاء والموردين الأساسية، ومعلومات الموظفين، بالإضافة إلى الإفصاحات حول الضرائب والمحاسبة بالقدر الذي تكون ذات صلة بالمشتري.
يُستخدم الملحق 10 للإفصاحات الملموسة واستثناءات الضمان. تحتوي الاتفاقية أيضاً على حقول قابلة للتكيف للحد الأدنى (de minimis)، والسلة/العتبة، وسقف المسؤولية، وفترات المطالبة، والضمانات الخاصة. يجب تحديد هذه المستويات بناءً على المعاملة الفعلية – ولا ينبغي تركها فارغة عند التوقيع.
قائمة مراجعة الاستلام والإغلاق
يعمل الملحق 9 كقائمة مراجعة للاستلام. حيث يمكن للأطراف توثيق الشخص المسؤول، والموعد النهائي، والحالة، والأدلة/الوثائق لكل إجراء من إجراءات الإغلاق. تربط الاتفاقية الرئيسية انتقال الملكية بإجراءات الاستلام المكتملة والدفع، مع مراعاة أن بعض الحقوق قد تتطلب تسجيلاً خاصاً أو موافقة من طرف ثالث.
نسخة باللغة الإنجليزية وفقاً للقانون السويدي
تتضمن الحزمة أيضاً اتفاقية نقل أصول (Asset Purchase Agreement) منفصلة باللغة الإنجليزية. إنها ليست نموذجاً وفقاً للقانون الإنجليزي أو الأمريكي، بل هي نسخة تعاقدية باللغة الإنجليزية مخصصة لمعاملة يجب فيها تطبيق القانون السويدي الموضوعي. وهي مفيدة على سبيل المثال عندما يعمل المشتري، أو البائع، أو المالكون، أو المستشارون، أو وظائف المجموعة باللغة الإنجليزية.
دليل مستخدم مفصل
يشرح الدليل المنفصل كيفية استخدام النموذج من التحضير إلى التوقيع والاستلام. ويستعرض الفرق بين نقل الأسهم ونقل الأصول، وكيفية تحديد الأصول والالتزامات، وكيفية التحقق من الموافقات، ومتى تحتاج قضايا الموظفين إلى معالجة خاصة، وكيف يجب قراءة بند ضريبة القيمة المضافة، وكيفية استخدام الملاحق.
يتضمن الدليل أيضاً أخطاء شائعة يجب تجنبها ومواقف واضحة يجب على الأطراف فيها الحصول على مشورة قانونية أو ضريبية أو محاسبية فردية.
تمت مراجعته لعام 2026/2027
المراجعة القانونية مؤرخة بتاريخ 4 أكتوبر 2026. تم التحقق من الوثيقة وفقاً لما يلي، من بين أمور أخرى:
- قانون (1915:218) بشأن العقود والتصرفات القانونية الأخرى في مجال قانون الملكية،
- قانون المبيعات (1990:931)،
- قانون ضريبة القيمة المضافة (2023:200)، ولا سيما الفصل 5، المادة 38،
- قانون (1982:80) بشأن حماية التوظيف، ولا سيما المادتين 6 ب و7،
- قانون (1976:580) بشأن المشاركة في الحياة العملية، ولا سيما المواد 11 و13 و28،
- لائحة حماية البيانات العامة للاتحاد الأوروبي (GDPR) وتشريعات حماية البيانات السويدية التكميلية،
- قانون المحاسبة (1999:1078)،
- قانون (2018:558) بشأن الأسرار التجارية.
التنسيق والتسليم
3 وثائق • 6 ملفات • 27 صفحة
- Word (DOCX) – قابل للتحرير بالكامل.
- PDF – للرجوع إليه، والطباعة، والتحقق من التخطيط المقصود.
- تنزيل رقمي – لا يتم إرسال أي سلعة مادية.
معلومات هامة
هذه وثيقة تعاقدية عامة واحترافية وليست مشورة قانونية فردية. يجب تكييف كل عملية نقل أصول وفقاً للأصول، والالتزامات، والعقود، وظروف الموظفين، والتراخيص، والظروف الضريبية، والظروف الأخرى الفعلية. يجب استخدام مشورة خاصة في حالة الصفقات الكبيرة أو المعقدة، أو الأطراف الدولية، أو الإعسار، أو العقارات، أو الأنشطة الخاضعة للترخيص، أو قضايا الموظفين الواسعة، أو المشكلات الضريبية المتقدمة.