Svenska Dokumentmallar
ائتمان المستهلك 2026 – صعوبات السداد، والتأجيل، وإجراءات العملاء | Word/PDF/Excel
ائتمان المستهلك 2026 – صعوبات السداد، والتأجيل، وإجراءات العملاء | Word/PDF/Excel
- صيغة الملفات
- DOCX, PDF, XLSX
- لغة المستندات
- خمسة نماذج عمل سويدية ودليل مستخدم سويدي؛ دليل باللغة الإنجليزية للنماذج السويدية؛ سجلات إكسل باللغة السويدية
- عدد الملفات
- 7
تنزيل رقمي. لا يتم إرسال أي منتج مادي.
فشل في تحميل توفر التنزيل
حول هذا القالب
هل يواجه المستهلك صعوبة في سداد ائتمانه؟ وثّق ما يجب على مانح الائتمان فعله عند اكتشاف صعوبات مالية، وإجراءات التواصل والدعم التي تم تنفيذها، وما إذا كان عرض الدفع المخصص مناسبًا، وكيفية التحقق من المتطلبات الخاصة بائتمان الحساب. توفر الحزمة لمانح الائتمان سير عمل تشغيلي قبل اتخاذ إجراءات التحصيل.
جديد: يدخل قانون الائتمان الاستهلاكي الجديد (2026:1011) حيز التنفيذ في 20 نوفمبر 2026. الحزمة عبارة عن نموذج للاستعداد والمعالجة الفردية الفعلية؛ وليست قاعدة عامة تنص على وجوب إعادة التفاوض بشأن جميع الائتمانات.
محتويات الحزمة
خمسة نماذج عمل سويدية ودليلان – جميعها بصيغة Word (DOCX) قابلة للتعديل، وPDF قابلة للبحث والطباعة: 01 الاكتشاف المبكر لصعوبات الدفع، 02 رسالة للعميل واستشارة الميزانية/الديون، 03 تقييم الأهلية الفردي، 04 عرض التخفيف من الدفع/تغيير العقد، 05 ائتمان الحساب والعرض الخاص لمدة اثني عشر شهرًا، 06 دليل المستخدم السويدي، و07 English User Guide. بالإضافة إلى ذلك، 08 Excel – سجل الحالات والإجراءات. إجمالي 7 Word + 7 PDF + 1 Excel = 15 ملف عميل.
محتويات الملفات
حقول لنوع الائتمان وتاريخ العقد، والتحقق من الانتقال، ومؤشرات الإنذار المبكر، وإحالة الاستشارة، والتأخر المؤكد، وفحص الأهلية الفردي، والتواصل مع العميل، وخيارات الدفع الممكنة، وإقرار الجهة المختصة، وسلسلة الأدلة، والمتابعة. يتم تخزين معرفات الحالات والحالة فقط دون تحديد الهوية في ملف Excel – وليس الأسماء، أو أرقام الهوية، أو أرقام الحسابات، أو أرصدة الائتمان، أو بيانات العملاء الحساسة.
ما هي الملفات التي ستحصل عليها بالضبط؟
| ملف العمل | الوظيفة العملية | اللغة والتنسيق |
|---|---|---|
| 01 إجراء الاكتشاف المبكر | تحديد مؤشرات المخاطر، والوظيفة المسؤولة، والمتابعة، والمسار المؤدي إلى استشارة الميزانية/الديون. | السويدية · DOCX قابل للتعديل + PDF قابل للبحث |
| 02 رسالة للعميل بشأن الاستشارة | إبلاغ العميل بموضوعية عن الصعوبات المكتشفة وأين يمكنه التوجه للحصول على الدعم. | السويدية · DOCX + PDF |
| 03 فحص الأهلية الفردي | تقييم الظروف الشخصية، والقدرة على السداد، والخيارات الممكنة، والقرار الموثق في حالة التأخر. | السويدية · DOCX + PDF |
| 04 عرض تغيير العقد | أساس لعرض خطة دفع معدلة أو خيار مناسب آخر؛ يتطلب تحققًا فعليًا من العقد وقبولًا. | السويدية · DOCX + PDF |
| 05 ائتمان الحساب – 12 شهرًا | فحص منفصل للمعلومات قبل الإلغاء أو الخفض، وإمكانية الدفع على اثني عشر دفعة شهرية متساوية مع فائدة الائتمان وفقًا للشروط المعمول بها قبل اتخاذ إجراءات التنفيذ. | السويدية · DOCX + PDF |
| 06 دليل المستخدم السويدي | ترتيب العمل، والاستثناءات، وقواعد الانتقال، والأمثلة، والمراجع. | السويدية · DOCX + PDF |
| 07 English User Guide | يشرح كيفية استخدام النماذج السويدية. النماذج العملية غير مترجمة إلى الإنجليزية. | الإنجليزية · DOCX + PDF |
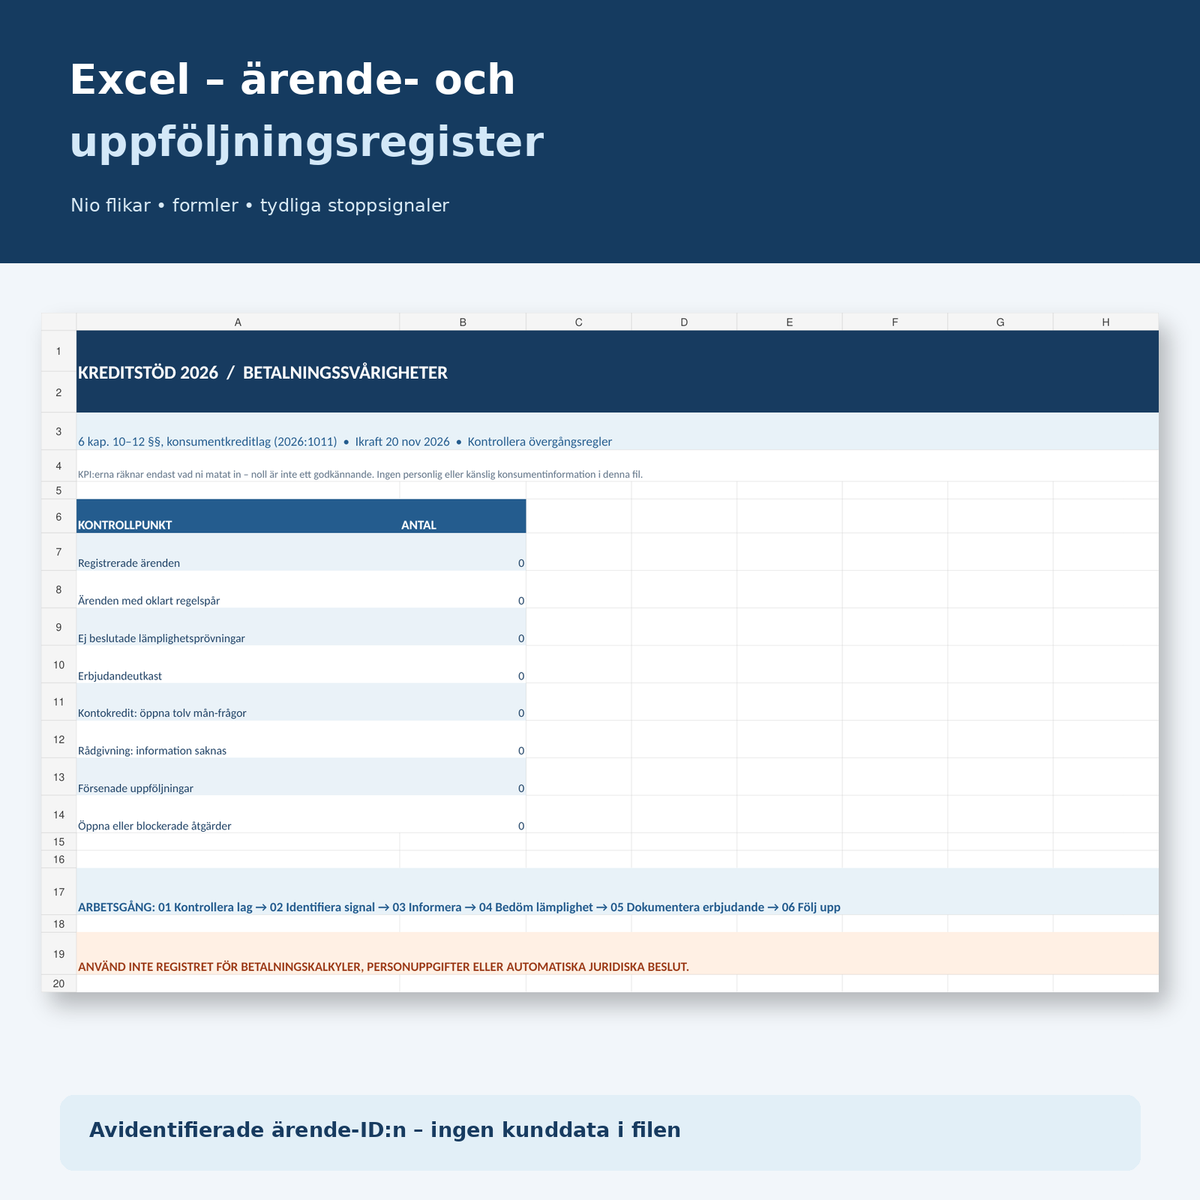
| 08 سجل Excel | تسع علامات تبويب لحالة الحالات اليدوية، والأساس، ونقاط التحقق، والتجميع القائم على المعادلات. | السويدية · XLSX قابل للتعديل |
تسع علامات تبويب في Excel مع نقاط التحقق
نظرة عامة، الحالات، الأهلية، العروض، ائتمان الحساب، الاستشارة، المتابعة، الإجراءات، واقرأني. توجد خيارات للحالة ومعادلات تحسب الحالات المسجلة، ومسائل الانتقال غير الواضحة، وتقييمات الأهلية المفتوحة، ومسودات العروض، ومسائل ائتمان الحساب الخاصة، ونقص معلومات الاستشارة، والمتابعات المتأخرة، والإجراءات المفتوحة أو المحظورة.
يحسب Excel فقط ما يسجله المستخدم فعليًا. تسجيل صفر حالات أو تحذيرات لا يعني تلقائيًا استيفاء متطلبات القانون. لا يحتوي ملف السجل على أي بيانات شخصية، ولا حاسبة فوائد، ولا محرك قرارات قانونية تلقائي.
الأساس القانوني – اختلافات مهمة
الفصل 6، الفقرة 11 – الاكتشاف المبكر: يجب أن يكون لدى مانح الائتمان إجراءات وتوجيهات لاكتشاف الصعوبات المالية في الوفاء بعقد الائتمان مبكرًا. عند اكتشاف مثل هذه الصعوبات، يجب إبلاغ العميل أين يمكنه التوجه للحصول على الدعم في مسائل الميزانية والديون.
الفصل 6، الفقرة 12 – الخيارات في حالة التأخر: إذا كان المستهلك متأخرًا، يجب على مانح الائتمان، عندما يكون ذلك مناسبًا، أن يعرض بدائل لإجراءات التنفيذ تتضمن تغيير عقد الائتمان. يجب أن يأخذ التقييم الفردي في الاعتبار الظروف الشخصية للمستهلك وقدرته على السداد. إنه ليس حقًا غير مشروط في التأجيل أو حظرًا تلقائيًا للتحصيل.
الفصل 6، الفقرتان 9-10 – بعض ائتمانات الحساب: يتطلب إلغاء أو خفض سقف الائتمان في بعض ائتمانات الحساب المتفق عليها معلومات خاصة، في الحالات المعنية قبل 30 يومًا على الأقل من دخول التغيير حيز التنفيذ. يجب على مانح الائتمان، وفقًا للشروط الواردة في الفقرة 10، أن يعرض إمكانية دفع المبلغ المستحق على اثني عشر دفعة شهرية متساوية مع فائدة الائتمان قبل اتخاذ إجراءات التنفيذ. إنه قاعدة خاصة، وليس ضمانًا عامًا لمدة اثني عشر شهرًا لجميع القروض.
الفصل 6، الفقرة 13 – الاستثناءات: يُستثنى ائتمان فواتير خاص معين من الفصل 6، الفقرة 8، بينما تُستثنى ائتمانات الأوراق المالية من الفصل 6، الفقرتان 11-12 من بين أمور أخرى. يجب فحص النطاق الدقيق للاستثناءات قبل استخدام أي نموذج.
أحكام الانتقال: تخضع عقود الائتمان المبرمة قبل 20 نوفمبر 2026، كقاعدة عامة، لقانون الائتمان الاستهلاكي الأقدم مع استثناءات محددة. لذلك، لا ينبغي لمانح الائتمان تطبيق جميع قواعد العمليات الجديدة ميكانيكيًا على العقود القديمة.
للمزيد من المعلومات: معلومات وكالة المستهلك السويدية من نوفمبر 2026 والتوجيهات العامة للهيئة المالية السويدية FFFS 2026:32. التوجيهات العامة للهيئة المالية السويدية لها وضع قانوني مختلف عن الأحكام القانونية الملزمة.
كيفية استخدام الحزمة
- تحديد مانح الائتمان، ونوع الائتمان، وشروط الترخيص/الإشراف، وتاريخ العقد.
- التحقق من الإطار التنظيمي والاستثناءات المعمول بها في الحالة الفردية.
- توثيق الإشارات المبكرة والمعلومات المتعلقة باستشارة الميزانية والديون البلدية.
- في حالة التأخر المؤكد: فحص ما إذا كان تغيير العقد أو التخفيف من الدفع مناسبًا بشكل فردي.
- تقييم ما إذا كان ائتمان الحساب مشمولًا بإشعار الـ 30 يومًا وعرض الاثني عشر شهرًا بشكل منفصل.
- اتخاذ القرار من خلال الوظيفة المختصة، والتحقق من المبالغ والشروط الصحيحة في نظام الائتمان/المالية للشركة، وتقديم معلومات صحيحة للعميل.
- حفظ المستندات في ملف عميل محمي واستخدام مراجع الحالات غير المحددة الهوية فقط في Excel.
الاختلاف عن نماذج Mallbutiken الأخرى
يركز BNPL – الدفع عند إتمام الشراء والتحقق من الائتمان على الائتمانات الاستهلاكية قبل الموافقة على الائتمان. يشير التقييم التلقائي للائتمان إلى إعادة التقييم البشري والرفض. الطعن في مطالب التحصيل مخصص لمن يعترض على مطالبة. يهدف هذا المنتج إلى إجراءات مانح الائتمان عندما يواجه المستهلك بالفعل صعوبات في الدفع أو يواجه خطرها.
الأسئلة الشائعة
هل يجب على مانح الائتمان دائمًا منح تأجيل للدفع؟
لا. تفترض الفقرة 12 من الفصل 6 إجراء فحص فردي لمعرفة ما إذا كان خيار تغيير العقد مناسبًا في حالة التأخر عن الدفع.
هل يجب أن يحصل العميل على معلومات بشأن استشارة الديون؟
بالنسبة لمنح الائتمان المشمولين بالفقرة 11 من الفصل 6، هناك التزام بالإبلاغ عند اكتشاف صعوبات مالية. يجب فحص قانون الائتمان والاستثناءات وقواعد الانتقال.
هل يحق لجميع العملاء الدفع على أقساط لمدة اثني عشر شهرًا؟
لا. تنطبق قاعدة الاثني عشر شهرًا الخاصة في الفقرة 10 من الفصل 6 على حالات معينة يلغي فيها مانح الائتمان سقف الائتمان أو يخفضه في ائتمان الحساب.
هل يمكن اعتبار Excel ملف عميل كاملًا؟
لا. الملفات مخصصة لسجل العمليات ومراجع الأدلة الآمنة. ينتمي إلى بيانات العميل الشخصية وأساس الائتمان إلى نظام محمي الوصول.
هل يمكنني استخدام الحزمة لعقود الائتمان الأقدم؟
فقط بعد التحقق من قواعد الانتقال. تخضع العقود الأقدم، من حيث المبدأ، للقانون السابق مع بعض الاستثناءات الصريحة.
هل ملفات PDF قابلة للتعبئة رقميًا؟
لا. ملفات PDF قابلة للبحث ومناسبة للطباعة؛ بينما DOCX وXLSX هما الملفان القابلان للتعديل.
هل تشمل رسائل العملاء أو عقود الائتمان باللغة الإنجليزية؟
لا. نماذج العمل سويدية. يساعد English User Guide المستخدمين الناطقين بالإنجليزية على فهمها.
الإصدار والشفافية القانونية
الإصدار 1.0 · 12 نوفمبر 2026. تمت مراجعة المصادر بمساعدة الذكاء الاصطناعي استنادًا إلى القانون السويدي العام ومعلومات السلطات. لم يتم إجراء مراجعة قانونية خارجية، أو تقييم ائتماني فعلي، أو إقرار قانوني، أو حساب دفع، أو اعتماد من السلطات. تحقق من الوضع القانوني، والإشراف المعمول به، وعقود عملائكم مع الوظيفة المختصة قبل الاستخدام. لا يتم ربط ملف ZIP للعميل بـ Digital Products حتى تتم الموافقة على مسودة المنتج للنشر.