Svenska Dokumentmallar
رفض أو إغلاق الحساب البنكي – إعادة النظر، وKYC، وARN | Word/PDF/Excel
رفض أو إغلاق الحساب البنكي – إعادة النظر، وKYC، وARN | Word/PDF/Excel
- صيغة الملفات
- DOCX, PDF, XLSX
- لغة المستندات
- خمسة نماذج عمل سويدية، دليل مستخدم سويدي، دليل مستخدم إنجليزي منفصل وسجل إكسل سويدي
- عدد الملفات
- 7
تنزيل رقمي. لا يتم إرسال أي منتج مادي.
فشل في تحميل توفر التنزيل
حول هذا القالب
هل رفض البنك طلبك لفتح حساب بنكي، أو طلب معلومات مفصلة عن هويتك وعلاقتك به، أو أنهى حسابك المصرفي الحالي؟ تساعدك حزمة الوثائق المتخصصة هذه الموجهة للمستهلكين السويديين على صياغة طلب واضح للحصول على حساب دفع بالوظائف الأساسية، والرد بأمان على أسئلة البنك، وطلب إعادة النظر في قرار الرفض أو إنهاء الحساب، وإعداد ملحق موضوعي لـ ARN إذا ظل النزاع قائماً.
ملاحظة هامة قبل الشراء: الحق في حساب دفع بالوظائف الأساسية ليس حقاً عاماً في الحصول على BankID أو Swish أو بطاقة ائتمان أو قرض عقاري أو حساب تجاري. يجوز للبنك رفض حسابات الدفع أو إنهاؤها عند استيفاء الشروط الخاصة المنصوص عليها في القانون، بما في ذلك في حالات معينة من مخاطر غسل الأموال. لا تضمن الحزمة أي نتيجة محددة.
ماذا تتضمن الحزمة؟
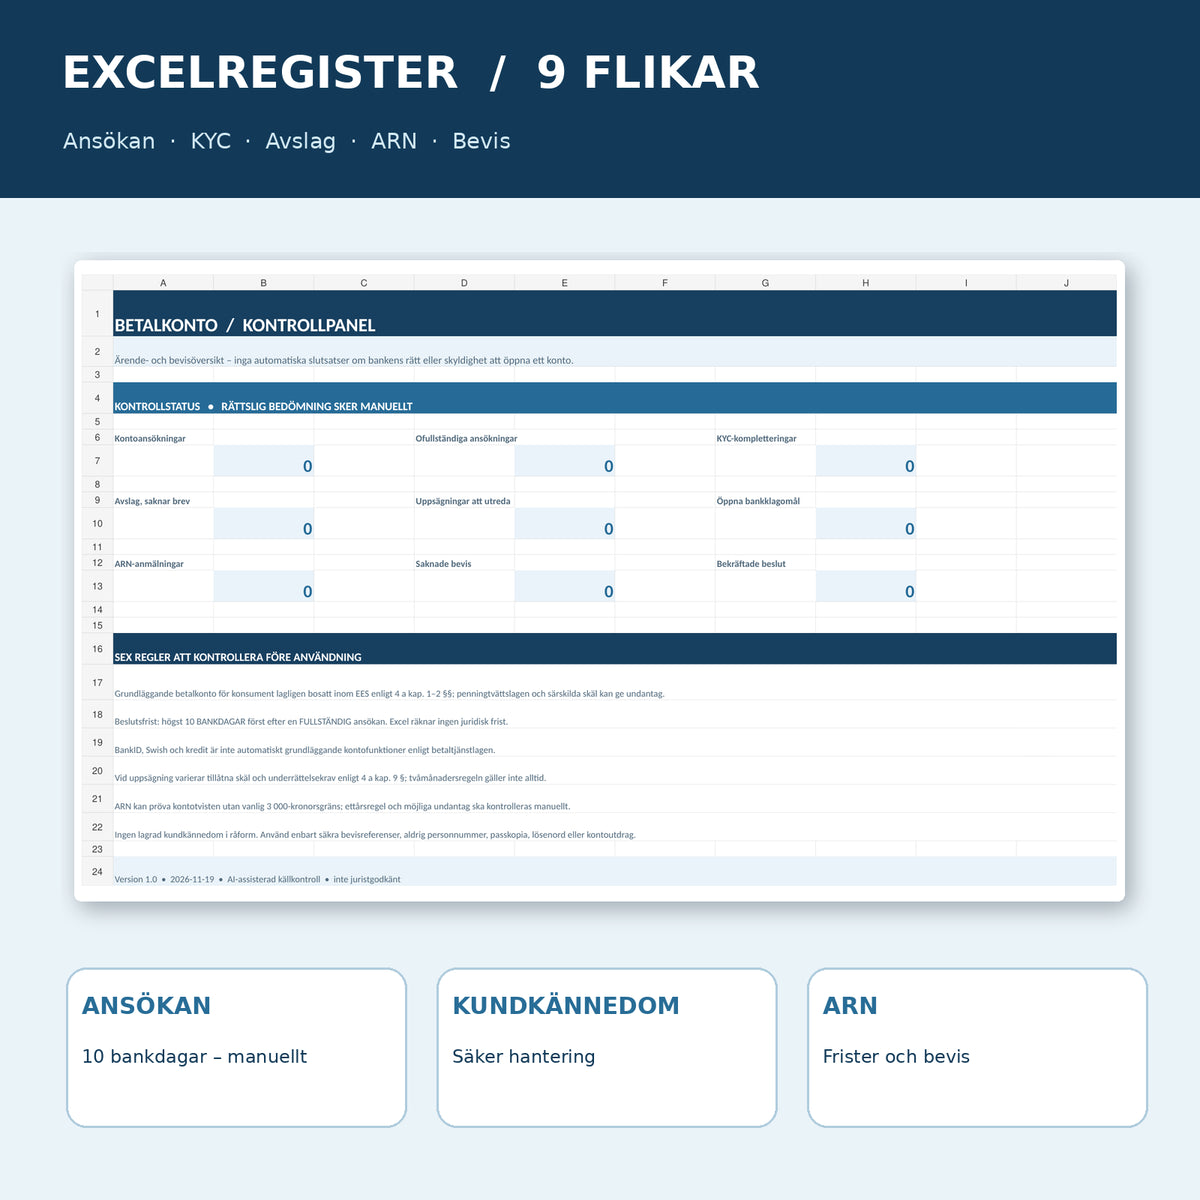
15 ملفاً: خمس وثائق عمل باللغة السويدية، ودليل مستخدم سويدي، ودليل مستخدم إنجليزي منفصل، وجميعها بصيغة Word (DOCX) القابلة للتعديل، وبصيغة PDF المقابلة القابلة للبحث والطباعة. بالإضافة إلى كتاب عمل Excel (XLSX) باللغة السويدية يحتوي على تسع أوراق عمل و709 خلية معادلات إدارية. وهي سبع وثائق نصية مختلفة بصيغتي ملف، وليست أربعة عشر نموذجاً قانونياً مختلفاً. تفتقر ملفات PDF إلى حقول النماذج التفاعلية؛ استخدم نسخة Word لتغيير النص. تعمل الملفات في Microsoft Office والبرامج المتوافقة معه. تنزيل رقمي بصيغة ZIP.
01. محتويات الحزمة
خمسة نماذج عمل سويدية: (1) طلب حساب دفع، (2) طلب توضيح متطلبات معرفة العميل وتقديم معلومات تكميلية آمنة، (3) شكوى بعد الرفض، (4) اعتراض على إنهاء الحساب، و(5) ملحق موضوعي لـ ARN. بالإضافة إلى دليل مستخدم سويدي ودليل مستخدم إنجليزي بصيغتي Word/PDF، وسجل Excel بتسع أوراق عمل. 7 DOCX + 7 PDF قابلة للبحث + 1 XLSX = 15 ملفاً.
02. محتويات الملفات
نصوص رسائل محددة وحقول للبنك، ومعرّف طلب الحساب، وتاريخ الطلب الكامل، وطلب البنك للمعلومات التكميلية، وقناة الإرسال الآمنة، والقرارات المكتوبة، ومراجع الشكاوى، وسبب إنهاء الحساب وفقاً للفقرة 9 من الفصل 4 أ من قانون خدمات الدفع، وطلب ARN، وقائمة الوثائق، ومعرّف الأدلة الآمنة. يحدد Excel النواقص بعبارات مثل افحص اكتمال الطلب وتفتقر إلى قناة آمنة وتحقق من مهلة ARN – وليس المسؤولية القانونية للبنك أو الحق في حساب معين.
هل لديك الحق في حساب بنكي؟
وفقاً للفقرة 1 من الفصل 4 أ من القانون (2010:751) بشأن خدمات الدفع، يتعين على المؤسسة الائتمانية أو فرع مؤسسة ائتمانية أجنبية في السويد، كقاعدة عامة، أن تقدم للمستهلكين المقيمين قانوناً داخل المنطقة الاقتصادية الأوروبية حساب دفع بالوظائف الأساسية التي تقدمها المؤسسة للمستهلكين الآخرين. ويُستثنى من ذلك ما يتعارض مع قانون مكافحة غسل الأموال (2017:630) أو إذا كانت هناك أسباب خاصة.
تشمل الوظائف الأساسية وفقاً للفقرة 2 من الفصل 4 أ فتح الحساب والاحتفاظ به، وإيداع الأموال وسحبها، وإجراء مدفوعات معينة ببطاقة الخصم وعبر التحويل. BankID وSwish والائتمان ومنتجات القروض لا تدخل تلقائياً ضمن الحق القانوني. لا يمكن لمن لديه عمل خاص استخدام أحكام المستهلك دون قيود للمطالبة بحساب تجاري.
متى يجب على البنك الرد – عشرة أيام مصرفية؟
يجب على البنك معالجة طلب حساب دفع بالوظائف الأساسية بسرعة واتخاذ قرار في موعد أقصاه عشرة أيام مصرفية بعد استلام طلب كامل، وفقاً للفقرة 3 من الفصل 4 أ. لا يمكن دائماً احتساب المهلة من أول تواصل أو موعد محدد أو طلب تفتقر فيه المعلومات الضرورية لمعرفة العميل. لذلك، توجد حقول خاصة للمعلومات التكميلية وإثبات الاستلام الآمن وتاريخ اعتبار البنك الطلب كاملاً.
إذا رفض البنك الطلب، فيجب عليه على الفور تقديم إشعار مكتوب مجاني يتضمن معلومات عن الشكوى ومسار المراجعة. ويجب ذكر الأسباب إن أمكن. وهذا لا يعني أن البنك يجوز له أو يمكنه دائماً تقديم جميع تقييمات غسل الأموال الداخلية.
معرفة العميل وغسل الأموال – ماذا يمكنك أن تفعل؟
يجب على البنوك فهم هوية العميل والغرض من الحساب والمعاملات. يوضح دليل الهيئة الرقابية المالية أن إدارة المخاطر يجب أن تكون فردية، وأن المخاطر العالية لا تعني دائماً بحد ذاتها سبباً لرفض الحساب. وقد يُمنع البنك في الوقت نفسه من فتح الحساب أو الاحتفاظ به إذا لم يتمكن من الحصول على معرفة كافية بالعميل أو التعامل مع المخاطر غير المقبولة.
تساعدك الوثيقة 02 على طلب قائمة واضحة بالمعلومات الناقصة والقناة الآمنة التي يجب استخدامها. وهي ليست وسيلة للالتفاف على ضوابط البنك المشروعة. لا ترسل أبداً نسخاً من جواز السفر أو أرقام الحسابات الكاملة أو أرقام الهوية الشخصية أو كلمات المرور أو الرموز أو كشوف الحسابات الحساسة مباشرة في سجل Excel المفتوح.
إنهاء الحساب – هل تسري مهلة إخطار شهرين دائماً؟
لا. تنص الفقرة 9 من الفصل 4 أ من قانون خدمات الدفع على أسباب معينة لإنهاء حساب الدفع بالوظائف الأساسية. في حالات مثل عدم إجراء معاملات لمدة 24 شهراً ووجود أسباب خاصة معينة، يلزم إشعار مكتوب بمهلة لا تقل عن شهرين. قد تؤدي أسباب أخرى إلى إنهاء فوري، مثل الاستخدام غير القانوني المتعمد أو تقديم معلومات كاذبة بشكل جسيم عند فتح الحساب. يجب التحقق من السبب الحقيقي لقرار البنك. إن حظر أداة دفع أو خدمة BankID منفصلة لا يعني تلقائياً إنهاء حساب الدفع بأكمله.
جميع الملفات – محتوى التسليم الدقيق
| الرقم | الوثيقة | ما يمكنك فعله | التنسيق |
|---|---|---|---|
| 01 | طلب حساب دفع أساسي | طلب مكتوب من المستهلك مع طلب تأكيد اكتمال الطلب. | DOCX + PDF |
| 02 | معرفة العميل – تقديم معلومات تكميلية عبر قناة آمنة | طلب توضيح أسئلة البنك المتعلقة بمعرفة العميل وتوثيق مستندات الإرسال الآمنة. | DOCX + PDF |
| 03 | شكوى بعد الرفض | طلب محدد لإعادة النظر الفردية وصدور قرار مكتوب من المسؤول عن الشكاوى. | DOCX + PDF |
| 04 | اعتراض على إنهاء حساب الدفع | طلب توضيح البنك حول سبب الإنهاء وقاعدة الإخطار المطبقة. | DOCX + PDF |
| 05 | طلب ARN – ملحق موضوعي | ملحق موضوعي لنماذج ARN الرسمية للبنك، مع سجل الشكاوى ومعرّف الأدلة. | DOCX + PDF |
| 06 | دليل مستخدم سويدي | شجرة القرارات، الدعم القانوني، إجراءات البيانات الآمنة، والخطوات العملية. | DOCX + PDF |
| 07 | دليل مستخدم إنجليزي | تعليمات إنجليزية لخمسة نماذج عمل سويدية وكتاب عمل Excel سويدي. | DOCX + PDF |
| 08 | سجل حالات Excel | تسع أوراق عمل للطلبات، ومعرفة العميل، والرفض، وإنهاء الحساب، والشكاوى المصرفية، وARN، والأدلة. | XLSX |
Excel – تسع أوراق عمل بمعادلات تحقق
نظرة عامة · الطلبات · مستندات معرفة العميل · الرفض · إنهاء الحسابات · الشكاوى المصرفية · قضايا ARN · الأدلة · اقرأني. يحسب Excel عدد الطلبات ونواقص التوثيق الإدارية وتكميلات معرفة العميل وخطابات القرارات المفقودة والشكاوى المصرفية المفتوحة. ويساعدك على تتبع سلسلة أدلة فعلية بين الوثائق والشكاوى وقضية ARN المحتملة.
حالات افتراضية مختبرة: طلب حساب غير مكتمل أعطى إشارة افحص اكتمال الطلب؛ طلب كامل ومؤكد أعطى تحقق من 10 أيام مصرفية؛ طلب معرفة العميل دون قناة آمنة مؤكدة أعطى تفتقر إلى قناة آمنة؛ إنهاء الحساب مع ذكر السبب أعطى تحقق من الإخطار. طلب ARN دون اختيار نموذج رسمي أعطى نموذج رسمي. هذه الإشارات إدارية وليست استنتاجات قانونية. تم مسح بيانات الاختبار من نسخة العميل.
كيفية استخدام النماذج
- حدد الموقف الذي تواجهه: طلب جديد، حساب مرفوض، حساب منتهي، أو خدمة إضافية محدودة.
- احتفظ بإشعار البنك الفعلي: احفظ التاريخ والخطاب الأصلي ومرجع الأدلة الآمن.
- عند تقديم طلب جديد: استخدم الوثيقة 01 واطلب تأكيداً بشأن الوثائق التي يحتاجها البنك لتقديم طلب كامل.
- عند تقديم معلومات تكميلية لمعرفة العميل: استخدم الوثيقة 02، وقدم المعلومات عبر قناة البنك الآمنة، واحفظ إثبات الاستلام.
- عند الرفض: استخدم الوثيقة 03 وقدم شكوى إلى المسؤول عن الشكاوى في البنك بدعم موضوعي وقابل للتحقق.
- عند إنهاء الحساب: استخدم الوثيقة 04 لطلب توضيح السبب المطبق والتحقق من الإخطار المطلوب.
- إذا لم يتم حل النزاع: استخدم الوثيقة 05 كملحق لـ طلب ARN الرسمي للشكاوى المصرفية. تحقق من المهل والإجابات السابقة للبنك.
ARN وFI – ما الفرق؟
ARN يمكنها النظر في النزاعات المتعلقة بالحق في حساب دفع أساسي. لا ينطبق حد القيمة المعتاد البالغ 3,000 كرونة على فئة الحسابات هذه. عادةً ما يجب أن يكون الطلب قد قُدم خلال عام واحد من أول شكوى للمستهلك للبنك، مع استثناءات خاصة عندما تستمر معالجة الشكاوى الداخلية للبنك لفترة طويلة. اقرأ إرشادات ARN الحالية واستخدم نماذجها الرسمية.
الهيئة الرقابية المالية (FI) مسؤولة عن الإشراف على البنوك. معلومات FI قيمة لفهم القواعد، لكن إرسال إشارة إشراف إلى FI ليس هو نفسه أن تقوم FI بالنظر في نزاعك الخاص أو فتح حساب لك تلقائياً.
من يمكنه الاستفادة من الحزمة؟
المستهلك الوافد الجديد داخل المنطقة الاقتصادية الأوروبية: لديه إقامة قانونية ولكنه يحتاج إلى توضيح متطلبات البنك للهوية ومعرفة العميل قبل أن يصبح الطلب كاملاً.
الشخص الذي لديه ملاحظة ائتمانية: يريد معرفة ما إذا كان هذا الظرف يمكن أن يبرر حقاً رفض وظائف الحساب الأساسية؛ تؤكد FI أن الملاحظة الائتمانية أو التأخر في سداد الائتمان لا يشكلان في حد ذاتهما سبباً خاصاً.
المستهلك الذي تم إنهاء حسابه: يحتاج إلى جدول زمني للإخطار المكتوب للبنك والسبب الذي يستند إليه البنك، دون افتراض تلقائي أن مهلة الشهرين تسري دائماً.
العميل الذي لديه نزاع مصرفي قائم: يريد إرفاق تسلسل زمني منظم، وشكاوى مكتوبة، وأدلة في طلب ARN دون مشاركة معلومات البنك السرية دون داعٍ.
ما الذي لا تتضمنه؟
لا تتضمن أي تواصل مع البنك نيابة عنك، ولا قراراً مضموناً، ولا فتح حساب رقمي، ولا ربطاً بـ BankID أو Swish، ولا فحص ائتماني، ولا تقييم مخاطر غسل الأموال نيابة عن البنك، ولا خدمات قانونية، ولا إبلاغاً تلقائياً للسلطات. لا يجوز استخدام الوثائق لتقديم معلومات كاذبة أو إخفاء معلومات معرفة العميل الضرورية. يعد إجراء معرفة العميل الآمن والصادق شرطاً أساسياً للنظر القانوني.
نماذج الوثائق ذات الصلة
إذا كان النزاع يتعلق بـ خصم غير مصرح به عبر الخصم المباشر بدلاً من رفض البنك للحساب، فقد يكون الخصم غير الصحيح عبر الخصم المباشر – طلب استرداد وإيقاف أكثر ملاءمة. ولنزاع عام للمستهلك، يتوفر طلب ARN – نزاع مستهلك وأدلة. هذا المنتج متخصص في وصول المستهلك القانوني إلى حساب دفع أساسي وقرارات البنك المتعلقة بمعرفة العميل وإنهاء الحساب.
الأسئلة الشائعة (FAQ)
هل لدي الحق دائماً في الحصول على حساب بنكي؟
لا. يحق للمستهلكين المقيمين قانوناً داخل المنطقة الاقتصادية الأوروبية، كقاعدة عامة، الحصول على حساب دفع أساسي، ولكن يمكن للبنك الرفض إذا كانت تشريعات مكافحة غسل الأموال تمنع ذلك أو إذا كانت هناك أسباب خاصة.
هل لدى البنك دائماً عشرة أيام؟
يجب اتخاذ القرار في موعد أقصاه عشرة أيام مصرفية بعد استلام طلب كامل. لا يكون التاريخ دائماً هو نفسه تاريخ أول تواصل.
هل يمكن للبنك أن يرفضني بسبب ملاحظة ائتمانية؟
توضح FI أن الملاحظة الائتمانية أو التأخر في سداد الائتمان لا يشكلان في حد ذاتهما أسباباً خاصة لرفض حساب دفع أساسي. ومع ذلك، يجب إجراء تقييم فردي للظروف الأخرى.
هل يجب على البنك أن يمنحني BankID وSwish؟
لا. هذه الخدمات لا تعتبر تلقائياً وظائف أساسية لحساب الدفع وفقاً للفصل 4 أ من قانون خدمات الدفع.
هل يجب على البنك أن يمنحني دائماً مهلة إخطار شهرين؟
لا. يتضمن الفصل 4 أ، الفقرة 9، أسباباً وقواعد زمنية مختلفة. تتطلب بعض الأسباب إخطاراً بمهلة لا تقل عن شهرين، بينما قد تؤدي أخرى إلى إنهاء فوري.
ماذا أفعل إذا طلب البنك هويتي أو معلومات عن مصدر الأموال؟
اطلب توضيح ما هو مطلوب وقدم معلومات صادقة عبر قناة البنك الآمنة. البنك ملزم باتباع قواعد مكافحة غسل الأموال، وإلا قد يُمنع من تقديم الحساب.
هل يمكن لـ ARN النظر في النزاع دون أن أطالب بـ 3,000 كرونة؟
نعم. لا ينطبق حد القيمة المعتاد لـ ARN على النزاعات المتعلقة بالوصول إلى حساب دفع وفقاً للفصل 4 أ من قانون خدمات الدفع. لا تزال شروط النظر الأخرى والمهل سارية.
هل Excel هو حاسبة تلقائية للتقادم القانوني؟
لا. يعرض تذكيرات إدارية بشأن القرارات والأدلة وفحوصات المهل اليدوية؛ ولا يحسب مهل الشكاوى أو ARN الملزمة.
هل يمكنني إرسال هذه الحزمة مباشرة إلى البنك دون تغييرات؟
لا. اختر الوثيقة التي تتوافق مع قضيتك، واملأ فقط معلومات حقيقية، وتحقق من عنوان البنك وأرسل وثائق معرفة العميل ذات الصلة بشكل منفصل عبر قناة آمنة وموثقة.
هل الملفات قابلة للتعبئة باللغة الإنجليزية؟
نماذج العمل الخمسة وExcel باللغة السويدية. دليل المستخدم الإنجليزي مشمول. يمكن تحرير ملفات Word؛ ملفات PDF قابلة للبحث والطباعة ولكنها تفتقر إلى حقول النماذج التفاعلية.
المصادر القانونية وحالة المراجعة
إصدار المنتج 1.0 · مراجعة المصادر بمساعدة الذكاء الاصطناعي 19 نوفمبر 2026. المصدر الأساسي هو القانون (2010:751) بشأن خدمات الدفع، وخاصة الفصل 4 أ، الفقرات 1-3 و9. للاستثناءات ومعرفة العميل، راجع القانون (2017:630) بشأن تدابير مكافحة غسل الأموال وتمويل الإرهاب، ومعلومات FI عن الحقوق، ودليل تطبيق FI. قواعد ARN: النزاعات المصرفية – ARN. لم يراجع أو يعتمد الوثائق أي قانوني مستقل، ولم تصدق البنك أو أي سلطة على الحزمة. تحقق من الوضع القانوني الحالي والشروط الخاصة بقضيتك الفردية.