Svenska Dokumentmallar
رفض خصم ROT لعام 2026/2027 – الاعتراض على الفاتورة اللاحقة، طلب المستندات وسجل الأدلة | Word/PDF/Excel
رفض خصم ROT لعام 2026/2027 – الاعتراض على الفاتورة اللاحقة، طلب المستندات وسجل الأدلة | Word/PDF/Excel
- صيغة الملفات
- DOCX, PDF, XLSX
- لغة المستندات
- خمسة نماذج عمل سويدية، دليل مستخدم سويدي، دليل مستخدم باللغة الإنجليزية؛ إكسل باللغة السويدية
- عدد الملفات
- 7
تنزيل رقمي. لا يتم إرسال أي منتج مادي.
فشل في تحميل توفر التنزيل
حول هذا القالب
هل أرسل الحرفي فاتورة إضافية بخصوص خصم ROT بعد أن رفضت مصلحة الضرائب صرف دفعة الشركة؟ رفض خصم ROT ليس بالضرورة قرارًا قانونيًا يلزمك، بصفتك شخصًا عاديًا، بدفع المطالبة اللاحقة للشركة. وفي الوقت نفسه، قد ينص الاتفاق، على سبيل المثال، على وجود بند خاص بخصم ROT، على أن العميل يتحمل بالفعل خطرًا معينًا. تساعدك حزمة الوثائق الخاصة بهذه المشكلة على مراجعة الاتفاقية، وقرار الجهة الحكومية، وسبب الرفض، والأدلة قبل طلب إجابة أو تقديم اعتراض موضوعي.
لمن؟ للأشخاص العاديين وأصحاب المنازل في السويد الذين يتلقون فاتورة لاحقة أو تذكيرًا أو مطالبة بالخصم الضريبي الذي لم تحصل عليه الشركة بعد إجراء أعمال مشمولة بخصم ROT. الحزمة هي أداة عملية للتوثيق والتواصل، وليست ضمانًا بالحق في الخصم أو الحق في رفض الدفع.
المحتويات: 15 ملفًا فعليًا للعملاء بصيغة ZIP: خمسة نماذج عمل سويدية تشغيلية، ودليل مستخدم سويدي، ودليل مستخدم باللغة الإنجليزية – كل منها بصيغتي Word وPDF القابلة للبحث – بالإضافة إلى سجل Excel بتسعة ألسنة. جميع ملفات Word (7 ملفات DOCX) قابلة للتعديل؛ أما إصدارات PDF السبعة فهي قابلة للبحث/للطباعة ولكنها ليست نماذج تفاعلية. النماذج الرئيسية وملف Excel باللغة السويدية؛ والدليل الإنجليزي فقط هو باللغة الإنجليزية. يتطلب الفتح برنامجًا متوافقًا.
01 · محتويات الحزمة
خمس وثائق عمل سويدية: رفض خصم ROT/مراجعة الاتفاقية، طلب مستندات الرفض من الحرفي، خطاب اعتراض مشروط، مستند تصحيح لمصلحة الضرائب، وبروتوكول النزاع/التسوية النهائية. دليل مستخدم سويدي ودليل مستخدم باللغة الإنجليزية، جميعها بصيغتي Word وPDF. سجل Excel سويدي منفصل بتسعة ألسنة. 7 DOCX + 7 PDF + 1 XLSX = 15 ملفًا للعملاء.
02 · محتويات الملفات
الاتفاقية الأصلية وبند مخاطر خصم ROT؛ تكلفة العمل المحددة، والمواد، والرحلات، وضريبة القيمة المضافة؛ الدفعة الفعلية للعميل وسنة فرض الضريبة؛ طلب الحرفي؛ قرار مصلحة الضرائب وسبب الرفض؛ مطالبة الفاتورة اللاحقة وتاريخ الاستحقاق؛ الاعتراضات الموضوعية، ومعرّف الدليل، والإجابات، وإشعارات الائتمان الفعلية، وإيصالات الدفع. يحسب Excel الحالات والفارق الصافي بين مبلغين يدويين – وليس دينًا مثبتًا قانونًا أو خصم ROT معتمدًا.
اختر المنتج المناسب لحالتك
تلقيت فاتورة لاحقة بعد رفض خصم ROT: استخدم هذه الحزمة الخاصة للتحقيق في السبب وصياغة رد مدروس للعميل. أنت حرفي وتحتاج إلى إصدار فاتورة بخصم ROT: راجع نموذجنا المنفصل لفواتير خصم ROT. ترغب فقط في الاعتراض على فاتورة عادية: قد يكون نموذجنا العام للمستهلكين كافيًا. تتضمن هذه الحزمة مراجعة قرار خصم ROT ومسارًا ملموسًا للنزاع في القانون المدني.
قائمة الملفات الكاملة
| الوثيقة | ما تفعله فعليًا | اللغة | التنسيق |
|---|---|---|---|
| 01 · رفض خصم ROT ومراجعة الاتفاقية | الفصل بين قرار مصلحة الضرائب وبند خصم ROT في الاتفاقية، وسبب الرفض، والمبلغ، وسنة الدفع | السويدية | DOCX + PDF |
| 02 · طلب من الحرفي | طلب قرار مصلحة الضرائب الفعلي، ومستندات الطلب، وتفاصيل الفاتورة، والأساس التعاقدي | السويدية | DOCX + PDF |
| 03 · اعتراض مشروط | خطاب اعتراض موضوعي فقط عند وجود اعتراض تعاقدي أو واقعي ملموس | السويدية | DOCX + PDF |
| 04 · مصلحة الضرائب – تصحيح المشتري | تصحيح بيانات خصم ROT في الفاتورة دون محاكاة الطعن الرسمي الذي يقدمه المنفذ | السويدية | DOCX + PDF |
| 05 · سجل النزاع والتسوية النهائية | متابعة ردود الطرف الآخر، وأي ائتمان محتمل، والدفعة الفعلية، والتسوية | السويدية | DOCX + PDF |
| 06 · دليل مستخدم سويدي | سير العمل خطوة بخطوة، والسيناريوهات، وقواعد خصم ROT، ومصادر الأخطاء، ومصادر الجهات الحكومية | السويدية | DOCX + PDF |
| 07 · دليل مستخدم باللغة الإنجليزية | تعليمات باللغة الإنجليزية لنماذج الوثائق السويدية؛ النماذج الرئيسية غير مترجمة | الإنجليزية | DOCX + PDF |
| 08 · سجل نزاعات خصم ROT | تسعة ألسنة في سجل Excel، وثمانية ضوابط، وحساب فارق رقمي صافٍ | السويدية | XLSX |
خطوة بخطوة: من الفاتورة اللاحقة إلى الرد الموثق
- تحديد القرارات: هل هو رفض الحرفي لدى مصلحة الضرائب أم الخصم الضريبي النهائي للعميل؟ اطلب وثيقة القرار الصحيحة.
- مراجعة الاتفاقية: راجع بند خصم ROT والشروط السعرية، بما في ذلك الإصدار الفعلي المعمول به من نموذج الحرفي إذا تم الاتفاق على ذلك.
- تحديد السبب: قد يكون السبب نقص المساحة الضريبية لدى المشتري، أو مستندات غير صحيحة، أو أعمال غير مؤهلة لخصم ROT، أو قصور في طلب الشركة. لا تخمن.
- طلب المستندات: استخدم الوثيقة 02 للحصول على مسوغات القرار، وتفاصيل الفاتورة، ونسخة من الجزء ذي الصلة من الاتفاقية. هذا ليس اعتراضًا رسميًا تلقائيًا.
- اعترض فقط بناءً على أساس ملموس: استخدم الوثيقة 03 للفاتورة المطعون فيها كليًا أو جزئيًا، واذكر الأسباب الموضوعية والأدلة. لا تقدم اعتراضًا روتينيًا دون مبرر.
- استكمل ملف الجهة الحكومية عند وجود أخطاء: بصفتك مشتريًا، يمكنك تقديم تصحيحات/بيانات فعلية إلى مصلحة الضرائب؛ أما الطعن الرسمي الذي يقدمه المقاول فهو إجراء منفصل.
- توثيق النتيجة: سجل التواصل الفعلي مع الطرف الآخر، والقرارات، وأي إشعارات ائتمان، والتسوية، والمدفوعات في الوثيقة 05 وملف Excel.
شروط خصم ROT لعام 2026 – ولماذا يجب مراجعة عام 2027
تشير مصلحة الضرائب إلى أن خصم ROT لعام 2026 يبلغ بحد أقصى 30 بالمئة من تكلفة العمل المعتمدة بما في ذلك ضريبة القيمة المضافة، مع سقف لخصم ROT يبلغ 50,000 كرونة سويدية للشخص الواحد سنويًا وسقفًا مشتركًا يبلغ 75,000 كرونة سويدية لخصمي ROT وRUT. لا تشمل المواد والرحلات والتكاليف الأخرى. يجب أن يكون العمل قد أُنجز وأن يكون العميل قد دفع حصته قبل أن يطلب المنفذ صرف الدفعة. يحدد يوم الدفع سنة فرض الضريبة التي ينتمي إليها الخصم. تحقق دائمًا من المهلة الزمنية وقاعدة التوزيع السارية في قضيتك تحديدًا.
مع حلول عام 2027، ستكون هناك قواعد معدلة لإجراءات طلب الشركة والتدقيق، مرتبطة بـ العمل التشريعي للبرلمان. لا ينبغي تفسيرها على أن مسؤولية الدفع المدنية للعميل ستتغير تلقائيًا. لا تحتوي الحزمة على خوارزمية تحدد الحق في الخصم الضريبي لعام 2027 أو سقفًا ضريبيًا معينًا.
لماذا لا يحدد رفض خصم ROT وحده الفاتورة اللاحقة
تشير وكالة المستهلك إلى أن خصم ROT يفترض وجود اتفاق بين العميل والشركة. قد يتضمن الاتفاق الفعلي شروطًا بشأن من يدفع إذا رفضت مصلحة الضرائب الدفعة أو استردتها. ولكن قد يلعب سبب الخسارة، ومعنى الشروط التعاقدية، وأي تأخير من المقاول دورًا. اقرأ لذلك أيضًا قانون الخدمات الاستهلاكية ونصائح وكالة المستهلك بشأن خدمات الحرفيين عند الحاجة.
تتخذ مصلحة الضرائب موقفًا بشأن طلب الشركة لصرف الدفعة وفقًا لـ القانون (2009:194) من بين أمور أخرى. وهذا لا يعني أن الجهة الحكومية تفصل في نزاع مدني بين الحرفي والآمر بشأن الفاتورة اللاحقة. يمكن للمشتري تقديم تصحيحات إلى مصلحة الضرائب، ولكن طلب المنفذ وإعادة النظر والطعن يتبع قواعد خاصة. قد تحتاج النزاعات إلى أن تفصل فيها هيئة التحكيم الإداري (ARN) أو المحكمة حسب المسألة.
سجل Excel – تسعة ألسنة وفارق مبالغ مختبر
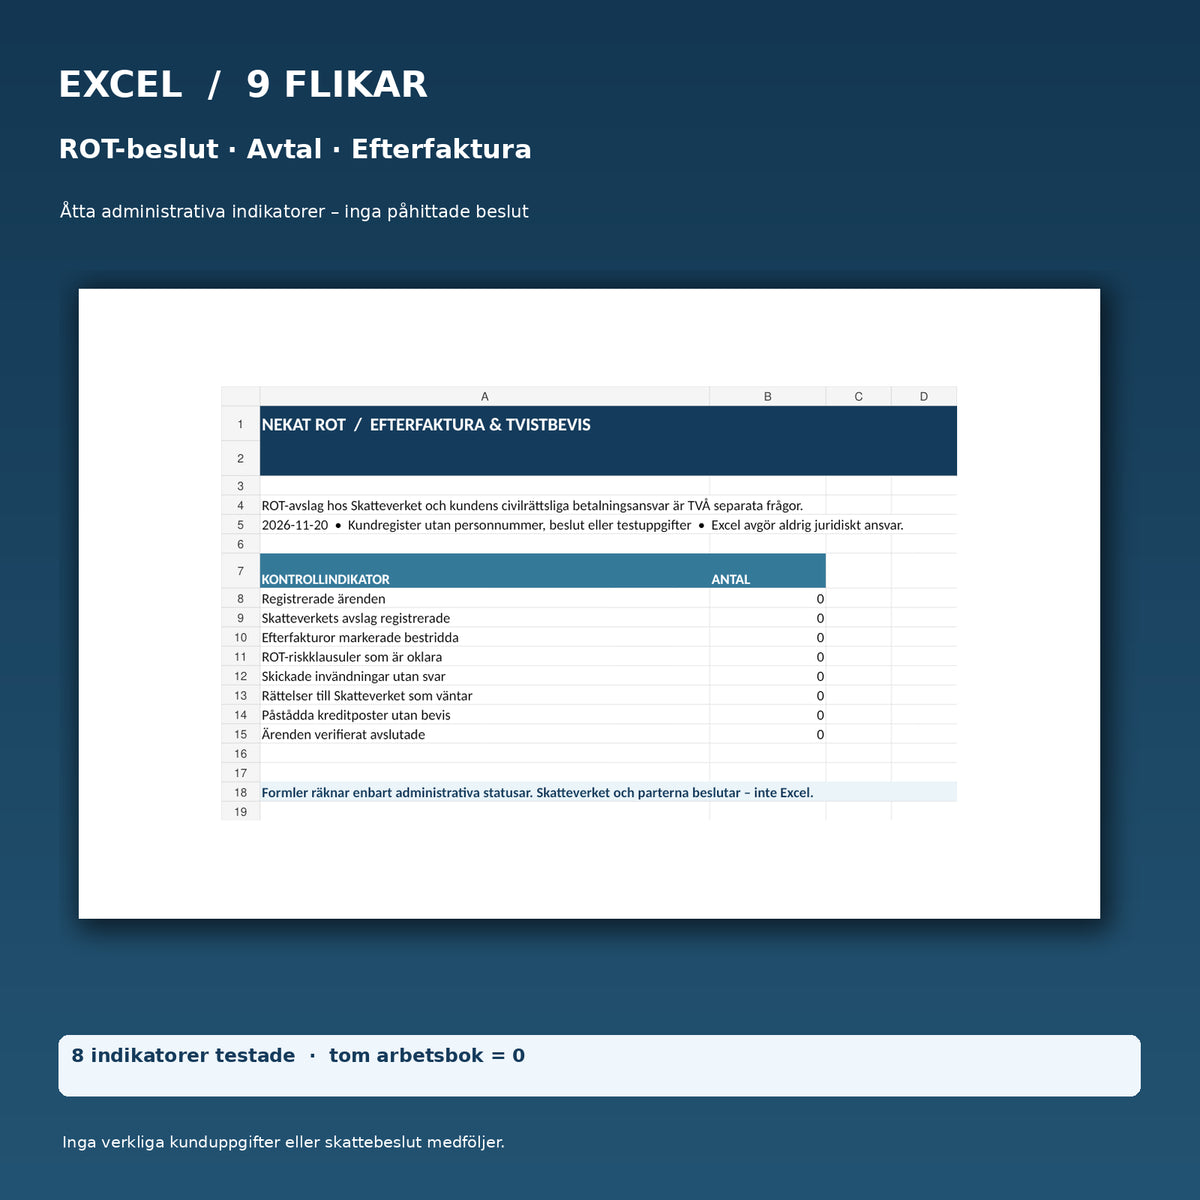
يحتوي دفتر العمل على نظرة عامة، والحالات، والاتفاقيات، وقرارات خصم ROT، والفواتير اللاحقة، والاعتراضات، وتصحيحات مصلحة الضرائب، والدفع، واقرأني. تحسب مؤشراته الثمانية الحالات، ورفض مصلحة الضرائب المسجل فعليًا، والفواتير اللاحقة المطعون فيها، وبنود المخاطر غير الواضحة، والاعتراضات المرسلة دون رد، والتصحيحات المنتظرة، والائتمانات المزعومة دون دليل، والحالات التي تم تمييزها يدويًا على أنها منتهية وموثقة.
تم اختبار جميع المؤشرات الثمانية باستخدام أسطر وهمية وأظهرت القيمة الصحيحة 1. وبعد التنظيف أظهرت جميعها 0. تم اختبار صيغة الفارق لـ 100 ناقص 0 = 100 كرونة، و0 ناقص 0 = 0 كرونة، وحالة عدم وجود بيانات (نتيجة فارغة). الفارق هو حساب حسابي بحت ولا يجوز تسميته دينًا مثبتًا قانونًا. لا توجد في نسخة العميل أي شخصيات أمثلة أو قرارات حكومية أو مدفوعات وهمية.
الأسئلة الشائعة
هل يمكن للحرفي المطالبة بمبلغ خصم ROT بالكامل إذا رفضت مصلحة الضرائب؟
يعتمد ذلك على اتفاقيتك، والظروف الفعلية، وسبب رفض الخصم. ليس اعتراضًا صحيحًا تلقائيًا ولا باطلًا تلقائيًا. يساعدك النموذج على التحقيق في ذلك كتابيًا.
ماذا يحدث إذا قدم الحرفي نفسه الطلب متأخرًا؟
تحقق من الإهمال، وقاعدة الوقت، والاتفاقية. قد يؤثر ذلك على من يتحمل التكلفة ولكنه لا يعطي تلقائيًا نتيجة نزاع محددة. اطلب نسخة من الطلب الفعلي والقرار.
هل يمكنني الاعتراض على الفاتورة إذا لم تعرض الشركة قرار مصلحة الضرائب؟
اطلب أولًا المستندات والأساس التعاقدي. يجب أن يبنى الاعتراض على اعتراض ملموس بشأن مسؤولية الدفع المزعومة. الوثيقة 02 مخصصة تحديدًا لطلب ملموس للمستندات.
هل ينطبق خصم ROT على المواد أو تكاليف السفر أو الآلات؟
لا. يشمل خصم ROT بشكل أساسي تكلفة العمل المعتمدة بما في ذلك ضريبة القيمة المضافة. تحقق من أن فاتورة الشركة تفصل التكاليف وفقًا لإرشادات مصلحة الضرائب.
هل أنا أم الحرفي من يجب أن يطعن في قرار مصلحة الضرائب؟
يعتمد ذلك على وثيقة القرار المعنية. قد يكون للمنفذ الحق في طلب إعادة النظر في قرارات صرف الدفع الخاصة به؛ وبصفتك مشتريًا، يمكنك تقديم استكمالات وتصحيحات والتعامل مع قراراتك الضريبية الخاصة من خلال الإجراء الصحيح.
هل يمكنني المطالبة بتعويض الحرفي عن خصم ROT المفقود بسبب التأخير؟
يجب تقييم ذلك بناءً على الاتفاقية، وما تسبب في الخسارة، والقانون الاستهلاكي ذي الصلة. لدى وكالة المستهلك إرشادات خاصة للحالات التي يؤثر فيها تأخير الحرفي على خصم ROT.
هل يوقف خطاب الاعتراض تلقائيًا التحصيل أو إجراءات مصلحة التنفيذ؟
لا. من المهم الرد في الوقت المناسب حتى على أي مطالب لاحقة والتوثيق الاعتراض. في حالة وجود أمر دفع فعلي، ينطبق إجراء خاص.
هل يحسب Excel الخصم من ROT الذي يحق لي؟
لا. يحتوي Excel على ضوابط إدارية وفارقًا بسيطًا بين مبلغين يدويين، وليس حسابًا ضريبيًا.
هل هذا نموذج رسمي من مصلحة الضرائب أم فحص قانوني جاهز؟
لا. الحزمة هي وثائق عمل داخلية. لا يمكنها أن تحل محل نماذج الجهة الحكومية الخاصة بها، أو قراراتها، أو إرشادات المستهلك، أو الاستشارة القانونية الفردية.
هل ملفات PDF قابلة للتعبئة وهل تتوفر نماذج عمل سويدية باللغة الإنجليزية؟
ملف PDF قابل للبحث/للطباعة ولكنه يفتقر إلى الحقول التفاعلية. نماذج العمل وملف Excel باللغة السويدية؛ ويشمل دليل مستخدم إنجليزي منفصل.
المنتجات ذات الصلة
لفواتير الحرفي الخاصة: فاتورة خصم ROT وخصم ROT لعام 2026/2027. لحساب ميزانية التجديد قبل الفوترة: ميزانية التجديد ومراقبة تكاليف خصم ROT. لاعتراض عام للمستهلك دون خصم ROT: الاعتراض على الفاتورة – شخص عادي. إذا كنت قد تلقيت بالفعل أمر دفع، فهناك حزمة مصلحة التنفيذ منفصلة. يركز هذا المنتج بشكل خاص عند رفض خصم ROT وضرورة التحقيق في فاتورة لاحقة.
المصادر القانونية وحالة المراجعة والتسليم
الإصدار 1.0 · 20 نوفمبر 2026. المصادر القانونية: مصلحة الضرائب – المشتري لخصم ROT، مصلحة الضرائب – المنفذ لخصم ROT، وكالة المستهلك – خصم ROT، وكالة المستهلك – توظيف الحرفيين، القانون بشأن الإجراءات المتعلقة بالخصم الضريبي لأعمال المنازل وقانون الخدمات الاستهلاكية. مراجعة داخلية للمصادر بمساعدة الذكاء الاصطناعي؛ لا توجد مراجعة قانونية خارجية مستقلة، أو فحص من الجهات الحكومية، أو اعتراض فعلي، أو تمثيل قانوني، أو ضمان. يتم إنشاء المنتج أولًا كمسودة دون قنوات نشر. يتم تنفيذ ربط المنتجات الرقمية وأمر الاختبار بشكل منفصل قبل أي نشر لاحق.