حول هذا القالب
تحليل ربحية المنتجات ومزيج المنتجات 2026/2027
حزمة نماذج متكاملة للشركات التي ترغب في فهم المنتجات أو الخدمات أو مجموعات المنتجات التي تساهم فعلياً في الربحية، وتلك التي تقيد رأس المال، أو ذات الهامش الضعيف، أو التي ينبغي منحها الأولوية لاتخاذ إجراءات بشأنها.
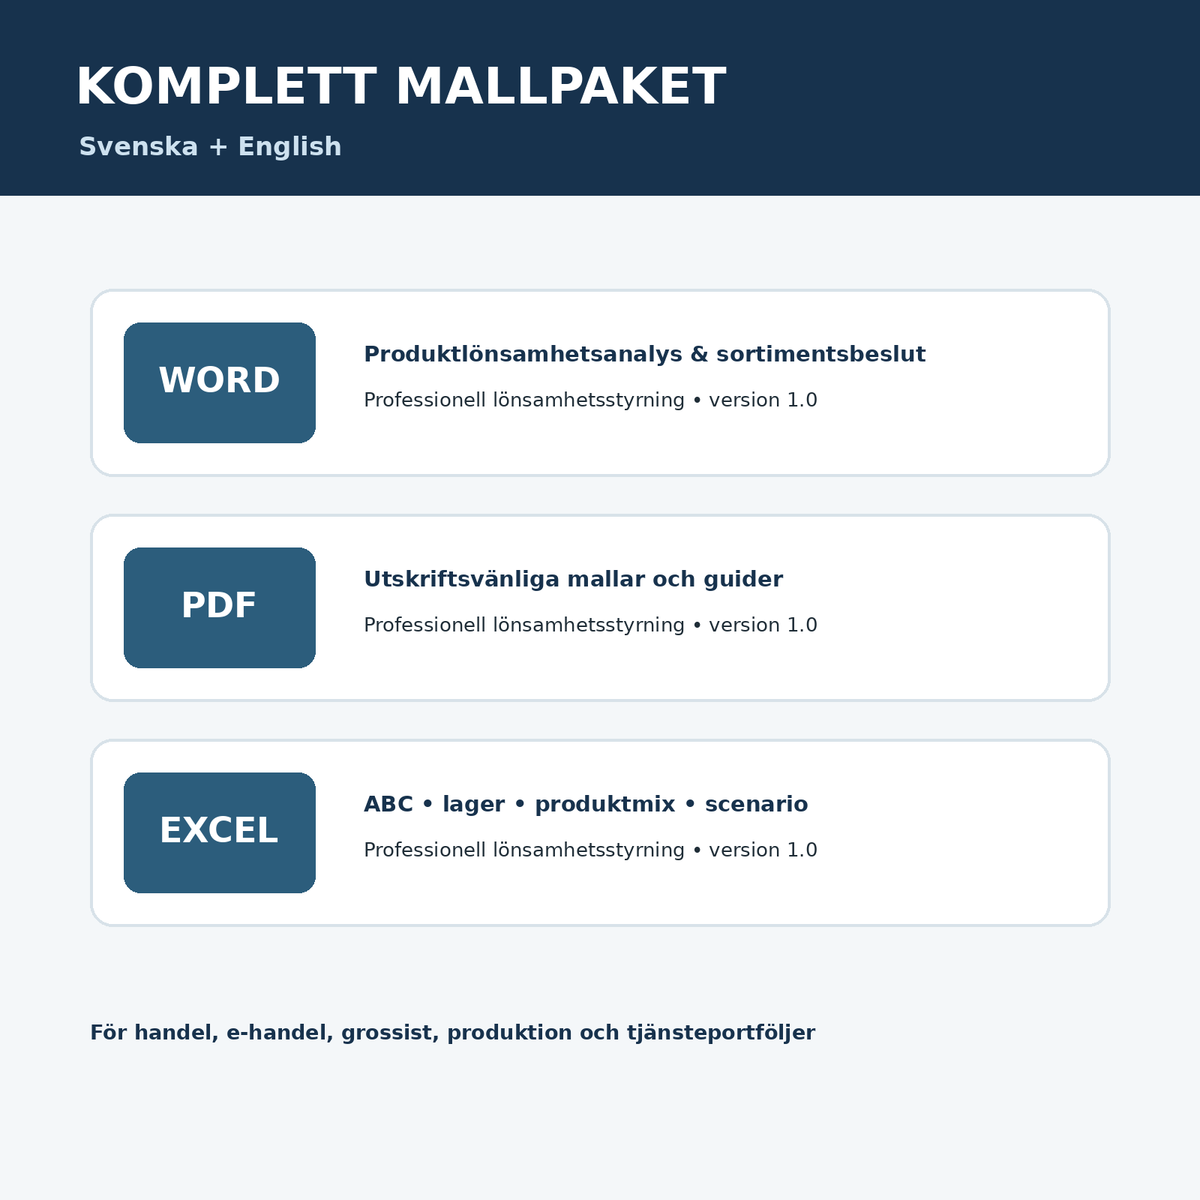
تجمع الحزمة بين نموذج رئيسي احترافي باللغة السويدية، ونسخة مرجعية باللغة الإنجليزية، وأدلة استخدام منفصلة، وأداة "إكسل" متطورة تتسع لما يصل إلى 200 منتج. يساعدك التحليل على التمييز بين حجم المبيعات المرتفع، والهامش المرتفع، وإجمالي هامش المساهمة الكبير، والقيمة الاستراتيجية.
محتويات الحزمة
- تحليل ربحية المنتجات باللغة السويدية بصيغتي Word وPDF.
- تحليل ربحية ومزيج المنتجات باللغة الإنجليزية بصيغتي Word وPDF.
- دليل استخدام باللغة السويدية بصيغتي Word وPDF.
- دليل استخدام باللغة الإنجليزية بصيغتي Word وPDF.
- نموذج "إكسل" يحتوي على لوحة تحكم، تحليل ABC، إشارات مزيج المنتجات، تحليل المخزون، ملخص الفئات، السيناريوهات، وسجل الإجراءات.
تحليل الهامش وهامش المساهمة
تقوم أداة "إكسل" بحساب متوسط السعر لكل وحدة تلقائياً، وإجمالي التكلفة المباشرة، وهامش المساهمة لكل وحدة، ونسبة هامش المساهمة، وإجمالي هامش المساهمة، والنتيجة بعد تخصيص أي تكاليف مشتركة. هذا يسهل رؤية الفرق بين منتج يحقق مبيعات عالية ومنتج يساهم مالياً بشكل فعلي.
تصنيف ABC
يمكن تصنيف المنتجات إلى فئات (A وB وC) بناءً على الحصة التراكمية من إجمالي هامش المساهمة أو حجم المبيعات. يستخدم الإعداد الافتراضي إجمالي هامش المساهمة. حدود الفئات (A وB) قابلة للتعديل من قبل المستخدم، مما يجعل النموذج مرناً لمختلف التشكيلات والأنشطة التجارية.
إشارة مزيج المنتجات
يحصل كل منتج على إشارة تلقائية يمكنها تحديد المساهمة السلبية، أو المبيعات العالية بهامش منخفض، أو المبيعات المنخفضة بهامش جيد، أو بطء حركة المخزون. تعد هذه الإشارة أداة لدعم القرار - وليس قراراً تلقائياً - ويجب دائماً دمجها مع التقييم الاستراتيجي.
المخزون وتقييد رأس المال
بالنسبة للمنتجات المخزنة، يمكنك تسجيل متوسط قيمة المخزون. يقوم النموذج بحساب سرعة دوران المخزون وأيام المخزون. وهذا يوفر أساساً أفضل للموازنة بين الهامش وتقييد رأس المال، والطلب، وخطر بطء دوران المخزون أو التقادم.
تحليل السيناريوهات
تُظهر علامة تبويب السيناريوهات كيف يتأثر حجم مبيعات محفظة المنتجات بالكامل وهامش مساهمتها بتغيرات الأسعار، أو تغيرات الحجم، أو ارتفاع التكاليف المباشرة. وهذا يجعل النموذج مفيداً قبل إجراء تعديلات الأسعار، أو مفاوضات الموردين، أو قرارات تشكيلة المنتجات.
مناسب لـ
- التجارة والتجارة الإلكترونية،
- الجملة والتوزيع،
- الإنتاج والتصنيع،
- شركات الخدمات ذات العروض أو الباقات المتعددة،
- مديري المنتجات، والمسؤولين الماليين، وقادة الشركات.
ملاحظة هامة حول توزيع التكاليف
ربحية المنتج هي مقياس إداري داخلي. يجب ألا تُوزع التكاليف الثابتة المشتركة إلا عند وجود مفتاح توزيع مناسب وموثق. لذلك، يميز النموذج بين هامش المساهمة قبل التكاليف المشتركة والنتيجة بعد أي تخصيص لها.
تمت المراجعة في 2026/2027
تمت مراجعة الهيكل ومنطق الحساب والتوجيهات في 8 أكتوبر 2026. تم إعداد حزمة المنتجات كأداة عملية لدعم القرار ولا تحل محل المحاسبة الخاصة بالشركة، أو التقارير السنوية، أو الاستشارات المالية الفردية.