
¿Cuándo prescriben las deudas? 10 años, 3 años e interrupción de la prescripción
Guía sobre la prescripción de deudas: regla general 10 años, deudas de consumo 3 años, excepciones para pagarés negociables y cómo funciona la interrupción de la prescripción.

La regla general en la Ley de Prescripción es que una deuda prescribe diez años después de su origen si la prescripción no se interrumpe. Para ciertas deudas contraídas por consumidores, el plazo es de tres años. Sin embargo, leyes especiales pueden establecer plazos distintos, por lo que una lista sencilla de «todos los tipos de deuda» suele llevar a errores.
Regla general: diez años
Según el artículo 2 de la Ley de Prescripción, un crédito prescribe diez años después de su origen si la prescripción no se interrumpe antes de dicho plazo. Por lo tanto, no es correcto calcular el plazo generalmente desde la fecha de vencimiento de la factura sin identificar primero cuándo se considera legalmente que ha surgido el crédito en cuestión.
Créditos de consumo: tres años
Se aplican tres años para un crédito contra un consumidor cuando este se refiere a bienes, servicios u otra utilidad proporcionada por un empresario en el ejercicio de su actividad profesional al consumidor principalmente para uso privado.
¿Cómo se realiza la interrupción de la prescripción?
El artículo 5 establece tres vías principales:
- el deudor se compromete al pago, abona intereses o realiza una amortización, o reconoce la deuda de cualquier otra manera,
- el deudor recibe una reclamación por escrito o un recordatorio por escrito sobre la deuda por parte del acreedor,
- el acreedor invoca el crédito ante un tribunal, la Autoridad de Ejecución (Kronofogden) o en ciertos otros procedimientos legales.
¿Cuándo empieza el nuevo plazo? Si la prescripción se interrumpe mediante el reconocimiento del deudor o porque una reclamación o recordatorio por escrito llega a manos del deudor, comienza a correr un nuevo plazo de prescripción desde la interrupción, de acuerdo con el artículo 6. Si, por el contrario, la interrupción ocurre mediante un procedimiento legal según el artículo 5, apartado 3, el nuevo plazo de prescripción se cuenta, como regla general, desde el día en que se notifica la sentencia o la decisión final, o cuando el procedimiento concluye de otro modo según el artículo 7. Existen normas especiales si el procedimiento finaliza sin que el deudor haya sido notificado.
Ejemplo práctico: ¿cuándo es necesario verificar una interrupción?
Ejemplo simplificado: Dos particulares documentan un préstamo el 1 de junio de 2020. Si el crédito está sujeto a una prescripción de diez años y no se produce ninguna interrupción válida, la regla general es que la prescripción ocurre diez años después del origen del crédito. Si, por el contrario, el deudor realiza una amortización durante 2027, puede tratarse de una interrupción de la prescripción que provoque el inicio de un nuevo plazo. Verifique cuándo surgió realmente el crédito, si aplica alguna ley especial y si existen pruebas de la interrupción antes de calcular una fecha final.
Si el acreedor envía una carta de reclamación, no basta con escribir una carta y dejarla a un lado: según el artículo 5, apartado 2, se requiere que el deudor reciba dicha reclamación o recordatorio por escrito. Por lo tanto, conserve tanto el documento de reclamación como el soporte que demuestre que ha llegado al destinatario.
Lea la Ley de Prescripción, artículos 2 y 5–8 para conocer las reglas exactas.
¿Qué sucede cuando el crédito prescribe?
Según el artículo 8, el acreedor pierde el derecho a exigir el pago del crédito. La prescripción incluye también los intereses y otras obligaciones accesorias, así como las garantías vinculadas al crédito principal.
No todas las deudas estatales son de «cinco años»
Guías simplificadas antiguas indican a veces que las deudas estatales tienen generalmente una prescripción de cinco años. No es recomendable expresarlo así. Los impuestos, multas, reintegros y otros créditos de derecho público pueden estar sujetos a normas de prescripción especiales. Consulte la ley que se aplica específicamente a la deuda en cuestión.
No todas las deudas relacionadas con delitos carecen de prescripción
La Ley de Prescripción tiene reglas especiales para la indemnización por daños y perjuicios con motivo de un delito. Por ello, es también incorrecto decir de forma general que «las deudas derivadas de delitos no tienen plazo de prescripción».
Pagarés y prescripción: elija el documento correcto
Para un préstamo privado común con un prestamista nominal, el modelo de pagaré simple (enkelt skuldebrev, 29 kr) puede ayudar a las partes a documentar el importe del crédito, las condiciones y las firmas. En el caso de un título de crédito que expresamente deba poder circular, el pagaré negociable (löpande skuldebrev, 49 kr) puede requerir otra valoración, entre otras cosas porque la regla de tres años para ciertos créditos de consumo no se aplica a créditos basados en pagarés negociables.
Un pagaré o un modelo de documento no constituye una interrupción automática de la prescripción. Lea también sobre la diferencia entre pagarés simples y negociables y las preguntas frecuentes sobre intereses, pagos parciales y recibos.
Documentación práctica para el acreedor
- Guarde los contratos y pagarés.
- Documente cuándo surgió el crédito.
- Guarde el historial de pagos.
- Guarde las cartas de reclamación y la prueba de que el deudor recibió la reclamación.
- Anote los reconocimientos y las amortizaciones.
- Verifique si aplica alguna legislación de prescripción especial.
Documentar los requerimientos y controlar los créditos: Las empresas pueden organizar los datos de sus créditos, las reclamaciones escritas y las pruebas de envío y recepción con nuestro paquete de plantillas para la interrupción de la prescripción y el seguimiento de créditos en Word, PDF y Excel. Los documentos sirven para la gestión y la prueba, pero por sí solos no interrumpen el plazo. Según el artículo 5 de la ley sueca de prescripción, el deudor debe recibir el requerimiento o recordatorio escrito para este supuesto.
Plantillas de este artículo

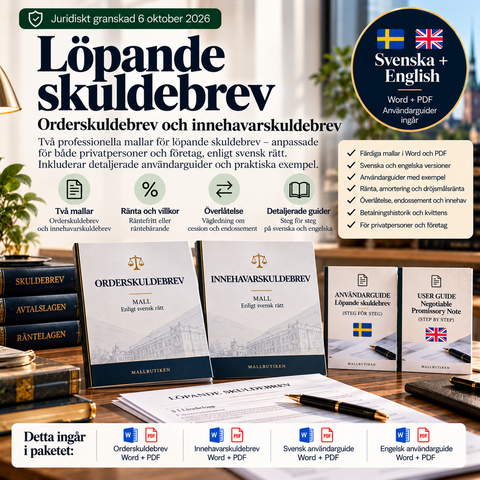
Pagarés – Word/PDF + Inglés + guía
DOCX, PDF, ZIP
49 SEK
Ver plantilla: Pagarés – Word/PDF + Inglés + guía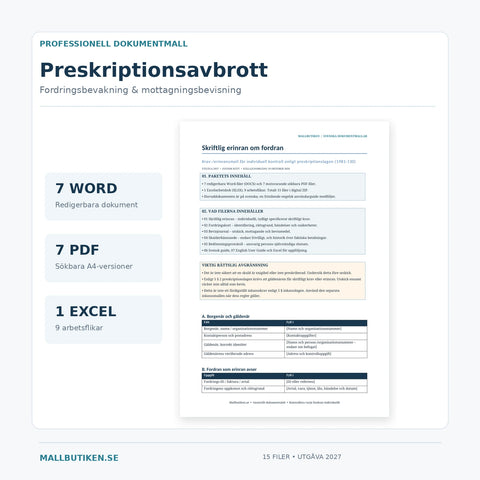

Más sobre el tema
 Pagarés – guías, normas y plantillas de documentos
Pagaré simple o pagaré nominativo: ¿cuál es la diferencia?
Compare las dos categorías principales de la Ley de pagarés: el pagaré simple y el pagaré al portador o a la orden. Observe cómo difieren la transf...
 Pagarés – guías, normas y plantillas de documentos
Preguntas frecuentes sobre pagarés: intereses, cesión y prescripción
Respuestas actuales sobre pagarés: simple o al portador, firma, testigos, intereses, pago, cesión y prescripción según la legislación sueca.
 Pagarés – guías, normas y plantillas de documentos
¿Cuándo puede un pagaré o un crédito ser inválido o no ser exigible?
La diferencia entre invalidez, objeciones, prescripción y problemas de prueba en los pagarés, y qué viejos malentendidos sobre requisitos formales,...


