
CSRD et ESRS 2026/2027 – quelles entreprises sont concernées après l'Omnibus I ?

Réponse courte : La directive CSRD a été considérablement modifiée par l'Omnibus I de l'UE. Suite aux nouvelles règles, le reporting obligatoire est davantage concentré sur les plus grandes entreprises. En règle générale, les entreprises concernées doivent avoir plus de 1 000 salariés et un chiffre d'affaires net supérieur à 450 millions d'euros. Parallèlement, l'UE a adopté en 2026 des normes ESRS révisées afin d'alléger la charge de reporting.
Qu'est-ce qui a changé avec l'Omnibus I ?
La directive (UE) 2026/470 a modifié à la fois le cadre réglementaire de la CSRD et les règles relatives au devoir de vigilance en matière de durabilité. Pour la CSRD, ce changement signifie que le reporting de durabilité obligatoire s'adresse à un cercle d'entreprises nettement plus restreint que celui prévu par le modèle initial.
| Question | Importance pratique en 2026 |
|---|---|
| Qui est concerné ? | En règle générale, les entreprises de plus de 1 000 salariés avec un chiffre d'affaires net supérieur à 450 millions d'euros. |
| Quelle norme ? | Les ESRS s'appliquent aux entreprises concernées. Des normes révisées ont été adoptées par la Commission le 3 juillet 2026. |
| Petites entreprises ? | Les entreprises hors du champ obligatoire peuvent rapporter volontairement, notamment via des normes simplifiées. |
| Double matérialité ? | Méthode centrale maintenue : il faut analyser à la fois l'impact de l'entreprise et l'importance financière des enjeux de durabilité. |
Qu'est-ce que les ESRS ?
Les ESRS sont les normes européennes pour le reporting de durabilité. Elles structurent les informations sur l'environnement, les questions sociales et la gouvernance d'entreprise. Les normes révisées de 2026 visent à maintenir des informations comparables et pertinentes pour la prise de décision tout en réduisant les points de données superflus et la charge administrative.
Comment une entreprise doit-elle se préparer
- Déterminer le champ d'application. Vérifiez la structure du groupe, le nombre de salariés et le chiffre d'affaires par rapport aux seuils actuels.
- Documenter la double matérialité. Décrivez la méthodologie, les parties prenantes concernées, les IRO (impacts, risques et opportunités) et les priorités.
- Mettre en place une gouvernance des données. Définissez les responsables pour chaque point de données, les sources de données, les contrôles et les validations.
- Créer un index de publication. Associez les informations ESRS pertinentes aux fonctions responsables et aux preuves documentaires.
- Gérer les données de la chaîne de valeur de manière proportionnée. Documentez quelles données fournisseurs sont nécessaires et pourquoi.
- Planifier l'assurance. Assurez une documentation traçable et une gestion des versions avant même l'achèvement du rapport.
Erreurs courantes
- Utiliser les anciens seuils CSRD sans vérifier l'Omnibus I.
- Traiter la double matérialité comme une simple liste de contrôle sans analyse documentée.
- Collecter d'importants volumes de données avant d'avoir déterminé quelles informations sont réellement matérielles.
- Confondre le reporting volontaire de type VSME avec le reporting ESRS obligatoire.
Questions fréquentes
Toutes les grandes entreprises suédoises sont-elles couvertes par la CSRD ?
Non. Depuis l'Omnibus I, il est nécessaire de vérifier les nouveaux critères de taille. Les règles de groupe et les situations particulières peuvent également influencer l'évaluation.
Les ESRS sont-ils la même chose que la CSRD ?
Non. La CSRD est le cadre législatif de reporting. Les ESRS sont les normes de reporting qui précisent comment les informations doivent être structurées.
Les petites entreprises doivent-elles faire quelque chose ?
Elles peuvent répondre aux exigences d'information de leurs clients, banques et grandes entreprises, même si elles ne sont pas soumises à la CSRD obligatoire. Un reporting volontaire et proportionné peut donc être pertinent.
Voir le pack de modèles Reporting de durabilité CSRD & ESRS 2026/2027.
Guides associés
- Conformité UE pour les entreprises 2026/2027
- EUDR 2026/2027 – devoir de vigilance
- Allégations environnementales et greenwashing 2026
Plus de documents de travail : Voir plus de modèles pour la conformité UE et les réglementations produits.
Sources
Ces informations sont fournies à titre général et ne remplacent pas un conseil juridique, comptable ou d'audit dans un cas spécifique.
Modèles de cet article
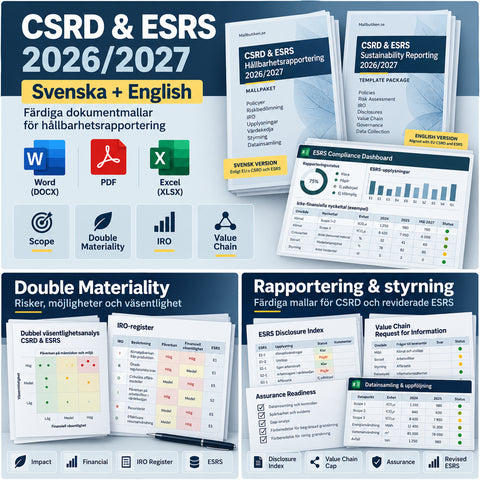
Reporting de durabilité CSRD & ESRS 2026/2027 – Suédois + Anglais | Périmètre, double matérialité, IRO & VSME Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
179 SEK
Voir le modèle: Reporting de durabilité CSRD & ESRS 2026/2027 – Suédois + Anglais | Périmètre, double matérialité, IRO & VSME Word/PDF/Excel
Approfondir le sujet
 Guides pour entreprises – contrats, RH, IA & conformité
Conformité UE pour les entreprises 2026/2027 – guide des nouvelles réglementations européennes
Guide pilier pour la conformité UE 2026/2027 : PPWR, ESPR/DPP, passeport batterie, CBAM, EUDR, greenwashing, Data Act, NIS2 et comment les entrepri...
 Guides pour entreprises – contrats, RH, IA & conformité
RDUE 2026/2027 – quelles entreprises sont concernées et comment effectuer une diligence raisonnable ?
Guide RDUE 2026/2027 avec échéances actuelles, champ d'application des produits, rôles, géolocalisation, évaluation des risques, atténuation des ri...
 Guides pour entreprises – contrats, RH, IA & conformité
Allégations environnementales et greenwashing en 2026 – que peuvent dire les entreprises ?
Guide sur les allégations environnementales et le greenwashing 2026 : droit suédois de la consommation, directive UE 2024/825, exigences en matière...


