
Rådrum 2026 en Suède – responsabilité fiscale des représentants et période personnelle de deux mois

Réponse courte : Depuis le 30 juin 2026, la législation fiscale suédoise prévoit un mécanisme appelé Rådrum (chapitre 59, articles 15 a à 15 c de la skatteförfarandelagen). Un représentant d'une personne morale peut, sous conditions, demander à Skatteverket, l'administration fiscale suédoise, une période personnelle de deux mois relative à certains risques de responsabilité pour des impôts et cotisations impayés. Ce mécanisme ne reporte pas les échéances fiscales de l'entreprise. Chaque représentant doit présenter sa propre demande ; la décision n'est pas automatiquement étendue aux autres membres du conseil.
Qu'est-ce que le Rådrum selon les règles suédoises de 2026 ?
Le délai de grâce est régi par les articles 15 a à 15 c du chapitre 59 de la loi sur les procédures fiscales (2011:1244), introduits par la loi SFS 2026:561. L’objectif est de permettre à un représentant de disposer d’une marge de manœuvre en cas de difficultés de paiement sans être contraint, uniquement en raison du risque de responsabilité fiscale personnelle, de mettre immédiatement fin à une entreprise par ailleurs viable. La décision concerne la responsabilité des représentants pour certains impôts et certaines taxes. Elle ne modifie pas la dette propre de la société et ne permet pas de s’affranchir d’autres obligations prévues par la loi sur les sociétés anonymes, les règles comptables ou la loi sur les faillites.
En principe, l’administration fiscale doit accorder une période de deux mois, sauf motif particulier contraire. La marge de manœuvre constitue donc une protection juridique spécifique assortie de conditions, et non une exonération générale de responsabilité ni une garantie que la société pourra poursuivre son activité sans autres risques.
Qui doit déposer la demande : l’entreprise ou le membre du conseil d’administration ?
C’est une personne physique agissant en tant que représentant qui dépose la demande en son nom propre. Si la société compte plusieurs représentants, chacun de ceux qui souhaitent en bénéficier doit déposer une demande séparée. Une demande acceptée pour un membre du conseil d’administration ne protège pas automatiquement le directeur général, un autre membre du conseil d’administration ou un autre représentant. La demande doit être déposée conformément aux procédures actuelles de l’administration fiscale, de préférence par voie numérique via le service en ligne de l’administration. Mallbutiken ne vend ni le service en ligne de l’administration fiscale ni aucune demande officielle auprès d’une autorité publique.
Il convient donc d’identifier qui représente réellement la société, quels impôts risquent de ne pas être payés, à quelles dates ils arrivent initialement à échéance et quelle personne est concernée. Un modèle Word destiné au travail interne du conseil d’administration ne remplace pas la demande personnelle auprès de l’autorité publique.
Comment fonctionnent la période de deux mois et les dates d’échéance ?
Dans la plupart des cas, la période de grâce dure deux mois à compter de la première date d’échéance initiale de l’impôt ou de la taxe visé par la demande. Selon les instructions actuelles de l’administration fiscale, le représentant peut choisir, dans le service en ligne, une date d’échéance allant jusqu’à six semaines dans le futur ou jusqu’à un mois en arrière, sous réserve de certaines exceptions calendaires en janvier et en août. Ne calculez pas vous-même une date d’échéance que vous supposeriez que l’autorité doit accepter : utilisez les dates réelles indiquées par l’autorité dans le service en ligne.
Conformément à l’article 15 b du chapitre 59, le moment spécifique où la responsabilité personnelle pour les impôts et les taxes dont la date d’échéance initiale se situe pendant la période de grâce est reporté à la fin de cette période, sous réserve de certaines règles spécifiques relatives aux reports. L’impôt reste dû par la société à la date habituelle. Si la société ne peut pas payer à l’issue de cette période et qu’aucune mesure corrective n’a été prise, la responsabilité des représentants peut tout de même être engagée.
Dans quels cas l’administration fiscale peut-elle refuser le délai de grâce ?
Conformément à l’article 15 a du chapitre 59, l’autorité doit notamment prendre en compte si un représentant a déjà bénéficié d’un délai de grâce, si le représentant ou la société présente des lacunes plus que négligeables dans sa déclaration fiscale, ou s’il existe d’autres impôts et taxes impayés atteignant au moins la moitié d’une unité de référence. Dans ce dernier cas, les dettes visées par la demande de délai de grâce ne doivent pas être prises en compte. Il n’existe donc aucun droit d’obtenir automatiquement un délai de grâce à chaque nouvelle difficulté de paiement.
Dans des cas exceptionnels, l’administration fiscale peut également annuler un délai de grâce accordé s’il existe des motifs particulièrement graves. En cas d’annulation, la question de la responsabilité des représentants doit être évaluée conformément à la loi, en se fondant sur la date d’échéance initiale. En cas de soupçon de lacunes antérieures dans la déclaration ou de problèmes fiscaux récurrents, le représentant devrait solliciter l’aide d’un conseiller qualifié avant de déposer une demande ou de poursuivre l’activité.
Contre quelle responsabilité le délai de grâce ne protège-t-il pas ?
Les directives de l’administration fiscale précisent clairement certaines situations de responsabilité qui ne sont pas couvertes par le délai de grâce. Cela concerne notamment les déductions fiscales non déduites, l’excédent de TVA ou de taxe ponctuelle versé en trop ou indûment crédité, ainsi que la responsabilité prévue par les règles relatives à l’insuffisance de fonds propres de la loi sur les sociétés anonymes. Le délai de grâce n’est pas non plus une solution pour les cautions personnelles, les factures impayées de fournisseurs, les créances du personnel ou la responsabilité comptable.
Il est donc essentiel de ne pas regrouper tous les types de dettes dans un seul tableau et de supposer que les deux mois couvrent l’ensemble des risques de la société. Une démarche de responsabilité distincte relative au bilan de contrôle peut toujours devoir être traitée conformément aux directives du Conseil des normes comptables et au chapitre 25 de la loi sur les sociétés anonymes.
Délai de grâce, report, redressement et faillite
| Mesure | Objectif principal | Différence importante |
|---|---|---|
| Délai de grâce | Marge de manœuvre dans l’examen de la responsabilité fiscale personnelle d’un représentant | Ne reporte pas la dette fiscale de l’entreprise ni sa date de paiement |
| Report de paiement | Modification de la date de paiement de l’impôt selon des règles spécifiques | Nécessite une évaluation et une décision propres concernant le délai de paiement |
| Redressement d’entreprise | Tentative de restructurer l’activité par une procédure juridique spécifique | Comprend d’autres conditions et une gestion plus large des dettes |
| Faillite | Procédure de faillite lorsque la société est en état d’insolvabilité | Examinée par le tribunal de première instance ; le liquidateur gère la masse faillie |
Si l’incapacité de paiement n’est pas seulement temporaire, la question de la faillite d’une société anonyme peut devoir être examinée indépendamment du fait qu’un représentant ait bénéficié d’un délai de grâce. La demande officielle de faillite personnelle est gratuite auprès des tribunaux suédois.
Plan d’action pratique avant et pendant le délai de grâce
- Établissez un calendrier fiscal et des dettes. Notez chaque impôt, période, date d’échéance initiale, montant et document source.
- Documentez la capacité de paiement. Vérifiez les fonds bancaires réels, les encaissements, les salaires, la TVA et les dettes envers les fournisseurs. Utilisez une prévision réaliste sur 13 semaines.
- Évaluez l’insuffisance de fonds propres séparément. Vérifiez l’obligation d’établir un bilan de contrôle conformément aux conditions de la loi.
- Vérifiez la demande de chaque représentant. Les représentants déposent leur demande individuellement et doivent savoir si un délai de grâce antérieur ou d’autres obstacles existent.
- Déposez la demande dans le service en ligne de l’autorité publique. Vérifiez les dates proposées par l’administration fiscale. Conservez la décision effective de l’autorité publique, et non une approbation supposée.
- Planifiez des mesures correctives. Documentez qui doit examiner le financement, les possibilités de négociation et les alternatives à la poursuite de l’activité.
- Faites un suivi avant la fin du délai de grâce. Si les dettes subsistent et que l’activité ne peut pas être sauvée, d’autres mesures juridiques peuvent être nécessaires, par exemple un redressement ou une demande de faillite en temps utile.
En cas de soupçon de responsabilité personnelle pour le paiement ou de litige sur la période de responsabilité, il ne faut pas utiliser un modèle préétabli comme seule base de décision. La consultation doit tenir compte des périodes fiscales concrètes, des mesures effectives et de l’historique des décisions.
Exemple : une petite société anonyme avec une dette de TVA à venir
Exemple fictif : Une société anonyme attend un versement important de TVA mais connaît temporairement une faiblesse de liquidité. Le conseil d’administration rassemble les relevés bancaires, les pièces justificatives des factures et une prévision réaliste des flux de trésorerie. Un représentant dépose une demande de délai de grâce en son nom propre dans l’intervalle de dates proposé par l’administration fiscale. Pendant cette période, le financement et la capacité de paiement réelle de l’activité sont examinés. Si un délai de grâce est accordé, il s’applique à la responsabilité de représentant pertinente de cette personne aux conditions de la période – et non à une période d’exonération pour l’ensemble de la société anonyme.
Issue alternative : Si la société n’a pas de possibilité réaliste de payer et que les problèmes ne sont pas uniquement temporaires, les représentants doivent examiner l’insolvabilité et les éventuelles mesures de gestion globale des dettes. Un délai de grâce de deux mois accordé n’est pas un motif général de continuer à payer certains créanciers avant d’autres.
Quel soutien professionnel Mallbutiken propose-t-il ?
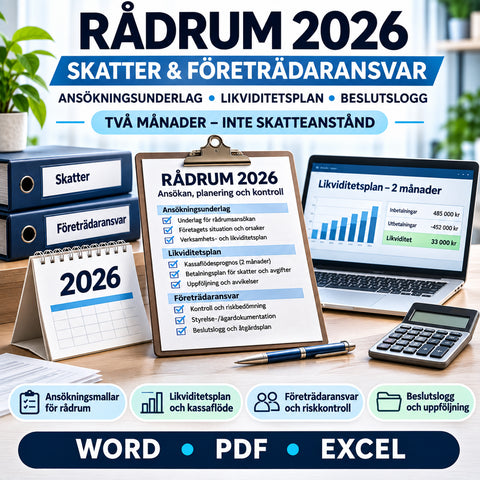
Le produit existant Délai de grâce 2026 – responsabilité des représentants, dettes fiscales et plan de liquidité de deux mois est un support de documentation numérique distinct pour la planification fiscale et de liquidité. Il ne remplace pas la demande personnelle auprès de l’administration fiscale.
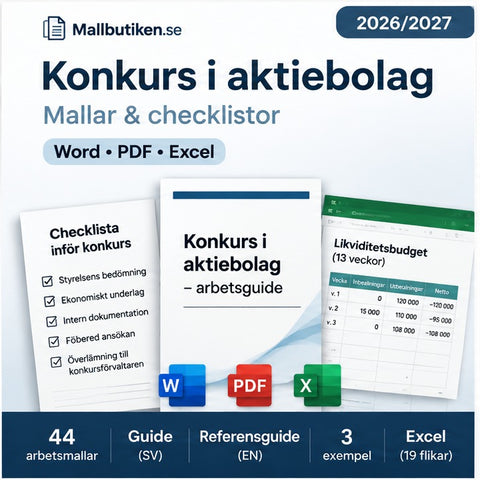
Pour les sociétés devant documenter une procédure de faillite plus large, il existe également Faillite d’une société anonyme – pack de documents Word/PDF/Excel avec protocole de crise, inventaires des dettes, registres de remise et manuel étape par étape. Lisez en particulier l’insolvabilité ou l’insuffisance de fonds propres et les impôts et la comptabilité en cas de faillite d’une société anonyme avant de choisir les documents de travail pertinents.
Questions fréquentes sur le délai de grâce de 2026
Combien de temps dure le délai de grâce ?
La période de grâce dure deux mois à compter de la date d’échéance initiale pertinente, conformément à la décision de l’autorité publique et à l’article 15 a du chapitre 59 de la loi sur les procédures fiscales.
L’entreprise bénéficie-t-elle de deux mois supplémentaires pour payer l’impôt ?
Non. Le délai de grâce ne reporte pas l’obligation de paiement de la société ni la date de paiement habituelle.
Un délai de grâce s’applique-t-il à tous les membres du conseil d’administration ?
Non. La demande et la décision concernent personnellement chaque représentant.
Un délai de grâce peut-il être refusé ?
Oui, des motifs particuliers peuvent s’y opposer, par exemple un délai de grâce antérieur ou des lacunes comptables substantielles conformément à l’article 15 a du chapitre 59.
Une décision relative à un délai de grâce peut-elle être contestée ?
Conformément à l’article 5 du chapitre 67, les décisions relatives à un délai de grâce ou à son annulation ne peuvent pas être contestées ; l’administration fiscale indique au lieu de cela la possibilité de demander un réexamen dans le délai imparti.
Le délai de grâce est-il la même chose que le bilan de contrôle ?
Non. Le délai de grâce concerne certaines responsabilités fiscales des représentants, tandis que le bilan de contrôle concerne les règles spécifiques relatives à l’insuffisance de fonds propres de la loi sur les sociétés anonymes.
Sources primaires et vérification
- Loi sur les procédures fiscales (2011:1244), chap. 59, art. 12–16 et chap. 67, art. 5, y compris la loi SFS 2026:561
- Administration fiscale – Délai de grâce : conditions, période de deux mois, exceptions et service en ligne
- Administration fiscale – annonce concernant le délai de grâce du 30 juin 2026
- Conseil des normes comptables – bilan de contrôle et responsabilité distincte
- Verksamt – faillite d’une société anonyme
Sources juridiques vérifiées le 21 novembre 2026. Cet article décrit des règles suédoises générales et ne constitue pas un examen de la responsabilité d’une société ou d’un représentant en particulier. Vérifiez la décision actuelle de l’autorité publique et contactez un conseiller qualifié si la responsabilité personnelle ou les dates d’échéance peuvent s’avérer déterminantes.
Modèles de cet article
Approfondir le sujet
 Guides pour entreprises – contrats, RH, IA & conformité
Faillite d'une société anonyme 2026/2027 – étape par étape de la crise à la remise des clés
Quand une société peut-elle faire l’objet d’une déclaration de faillite ? Procédure étape par étape en cas d’insolvabilité, bilan de contrôle, dema...
 Guides pour entreprises – contrats, RH, IA & conformité
Défaut de fonds ou manque de capital dans une société anonyme : quelle est la différence ?
La pénurie de capitaux se réfère aux fonds propres, tandis que l'insolvabilité concerne la solvabilité. Trois exemples concrets et des conseils cla...
 Guides pour entreprises – contrats, RH, IA & conformité
Impôts en cas de faillite d'une société anonyme – TVA, AGI, impôt à la source et comptabilité
Que doit déclarer une société par actions en cas de faillite ? Guide pratique sur la TVA, la déclaration de l’employeur, l’impôt retenu à la source...


