
Impôts en cas de faillite d'une société anonyme – TVA, AGI, impôt à la source et comptabilité

Réponse courte : Lorsqu’une société est placée en faillite, les obligations de déclaration fiscale correcte pour la période précédant la décision de faillite ne cessent pas. Les représentants doivent s’assurer que les informations de la société concernant notamment la TVA, les déclarations employeur et l’impôt sur le revenu peuvent être déclarées. Après la décision, la répartition des responsabilités change : le liquidateur représente la masse concurssale, et l’administration fiscale gère les enregistrements de la société relatifs à l’impôt F, à la TVA et à l’enregistrement employeur. Il faut donc toujours distinguer la situation de la société avant la faillite de l’éventuelle poursuite de l’activité de la masse concurssale. Les conseils de l’administration fiscale sur la cessation d’activité d’une société constituent un bon point de départ.
Qu’advient-il des impôts lorsqu’une société est placée en faillite ?
Le jour de la faillite ne signifie pas que les anciennes informations fiscales et déclarations disparaissent. Les événements et les périodes comptables de la société avant la décision de faillite doivent pouvoir être rapprochés de la comptabilité, des relevés bancaires, du compte fiscal et des déclarations antérieures. L’administration fiscale est informée de la faillite et révoque normalement l’approbation d’impôt F, tout en désinscrivant la société de la TVA et de l’enregistrement employeur conformément aux règles applicables. Si la masse concurssale poursuit son activité, sa comptabilité est traitée séparément.
Il s’agit d’un domaine pratique où le représentant responsable, le consultant comptable et le liquidateur devraient se coordonner. Les informations générales de l’administration fiscale simplifient parfois le processus juridique ; il est donc important de ne pas supposer que chaque formulaire ou délai individuel cesse automatiquement le jour de la faillite.
1. TVA – distinguer la période précédant la décision de faillite de celle qui la suit
Rapprochez d’abord la déclaration de TVA de la société pour la période allant jusqu’à la faillite : ventes, achats, factures clients, avoirs, régularisations et éventuelles corrections. Selon les conseils juridiques de l’administration fiscale, la dernière déclaration de TVA du débiteur doit couvrir les éléments pertinents jusqu’à la déclaration de faillite. Si la masse concurssale vend ensuite des biens ou des services, des règles de TVA spécifiques peuvent s’appliquer à celle-ci. Le personnel ne doit donc pas continuer à utiliser le flux de TVA antérieur de la société débitrice sans les instructions du liquidateur.
Base de travail : période, identifiant de déclaration, intervalle de facturation, compte comptable, montant de TVA, déclaration antérieurement soumise, éventuels écarts et personne chargée de vérifier l’information. Conservez les documents originaux même si des corrections ultérieures s’avèrent nécessaires.
2. Déclaration employeur (AGI) et personnel
Si la société a eu des employés, les salaires versés, les retenues fiscales et les cotisations patronales doivent être rapprochés pour les périodes pertinentes précédant la faillite. Une liste de paie incomplète n’est pas une base de déclaration finalisée. Séparez les informations salariales déjà versées des créances salariales impayées. Ces dernières peuvent devoir être traitées dans le cadre de la procédure de faillite et d’une éventuelle procédure de garantie des salaires.
En cas de poursuite de l’activité, la masse concurssale peut avoir ses propres obligations en tant qu’employeur. Ne confondez donc pas la responsabilité de déclaration des représentants précédents avec la responsabilité du liquidateur concernant les dispositions de la masse concurssale. Pour les questions d’indemnisation du personnel, consultez le personnel en cas de faillite d’une société : salaire, congés et garantie des salaires.
3. Impôt F et impôt provisionnel débité
L’administration fiscale est informée de la faillite et prend des mesures concernant l’impôt F et l’impôt provisionnel débité de la société. Les représentants de la société devraient conserver les décisions, les relevés du compte fiscal et les éventuelles révisions. Il est incorrect de supposer que les impôts déjà échus cessent d’exister simplement parce que l’approbation d’impôt F est révoquée.
Rassemblez les décisions relatives à l’impôt provisionnel et vérifiez s’il existe des périodes dont l’estimation ne correspond plus aux circonstances réelles. Demandez à un représentant habilité ou à un conseiller de gérer toute révision éventuelle conformément aux règles en vigueur et aux instructions des autorités.
Responsabilité des représentants et dettes fiscales : Les nouvelles règles de 2026 peuvent accorder à un représentant un délai de grâce personnel de deux mois pour certains impôts. Il ne s’agit pas d’un report pour la société. Consultez le guide sur le délai de grâce et la responsabilité fiscale des représentants pour connaître les conditions, les demandes personnelles et les exceptions.
4. Déclaration de revenus et désinscription de la société
Une société peut toujours être soumise à une obligation de déclaration pendant la procédure de liquidation. Les conseils de l’administration fiscale indiquent que la société doit déposer une déclaration de revenus jusqu’à ce qu’elle soit désinscrite. Vérifiez donc quelle année d’imposition et quelles périodes comptables sont concernées dans le cas présent. La masse concurssale et le débiteur ne sont pas le même sujet fiscal pour toutes les fins, et les règles peuvent varier selon les types d’impôts.
Si vous êtes actionnaire, il existe une question de déclaration personnelle distincte : en cas de faillite d’une société, les actions peuvent être considérées comme cédées d’un point de vue fiscal. Un éventuel formulaire K10 ou K12 concerne la situation de l’actionnaire et ne doit pas être confondu avec la déclaration de TVA ou d’AGI de la société. Consultez les informations de Verksamt sur la faillite d’une société et les conseils de l’administration fiscale sur la déclaration de revenus de la société.
5. Comptabilité, pièces justificatives et archives numériques
Selon les conseils du Conseil comptable, une société doit tenir une comptabilité continue, conserver des pièces justificatives et des informations comptables archivées de manière ordonnée conformément aux règles de la loi comptable. La faillite modifie la personne qui dispose du pouvoir de disposition sur les actifs de la masse concurssale, mais cela ne signifie pas que les données comptables existantes peuvent être supprimées, manipulées ou laissées sans traçabilité.
Préparez le grand livre, la liste des pièces justificatives, l’export SIE, les rapports de bilan et de résultat, les relevés bancaires, les factures, les contrats, les documents d’inventaire, les relevés du compte fiscal et les informations sur l’administrateur du système comptable. Conservez la date d’exportation et la version du fichier. Partagez l’accès par une procédure de remise sécurisée ; ne mettez pas de mots de passe ou de données personnelles non cryptées dans Excel. Consultez les règles comptables actuelles du Conseil comptable pour les sociétés.
Liste de contrôle pratique – les premières étapes
- Établissez la date : enregistrez le jour de la décision de faillite et délimitez les périodes fiscales pertinentes.
- Rassemblez les documents : relevés du compte fiscal, déclarations de TVA, déclarations employeur, décisions d’impôt provisionnel, listes de pièces justificatives et relevés de comptes bancaires.
- Rapprochez les montants : distinguez ce qui est déclaré, comptabilisé, payé, impayé et contesté.
- Séparez les responsabilités : indiquez quels documents relèvent de la responsabilité des représentants et lesquels doivent être remis au liquidateur.
- Signalez les incertitudes : listez les factures manquantes, les salaires non déclarés, les périodes de TVA erronées et les éventuels besoins de correction ; n’inventez pas de montants.
- Organisez la remise : fournissez au liquidateur une liste de documents traçable et assurez-lui l’accès au système comptable.
- Vérifiez la responsabilité personnelle : en cas d’impôts échus ou d’autres risques, il convient de solliciter immédiatement une aide qualifiée ; un modèle ne peut pas exonérer de responsabilité.
Trois exemples de situations nécessitant des actions différentes
Exemple A : Société sans employés. Donnez la priorité à la TVA, aux factures clients et fournisseurs, aux comptes bancaires, à l’impôt sur le revenu de la société et à la remise des documents. Aucune déclaration employeur ne doit être créée uniquement parce que le pack contient un modèle de personnel.
Exemple B : Société de trois employés avec des salaires impayés. Séparez les versements de salaires antérieurs réels/AGI des créances salariales en cours. Utilisez les documents du personnel pour le liquidateur, mais ne prenez aucune décision personnelle concernant la garantie des salaires.
Exemple C : La masse concurssale poursuit l’activité. Le liquidateur doit se prononcer sur l’enregistrement de la masse, la TVA et les éventuels employés. L’ancien conseil d’administration ne doit pas continuer à facturer comme si de rien n’était.
Modèles de documents et registres Excel – quelles parties sont pertinentes ?
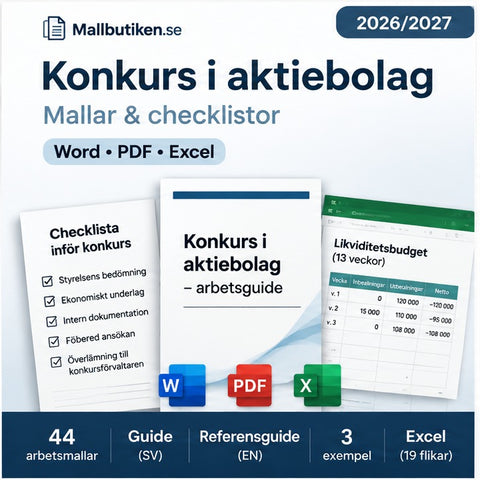
Faillite d’une société – pack de documents Word/PDF/Excel contient notamment une liste de contrôle pour les impôts, l’AGI et les déclarations, un index des documents comptables, des registres pour les informations de comptes bancaires et fiscaux, ainsi qu’un registre Excel avec des onglets séparés pour les impôts, les employés, les dettes et la remise des documents. Le pack de documents est une aide de travail facultative et ne contient pas les formulaires de déclaration officiels de l’administration fiscale en tant que formulaires de paiement privés.
Pour une vision d’ensemble plus large, consultez faillite d’une société – étape par étape, remise au liquidateur ou tous les modèles de faillite et d’insolvabilité. En cas de difficultés de paiement urgentes, la société doit tout de même faire l’objet d’une évaluation distincte de son insolvabilité.
Questions fréquentes sur les impôts en cas de faillite
Dois-je déposer une déclaration de TVA lorsque la société est en faillite ?
La déclaration relative à l’activité de la société jusqu’à la faillite doit être traitée. Par la suite, la masse concurssale peut avoir d’autres obligations de déclaration. Vérifiez la période et le responsable conformément aux instructions de l’administration fiscale.
Qu’advient-il de l’AGI lorsque les salaires ne sont pas payés ?
Séparez les montants versés et les retenues fiscales effectuées des créances salariales impayées des employés. La déclaration et l’éventuelle garantie des salaires doivent être évaluées dans le bon ordre.
L’approbation d’impôt F est-elle automatiquement révoquée ?
L’administration fiscale est informée de la faillite et révoque l’approbation d’impôt F de la société conformément aux règles applicables. Vérifiez la décision effective concernant la société.
Combien de temps la comptabilité doit-elle être conservée ?
Le Conseil comptable indique que les informations comptables des sociétés doivent être archivées pendant sept ans conformément aux dispositions de la loi comptable. Les conditions de remise et de conservation doivent être examinées avec le liquidateur.
Un membre du conseil d’administration peut-il être responsable des impôts impayés ?
Oui, une responsabilité personnelle peut survenir selon des règles et des circonstances spécifiques. Elle ne survient pas automatiquement pour chaque membre du conseil d’administration et chaque dette. Sollicitez des conseils qualifiés si la situation est pertinente.
Sources vérifiées
- Administration fiscale – cessation d’activité d’une société (faillite, impôts, TVA et AGI)
- Administration fiscale – qu’advient-il lorsqu’une entreprise commence à aller moins bien ?
- Administration fiscale – déclaration pour une société
- Verksamt – faillite d’une société
- Conseil comptable – que concerne une société ?
- Loi sur la faillite (1987:672)
Les sources ont été vérifiées le 21 novembre 2026. Les informations sont générales et ne constituent pas des décisions fiscales individuelles ni des conseils juridiques. Ne fixez jamais vos propres échéances automatiques ou effets juridiques sans vérifier les règles applicables.
Modèles de cet article
Approfondir le sujet
 Guides pour entreprises – contrats, RH, IA & conformité
Personnel en cas de faillite d'une société anonyme – salaire, congés payés et garantie de salaire 2026/2027
Voici comment sont traités les salariés, les salaires impayés, l’indemnité de congés payés et la garantie de salaire lorsqu’une société par actions...
 Guides pour entreprises – contrats, RH, IA & conformité
Rådrum 2026 en Suède – responsabilité fiscale des représentants et période personnelle de deux mois
Rådrum en droit suédois depuis le 30 juin 2026 : protection personnelle de deux mois pour certains risques de responsabilité fiscale, demande à Ska...
 Guides pour entreprises – contrats, RH, IA & conformité
Faillite d'une société anonyme 2026/2027 – étape par étape de la crise à la remise des clés
Quand une société peut-elle faire l’objet d’une déclaration de faillite ? Procédure étape par étape en cas d’insolvabilité, bilan de contrôle, dema...


