Svenska Dokumentmallar
Contrat de mariage – biens spécifiés | Word/PDF + Anglais + guide
Contrat de mariage – biens spécifiés | Word/PDF + Anglais + guide
- Format de fichier
- DOCX, PDF
- Langue du document
- Suédois Anglais
- Nombre de fichiers
- 8
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
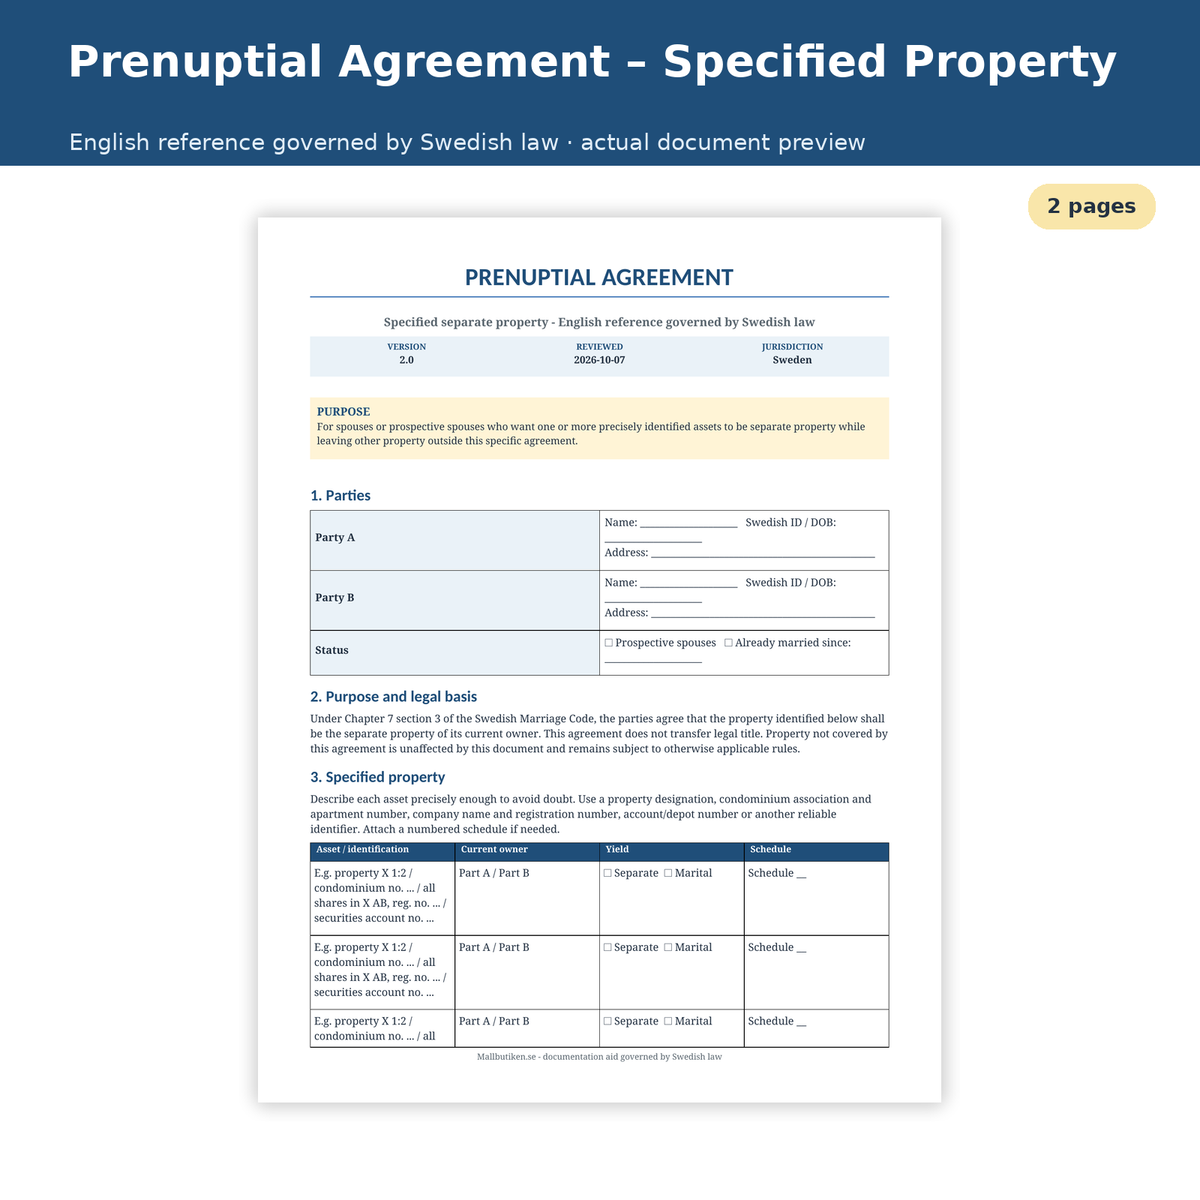
Contrat de mariage pour des biens spécifiquement désignés selon le droit suédois – un pack mis à jour 2026/2027 pour les époux ou futurs époux souhaitant faire d'un ou plusieurs actifs clairement identifiés des biens propres, sans régir automatiquement l'ensemble des autres biens.
Révision juridique : 7 octobre 2026
Mis à jour selon le Code suédois du mariage (Äktenskapsbalken) et les orientations juridiques de l'Agence suédoise du fisc (Skatteverket), y compris les clarifications publiées le 1er octobre 2026.
Ce qui est inclus
| Contrat de mariage – DOCX | Modèle principal suédois modifiable pour des biens spécifiquement désignés. |
| Contrat de mariage – PDF | Version suédoise prête à imprimer. |
| Guide d'utilisation suédois – DOCX + PDF | Explique l'identification, les subrogations, les revenus, l'enregistrement et les erreurs courantes. |
| English reference – DOCX + PDF | Prenuptial Agreement for Specified Separate Property governed by Swedish law. |
| English user guide – DOCX + PDF | Guide en anglais sur le même cadre réglementaire suédois. |
Pas un contrat de mariage « conditionnel »
L'ancien produit était intitulé « contrat de mariage conditionnel ». Cette appellation a été supprimée.
Les orientations juridiques de Skatteverket indiquent que les contrats de mariage ne doivent pas être limités dans le temps ni soumis à des conditions futures. Si les époux souhaitent modifier ultérieurement le régime des biens, ils doivent établir et enregistrer un nouveau contrat de mariage.
À qui s'adresse ce modèle ?
Le modèle est conçu lorsqu'un ou plusieurs actifs déterminés doivent être des biens propres, tandis que les autres biens restent en dehors de cette réglementation spécifique.
Par exemple :
- un bien immobilier spécifique avec désignation cadastrale,
- un appartement en copropriété (bostadsrätt) spécifique,
- la totalité ou une part déterminée d'actions dans une société donnée,
- un portefeuille de titres spécifique ou un autre compte,
- tout autre bien pouvant être identifié de manière suffisamment précise.
Pourquoi une identification précise est essentielle
Des formulations telles que « mon entreprise », « mes actions » ou « mon domicile » peuvent devenir ambiguës si plusieurs actifs correspondent à ces descriptions. Le nouveau modèle contient donc un tableau spécifique des actifs avec un espace pour l'identification juridique ou pratique, le propriétaire, le choix concernant les revenus et une annexe.
Si seule une certaine quote-part doit être un bien propre, cette part doit être explicitement indiquée.
Subrogation – ce qui remplace le bien
Selon le chapitre 7, article 2 du Code du mariage, ce qui remplace un bien propre est en règle générale également un bien propre, sauf disposition contraire.
Le modèle contient donc une option spécifique pour les biens de remplacement et la possibilité de préciser des exceptions.
Revenus – un choix distinct
Selon la règle générale de la loi, les revenus issus de biens propres sont des biens communs (giftorättsgods), sauf si le contraire a été stipulé dans l'acte juridique ayant rendu le bien propre.
Cela peut concerner, par exemple, les dividendes d'actions, les intérêts ou les revenus locatifs. Le modèle exige donc un choix actif si les revenus doivent également être des biens propres.
Le contrat de mariage ne modifie pas le droit de propriété
Si l'intention est plutôt de répartir la propriété des biens pendant le mariage, voir partage des biens pendant le mariage – étape par étape et différence avec le contrat de mariage.
Faire d'un actif un bien propre ne signifie pas que la propriété est transférée entre les époux. Si le droit de propriété doit également être modifié, un acte de transfert séparé est requis, tel qu'une donation ou un contrat de vente, et certains actifs peuvent être soumis à des exigences de forme supplémentaires.
Les autres biens ne sont pas automatiquement affectés
Ce document ne régit que les biens effectivement spécifiés. Cela ne signifie pas que tous les autres biens sont automatiquement des biens communs. Un bien peut être un bien propre pour d'autres raisons, par exemple par donation ou testament assorti d'une clause de bien propre.
Enregistrement auprès de Skatteverket
Un contrat de mariage doit être écrit, daté, signé par les deux époux ou futurs époux et enregistré auprès de l'Agence suédoise du fisc (Skatteverket).
La présence de témoins n'est pas une exigence légale.
Pour les futurs époux, le contrat de mariage est valable à partir du jour du mariage s'il est déposé pour enregistrement au plus tard un mois après le mariage. Pour les époux déjà mariés, il est valable à partir du jour où le document est reçu par Skatteverket.
L'enregistrement par Skatteverket n'est pas une approbation matérielle
Skatteverket vérifie si les conditions formelles d'enregistrement sont remplies. L'enregistrement ne signifie pas que l'administration a statué sur l'effet juridique matériel du contrat ou sur l'optimalité des formulations pour un futur partage des biens.
Le contrat de mariage ne détermine pas l'héritage
Le contrat de mariage affecte la classification des biens en vue d'un futur partage, mais ne détermine pas l'ordre des successions. Si les parties souhaitent également régir qui héritera, un testament séparé peut être nécessaire.
Lien international
Si l'une des parties possède une nationalité ou une résidence étrangère, des biens à l'étranger ou prévoit un déménagement transfrontalier, les règles de l'UE sur les régimes matrimoniaux et le droit international privé suédois peuvent devenir pertinents. Un conseil juridique individuel est alors recommandé.
English reference inclus
Le pack contient un Prenuptial Agreement for Specified Separate Property complet en anglais. La version anglaise est une version de référence et est explicitement governed by Swedish law.
Formats de fichiers et livraison
Formats : DOCX, PDF et ZIP.
Langues : Version principale en suédois + English reference.
Nombre de fichiers : 8.
Total : 8 pages dans les quatre documents.
Livraison : téléchargement numérique. Aucun produit physique n'est envoyé.
Questions fréquentes
La totalité de mes biens doit-elle être rendue propre ?
Non. Un contrat de mariage peut ne couvrir qu'une partie des biens des époux ou seulement les biens de l'un des époux.
Puis-je rendre seules les actions de mon entreprise propres ?
Oui, si l'actif est indiqué de manière suffisamment claire. Indiquez par exemple le nom de la société, le numéro d'organisation (organisationsnummer) et quelle part ou quelles actions sont concernées.
Les dividendes issus d'actions propres deviennent-ils automatiquement des biens propres ?
Non. Les revenus sont, selon la règle générale de la loi, des biens communs, sauf stipulation contraire. Le modèle contient donc un choix explicite concernant les revenus.
Le contrat de mariage doit-il être signé devant témoin ?
Non. La présence de témoins n'est pas une exigence légale.
Le contrat peut-il n'être valable qu'en cas de divorce ou pour cinq ans ?
Ce type de condition ou de limite dans le temps ne doit pas être utilisé. Modifiez plutôt le régime des biens ultérieurement par un nouveau contrat de mariage enregistré.
L'enregistrement garantit-il que le contrat aura exactement l'effet escompté ?
Non. L'enregistrement par Skatteverket ne constitue pas un examen matériel complet de l'effet juridique du contrat.
Ce pack est un support de documentation général selon le droit suédois et ne remplace pas un conseil juridique individuel.