
Partage des biens pendant le mariage 2026 – déclaration, coût et acte de partage

Peut-on procéder à un partage des biens alors que l'on est toujours marié ? Oui. Les époux qui sont d'accord peuvent effectuer un partage des biens durant le mariage, même en l'absence de procédure de divorce. Vous devez alors d'abord envoyer une déclaration écrite signée conjointement à l'administration fiscale suédoise (Skatteverket), puis établir un acte de partage des biens écrit signé par les deux parties. La pré-déclaration doit être enregistrée, mais il est facultatif d'enregistrer l'acte de partage final. Ces deux étapes ont des fonctions différentes et ne doivent pas être confondues.
Vérification juridique effectuée le 19 octobre 2026. Les informations sont basées sur le Code suédois du mariage (1987:230), les instructions actuelles du Skatteverket sur le partage des biens, son guide juridique 2026 et les instructions du Lantmäteriet sur les titres de propriété. Le texte concerne les époux qui sont d'accord et qui n'ont pas de procédure de divorce en cours.
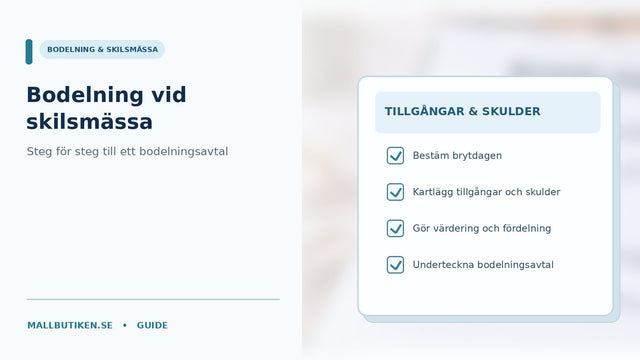
- Décidez ensemble de procéder à un partage des biens pendant le mariage.
- Rédigez une déclaration de partage des biens avec vos numéros d'identification personnelle et les signatures des deux conjoints.
- Envoyez la déclaration au Skatteverket et payez les frais en vigueur, soit 275 SEK en octobre 2026.
- Inventoriez les actifs et les dettes en vous basant sur la date de réception de la déclaration.
- Établissez et signez un acte de partage des biens reflétant votre accord de répartition.
- Choisissez si vous souhaitez également enregistrer cet acte auprès du Skatteverket ; c'est facultatif et constitue une procédure séparée soumise à des frais.
- En cas de modification de la propriété immobilière : déposez une demande de titre de propriété auprès du Lantmäteriet conformément à leurs exigences.
Quand les époux peuvent-ils partager leurs biens sans divorcer ?
Conformément au chapitre 9, article 1, second alinéa du Code du mariage, les époux qui sont d'accord peuvent répartir leurs biens par le biais d'un partage durant le mariage après avoir effectué une déclaration écrite auprès du Skatteverket, sans qu'aucune procédure de divorce ne soit en cours. Un tel partage peut être pertinent, par exemple, lorsque les époux souhaitent modifier la répartition du droit de propriété sur un logement ou d'autres biens.
Il est important de comprendre que les biens soumis au droit au partage (giftorättsgods) ne sont pas identiques aux biens possédés conjointement. Chaque époux gère en principe ses propres biens et répond de ses dettes (chapitre 1, article 3), tandis que le droit au partage prend tout son sens lors du partage des biens. Si les époux souhaitent qu'un bien devienne un bien propre avant un éventuel futur partage, un contrat de mariage est généralement l'instrument approprié.
En cas de demande de divorce en cours, une procédure différente s'applique. Consultez le guide étape par étape du partage des biens lors d'un divorce pour cette situation, car la date charnière et la procédure diffèrent.
Étape 1. Comment rédiger et envoyer la déclaration au Skatteverket ?
La pré-déclaration est obligatoire pour un partage des biens durant le mariage. Elle doit être effectuée avant l'établissement de l'acte de partage lui-même, selon le chapitre 9, article 1 du Code du mariage et les instructions du Skatteverket. Le Skatteverket ne dispose d'aucun formulaire officiel spécifique pour cela.
La déclaration doit clairement exprimer que les époux souhaitent procéder conjointement à un partage des biens durant le mariage et inclure les numéros d'identification personnelle ainsi que les signatures des deux conjoints. Envoyez-la à Skatteverket, Äktenskapsregistret, 871 87 Härnösand selon les instructions actuelles de l'autorité. Payez les frais de dossier de 275 SEK conformément aux instructions de paiement du Skatteverket.
Une déclaration ne signifie pas en soi que la propriété de certains biens est transférée. Elle marque l'intention des époux de procéder au partage et définit le point de départ pour identifier les actifs et les dettes à prendre en compte. Elle doit être enregistrée par le Skatteverket conformément au Code du mariage.
Étape 2. Quelle est la date de référence pour les actifs et les dettes ?
Conformément au chapitre 9, article 2, second alinéa du Code du mariage, un partage des biens effectué durant le mariage doit se baser sur la situation patrimoniale au jour où la déclaration de partage des biens a été faite. Le Skatteverket interprète cela comme le jour où la déclaration a été reçue par l'administration. Il ne s'agit donc pas automatiquement du jour du mariage, du jour où les époux ont discuté du partage ou du jour où l'acte final est signé.
Conservez l'accusé de réception de la déclaration et inventoriez les actifs et dettes des deux époux à la date concernée. Le solde d'un compte bancaire ou un prêt peuvent avoir changé lorsque vous signez ultérieurement l'acte de partage ; documentez donc clairement le point de départ. Les questions d'évaluation peuvent nécessiter un accord séparé et, pour des actifs importants, l'aide d'un expert.
Étape 3. Quels biens inclure – et comment gérer les dettes ?
Le droit au partage (giftorättsgods) est la règle par défaut, tandis que les biens propres peuvent résulter notamment d'un contrat de mariage enregistré ou de conditions liées à une donation ou un testament (chapitre 7, articles 1–2). Ce sont normalement les biens soumis au droit au partage qui sont inclus dans le partage selon le chapitre 10, article 1, avec des exceptions spécifiques pour certains droits personnels et biens dont le statut peut être convenu par contrat.
Les époux doivent également tenir compte des dettes conformément au chapitre 11, article 2. Selon le modèle simplifié, chaque époux déduit ses dettes de ses actifs, et le solde net est additionné puis divisé à parts égales conformément au chapitre 11, article 3. Le calcul exact peut être influencé par les biens propres, les droits à la retraite, les règles de compensation, le lien entre les dettes et certains biens spécifiques, ainsi que les règles de correction (jämkning).
Un partage partiel de certains biens peut être possible durant le mariage selon la jurisprudence. Cela ne signifie cependant pas que les époux doivent omettre des dettes importantes ou utiliser une répartition disproportionnée sans considérer les règles relatives à la protection des créanciers et autres effets juridiques.
Étape 4. Que doit contenir l'acte de partage ?
Selon le chapitre 9, article 5 du Code du mariage, l'acte de partage doit être établi par écrit et signé par les deux époux. La loi n'impose pas d'exigence générale de deux témoins pour l'acte lui-même. L'identité des deux époux, les biens répartis, toute éventuelle compensation financière, la référence à la pré-déclaration et une attribution claire sont des informations essentielles.
| Éléments de l'acte | Pourquoi c'est nécessaire | Statut |
|---|---|---|
| Identité et signatures des époux | Démontre qui a effectué le partage | Exigence écrite selon le ch. 9, art. 5 |
| Référence à la pré-déclaration et sa date | Prouve le fondement et la date charnière | Clarté fortement recommandée |
| Description des biens et des dettes | Rend la répartition et le calcul intelligibles | Adapté à la situation réelle |
| Qui reçoit quoi | Établit la répartition entre époux | Partie centrale de l'accord |
| Compensation financière éventuelle | Justifie l'équilibrage | Selon le besoin |
| Désignation cadastrale si immobilier | Nécessaire pour le titre de propriété | Pour les biens concernés |
Un modèle de partage général doit toujours être personnalisé. Surtout en présence d'immeubles, d'entreprises, de biens étrangers ou de situations complexes, il est conseillé de faire vérifier l'acte par un juriste.
Étape 5. L'acte de partage final doit-il être enregistré ?
Non, pas en général. Selon le chapitre 13, article 6 du Code du mariage, les époux peuvent choisir de déposer un acte de partage auprès du Skatteverket pour enregistrement, mais cela est facultatif. Il s'agit d'une procédure distincte de la pré-déclaration obligatoire requise avant le partage.
Si vous choisissez d'enregistrer l'acte final, le Skatteverket exige qu'il soit soumis en original et signé par les deux époux. Les frais de dossier distincts sont actuellement de 275 SEK. Une fois l'acte enregistré, le Skatteverket renvoie l'original et archive une copie. L'enregistrement ne signifie pas que le Skatteverket approuve chaque disposition ni ne garantit que le partage ne pourra pas être contesté.
Quel est le coût d'un partage pendant le mariage en 2026 ?
Le Skatteverket facture, selon ses directives actuelles, 275 SEK pour la déclaration de partage des biens. Si vous choisissez par la suite d'enregistrer également l'acte de partage, vous paierez 275 SEK supplémentaires pour cette procédure. Si la propriété d'un bien immobilier est modifiée, des frais de titre de propriété distincts peuvent s'ajouter ; les frais juridiques et bancaires dépendent de votre cas.
Vérifiez toujours la page des tarifs de l'autorité lors du paiement. L'achat d'un modèle de document aide à la rédaction mais ne constitue ni le paiement des frais du Skatteverket, ni un enregistrement officiel.
Immobilier dans le partage – un titre de propriété (lagfart) est-il nécessaire ?
Oui, si un époux acquiert par le partage un immeuble ou un droit de superficie, une demande de titre de propriété (lagfart) ou d'inscription doit en règle générale être déposée auprès du Lantmäteriet, normalement dans les trois mois suivant l'acquisition. Le guide actuel du Lantmäteriet précise les pièces nécessaires pour le partage pendant le mariage, notamment la pré-déclaration enregistrée du Skatteverket et l'acte de partage en original.
L'enregistrement facultatif de l'acte de partage auprès du Skatteverket n'est donc pas la même chose que l'inscription d'un nouveau propriétaire immobilier par le Lantmäteriet. En cas de prêt hypothécaire commun, une évaluation bancaire est nécessaire si le prêt doit être modifié. Un partage ne change pas automatiquement les parties au contrat de prêt du créancier.
Celui qui souhaite transférer un bien immobilier à son conjoint peut également envisager la donation, mais le Skatteverket souligne que la donation entre époux et le partage des biens sont des procédures distinctes avec des exigences d'enregistrement différentes. Ne les mélangez pas dans un seul document.
Partage, contrat de mariage ou donation – quel document est nécessaire ?
Le partage des biens suite à un décès est un processus différent du partage durant le mariage et n'utilise pas la même pré-déclaration. Consultez le guide sur le partage des biens en cas de décès et la demande 12:2 du conjoint survivant.
| Document | Fonction habituelle | Enregistrement |
|---|---|---|
| Partage durant le mariage | Répartit les biens entre époux pendant le mariage | Pré-déclaration obligatoire ; enregistrement de l'acte final facultatif |
| Contrat de mariage | Détermine si un bien est propre ou soumis au partage | Doit être enregistré au Skatteverket |
| Donation entre époux | Transfère un bien spécifique | Peut nécessiter un enregistrement |
| Partage suite à un divorce | Répartit les biens en cas de divorce | La procédure de pré-déclaration n'est pas applicable |
Un partage ne rend pas automatiquement le bien transféré propre en vue d'une future succession ou d'un divorce. Si c'est la classification des biens que vous souhaitez modifier, lisez notre guide sur les contrats de mariage et choisissez le type de document approprié.
Exemple : modifier la propriété d'un logement
Deux personnes mariées veulent que leur logement commun appartienne désormais aux deux à parts égales. L'un des époux est seul propriétaire. Ils conviennent de procéder à un partage pendant le mariage. Ils rédigent et envoient d'abord une déclaration au Skatteverket. Ils inventorient ensuite les actifs et dettes à la date de réception de la déclaration.
Après un calcul correct, ils rédigent un acte de partage indiquant la part attribuée à chacun, et signent tous les deux. Si le logement est un bien immobilier, celui qui reçoit une nouvelle part doit demander un titre de propriété au Lantmäteriet. S'il y a un prêt, la banque doit être consultée séparément. Ils peuvent choisir d'enregistrer ou non l'acte de partage au Skatteverket.
L'exemple est simplifié : il n'est pas toujours possible de transférer exactement la moitié d'un bien sans ajustements. Les autres biens, les dettes et la protection des créanciers influencent le processus.
Erreurs courantes – risques juridiques et pratiques
- L'acte final est rédigé avant la pré-déclaration. Une déclaration écrite est requise avant le partage.
- Mauvaise date charnière. Le point de départ est la date de réception de la déclaration par le Skatteverket.
- Croire que l'acte final doit être enregistré. Cet enregistrement est facultatif, alors que la pré-déclaration est obligatoire.
- Oublier la banque ou le titre de propriété. Une modification de propriété ne modifie pas automatiquement le contrat de crédit ou le registre cadastral.
- Confondre biens soumis au partage et biens propres. Le contrat de mariage gère la classification, le partage gère la répartition.
- Porter préjudice aux créanciers. Le chapitre 13, article 1 du Code du mariage protège les créanciers.
- Utiliser le modèle de divorce pour un mariage en cours. Les procédures et dates charnières diffèrent.
Check-list – partage des biens durant le mariage, étape par étape
- Confirmez l'accord mutuel et l'absence de divorce en cours.
- Déterminez si vous avez besoin d'un partage, d'un contrat de mariage ou d'une donation.
- Créez une déclaration écrite conjointe avec les signatures des deux époux.
- Envoyez la déclaration au Skatteverket et payez les frais.
- Conservez une preuve de la date de réception de la déclaration.
- Inventoriez les biens, les dettes et les biens propres à la date charnière.
- Contrôlez les droits à la retraite, prêts, comptes bancaires et risques envers les créanciers.
- Déterminez la répartition et l'éventuelle compensation.
- Établissez un acte de partage clair signé par les deux époux.
- Choisissez si vous souhaitez enregistrer l'acte final (facultatif).
- Si l'immobilier change de propriétaire : préparez la demande de titre de propriété.
- Contrôlez les exigences de la banque et conservez les preuves de transfert.
FAQ sur le partage des biens pendant le mariage
Doit-on déclarer le partage au Skatteverket ?
Oui. Le chapitre 9, article 1 du Code du mariage exige une déclaration écrite enregistrée au Skatteverket avant de procéder au partage durant le mariage.
Quel est le coût de la déclaration en 2026 ?
Les frais sont de 275 SEK en octobre 2026. Si vous souhaitez enregistrer l'acte de partage, cela coûte 275 SEK supplémentaires.
Quelle est la différence entre la déclaration et l'acte de partage ?
La déclaration précède le partage et fixe la date charnière. L'acte de partage est le document écrit et signé par les deux époux montrant comment les biens sont réellement répartis.
L'acte de partage doit-il être enregistré ?
Non. L'enregistrement de l'acte définitif est facultatif conformément au chapitre 13, article 6. Cela ne doit pas être confondu avec la déclaration préalable obligatoire.
Quelle date est retenue comme date de référence ?
En cas de partage des biens pendant le mariage, la date retenue est celle à laquelle la déclaration du partage a été faite conformément au chapitre 9, article 2. L'administration fiscale (Skatteverket) indique la date à laquelle la déclaration a été reçue par l'autorité.
Est-il possible de ne partager qu'un bien déterminé ?
Un partage partiel pendant le mariage peut être possible selon la jurisprudence (NJA 1991 p. 284). La procédure doit néanmoins respecter les règles de partage des biens et ne doit pas être utilisée pour contourner la protection des créanciers.
Deux témoins doivent-ils signer ?
Les exigences de forme du Code du mariage pour l'acte de partage sont qu'il doit être écrit et signé par les deux époux. Il n'existe pas d'exigence générale de deux témoins dans le chapitre 9, article 5.
Devons-nous demander un titre de propriété (lagfart) si la propriété change de propriétaire ?
Oui, l'époux à qui est attribué un bien immobilier ou un droit de superficie doit normalement demander un titre de propriété ou une inscription correspondante dans les trois mois. Le cadastre (Lantmäteriet) exige des documents spécifiques pour le partage de biens pendant le mariage.
Modèles de documents pour le partage de biens pendant le mariage
Le pack Partage de biens pendant le mariage 2026/2027 contient des modèles Word, PDF et Excel pour la déclaration préalable, l'acte de partage et la répartition économique. Les modèles doivent être adaptés à vos actifs, dettes et éventuelles situations juridiques particulières ; ils ne donnent pas lieu à un enregistrement automatique par l'autorité, à un titre de propriété ou à une garantie juridique.
Voir Partage de biens pendant le mariage – déclaration, acte et Excel · Voir accord de partage lors d'un divorce – une procédure différente · Voir contrat de mariage pour des biens spécifiquement désignés
Guides juridiques associés
- Partage de biens selon la loi – dettes, évaluation et date critique
- Accord de partage lors d'un divorce – étape par étape
- Contrat de mariage – guide complet sur les biens propres
- Comment fonctionne le contrat de mariage ? Étape par étape
Sources juridiques officielles et informations administratives
- Parlement suédois : Code du mariage (1987:230) – notamment chap. 1 art. 3, chap. 7 art. 1–3, chap. 9 art. 1–5, chap. 10–11, chap. 13 art. 1 et 6 ainsi que le chap. 16.
- Skatteverket : Partage de biens (Bodelning) – déclaration obligatoire pendant le mariage, enregistrement facultatif de l'acte de partage et frais.
- Skatteverket, guide juridique 2026 : Partage de biens et déclaration – date de référence, exigences de forme et possibilité de partage partiel.
- Lantmäteriet : Demande en cas de partage de biens – titre de propriété/droit de superficie, exigence de déclaration préalable et document original.
- Skatteverket : Transférer un bien immobilier à son conjoint – différence entre donation et partage de biens.
- Skatteverket : Contrat de mariage – biens propres et enregistrement obligatoire d'autres types de documents.
Modèles de cet article
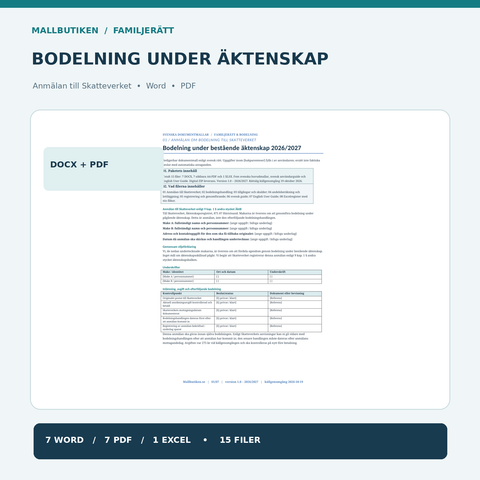
Partage des biens pendant le mariage 2026/2027 – Déclaration auprès de l'administration fiscale (Skatteverket), acte de partage & Excel | Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
79 SEK
Voir le modèle: Partage des biens pendant le mariage 2026/2027 – Déclaration auprès de l'administration fiscale (Skatteverket), acte de partage & Excel | Word/PDF/Excel
Approfondir le sujet
 Contrat de mariage – guides, règles & modèles
Contrat de mariage : guide complet sur les biens propres et l'enregistrement
Guide complet du contrat de mariage : biens communs, biens propres, exigences de forme, enregistrement, revenus, décès, modification et erreurs cou...
 Partage des biens et divorce – guides, règles et modèles
Convention de partage des biens lors d'un divorce – étape par étape 2026
Guide étape par étape pour l'accord de partage des biens en cas de divorce : date critique, biens communs, biens propres, dettes, parts, évaluation...
 Partage successoral et inventaire – guides et modèles
Partage des biens lors d'un décès en 2026 – la règle 12:2, conjoint survivant et succession
Partage des biens lors d'un décès en 2026 : fonctionnement du chapitre 12, article 2 du Code du mariage, demande du conjoint survivant, biens matri...


