Svenska Dokumentmallar
Pack inventaire successoral 2026/2027 – Convocation, Actif & Passif, Annexes & Guide Word/PDF
Pack inventaire successoral 2026/2027 – Convocation, Actif & Passif, Annexes & Guide Word/PDF
- Format de fichier
- DOCX, PDF
- Langue du document
- Suédois
- Nombre de fichiers
- 6
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Pack d'inventaire de succession 2026/2027 – Convocation, Actif & Passif, Annexes & Guide
Il s'agit d'un pack de support complet pour vous aider à préparer un inventaire de succession et à organiser vos convocations, la liste des héritiers, l'actif, le passif, les annexes, la tenue de la réunion et le dépôt.
Le pack est conçu pour être utilisé conjointement avec le formulaire officiel d'inventaire de succession de l'administration fiscale suédoise (Skatteverket), le SKV 4600. Il ne remplace pas l'acte d'inventaire destiné à l'enregistrement, mais vous aide à rassembler et à vérifier tous les documents justificatifs nécessaires.
Le pack de modèles est juridiquement révisé au 5 octobre 2026 et prend en compte les modifications apportées au chapitre 20 du Code des successions (ärvdabalken), en vigueur depuis le 1er juillet 2026.
Ce qui est inclus
- Convocation à la réunion d'inventaire – 2 pages.
- Preuve de convocation & liste de présence – 2 pages.
- Document de travail – actif & passif – 2 pages.
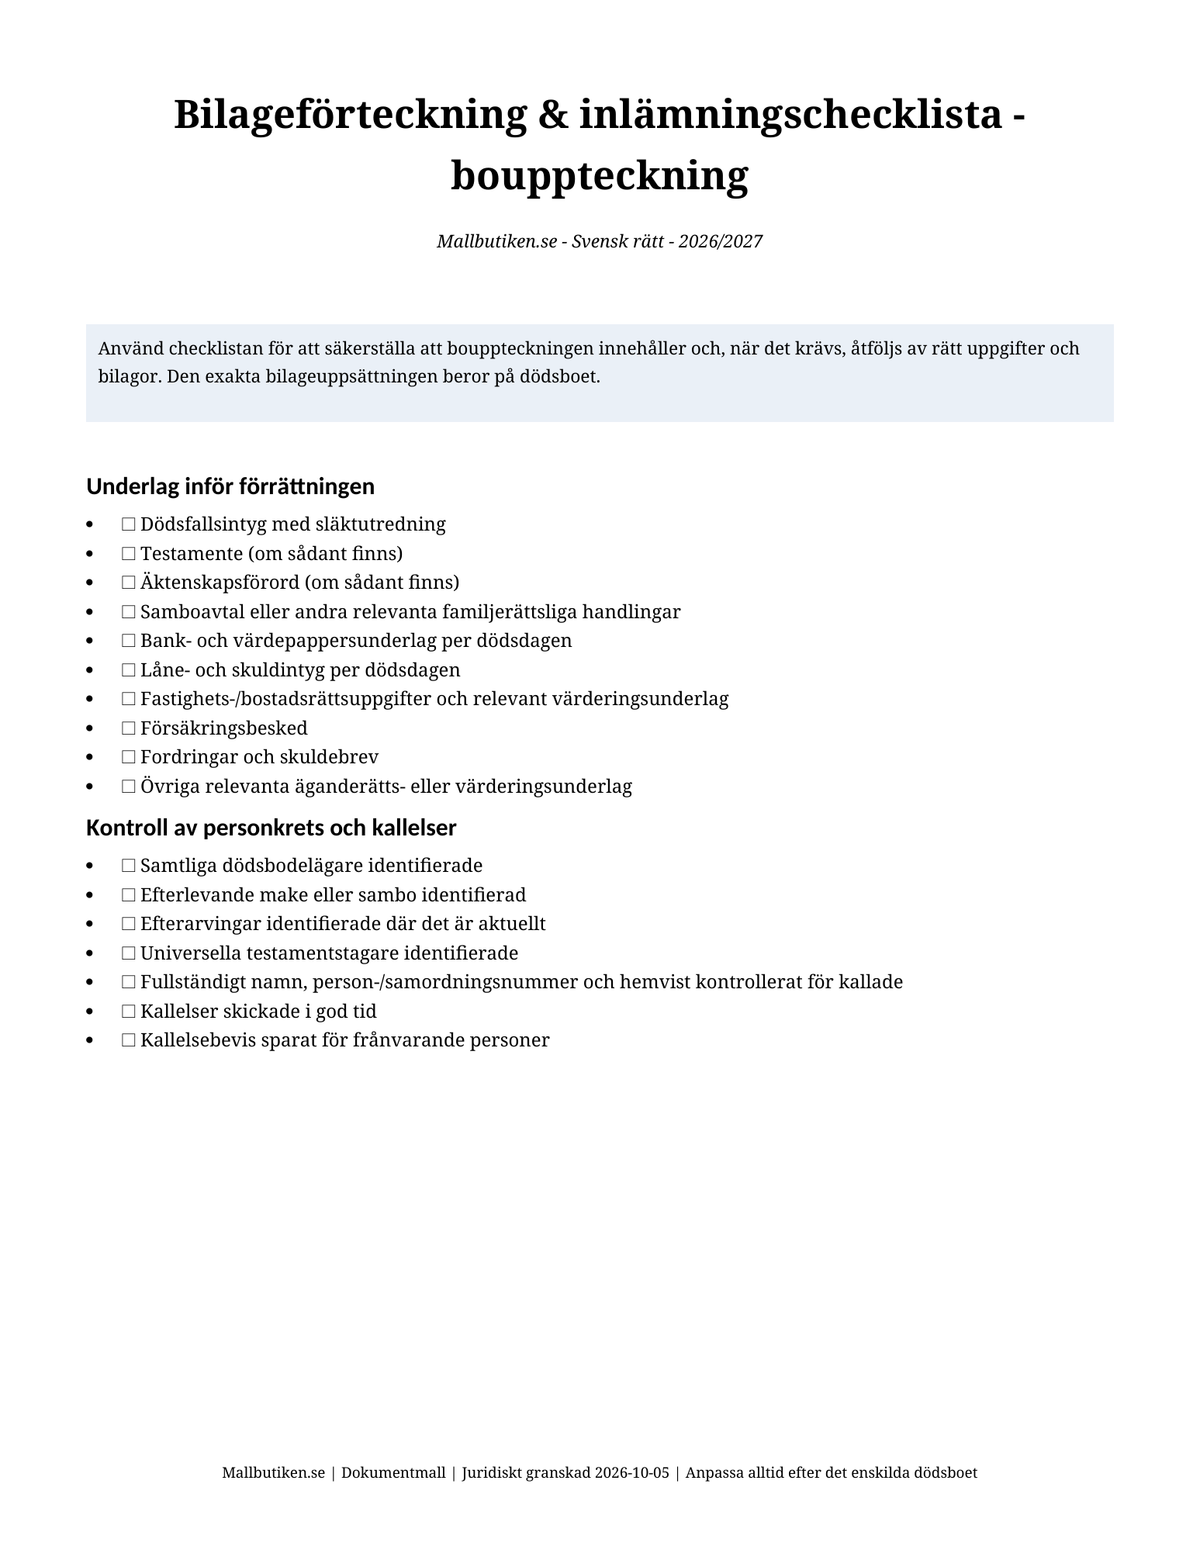
- Liste des annexes & base d'évaluation – 2 pages.
- Check-list de la réunion – déclarant & personnes présentes – 2 pages.
- Guide d'utilisation détaillé – 2 pages.
L'ensemble des six documents est fourni à la fois en Word (DOCX) et en PDF – soit un total de 12 fichiers.
Conseils avant et après l'inventaire
Lisez notre guide mis à jour sur les délais d'inventaire et les nouvelles règles de 2026 avant de convoquer la réunion. Il explique notamment quelles informations doivent être notées et en quoi l'inventaire diffère des changements financiers survenus après le décès.
Une fois l'inventaire terminé : utilisez si nécessaire un modèle distinct pour la reddition de comptes et le solde final pour les transactions bancaires, les frais et les dettes, ainsi qu'un acte de partage successoral lorsqu'il y a plusieurs héritiers pour distribuer les actifs. Le pack d'inventaire ne remplace pas ces documents.
En quoi ce pack vous aide-t-il ?
L'inventaire doit décrire la situation juridique et économique de la succession. Le pack vous aide étape par étape à :
- identifier les personnes à convoquer à la réunion,
- documenter les présences et les absences,
- conserver la preuve que les personnes absentes ont été convoquées à temps,
- rassembler l'actif et le passif à la date du décès,
- séparer les finances du défunt et du conjoint survivant lorsque nécessaire,
- identifier les biens propres,
- vérifier quelles annexes doivent être jointes,
- faire le suivi des documents manquants avant le dépôt.
Convocation à la réunion d'inventaire
Toutes les personnes devant être convoquées selon la réglementation doivent l'être en temps utile. Le modèle de convocation contient des champs pour :
- les informations sur le défunt,
- la date, l'heure et le lieu de la réunion,
- le nom de la personne convoquée et son numéro personnel/d'immatriculation (personnummer/samordningsnummer),
- le domicile,
- le rôle dans la succession,
- la date et le mode d'envoi.
Si une personne convoquée n'est pas présente, il convient normalement de joindre une preuve qu'elle a été convoquée à temps.
Nouvelles données personnelles depuis le 1er juillet 2026
Depuis le 1er juillet 2026, l'inventaire doit inclure le nom, le numéro personnel ou d'immatriculation et le domicile des personnes devant être convoquées à la réunion. Si ces numéros font défaut, la date de naissance doit être indiquée.
Les modèles de convocation et de présence du pack sont adaptés à ces exigences.
Personnes présentes (förrättningspersoner) – nouveau concept 2026
Depuis le 1er juillet 2026, la législation utilise le terme "förrättningspersoner" (personnes présentes/chargées de l'inventaire) à la place de l'ancien terme "förrättningsmän". Selon l'administration fiscale, le formulaire SKV 4600 reste utilisable même si certains termes n'ont pas encore été mis à jour.
Actif et passif à la date du décès
La feuille de travail vous aide à rassembler les données financières à la date de référence : le jour du décès.
Il existe des tableaux séparés pour, entre autres :
- comptes bancaires et espèces,
- actions, fonds et valeurs mobilières,
- biens immobiliers et appartements en coopérative (bostadsrätt),
- véhicules et bateaux,
- créances et billets à ordre,
- prêts, crédits et autres dettes,
- autres droits financiers.
Conjoint survivant
Lorsque le défunt laisse un conjoint, les actifs et dettes de ce dernier doivent normalement être notés, mais séparés de ceux du défunt. Les biens propres doivent être indiqués séparément.
La feuille de travail contient donc une section spécifique pour les finances du conjoint survivant.
Annexes et contrôle des documents
Les annexes nécessaires varient selon les successions. La check-list vous aide à vérifier par exemple :
- la preuve de convocation,
- le testament,
- le contrat de mariage,
- les procurations ou autres documents d'habilitation,
- les justificatifs d'actifs, de dettes et d'évaluations.
Délais
Un inventaire doit normalement être établi dans les trois mois suivant le décès. Il doit ensuite être déposé auprès de l'administration fiscale dans le mois suivant son établissement.
Si un délai supplémentaire est nécessaire, il peut parfois être nécessaire de demander un report avant l'expiration du délai initial.
Dépôt après le 1er juillet 2026
La modification de la loi au 1er juillet 2026 ouvre la voie au dépôt électronique auprès d'un centre de réception désigné par l'administration fiscale. Toutefois, celle-ci précise que le dépôt électronique n'est pas techniquement possible tant que leur solution informatique n'est pas opérationnelle.
Pour les dépôts papier, l'inventaire doit être envoyé en original. Aucune copie supplémentaire ne doit être jointe.
Quand une déclaration de succession simplifiée (dödsboanmälan) est-elle possible ?
Pour certaines petites successions, une déclaration simplifiée (dödsboanmälan) peut remplacer l'inventaire, par exemple lorsque les actifs ne suffisent qu'à couvrir les frais d'obsèques et autres dépenses liées au décès, et qu'il n'y a pas de biens immobiliers. Cette déclaration est gérée par les services sociaux.
Quand recourir à une aide juridique ?
L'assistance d'un expert est particulièrement recommandée en cas de :
- ordre de succession flou ou héritiers inconnus,
- enfants issus d'une autre union, héritages ultérieurs ou testaments complexes,
- dimension internationale,
- entreprise ou participations sociétales complexes,
- litige concernant la propriété, les dons, les dettes ou les évaluations,
- incertitude quant aux personnes à convoquer.
Révisé juridiquement pour 2026/2027
Le pack a été révisé le 5 octobre 2026 sur la base de :
- Chapitre 20 du Code des successions (1958:637), incluant les modifications apportées par la loi SFS 2026:251.
- Guide juridique actuel de l'administration fiscale suédoise concernant les inventaires.
- Informations actuelles de l'administration fiscale concernant le formulaire SKV 4600.
Format et livraison
- 6 documents.
- 12 fichiers au total.
- Word (DOCX) + PDF.
- 12 pages A4 par format.
- Produit numérique – aucun envoi physique.
Questions fréquentes
Le pack remplace-t-il le SKV 4600 ?
Non. Le pack est une aide à la préparation, à la réunion et au contrôle. L'inventaire lui-même doit être établi sur le modèle SKV 4600 ou tout autre document d'enregistrement valide.
Quand l'inventaire doit-il être terminé ?
La réunion doit normalement avoir lieu dans les trois mois suivant le décès et l'inventaire doit être déposé dans le mois suivant son établissement.
Tout le monde doit-il être présent ?
Non. En revanche, les personnes à convoquer doivent l'avoir été en temps utile. Si quelqu'un est absent, une preuve de convocation doit normalement être jointe.
Le pack est-il mis à jour pour la modification de la loi de 2026 ?
Oui. Il prend en compte les exigences relatives aux données personnelles, la terminologie et les changements de dépôt applicables depuis le 1er juillet 2026.
Important
Il s'agit de modèles de documents généraux et d'outils de travail pratiques. Les successions présentant un droit successoral complexe, un lien international, des litiges, des actifs d'entreprise importants ou d'autres situations particulières peuvent nécessiter des conseils juridiques individuels.