
Inventaire de succession 2026 – délais, convocation et nouvelles règles
Guide complet sur l'inventaire de succession 2026 : inventaire sous trois mois, dépôt, convocation, actifs et passifs, ainsi que les modifications entrant en vigueur le 1er juillet 2026.

Un inventaire de succession (bouppteckning) est à la fois une compilation de la situation financière de la succession et un document attestant de la légitimité des représentants de la succession. En 2026, les règles ont en outre été modifiées sur plusieurs aspects pratiques, ce qui rend les anciennes listes de contrôle incertaines à utiliser sans vérification.
Aperçu rapide
- L'inventaire de succession doit normalement être dressé dans les trois mois suivant le décès.
- Il doit être déposé auprès de l'Agence fiscale suédoise (Skatteverket) dans un délai d'un mois après sa rédaction.
- À partir du 1er juillet 2026, une copie certifiée conforme n'a plus besoin d'être jointe ; l'original doit être envoyé.
- Toutes les personnes convoquées à la réunion d'inventaire doivent être mentionnées avec les informations d'identité requises par les nouvelles règles.
- Les actifs et les passifs doivent être présentés sur la base de la situation au jour du décès.
| Réunion d'inventaire | Déterminez la date, le lieu et les personnes à convoquer. |
| Convocations | Assurez-vous que toutes les personnes concernées ont été convoquées en temps utile. |
| Actifs | Banque, titres, biens immobiliers, droits au logement, véhicules, assurances et créances. |
| Passifs | Prêts, factures, impôts et autres dettes existant au jour du décès. |
| Pièces jointes | Testament, preuve de convocation, procurations et autres documents pertinents. |
Trois mois pour la réunion d'inventaire
Le chapitre 20, article 1 du Code des successions (Ärvdabalken) stipule que l'inventaire doit être réalisé au plus tard trois mois après le décès, sauf si l'Agence fiscale accorde un report. Une fois l'inventaire établi, il doit, selon la règle générale, être déposé dans un délai d'un mois.
Convocation et réunion d'inventaire
Toute personne devant être convoquée selon les règles doit l'être en temps utile. Le guide juridique de l'Agence fiscale souligne que si plusieurs réunions sont tenues, toutes les parties concernées doivent avoir été convoquées à la réunion finale ou y être présentes.
Changements importants à partir du 1er juillet 2026
L'Agence fiscale a informé de nouvelles exigences concernant les informations relatives aux personnes convoquées à la réunion. L'inventaire doit toujours être soumis en original, mais une copie certifiée n'est plus nécessaire. Le dépôt numérique n'est pas encore possible selon les informations de l'Agence fiscale en 2026.
Nouvelles informations requises pour l'inventaire 2026 – liste de contrôle pratique
Pour toute personne héritant d'un bien immobilier, des exigences d'identité mises à jour s'appliquent lors d'une demande d'inscription foncière (lagfart) à partir de juillet 2026. Consultez succession immobilière – inscription foncière, numéro de sécurité sociale et numéro de coordination.
Suite aux modifications législatives du 1er juillet 2026, l'inventaire doit indiquer le nom, le numéro de sécurité sociale ou de coordination, et le domicile des personnes qui auraient dû être convoquées. Si le numéro de sécurité sociale ou de coordination est absent, la date de naissance doit être indiquée. Utilisez de préférence le formulaire SKV 4600 de l'Agence fiscale comme base, mais suivez les instructions actuelles de l'autorité, car certaines anciennes désignations peuvent subsister dans le formulaire.
- Cercle des héritiers : identifiez les ayants droit, les héritiers de second rang et le conjoint survivant ou partenaire enregistré qui doivent être convoqués ; documentez comment et quand la convocation a eu lieu.
- Personnes chargées de l'inventaire : désignez deux personnes compétentes et dignes de confiance. Elles doivent être indépendantes des intérêts financiers de la succession conformément aux règles applicables.
- Délais : l'inventaire doit normalement être réalisé dans les trois mois suivant le décès et déposé dans le mois suivant sa rédaction. Demandez un report à temps si nécessaire.
- Dépôt : depuis le 1er juillet 2026, aucune copie certifiée supplémentaire n'est requise. Pour les inventaires papier, le document est soumis en original. Les règles ouvrent la voie à un futur dépôt électronique auprès d'un point de réception désigné par l'Agence fiscale, mais vérifiez la disponibilité actuelle d'un service en ligne ; un PDF envoyé par courriel ne constitue pas une demande électronique approuvée.
Inventaire, inventaire complémentaire et décompte final – quelle est la différence ?
Un inventaire enregistré ne clôture pas une succession qui possède encore des biens non partagés. Voir succession non partagée – responsabilité et déclaration après l'inventaire.
L'inventaire présente, entre autres, qui a des droits successoraux ainsi que les actifs et les passifs basés sur le jour du décès. Un inventaire complémentaire peut être nécessaire si un actif ou un passif précédemment inconnu, ou une autre erreur dans l'inventaire, est découvert, conformément au chapitre 20, article 10 du Code des successions. Le décompte final, en revanche, est un document de travail pratique qui peut montrer le solde bancaire actuel, les transactions après le décès, les coûts payés et ce qui reste avant le partage de la succession.
Exemple : si un compte bancaire affichait 120 000 SEK au jour du décès mais que la succession paie ensuite des factures et reçoit un remboursement d'impôt, un solde de compte ultérieur peut différer de l'inventaire sans que cela signifie nécessairement que l'inventaire est erroné. Documentez les changements avec des relevés de compte et évaluez séparément si un actif ou un passif réellement inconnu nécessite un inventaire complémentaire.
Avant la réunion, vous pouvez utiliser le pack d'inventaire de succession pour les convocations et les justificatifs. Lorsque les finances de la succession doivent être rapprochées ultérieurement, il existe un modèle distinct pour le décompte final et le solde définitif. La répartition réelle entre plusieurs ayants droit est normalement documentée dans un acte de partage successoral. Consultez également le partage successoral étape par étape.
Sources : Agence fiscale sur les informations de l'inventaire, personnes chargées de l'inventaire et dépôt et enregistrement.
Actifs, passifs et pièces jointes
Un inventaire enregistré n'équivaut pas à une approbation de paiement partiel de la part de la succession. Lisez partage partiel et paiement partiel – dettes, responsabilité et liste de contrôle pratique.
Lorsque le défunt était marié, la demande du survivant de conserver ses biens propres (giftorättsgods) peut devoir être documentée dès la réunion d'inventaire. Voir le guide sur le chapitre 12, article 2 du Code du mariage, calendrier et documentation.
Le travail doit être basé sur le jour du décès et documenté systématiquement. Les avoirs bancaires, titres, biens immobiliers, droits au logement, créances et autres actifs doivent être traités avec les passifs et les pièces jointes pertinentes. Les informations du conjoint survivant ou du partenaire peuvent également devoir être présentées selon la situation.
Erreurs courantes à éviter
- Manquer le délai de trois mois ou demander un report trop tard.
- Ne pas convoquer toutes les personnes qui doivent l'être.
- Utiliser une vieille liste de contrôle qui exige une copie certifiée après le 1er juillet 2026.
- Confondre les transactions après le jour du décès avec les actifs et passifs au jour du décès.
- Oublier le testament, la procuration ou la preuve de convocation en tant que pièce jointe pertinente.
Questions fréquentes
Quand l'inventaire doit-il être prêt ?
La réunion doit normalement avoir lieu dans les trois mois suivant le décès. Ensuite, l'inventaire doit être déposé dans le mois suivant sa rédaction.
Peut-on obtenir un report ?
Oui, l'Agence fiscale peut, après une demande dans le délai de trois mois, prolonger le délai si la nature de la succession ou une autre raison particulière le justifie.
Une copie certifiée doit-elle être envoyée en 2026 ?
Non, à partir du 1er juillet 2026, une copie certifiée n'a plus besoin d'être jointe. L'original doit toujours être envoyé.
L'inventaire peut-il être déposé numériquement ?
L'Agence fiscale indique que le dépôt numérique n'est pas possible pour le moment.
Qu'est-ce que la réunion d'inventaire ?
C'est la réunion où les actifs, les passifs et autres informations sont passés en revue et où l'on s'assure que les personnes devant être convoquées l'ont bien été.
Pack d'inventaire 2026/2027
Le pack contient la convocation, les outils de travail pour les actifs et passifs, une liste de contrôle des pièces jointes et un guide pratique.
À lire aussi
Sources et lectures complémentaires
- Agence fiscale – changements concernant les inventaires de succession 2026
- Code des successions (1958:637), ch. 20 – Parlement suédois
Dernière mise à jour : 15 octobre 2026. Cet article constitue une information générale et ne remplace pas un conseil juridique, fiscal ou lié à la retraite personnalisé.
Modèles de cet article

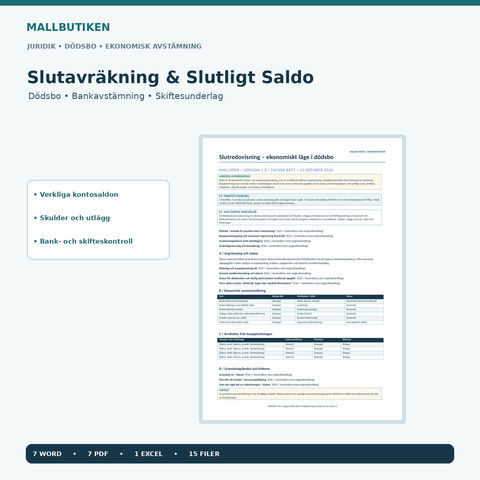
Décompte final & Solde définitif de la succession 2026/2027 – Rapprochement bancaire, Dettes & Documents de partage | Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
79 SEK
Voir le modèle: Décompte final & Solde définitif de la succession 2026/2027 – Rapprochement bancaire, Dettes & Documents de partage | Word/PDF/Excel

Approfondir le sujet
 Partage successoral et inventaire – guides et modèles
Partage successoral d'un bien immobilier en 2026 – inscription au registre foncier, rachat de parts des cohéritiers et documents
Immobilier dans le cadre d'un partage successoral ? Liste de contrôle pour l'enregistrement du titre de propriété, l'acte de partage, le rachat de ...
 Partage successoral et inventaire – guides et modèles
Succession indivise 2026 – convention, gestion conjointe et résiliation
Indivision successorale 2026 : gestion commune selon le chapitre 18 du Code des successions, convention selon le chapitre 24, procuration, résiliat...
 Partage successoral et inventaire – guides et modèles
Comment effectuer un partage successoral ? Étape par étape, de l'inventaire à la répartition
Voici comment les héritiers procèdent au partage de la succession : inventaire enregistré, dettes, évaluation, répartition, acte de partage et tran...


