Om dokumentmallen
Apports personnels inégaux entre concubins 2026/2027 – Reconnaissance de dette + Convention de concubinage Word/PDF
Il s'agit d'un pack de modèles spécialisés pour les concubins ou futurs concubins qui achètent un logement commun mais apportent des montants différents en termes d'apport personnel ou d'autres fonds propres. Le pack combine une convention de concubinage avec une reconnaissance de dette simple et une annexe de calcul distincte, permettant ainsi de documenter clairement à la fois la question du partage des biens et la différence financière.
Ce pack de modèles a été révisé juridiquement le 4 octobre 2026 et conçu pour une utilisation en 2026/2027. Il est spécifiquement conçu pour la situation courante où des concubins possèdent le logement à 50/50, par exemple, mais où l'un d'eux paie une part plus importante de l'apport personnel.
Livraison : 4 documents au format Word (DOCX) et PDF – au total 8 fichiers et 13 pages A4. Le produit est livré numériquement.
Ce qui est inclus
- Convention de concubinage – apports personnels inégaux 2026/2027, 3 pages.
- Reconnaissance de dette simple – apports personnels inégaux 2026/2027, 4 pages.
- Annexe de calcul – apports personnels inégaux, 3 pages.
- Guide d'utilisation détaillé, 3 pages.
- Tous les quatre documents sont fournis à la fois en Word et en PDF.
Pourquoi à la fois une reconnaissance de dette et une convention de concubinage ?
Un logement acheté pour l'usage commun des concubins peut constituer des biens communs selon la loi sur le concubinage. Si le concubinage prend fin et que l'une des parties demande un partage, le logement peut donc être soumis aux règles de la loi sur le concubinage, même si les concubins ont payé des montants différents lors de l'achat.
La reconnaissance de dette documente la créance elle-même entre les concubins. La convention de concubinage prévoit en même temps que le logement indiqué ne doit pas être inclus dans le partage des biens, si c'est la solution choisie par les parties. Les documents remplissent donc des fonctions différentes et sont conçus pour être utilisés ensemble.
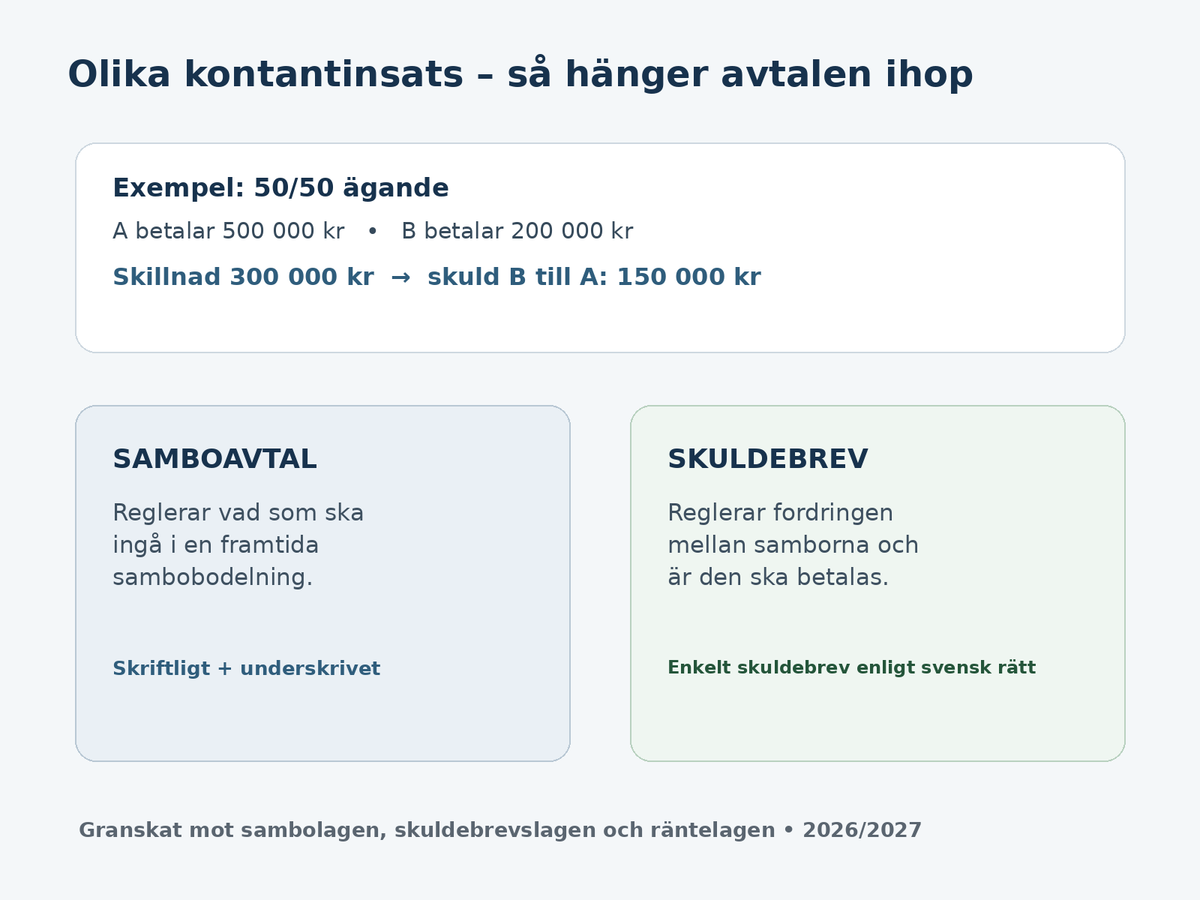
Exemple – propriété 50/50 mais apports personnels différents
Supposons que deux concubins possèdent le logement à 50 % chacun :
- Le concubin A paie 500 000 SEK en apport personnel.
- Le concubin B paie 200 000 SEK.
- L'apport personnel total est de 700 000 SEK.
- Dans le cas d'une propriété 50/50, la part financière de chaque concubin correspond à 350 000 SEK.
- Le concubin A a donc financé 150 000 SEK de plus que sa propre part.
Dans cet exemple, la dette est donc de 150 000 SEK de la part du concubin B envers le concubin A. Il ne s'agit donc pas de la totalité de la différence de 300 000 SEK, mais de la part nécessaire pour que chaque partie supporte financièrement sa part de 50 %.
Fonctionne également pour d'autres parts de propriété
Le pack n'est pas limité au 50/50. L'annexe de calcul contient également un modèle pour, par exemple, 60/40 ou d'autres parts de propriété.
Pour d'autres parts de propriété, l'apport cible de chaque partie est calculé en fonction de l'apport total et de la part de propriété réelle. La partie qui a payé plus que son apport cible a financé une partie de la part financière de l'autre partie.
La convention de concubinage
La convention de concubinage contient notamment :
- l'identification des deux concubins,
- l'identification du logement en question,
- appartement en coopérative, villa/propriété ou autre type de logement,
- parts de propriété,
- clause visant à exclure le logement en question du partage des biens,
- choix entre n'exclure que le logement ou exclure tous les biens communs,
- lien avec la reconnaissance de dette distincte,
- précisions sur le droit de propriété et les prêts bancaires externes,
- règles sur les modifications et la validité,
- section des signatures.
Une convention de concubinage conformément au § 9 de la loi sur le concubinage doit être écrite et signée par les deux concubins. Elle n'est pas enregistrée auprès de l'administration fiscale ou de toute autre autorité.
Reconnaissance de dette simple
La reconnaissance de dette est conçue comme une reconnaissance de dette simple envers un créancier déterminé et contient notamment :
- créancier et débiteur,
- le logement et les parts de propriété,
- l'apport réel de chaque partie,
- le montant de la dette calculé,
- choix entre dette sans intérêt et intérêt convenu,
- plusieurs modèles clairs pour l'échéance,
- amortissement,
- remboursement anticipé,
- intérêts de retard selon la loi sur les intérêts le cas échéant,
- décompte lors de la vente du logement,
- gestion en cas de modification ultérieure des parts de propriété ou des apports en capital,
- cession de créance,
- historique des paiements.
Annexe de calcul
Une annexe de calcul distincte aide les parties à documenter exactement comment la dette a été calculée. Elle contient :
- prix d'achat,
- parts de propriété,
- prêt hypothécaire commun et autre financement,
- apport personnel réel pour chaque concubin,
- apport cible selon la part de propriété,
- surapport calculé,
- montant définitif de la dette,
- exemples à la fois pour 50/50 et 60/40,
- questions de contrôle et documents recommandés à conserver.
Le prêt hypothécaire est une question distincte
La reconnaissance de dette et la convention de concubinage régissent la relation entre les concubins. Elles ne modifient pas les droits de la banque selon le contrat de prêt hypothécaire. Si les deux concubins sont solidairement responsables d'un prêt, la banque peut toujours exiger le paiement selon les documents de prêt, indépendamment de la répartition interne entre les concubins.
Intérêts et retard
Le pack permet de choisir si la dette doit être sans intérêt jusqu'à la date d'échéance ou porter un intérêt convenu. En cas de retard de paiement, des intérêts de retard peuvent être calculés conformément à la loi sur les intérêts.
Les intérêts de retard légaux selon le § 6 de la loi sur les intérêts sont liés au taux de référence en vigueur à tout moment, majoré de huit points de pourcentage. Par conséquent, aucun taux de pourcentage fixe permanent n'est indiqué dans la clause standard elle-même.
Quand les accords doivent-ils être mis à jour ?
Les documents doivent être révisés si, par exemple :
- les parts de propriété changent,
- un concubin effectue un apport en capital supplémentaire important,
- les concubins remboursent des montants différents et souhaitent que cette différence influence leur économie mutuelle,
- le logement est vendu et remplacé par un nouveau,
- la dette est remboursée ou soldée,
- les concubins se marient,
- les parties souhaitent modifier ce qui doit être inclus dans le partage des biens des concubins.
Appartement en coopérative et villa
Le pack peut être utilisé aussi bien pour un appartement en coopérative que pour une propriété/villa. La convention de concubinage ne modifie cependant pas la part de propriété enregistrée. La relation de propriété doit être correctement documentée dans l'acte d'achat/de transfert et, pour une propriété immobilière, par un titre de propriété correct.
Guide d'utilisation détaillé
Le guide d'utilisation explique étape par étape :
- pourquoi la reconnaissance de dette et la convention de concubinage remplissent des fonctions différentes,
- comment la dette est calculée en cas de 50/50,
- comment elle est calculée pour d'autres parts de propriété,
- comment remplir la convention de concubinage,
- comment remplir la reconnaissance de dette,
- comment les intérêts et l'échéance doivent être documentés,
- la différence entre la dette interne et le prêt hypothécaire de la banque,
- quand les accords doivent être mis à jour,
- erreurs courantes,
- liste de contrôle finale avant signature.
Erreurs courantes que le pack aide à éviter
- Fixer la dette à la totalité de la différence entre les apports malgré une propriété 50/50.
- Utiliser la même formule 50/50 malgré des parts de propriété de 60/40, par exemple.
- Rédiger uniquement une reconnaissance de dette en oubliant l'impact de la loi sur le concubinage sur le logement lors du partage.
- Croire que la convention de concubinage modifie la responsabilité du prêt hypothécaire envers la banque.
- Oublier les futurs apports en capital importants ou les amortissements inégaux.
- Croire que la convention de concubinage doit être enregistrée.
Décès et testament
Une convention de concubinage et une reconnaissance de dette ne régissent pas le droit de succession. Les concubins ne s'héritent pas automatiquement les uns les autres comme le font les époux. Si l'objectif est également de protéger le concubin survivant, la nécessité d'un testament et d'éventuelles solutions d'assurance devrait être évaluée séparément.
Révisé juridiquement pour 2026/2027
Les documents ont été révisés le 4 octobre 2026 sur la base, entre autres :
- Loi sur le concubinage (2003:376), notamment les règles sur les biens communs, le partage et la convention de concubinage.
- Loi (1936:81) sur les titres de créance, notamment les règles sur les reconnaissances de dette simples.
- Loi sur les intérêts (1975:635).
- Loi sur les contrats (1915:218), dans les parties applicables.
Format et livraison
- Word (DOCX) – documents entièrement modifiables.
- PDF – versions A4 prêtes à imprimer.
- 4 documents / 8 fichiers / 13 pages A4.
- Livraison numérique – aucun produit physique n'est envoyé.
Questions fréquentes
Avons-nous besoin à la fois d'une convention de concubinage et d'une reconnaissance de dette ?
Elles remplissent des fonctions différentes. La reconnaissance de dette règle la créance tandis que la convention de concubinage règle ce qui doit être inclus dans le partage des biens des concubins.
La dette est-elle toujours la moitié de la différence ?
Non. C'est une formule pratique lorsque les parts de propriété sont de 50/50 et que seul l'apport personnel diffère. Pour d'autres parts de propriété, le calcul doit être effectué par rapport à l'apport cible de chaque partie.
Le pack peut-il être utilisé pour une villa ?
Oui. Il peut être utilisé aussi bien pour une propriété immobilière/villa que pour un appartement en coopérative.
La convention de concubinage doit-elle être enregistrée ?
Non. Elle doit être écrite et signée par les deux concubins mais n'est pas enregistrée auprès d'une autorité.
La dette peut-elle être sans intérêt ?
Oui. Le modèle contient une option claire pour une dette sans intérêt jusqu'à la date d'échéance.
La reconnaissance de dette modifie-t-elle nos prêts hypothécaires ?
Non. Les droits de la banque et la responsabilité de paiement des parties selon les documents de prêt externes ne sont pas automatiquement affectés.
Important
Le pack de modèles est une base documentaire professionnelle générale et doit être rempli en fonction du financement réel et des parts de propriété réelles. Pour des valeurs élevées, un financement par prêt complexe, des actifs étrangers, des enfants issus de relations précédentes ou d'autres circonstances particulières, des conseils juridiques individuels peuvent être nécessaires.