À propos du modèle de document
Demandez le réexamen d'une décision d'assurance à l'aide d'une lettre de réclamation claire et factuelle. Ce pack de modèles aide les particuliers ayant déjà reçu une décision écrite de la part d'une compagnie d'assurance à documenter leurs objections, à joindre des pièces justificatives et à assurer le suivi des réponses. Il est adapté, par exemple, en cas de refus d'indemnisation, de réduction d'indemnité ou de désaccord sur une évaluation dans le cadre de l'assurance consommateur suédoise.
15 fichiers : 7 fichiers Word modifiables, 7 fichiers PDF correspondants consultables et imprimables, ainsi qu'un classeur Excel avec neuf onglets. Cinq documents de travail en suédois, un guide de l'utilisateur en suédois et un guide de l'utilisateur en anglais (English User Guide).
Limitation importante : demander un réexamen ne signifie pas que la compagnie d'assurance approuvera la réclamation. Une réclamation ne suspend pas les délais juridiques. Ces documents ne remplacent pas une assistance juridique en cas de prescription, de procédure judiciaire ou d'examen médical complexe.
01. Contenu du pack
7 Word (DOCX) + 7 PDF + 1 Excel (XLSX) = 15 fichiers client. Cinq documents principaux, deux guides et un classeur de suivi. Sept documents textuels sont fournis dans deux formats, et non quatorze modèles juridiques indépendants.
Langue : modèles et guides en suédois avec un guide de l'utilisateur en anglais. PDF : version imprimable consultable – pas un formulaire PDF à remplissage automatique. Version : 1.0, 21 octobre 2026.
02. Contenu des fichiers
Lettre de demande de réexamen pour la modification souhaitée ; analyse de décision concernant la motivation de la compagnie et les conditions d'assurance ; liste des preuves pour les annexes ; lettre de complément et contrôle des voies de recours. Instructions d'utilisation en suédois et en anglais, ainsi qu'un registre Excel pour les dossiers, décisions, objections, preuves, envois et réponses.
Tous les documents, fichier par fichier
| Document | Fonction | Langue/format |
|---|---|---|
| 01. Demande de réexamen | Demande écrite de réexamen, objections délimitées et références aux annexes | SV · DOCX/PDF |
| 02. Analyse de décision | Motifs de la compagnie, conditions, preuves et présentation séparée des montants | SV · DOCX/PDF |
| 03. Annexe de preuves | Liste numérotée des reçus, photos, rapports et autres documents pertinents | SV · DOCX/PDF |
| 04. Lettre de complément | Corrige ou complète des informations antérieures dans un dossier de réclamation en cours | SV · DOCX/PDF |
| 05. Voies de recours | Contrôle de la réponse de réexamen de la compagnie, recours possible devant commission et risques juridiques | SV · DOCX/PDF |
| 06. Guide de l'utilisateur (SV) | Remplissage, exemples, délimitation juridique, avertissements sur les délais et sources | SV · DOCX/PDF |
| 07. English User Guide | Explique comment utiliser les modèles suédois, sans adaptation au droit étranger | EN · DOCX/PDF |
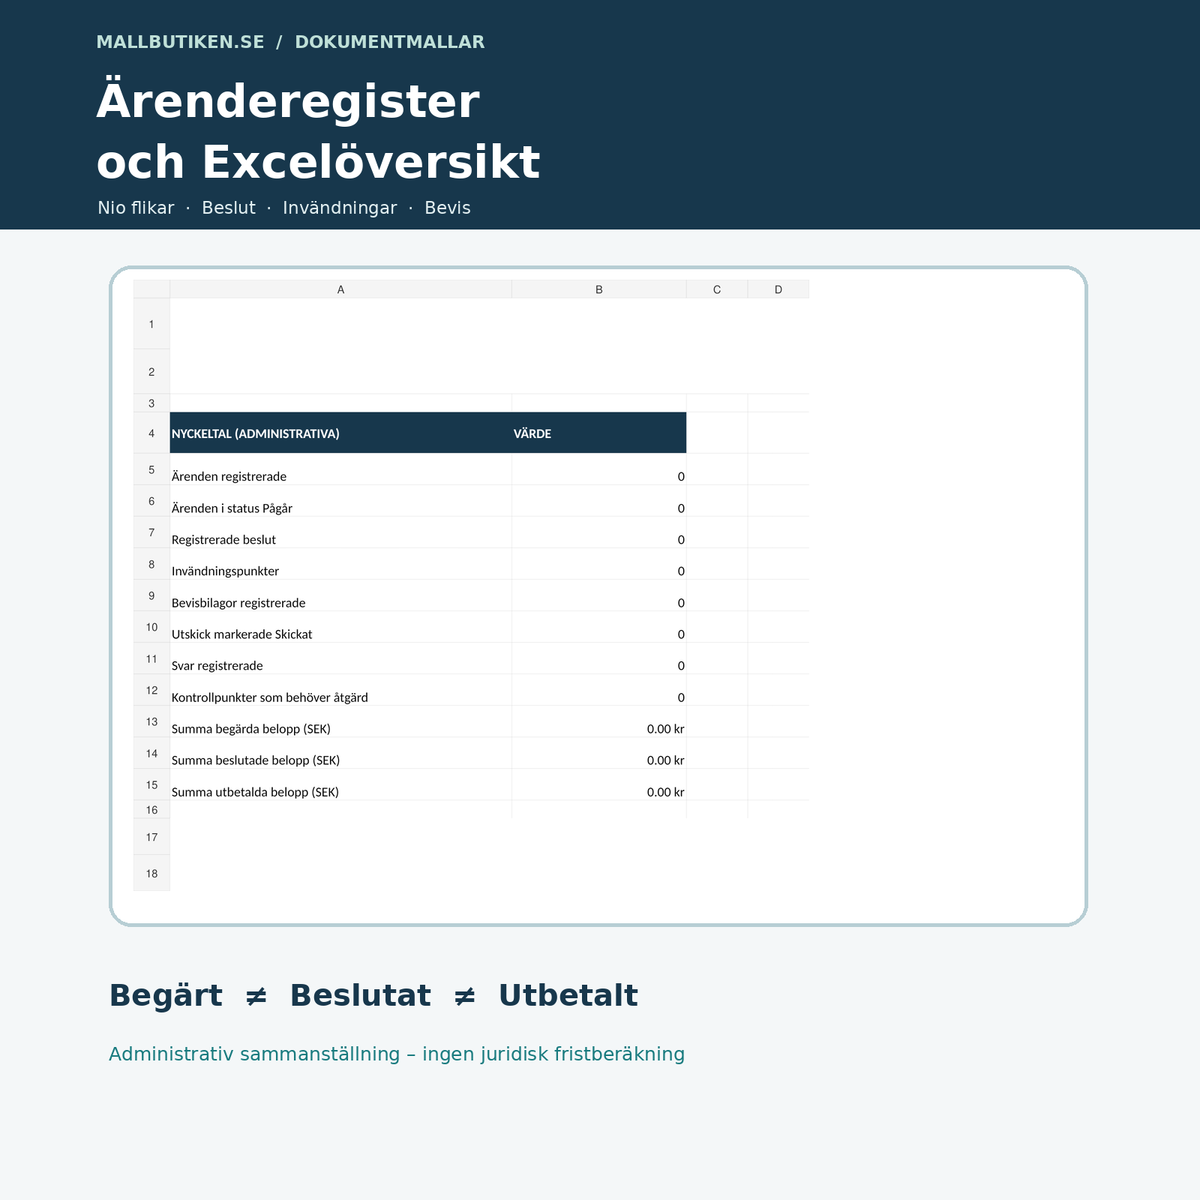
| 08. Registre Excel | Neuf onglets, statuts administratifs, aperçu des montants et points de contrôle | SV · XLSX |
Que fait le classeur Excel ?
Les onglets sont : Vue d'ensemble, Dossiers, Décisions, Objections, Preuves, Envois, Réponses, Points de contrôle et Lisez-moi. Les formules comptabilisent les dossiers enregistrés, les décisions, les objections, les preuves et les réponses, tout en additionnant les montants que vous avez saisis. Le montant demandé, le montant décidé et le montant réellement versé sont conservés séparément. Si la même demande réapparaît dans plusieurs décisions, les totaux ne doivent pas être interprétés comme une réclamation nette unique. Excel ne détermine pas si le sinistre est couvert, ne calcule pas les délais juridiques et n'envoie pas les lettres automatiquement.
À qui ce produit est-il destiné ?
À toute personne physique ayant reçu une décision d'assurance écrite identifiée et ayant besoin d'un support structuré pour demander un réexamen auprès de sa compagnie d'assurance. Il ne remplace pas une première déclaration de sinistre et n'est pas spécifiquement conçu pour l'assurance entreprise, les litiges internationaux, les dommages corporels causés par des tiers ou l'expertise spécialisée en matière médicale.
Comment utiliser les modèles
- Munissez-vous de la décision, du numéro d'assurance, de la bonne édition des conditions et de la date de la première réclamation. Vérifiez la procédure réelle de réexamen et les délais de votre compagnie.
- Utilisez l'analyse de décision pour formuler précisément quelle partie de la décision est erronée et pourquoi.
- Numérotez les annexes pertinentes et établissez la liste des preuves sans inclure de données personnelles inutiles.
- Remplissez la lettre de demande de réexamen et envoyez-la au destinataire approprié. Conservez une copie et la preuve d'envoi et de réception.
- Envoyez une lettre de complément en cas de nouveaux faits pertinents. Documentez la réponse et évaluez séparément les voies de recours supplémentaires possibles.
Conditions juridiques et délais
L'Agence suédoise de la consommation (Konsumentverket) recommande de s'adresser en premier lieu à la compagnie d'assurance si vous estimez qu'une décision est erronée et d'étayer votre demande avec des pièces justificatives. Le Bureau des consommateurs en assurance (Konsumenternas Försäkringsbyrå) indique qu'un réexamen interne est généralement demandé dans les six mois suivant la décision, mais que les pratiques des compagnies peuvent varier ; il ne s'agit pas d'un délai légal universel.
Pour les litiges pouvant être examinés par le Conseil national des réclamations des consommateurs (ARN), des conditions spécifiques s'appliquent en matière de type de litige, de seuil de valeur et de délais, y compris la règle de l'année avec des exceptions particulières. Tous les litiges en assurance ne peuvent pas être examinés par l'ARN. La loi sur les contrats d'assurance (2005:104), chap. 7 § 4, contient des règles distinctes sur la prescription. Déposer une plainte ou saisir une commission ne préserve pas automatiquement la possibilité d'engager une action en justice.
Questions et réponses
Comment demander le réexamen d'une décision d'assurance ?
Envoyez une demande écrite factuelle au service de réclamation compétent de votre compagnie d'assurance. Indiquez le numéro de dossier, la partie de la décision que vous contestez, ce que vous souhaitez modifier et les preuves étayant votre objection.
La compagnie d'assurance doit-elle modifier la décision ?
Non. Une demande de réexamen ne signifie pas que la compagnie doit accorder le montant demandé ; la question dépend du contrat d'assurance et des circonstances factuelles.
Existe-t-il un délai de six mois ?
Les procédures internes de réexamen des compagnies prévoient souvent un délai d'environ six mois après la décision du gestionnaire, mais vérifiez auprès de votre propre compagnie. Ce délai n'est pas identique aux délais spécifiques prévus par la loi sur les contrats d'assurance ou les propres règles de l'ARN.
Puis-je m'adresser à l'ARN ?
Dans certains litiges d'assurance consommateur, oui, une fois que la compagnie a eu la possibilité de se prononcer. L'ARN a des seuils de valeur, des délais et des exceptions spécifiques et n'examine pas tous les dossiers de dommages corporels ou d'assurance.
Les fichiers PDF sont-ils remplissables ?
Non, les fichiers PDF sont des versions imprimables consultables. Modifiez normalement le fichier DOCX en premier.
Le pack contient-il des lettres de réclamation en anglais ?
Non. Les modèles principaux sont en suédois ; le guide de l'utilisateur en anglais explique l'utilisation des documents suédois.
Modèles associés
Inventaire des dommages pour biens meubles et documents d'assurance · Déclaration de sinistre immobilier et dégât des eaux. Vérifiez toujours que le produit complémentaire correspond à votre événement de sinistre.
Sources et version
Examen des sources juridiques réalisé le 21 octobre 2026 avec un contrôle assisté par IA de la loi sur les contrats d'assurance, des directives de l'Agence suédoise de la consommation, du Bureau des consommateurs en assurance et de l'ARN. Version du produit 1.0. Aucun examen juridique externe ni approbation officielle n'a été effectué.