
تغيير ملكية شركة مساهمة عام 2026 – سجل الأسهم، والمستفيد الحقيقي، والإخطارات

تغيير الملكية في شركات المساهمة لا يعني أن المشتري قد أكمل تلقائياً جميع الإجراءات الإدارية بمجرد توقيع اتفاقية نقل الأسهم وسداد ثمن الشراء. بعد الاستحواذ، يتعين على الشركة مراجعة سجل الأسهم، وتقييم ما إذا كان قد طرأ تغيير على المستفيد الحقيقي، وفي الشركات ذات المالكين القلائل، إبلاغ مصلحة الضرائب السويدية (Skatteverket) ببيانات الملاك الجدد. إذا تم تغيير مجلس الإدارة، أو المفوضين بالتوقيع، أو العنوان، فقد يتطلب الأمر أيضاً إجراءات منفصلة لدى مصلحة تسجيل الشركات (Bolagsverket). وتعتمد الخطوات المطلوبة على هيكل الملكية، وفئات الأسهم، والنظام الأساسي للشركة، وشروط الصفقة.
تمت المراجعة القانونية: في 19 أكتوبر 2026 وفقاً لـ قانون شركات المساهمة (2005:551)، وقانون (2017:631) بشأن تسجيل المستفيدين الحقيقيين، بالإضافة إلى التوجيهات الرسمية الصادرة عن مصلحة تسجيل الشركات ومصلحة الضرائب. تنطبق هذه المقالة بشكل أساسي على شركات المساهمة الخاصة التي ليست شركات مسجلة في نظام الإيداع المركزي (avstämningsbolag)؛ حيث قد تنطبق إجراءات أخرى على شركات الإيداع المركزي، والشركات المدرجة في البورصة، والمعاملات الخاصة.
- سجل الأسهم: مجلس الإدارة مسؤول عن سجل الأسهم ويجب عليه عادةً تسجيل المشتري فور إثباته لعملية الاستحواذ (الفصل الخامس، المادة 9 من قانون شركات المساهمة). تطبق قواعد خاصة في حالات مثل حق الشفعة (hembud).
- المستفيد الحقيقي: يجب على الشركة التحقق مما إذا كان قد طرأ تغيير على المالك النهائي أو جهة السيطرة، وعند تغير الظروف المسجلة، يجب إخطار ذلك دون تأخير (الفصل الثاني، المادتان 1 و3 من قانون 2017:631).
- مصلحة الضرائب (Skatteverket): يجب إبلاغ مصلحة الضرائب بتغيرات حصص الملكية في الشركات ذات المالكين القلائل؛ وهذا ليس نفس السجل الخاص بسجل الأسهم أو المستفيد الحقيقي.
- مجلس الإدارة والتوقيع عن الشركة: إذا قام الملاك الجدد بإجراء تغييرات على الممثلين المسجلين، فيجب التعامل مع ذلك من خلال قرارات خاصة بقانون الشركات وإجراءات التسجيل.
ما الذي يجب فعله بعد نقل الأسهم؟
الخطوة الأولى هي تحديد ما إذا كان الاستحواذ قد اكتمل فعلياً ومتى وفقاً للاتفاقية. قد يقع التوقيع والاستحواذ في أيام مختلفة. دفع المشتري، وتنفيذ البائع لالتزاماته، وشهادات الأسهم في حال إصدارها، والشروط الواردة في النظام الأساسي للشركة قد تكون عوامل هامة. هذه مسألة تختلف عن الإخطارات التي يجب تقديمها لاحقاً.
إذا كنت بحاجة إلى دعم قبل إتمام الصفقة، اقرأ ما يجب أن تتضمنه اتفاقية نقل الأسهم وقائمة مراجعة الفحص النافي للجهالة (Due Diligence). تركز هذه المقالة على الإجراءات بعد تغيير الملكية بدلاً من السعر والضمانات والمفاوضات.
| ماذا؟ | من المسؤول؟ | متى وأين؟ |
|---|---|---|
| التحقق من الشروط والتنفيذ | الأطراف ومجلس إدارة الشركة عند الضرورة | بناءً على النظام الأساسي واتفاقية نقل الملكية |
| تحديث سجل الأسهم | مجلس الإدارة أو من يفوضه | عادةً فور إثبات الاستحواذ؛ مع مراعاة قواعد حق الشفعة |
| التحقق من تغيير المستفيد الحقيقي | الشخص الاعتباري | عند تغير السيطرة؛ الإبلاغ لدى مصلحة تسجيل الشركات دون تأخير إذا تغيرت الحالة المسجلة |
| تغيير بيانات المالكين في الشركات ذات المالكين القلائل | الشركة ذات المالكين القلائل | الإبلاغ عن التغيير لمصلحة الضرائب وفقاً لإجراءاتها |
| تغيير مجلس الإدارة والمفوضين والعناوين | أجهزة الشركة المختصة/الممثلون | قرار منفصل وإخطار حيثما تغيرت البيانات |
| الإقرار الضريبي عن بيع الأسهم | البائع/المالك المعني | وفقاً لقواعد ضريبة الدخل السارية والإقرار السنوي |
التحقق من حق الشفعة والبيع المسبق والموافقة قبل التسجيل النهائي
القاعدة الأساسية في الفصل الرابع، المادة 7 من قانون شركات المساهمة هي أن الأسهم قابلة للنقل بحرية، ولكن النظام الأساسي للشركة قد يتضمن شروطاً خاصة. شرط الموافقة يعني ضرورة طلب الموافقة قبل نقل ملكية معينة، شرط البيع المسبق قد يمنح شخصاً ما الحق في شراء السهم قبل النقل، بينما شرط حق الشفعة (hembud) يمنح حق الاسترداد بعد الاستحواذ.
من المهم جداً عدم تسجيل المشتري في وقت مبكر جداً عندما يكون السهم خاضعاً لحق الشفعة. وفقاً للفصل الرابع، المادة 35، لا يجوز تسجيل مشتري السهم الخاضع لحق الشفعة في سجل الأسهم حتى يتضح أن حق الاسترداد لن يُمارس. في الوقت نفسه، تنظم المادة كيفية ممارسة بعض حقوق المساهمين خلال فترة حق الشفعة.
اقرأ دليلنا المنفصل حول حق الشفعة والبيع المسبق والموافقة قبل استخدام قائمة مراجعة قياسية لتغيير الملكية. قد تكون هناك أيضاً شروط تعاقدية في اتفاقية المساهمين يجب التعامل معها بين الأطراف.
كيف يتم تحديث سجل الأسهم بعد تغيير الملكية؟
وفقاً للفصل الخامس، المادة 1، يجب أن يكون لدى كل شركة مساهمة سجل أسهم. بالنسبة لشركة عادية ليست شركة إيداع مركزي، يجب على مجلس الإدارة أو الشخص المفوض إدخال اسم من أثبت استحقاقه للسهم فوراً، وفقاً للفصل الخامس، المادة 9، بمجرد استيفاء الشروط. قد يتطلب ذلك تقديم اتفاقية نقل ملكية صحيحة، وفي حالة وجود شهادات أسهم، تقديم المستندات وسلسلة نقل الملكية المطلوبة.
مجلس الإدارة ليس مسؤولاً فقط عن تلخيص حصص الملكية، بل عن البيانات التي يجب أن تكون موجودة في سجل الأسهم المنصوص عليه قانوناً. يجب تدوين الأسهم الصحيحة، وفئة الأسهم، والهوية، وبيانات التغيير ذات الصلة. مصلحة تسجيل الشركات لا تسجل المساهمين العاديين ولا تتحمل مسؤولية مجلس الإدارة عن سجل الأسهم نفسه.
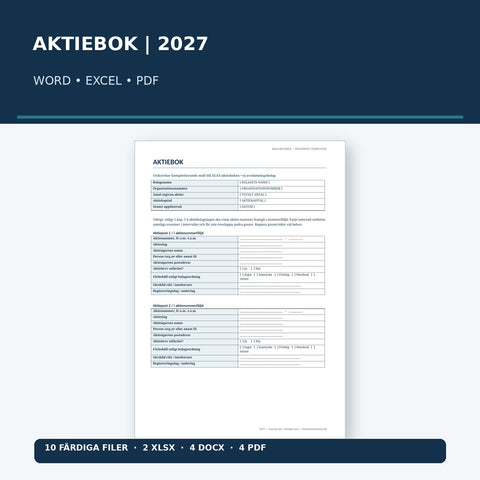
للمزيد من التعمق: سجل الأسهم – المتطلبات القانونية والمحتوى والتحديث. لأغراض التسجيل العملي، يمكن استخدام نموذج سجل أسهم في Excel أو Word أو PDF كدعم، ولكن يجب الحفاظ عليه صحيحاً ومحدثاً.
تغيير المستفيد الحقيقي - ما الذي ينطبق بعد بيع الأسهم؟
المستفيد الحقيقي ليس مرادفاً لكل مساهم. إنه الشخص الطبيعي الذي يمتلك أو يسيطر في النهاية على الشركة وفقاً لـ القانون (2017:631). يمكن أن تنشأ السيطرة من خلال، على سبيل المثال، أكثر من 25 في المائة من الأصوات، أو الحق في تعيين أو عزل أكثر من نصف أعضاء مجلس الإدارة أو أشكال سيطرة أخرى محددة. لذلك، لا يلزم أن تكون نسبة أسهم المساهم مطابقة لنسبة السيطرة على الأصوات.
وفقاً للفصل الثاني، المادة 1، يجب على الأشخاص الاعتباريين المعنيين امتلاك وتحديث بيانات موثوقة وتوثيق كيفية تقييم المستفيد الحقيقي عادةً. عند تغير الظروف التي تم الإبلاغ عنها، يجب على الشركة وفقاً للفصل الثاني، المادة 3 إبلاغ التغيير للتسجيل دون تأخير بعد علمها بالتغيير.
مهلة زمنية هامة: المهلة المحددة بأربعة أسابيع والمذكورة في نفس المادة تنطبق على مواقف معينة عند التسجيل لأول مرة. لا ينبغي استخدامها بشكل خاطئ كمهلة عامة لمدة أربعة أسابيع لكل تغيير في الملكية. هنا يجب تطبيق بند الإبلاغ دون تأخير.
حتى لو لم يصل أشخاص جدد إلى مستوى سيطرة ذي صلة، يجب على الشركة التحقق مما إذا كانت البيانات وأشكال السيطرة المسجلة سابقاً لا تزال صحيحة بالفعل. قد تكون هناك أيضاً استثناءات من نطاق تطبيق قانون التسجيل، بما في ذلك شركات المساهمة التي يتم تداول أسهمها في أسواق منظمة معينة والشركات التابعة المعنية لها.
متى يجب إبلاغ مصلحة الضرائب بتغيير بيانات المالكين؟
مصلحة الضرائب تشير إلى أن الشركة ذات المالكين القلائل يجب أن تبلغ عند تغير ظروف الملكية، على سبيل المثال عند انضمام مالك جديد. يمكن لمن هو مسجل كمفوض بالتوقيع استخدام الخدمة الإلكترونية تغيير بيانات المالك في شركة مساهمة ذات مالكين قلائل عبر Verksamt.se. البديل هو استخدام النموذج SKV 4639.
هذا إخطار خاص لمصلحة الضرائب، وليس تسجيلاً لجميع الأسهم لدى مصلحة تسجيل الشركات. الغرض منه، من بين أمور أخرى، هو أن تمتلك مصلحة الضرائب بيانات صحيحة حول من المتوقع أن يقر كمالك في شركة ذات مالكين قلائل. تحقق من شكل الشركة الفعلي وحالة الشركة ذات المالكين القلائل – لا ينبغي فرض الالتزام تلقائياً على جميع شركات المساهمة.
هل يتأثر إقرار K10 والضريبة عند بيع الأسهم؟
نعم، بيع الأسهم المؤهلة في شركة ذات مالكين قلائل قد يكون له عواقب ضريبية على البائع. وفقاً لـ معلومات مصلحة الضرائب حول K10، قد يحتاج المالك إلى الإفصاح عن توزيعات الأرباح أو أرباح رأس المال في الملحق K10. اعتباراً من السنة الضريبية 2026، تطبق قواعد ضريبية جديدة على العديد من المالكين ذوي الحصص المؤهلة، مع الإقرار خلال عام 2027. قد يؤثر ذلك على حساب حد المبالغ وأرباح رأس المال.
لذلك لا يمكن تحديد معدل ضريبي عام لكل عملية نقل أسهم بناءً على قائمة المراجعة هذه. يجب تقييم فترة ملكية البائع، ومؤهلات الحصص، ومبلغ التكلفة، وأرباح التوزيعات المدخرة سابقاً، والقواعد السارية في الحالة المحددة. راجع نظرة مصلحة الضرائب العامة حول الشركات ذات المالكين القلائل وتغييرات عام 2026.
هل يجب تغيير مجلس الإدارة والمفوضين وبيانات البنك؟
تغيير المساهمين لا يعني في حد ذاته تغيير مجلس الإدارة تلقائياً. ولكن عند شراء شركة بأكملها أو حصة سيطرة كبيرة، يقرر الملاك الجدد غالباً تعيين مجلس إدارة جديد، أو مفوضين بالتوقيع، أو تغيير العنوان البريدي في الإجراءات المقررة. حينها يجب توثيق القرارات، واتباع متطلبات قانون الشركات المعمول بها، وتغيير البيانات المسجلة لدى مصلحة تسجيل الشركات عند الحاجة.
توضح مصلحة تسجيل الشركات أن تغيير مجلس الإدارة والعنوان البريدي غالباً ما يكون ضرورياً عندما تغير جميع الأسهم أو أغلبية الأصوات مالكها. من المهم التمييز بين بيع الأسهم وبين قرارات أجهزة الشركة المنفصلة. لا يصبح المالك الجديد عضواً في مجلس الإدارة أو مفوضاً بالتوقيع بمجرد شراء الأسهم.
كإجراءات عملية لاحقة، قد يكون من المناسب مراجعة صلاحيات البنك، ومستندات التوقيع عن الشركة، وحسابات المسؤولين، والتأمين، وقواعد التوقيع الداخلية، وجهات الاتصال. هذه عناصر تحكم مدفوعة بالحاجة والاتفاق – وليست إخطاراً قانونياً واحداً ينطبق بشكل متطابق على كل تغيير في الملكية.
ما هي الوثائق التي يجب حفظها بعد نقل الملكية؟
تؤدي المستندات التالية وظائف مختلفة. بعض البيانات يجب توثيقها بموجب القانون بينما البعض الآخر عبارة عن مستندات معاملة موصى بها:
| المستند | ماذا يوضح؟ | تعليق |
|---|---|---|
| اتفاقية نقل الأسهم | الأسهم والأطراف والشروط التي تتضمنها الصفقة | يتم تكييف محتوى الاتفاقية مع المعاملة الفعلية |
| مذكرة التسوية وإثبات الدفع | الدفع والسعر وحصة الأسهم | مستند معاملات وضريبي عملي؛ تعتمد الشكليات على الصفقة |
| محضر الاستحواذ / قائمة الإغلاق | تنفيذ الشروط والتسليم | موصى به في عمليات النقل الأكبر |
| سجل الأسهم وأساس القيد | المساهمون والأسهم وفقاً لقانون شركات المساهمة | سجل أسهم قانوني وتسجيل صحيح |
| تحقيق وإبلاغ المستفيد الحقيقي | هيكل الملكية/السيطرة وأي بيانات مسجلة متغيرة | القانون 2017:631؛ يجب حفظ الوثائق القديمة في حالات معينة لخمس سنوات على الأقل |
| تغيير المالك لمصلحة الضرائب | تحديث بيانات المالكين في الشركة ذات المالكين القلائل | الخدمة الإلكترونية لمصلحة الضرائب أو SKV 4639 |
| محضر اجتماع الجمعية العمومية وإجراءات التسجيل | قرارات محتملة بشأن ممثلين جدد للشركة | مطلوبة عند إجراء مثل هذه التغييرات فعلياً |
فترات الحفظ تختلف. وفقاً للفصل الثاني، المادة 1 من قانون تسجيل المستفيدين الحقيقيين، يجب حفظ الوثائق المتعلقة بالظروف القديمة التي تغيرت لمدة لا تقل عن خمس سنوات. هذا لا يعني أن جميع مستندات المعاملات لديها فترة حفظ قانونية موحدة مدتها خمس سنوات.
متى يجب إجراء عمليات التحقق المختلفة؟
ترتيب عملي مفيد هو البدء أولاً بتحديد الاستحواذ التعاقدي وقيود النقل، ثم التعامل مع سجل الأسهم وسجلات الملكية ذات الصلة، وأخيراً متابعة حوكمة الشركات والبنك والإقرارات الضريبية. ومع ذلك، فإن المهلات القانونية لها دائماً الأولوية على هذا الترتيب.
- فوراً: التسجيل في سجل الأسهم عند استيفاء شروط القانون (مع استثناءات حق الشفعة).
- دون تأخير: الإبلاغ عن تغيير المستفيد الحقيقي عند تغير الظروف المسجلة.
- الإقرار الضريبي والمعاملات الأخرى: يتم تقييمها وفقاً لقواعد الضريبة والتسجيل ذات الصلة، وليس بنفس المهلة القياسية لسجل الأسهم.
مثال: نقل 60 في المائة من الأسهم في شركة مساهمة خاصة
شركة مساهمة خاصة لديها 1000 سهم بنفس قيمة التصويت. يبيع أحد المالكين 600 سهم لمشترٍ جديد. يتفق الطرفان على الاستحواذ والدفع ويتحققان من أن النظام الأساسي لا يمنع النقل المخطط له. بمجرد إثبات الاستحواذ، يتأكد مجلس الإدارة من تحديث سجل الأسهم بحصة الأسهم الصحيحة واسم المشتري.
بما أن المشتري في المثال يحصل على 60 في المائة من الأصوات، يتعين على الشركة التحقق مما إذا كان المشتري هو المستفيد الحقيقي الجديد وما إذا كان يجب تغيير البيانات السابقة لدى مصلحة تسجيل الشركات. إذا كانت شركة ذات مالكين قلائل، فيجب أيضاً تحديث بيانات المالكين لدى مصلحة الضرائب. إذا قرر الملاك تعيين مجلس إدارة جديد، يتم التعامل مع ذلك من خلال قرار منفصل وصحيح وتسجيل.
بالنسبة للبائع، يعتبر ثمن الشراء والوضع الضريبي للأسهم أمراً مهماً للإقرار الضريبي. يفترض المثال تساوي حقوق التصويت ويتجاهل الملكية غير المباشرة، والسيطرة الخاصة المتفق عليها، وشروط النظام الأساسي؛ هذه العوامل يمكن أن تغير التقييم.
أخطاء شائعة عند تغيير الملكية في شركات المساهمة
- الاعتقاد بأن مصلحة تسجيل الشركات تحتفظ بسجل الأسهم. هي لا تفعل ذلك عادةً؛ مجلس الإدارة هو المسؤول في الشركات العادية.
- التسجيل قبل انتهاء فترة حق الشفعة. لا يجوز تسجيل المشتري الخاضع لحق الشفعة حتى يتضح عدم ممارسة حق الاسترداد.
- الخلط بين المالك والمستفيد الحقيقي. يجب تقييم السيطرة على الأصوات وإمكانيات السيطرة الأخرى، وليس نسبة الأسهم فقط.
- الاعتقاد بأن مهلة الأربعة أسابيع تنطبق دائماً على تغييرات الملكية. يجب الإبلاغ عن تغيير المستفيد الحقيقي دون تأخير وفقاً للفصل الثاني، المادة 3.
- نسيان مصلحة الضرائب. الشركات ذات المالكين القلائل بحاجة إلى الإبلاغ عن تغيرات بيانات المالكين.
- معاملة الملاك الجدد تلقائياً كأعضاء مجلس إدارة. مهام مجلس الإدارة وحق التوقيع يجب التعامل معها بشكل مستقل.
- تجاهل قواعد 3:12 المتغيرة. السنة الضريبية 2026 قد تكون ذات صلة بضريبة الحصص المؤهلة.
قائمة مراجعة بعد بيع الأسهم 2026
- تحديد يوم النقل ويوم الاستحواذ وفقاً للاتفاقية والمستندات الفعلية.
- التحقق من التعامل بشكل صحيح مع أي شروط موافقة أو شراء مسبق أو حق شفعة.
- التحقق من الاستحواذ المثبت وشهادات الأسهم الموجودة، إن وجدت.
- عدم اتخاذ قرار خاطئ بإدراج أسهم خاضعة لحق الشفعة أثناء فترة الشفعة.
- قيد المشتري المؤهل في سجل الأسهم عند استيفاء الشروط وتوثيق التحديث.
- التحقق من السيطرة النهائية الجديدة، وتوزيع الأصوات، والمستفيد الحقيقي؛ وتحديث وحفظ الوثائق ذات الصلة.
- الإبلاغ عن تغير الظروف المسجلة بشأن المستفيد الحقيقي لدى مصلحة تسجيل الشركات دون تأخير.
- بالنسبة لشركة ذات مالكين قلائل: إبلاغ مصلحة الضرائب بتغير بيانات المالكين.
- تقييم ما إذا كان يجب تغيير مجلس الإدارة، والتوقيع، والعناوين، والبيانات المسجلة الأخرى بشكل منفصل.
- تجميع الاتفاقيات، ومستندات الدفع، ومستندات الإغلاق، والمحاضر ذات الصلة.
- تقييم الضرائب و K10 وفقاً للسنة الضريبية الحالية والوضع الضريبي للمالك.
- متابعة البنوك، والصلاحيات، والتأمينات، والعقود كجزء من عملية التسليم العملية.
أسئلة شائعة حول تغيير ملكية الشركات المساهمة
هل يجب إبلاغ مصلحة تسجيل الشركات (Bolagsverket) عن تغيير الملكية العادي؟
لا تقوم مصلحة تسجيل الشركات بتسجيل المساهمين العاديين في الشركة المساهمة. ومع ذلك، قد يلزم الإبلاغ عن تغيير في "المستفيد الحقيقي" (verklig huvudman)، كما تطلب إخطارات منفصلة في حال تغير مجلس الإدارة المسجل أو المخولين بالتوقيع عن الشركة.
من المسؤول عن تعديل سجل المساهمين عند بيع الأسهم؟
مجلس الإدارة أو الشخص الذي يفوضه المجلس وفقاً للفصل الخامس، المادة 9 من قانون الشركات المساهمة، وذلك بعد إثبات عملية الاستحواذ واستيفاء الشروط ذات الصلة. تخضع الأسهم الخاضعة لحق الشفعة (hembud) لقيود خاصة.
هل يعتبر المالك الجديد مستفيداً حقيقياً تلقائياً؟
لا. يجب تقييم السيطرة النهائية وفقاً للقانون رقم 2017:631. من بين أمور أخرى، قد يكون امتلاك أكثر من 25 بالمائة من الأصوات أو غيرها من وسائل السيطرة أمراً ذا صلة؛ حيث يمكن أن تختلف الملكية وحقوق التصويت عن بعضها البعض.
هل تتوفر دائماً مهلة أربعة أسابيع لتغيير بيانات المستفيد الحقيقي؟
لا. وفقاً للفصل الثاني، المادة 3، يجب الإبلاغ عن أي تغيير في البيانات المسجلة سابقاً دون تأخير بمجرد علم الشركة بذلك. تظهر مهلة الأربعة أسابيع في القانون في حالات أخرى معينة.
هل يجب على الشركات ذات الملكية المحدودة (فامانس فوريتاج) إبلاغ مصلحة الضرائب عن شريك جديد؟
نعم، تنص مصلحة الضرائب على وجوب الإبلاغ عن تغير هيكل الملكية في الشركات ذات الملكية المحدودة. يمكن القيام بذلك عبر الخدمة الإلكترونية في موقع Verksamt.se أو باستخدام النموذج SKV 4639.
هل يمكن تحديث سجل المساهمين في برنامج إكسل؟
نعم، في الشركات العادية يمكن الاحتفاظ بسجل المساهمين إلكترونياً إذا كان يلبي متطلبات القانون من حيث المحتوى وسهولة الوصول. ومع ذلك، لا يكفي وجود ملف إكسل يحتوي فقط على حصص الملكية الإجمالية إذا كانت بيانات الأسهم المطلوبة قانوناً مفقودة.
هل يجب تعديل اتفاقية المساهمين ومجلس الإدارة عند تغيير الملكية؟
ليس تلقائياً. قد تتضمن اتفاقية المساهمين أحكاماً بشأن الانضمام أو نقل الملكية؛ بينما لا يتغير مجلس الإدارة إلا من خلال الإجراءات القانونية المناسبة للشركات. يجب تقييم كل حالة على حدة.
كيف يتم فرض الضريبة على عملية البيع في عام 2026؟
يعتمد ذلك على هوية البائع، ونوع الأسهم، وما إذا كانت حصص الشركة ذات الملكية المحدودة مؤهلة. تم تعديل العديد من قواعد (3:12) للسنة الضريبية 2026. لذا يتعين على البائع مراجعة قواعد الإقرار الضريبي السارية وربما نموذج K10 في حالته المحددة.
وثائق نقل الأسهم وتحديث سجل المساهمين
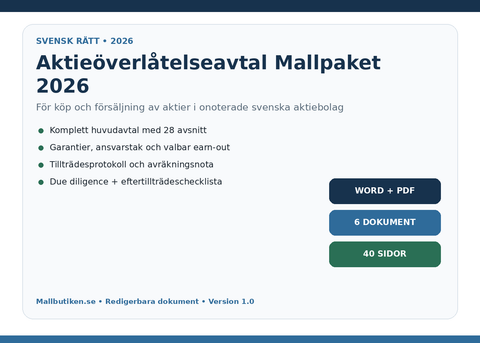
توفر باقة نماذج اتفاقية نقل الأسهم لعام 2026 الدعم لشروط الاتفاقية، ووثائق الحيازة، وغيرها من مستندات المعاملات. يمكن استخدام سجل المساهمين – Excel/Word/PDF لتوثيق هيكل الملكية بعد إتمام عملية النقل بشكل صحيح. لا تضمن نماذج المستندات التسجيل أو الصلاحية القانونية في أي حالة فردية.
اطلع على باقة نماذج اتفاقية نقل الأسهم 2026 – Word/PDF · اطلع على نموذج سجل المساهمين – Excel/Word/PDF
أدلة قانونية ذات صلة
- اتفاقية نقل الأسهم – ما الذي يجب أن تتضمنه الاتفاقية؟
- حق الشفعة، الشراء المسبق والموافقة – الفروقات عند نقل الأسهم
- سجل المساهمين في الشركات المساهمة – المتطلبات والتحديث
- الفحص النافي للجهالة (Due diligence) قبل شراء الأسهم
- اتفاقية المساهمين – ما الذي يجب على الشركاء تنظيمه؟
المصادر القانونية الرسمية
- قانون الشركات المساهمة (2005:551)، ولا سيما الفصل الرابع المواد 7-35 و37، والفصل الخامس المواد 1 و9، والأحكام ذات الصلة بهيئات الشركة.
- القانون (2017:631) بشأن تسجيل المستفيدين الحقيقيين، ولا سيما الفصل الأول المواد 3-4، والفصل الثاني المواد 1 و3.
- مصلحة تسجيل الشركات – سجل المساهمين وشهادات الأسهم، من يقوم بإدارة السجل والتحديث عند نقل الملكية.
- مصلحة تسجيل الشركات – المستفيد الحقيقي في الشركات المساهمة.
- مصلحة الضرائب – تغير هيكل الملكية في الشركات ذات الملكية المحدودة.
- مصلحة الضرائب – الإقرار الضريبي كشريك في شركة ذات ملكية محدودة.
- مصلحة الضرائب – قواعد جديدة للشركات ذات الملكية المحدودة بدءاً من السنة الضريبية 2026.
القوالب المذكورة في المقال
تعمّق في الموضوع
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
اتفاقية نقل الأسهم – ماذا يجب أن تتضمن الاتفاقية؟
عند شراء أو بيع الأسهم، يجب أن تتناول الاتفاقية الأسهم، والسعر، والشروط التحفظية، والفحص النافي للجهالة، والضمانات، والمسؤولية، وتاريخ التنفيذ، وسج...
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
الفحص النافي للجهالة عند نقل ملكية الأسهم – قائمة مراجعة للمشتري والبائع
قائمة فحص عملية للفحص النافي للجهالة قبل نقل ملكية الأسهم: الشركة، الشؤون المالية، العقود، الموظفون، الملكية الفكرية، الضرائب، اللائحة العامة لحماي...
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
حق الشفعة، حق الأولوية في الشراء والموافقة – ما الفرق بينها عند نقل ملكية الأسهم؟
قارن بين شرط حق الشفعة (hembud)، وشرط حق الأولوية في الشراء (förköpsförbehåll)، وشرط الموافقة (samtyckesförbehåll) في الشركات المساهمة. حدد متى يتم...


