
مهلة Rådrum الضريبية 2026 للشركات السويدية – شهران لمسؤولية الممثل

Kort svar: Sedan den 30 juni 2026 finns nya regler i 59 kap. skatteförfarandelagen om rådrum för företrädare som riskerar personligt betalningsansvar för ett företags obetalda skatter och avgifter. En företrädare kan ansöka hos Skatteverket om ett två månader långt rådrum kopplat till vissa ursprungliga förfallodagar. Det är inte samma sak som betalningsanstånd: aktiebolaget måste fortfarande betala sina skatter i rätt tid. Rådrummet gäller den som har ansökt, inte automatiskt alla styrelseledamöter. Läs alltid Skatteverkets aktuella ansökningsanvisning.
Vad är rådrum enligt 2026 års regler?
Rådrum regleras i 59 kap. 15 a–15 c §§ skatteförfarandelagen (2011:1244), införda genom SFS 2026:561. Syftet är att en företrädare ska kunna få handlingsutrymme vid betalningsproblem utan att enbart av risken för personligt skatteansvar tvingas till en omedelbar avveckling av ett i grunden fungerande företag. Beslutet rör företrädaransvaret för vissa skatter och avgifter. Det förändrar inte bolagets egen skuld och ger inte tillstånd att låta bli andra skyldigheter enligt aktiebolagslagen, bokföringsreglerna eller konkurslagen.
Skatteverket ska som utgångspunkt bevilja en tvåmånadersperiod om inte särskilda skäl talar emot det. Handlingsutrymmet är alltså ett särskilt rättsligt skydd med villkor, inte en generell ansvarsfrihet eller garanti för att bolaget kan fortsätta driften utan andra risker.
Vem ansöker – företaget eller styrelseledamoten?
Det är en fysisk företrädare som ansöker för egen del. Har bolaget flera företrädare behöver var och en som vill omfattas ansöka separat. En beviljad ansökan för en styrelseledamot skyddar inte automatiskt VD, en annan styrelseledamot eller en faktisk företrädare. Ansökan görs enligt Skatteverkets aktuella rutin, enklast digitalt via myndighetens e-tjänst. Mallbutiken säljer inte Skatteverkets e-tjänst eller någon officiell myndighetsansökan.
Utred därför vem som faktiskt företräder bolaget, vilka skatter som riskerar att inte kunna betalas, när dessa ursprungligen förfaller och vilken person som berörs. En Wordmall för internt styrelsearbete ersätter inte den personliga myndighetsansökan.
Hur fungerar tvåmånadersperioden och förfallodagarna?
Rådrumsperioden är i normalfallet två månader räknat från den första ursprungliga betalningstidpunkten för skatt eller avgift som omfattas av ansökan. I Skatteverkets e-tjänst kan företrädaren enligt nuvarande anvisningar välja en förfallodag högst sex veckor framåt eller en månad bakåt, med särskilda kalenderundantag under vissa delar av januari och augusti. Räkna inte själv fram en förfallodag som du antar att myndigheten måste godkänna – använd de faktiska datumen som myndigheten visar i e-tjänsten.
Enligt 59 kap. 15 b § knyts den särskilda ansvarstidpunkten för skatter och avgifter vars ursprungliga förfallodag inträffar under rådrumsperioden till periodens slut, med vissa särskilda regler om anstånd. Skatten förfaller fortfarande för bolaget vid ordinarie tidpunkt. Om bolaget inte kan betala efter perioden och verksamma åtgärder saknas kan företrädaransvar fortfarande uppkomma.
När kan Skatteverket säga nej till rådrum?
Enligt 59 kap. 15 a § ska myndigheten särskilt beakta om företrädaren tidigare har beviljats rådrum, om företrädaren eller bolaget har mer än obetydliga brister i skatteredovisningen, eller om det finns andra obetalda skatter och avgifter som når upp till minst ett halvt prisbasbelopp. Vid den sistnämnda bedömningen ska skulderna som omfattas av just rådrumsansökan inte räknas med. Det finns alltså ingen rätt att automatiskt få rådrum vid varje nytt betalningsproblem.
Skatteverket kan i undantagsfall också återkalla ett beviljat rådrum om det finns synnerliga skäl. Vid återkallelse ska frågan om företrädaransvar enligt lagen bedömas med utgångspunkt i den ursprungliga betalningstidpunkten. Vid misstanke om tidigare redovisningsbrister eller återkommande skatteproblem bör företrädaren söka kvalificerad hjälp innan ansökan eller fortsatt drift.
Vilket betalningsansvar skyddar rådrum inte mot?
Skatteverkets vägledning skiljer uttryckligen ut vissa ansvarssituationer som rådrummet inte omfattar. Det gäller bland annat uteblivna skatteavdrag, överutbetalad eller felaktigt tillgodoräknad överskjutande ingående moms eller punktskatt samt ansvar enligt aktiebolagslagens kapitalbristregler. Rådrum är inte heller en lösning för privat borgen, obetalda leverantörsfakturor, personalfordringar eller bokföringsansvar.
Det är därför avgörande att inte slå ihop alla skuldtyper i en enda tabell och anta att två månader avser hela bolagets riskbild. Ett separat ansvarsspår för kontrollbalansräkning kan fortfarande behöva hanteras enligt Bokföringsnämndens vägledning och 25 kap. aktiebolagslagen.
Rådrum jämfört med anstånd, rekonstruktion och konkurs
| Åtgärd | Huvudsakligt syfte | Viktig skillnad |
|---|---|---|
| Rådrum | Handlingsutrymme i prövningen av en företrädares personliga skatteansvar | Skjuter inte upp företagets skatteskuld eller betalningsdag |
| Betalningsanstånd | Ändrad tid för skattebetalning enligt särskilda regler | Kräver egen bedömning och beslut om betalningstiden |
| Företagsrekonstruktion | Försök att rekonstruera verksamhet med ett särskilt rättsligt förfarande | Omfattar andra villkor och en bredare skuldhantering |
| Konkurs | Konkursförfarande när bolaget är på obestånd | Prövas av tingsrätt; konkursförvaltare hanterar konkursboet |
Om betalningsoförmågan inte bara är tillfällig kan frågan om konkurs i aktiebolag behöva prövas oberoende av om en företrädare har beviljats rådrum. Den officiella ansökan om egen konkurs är kostnadsfri hos Sveriges Domstolar.
Praktisk handlingsplan före och under rådrum
- Gör en skatte- och skuldkalender. Anteckna varje skatteslag, period, ursprungligt förfallodatum, belopp och källhandling.
- Dokumentera betalningsförmågan. Stäm av verkliga bankmedel, säkra inbetalningar, löner, moms och leverantörsskulder. Använd realistisk 13-veckorsprognos.
- Pröva kapitalbrist separat. Kontrollera skyldigheten att upprätta kontrollbalansräkning vid lagens rekvisit.
- Kontrollera varje företrädares ansökan. Företrädarna ansöker för sig själva och behöver veta om tidigare rådrum eller andra hinder finns.
- Ansök i myndighetens e-tjänst. Kontrollera de datum Skatteverket erbjuder. Spara myndighetens faktiska beslut, inte ett antaget godkännande.
- Planera verksamma åtgärder. Dokumentera vem som ska undersöka finansiering, förhandlingsmöjligheter och alternativ till fortsatt drift.
- Följ upp innan rådrummet upphör. Om skulderna kvarstår och verksamheten inte kan räddas kan ytterligare juridiska åtgärder behövas, exempelvis rekonstruktion eller konkursansökan i rätt tid.
Vid misstanke om personligt betalningsansvar eller tvist om ansvarsperioden bör man inte använda en färdig mall som enda beslutsunderlag. Rådgivningen måste ta hänsyn till konkreta skatteperioder, faktiska åtgärder och beslutshistorik.
Exempel: ett mindre aktiebolag med en kommande momsskuld
Fiktivt exempel: Ett aktiebolag väntar en större momsinbetalning men har tillfälligt svag likviditet. Styrelsen får fram kontoutdrag, fakturaunderlag och en realistisk kassaflödesprognos. En företrädare gör en egen ansökan om rådrum inom Skatteverkets datumintervall. Under perioden prövas finansiering och verksamhetens verkliga betalningsförmåga. Om rådrum beviljas gäller det den personens relevanta företrädaransvar under periodens villkor – inte en skyldighetsfri period för hela aktiebolaget.
Alternativt utfall: Om bolaget saknar realistisk möjlighet att betala och problemen inte är enbart tillfälliga behöver företrädarna utreda obestånd och eventuella åtgärder för samlad skuldhantering. En beviljad tvåmånadersperiod är inte ett generellt skäl att fortsätta betala vissa borgenärer framför andra.
Vilket arbetsstöd finns hos Mallbutiken?
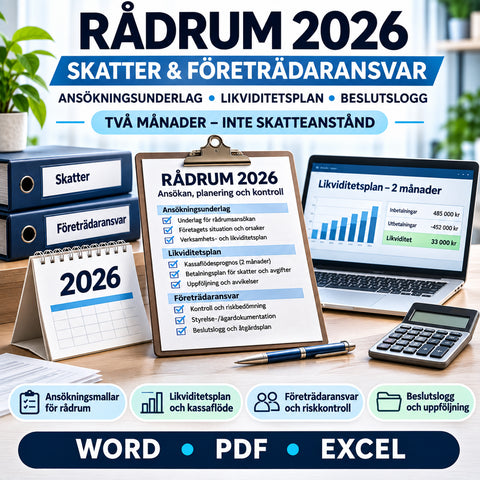
Den redan befintliga produkten Rådrum 2026 – företrädaransvar, skatteskulder och tvåmånaders likviditetsplan är ett separat digitalt dokumentationsstöd för skatte- och likviditetsplanering. Den ersätter inte Skatteverkets personliga ansökan.
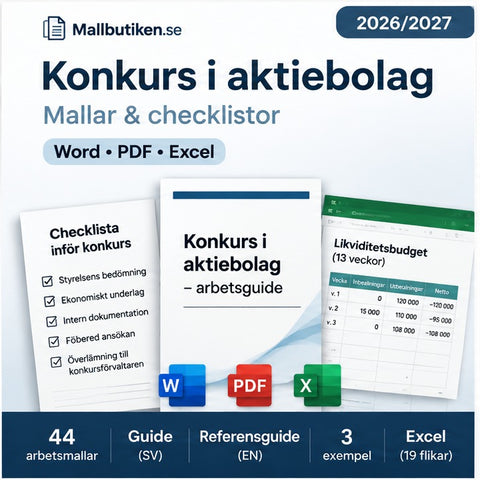
För bolag som behöver dokumentera en bredare konkursprocess finns även Konkurs i aktiebolag – dokumentpaket Word/PDF/Excel med krisprotokoll, skuldförteckningar, överlämningsregister och steg-för-steg-handbok. Läs särskilt obestånd eller kapitalbrist och skatter och bokföring vid konkurs innan du väljer vilka arbetsdokument som är relevanta.
Vanliga frågor om rådrum 2026
Hur länge gäller rådrum?
Rådrumsperioden är två månader från den relevanta ursprungliga förfallodagen enligt myndighetens beslut och 59 kap. 15 a § skatteförfarandelagen.
Får företaget två månader extra för att betala skatten?
Nej. Rådrum skjuter inte upp bolagets betalningsskyldighet eller den ordinarie betalningsdagen.
Gäller ett rådrum alla i styrelsen?
Nej. Ansökan och beslut gäller respektive företrädare personligen.
Kan rådrum nekas?
Ja, särskilda skäl kan tala emot, exempelvis tidigare rådrum eller väsentliga redovisningsbrister enligt 59 kap. 15 a §.
Kan ett rådrumsbeslut överklagas?
Beslut om rådrum och återkallelse får enligt 67 kap. 5 § inte överklagas; Skatteverket beskriver i stället möjlighet att begära omprövning inom relevant tidsfrist.
Är rådrum samma sak som kontrollbalansräkning?
Nej. Rådrum handlar om vissa skatterättsliga företrädaransvar, kontrollbalansräkning om aktiebolagslagens särskilda kapitalbristregler.
Primärkällor och granskning
- Skatteförfarandelagen (2011:1244) 59 kap. 12–16 §§ och 67 kap. 5 §, inklusive SFS 2026:561
- Skatteverket – Rådrum: villkor, tvåmånadersperiod, undantag och e-tjänst
- Skatteverket – nyhet om rådrum 30 juni 2026
- Bokföringsnämnden – kontrollbalansräkning och separat ansvar
- Verksamt – konkurs av aktiebolag
Rättskällor kontrollerade 21 november 2026. Artikeln beskriver generella svenska regler och är inte en prövning av ett visst bolags eller en viss företrädares ansvar. Kontrollera aktuellt myndighetsbeslut och kontakta kvalificerad rådgivare om personligt ansvar eller förfallodagar kan bli avgörande.
القوالب المذكورة في المقال
تعمّق في الموضوع
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
إفلاس الشركات المساهمة 2026/2027 – خطوة بخطوة من الأزمة إلى التسليم
متى يمكن أن تُعلن شركة مساهمة إفلاسها؟ خطوات عدم القدرة على سداد الديون، وميزانية الرقابة، وطلب الإفلاس المجاني، والمحكمة الإقليمية، والمفوض القضائ...
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
عدم كفاية الأصول أو نقص رأس المال في شركة مساهمة – ما الفرق؟
ينبع نقص رأس المال من حقوق الملكية، بينما يتعلق الإعسار بالقدرة على السداد. ثلاثة أمثلة عملية وإرشادات واضحة حول إجراءات إعادة التنظيم المالي والإف...
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
الضرائب عند إفلاس الشركات المساهمة – ضريبة القيمة المضافة، ضريبة الدخل المقتطعة من المنبع، والضريبة المستقطعة من المنبع، والمحاسبة
ما الذي يجب على الشركة المساهمة الإفصاح عنه عند إفلاسها؟ دليل عملي حول ضريبة القيمة المضافة، وإقرارات صاحب العمل، والضريبة المستقطعة من المنبع، وال...


