
موازنة النتائج 2026/2027 – كيفية متابعة الموازنة، والنتائج الفعلية، وتوقعات الأداء
إليك كيفية إعداد ميزانية تقديرية للنتائج ومتابعتها مقابل النتائج الفعلية وتوقعات العام بأكمله. دليل حول الإيرادات والتكاليف والهوامش والتقييدات الزمنية وأخطاء الميزانية الشائعة.

تُظهر ميزانية النتائج الإيرادات والتكاليف والنتائج المتوقعة للشركة خلال فترة مستقبلية. تُستخدم لتقييم الربحية، وتحديد الأهداف، ومتابعة ما إذا كان العمل يسير وفقاً للخطة. وللإدارة المستمرة، تصبح مفيدة بشكل خاص عند مقارنة الميزانية بالنتائج الفعلية وتحديث توقعات النتائج.
ما هي ميزانية النتائج؟
ميزانية النتائج هي قائمة دخل مخططة. وهي توضح حجم الإيرادات والتكاليف المتوقع أن تحققها الشركة خلال الفترة القادمة والنتيجة المترتبة على ذلك. يمكن إعدادها لمدة عام كامل أو تقسيمها شهراً بشهر.
بالنسبة للشركات الصغيرة، غالباً ما تُستخدم للإجابة على أسئلة مثل: كم نحتاج أن نبيع؟ هل هامش الربح الإجمالي كافٍ؟ ما هي تكاليف الموظفين التي يمكن للشركة تحملها؟ متى تبدأ الشركة في تحقيق الربح؟ ما مدى انحراف النتائج الفعلية عن الخطة؟
ما هي البنود التي يجب تضمينها؟
| البند | أمثلة | ماذا يوضح |
|---|---|---|
| الإيرادات | مبيعات البضائع، الخدمات، إيرادات التشغيل الأخرى | حجم الأعمال المتوقع والإيرادات الأخرى |
| التكاليف المباشرة | شراء البضائع، الإنتاج، المقاولون من الباطن | التكاليف المرتبطة بالمبيعات |
| تكاليف الموظفين | الرواتب، اشتراكات أصحاب العمل، المعاشات التقاعدية | تكلفة الموارد البشرية |
| تكاليف التشغيل الأخرى | المباني، تكنولوجيا المعلومات، التسويق، السفر | تكاليف التشغيل الثابتة والمتغيرة |
| الإهلاك | الآلات، المعدات | انخفاض القيمة المحتسب دورياً |
| البنود المالية | إيرادات الفوائد وتكاليف الفوائد | أثر التمويل |
كيف تعد ميزانية النتائج خطوة بخطوة
1. ابدأ بفرضيات المبيعات
انطلق من عدد العملاء، والأسعار، والحجم، والموسمية، والعقود المعروفة. إذا كانت الشركة قائمة بالفعل، فيجب استخدام النتائج التاريخية كمرجع، ولكن دون نسخها بشكل عشوائي. يجب أن تعكس الميزانية ما تعتقدون فعلاً أنه سيحدث.
2. أدرج التكاليف المباشرة
بالنسبة للتجارة والإنتاج، تعتبر تكلفة البضائع أمراً جوهرياً. في شركات الخدمات، قد تكون تكاليف الاستشاريين أو غيرها من التكاليف المرتبطة بالتسليم أكثر أهمية. اربط التكاليف بفرضيات المبيعات التي تحركها.
3. ضع ميزانية للتكاليف الثابتة وشبه الثابتة
يجب إدراج تكاليف المباني، والبرمجيات، والتأمين، والمحاسبة، والتسويق، وغيرها من التكاليف الخارجية لكل فترة. افصل التكاليف الكبيرة لمرة واحدة عن مستوى التكاليف المعتاد.
4. أضف الموظفين والإهلاك
يجب وضع ميزانية تكاليف الموظفين بناءً على هيكل الرواتب الفعلي والتكاليف الإضافية المتعلقة بالتوظيف. لا ينبغي دائماً تحميل الاستثمارات على النتائج مباشرة؛ فقد يلزم توزيع الإهلاك وفقاً لقواعد المحاسبة المعمول بها.
5. احسب النتائج والهوامش
لا تتابع فقط النتيجة النهائية للعام. يمكن لهامش الربح الإجمالي، وهامش التشغيل، والنتيجة قبل الضريبة أن توضح مبكراً أين تكمن الانحرافات.
الميزانية، والنتائج الفعلية، وتوقعات النتائج – ثلاثة أمور مختلفة
الميزانية هي الخطة الموضوعة قبل أو في بداية الفترة. النتائج الفعلية هي ما تم تسجيله محاسبياً بالفعل. التوقعات هي أحدث تقييم لكيفية انتهاء الفترة بناءً على ما حدث بالفعل والفرضيات الجديدة.
مثال
تقوم شركة بوضع ميزانية بمبيعات سنوية قدرها 6 ملايين كرونة. بعد أربعة أشهر، تقل النتائج بنسبة 8 بالمائة عن الخطة، ولكن من المتوقع أن تحقق صفقة جديدة مع عميل مبيعات أعلى خلال الخريف. لا يتم تغيير الميزانية، بل يتم تحديث التوقعات السنوية بحيث يمكن للإدارة رؤية الفرق بين الخطة الأصلية والتوقعات الأخيرة.
ميزانية النتائج في Excel – مثال ونقطة التعادل
هذا مثال افتراضي لميزانية نتائج سنوية بمبالغ دون ضريبة القيمة المضافة. وهو أداة تخطيط لا قائمة أرباح وخسائر فعلية.
| بند ميزانية النتائج | الميزانية السنوية |
|---|---|
| صافي الإيرادات | 1 200 000 kr |
| التكاليف المتغيرة | 480 000 kr |
| هامش المساهمة | 720 000 kr |
| التكاليف الثابتة | 600 000 kr |
| الربح التشغيلي المبسط | 120 000 kr |
يبلغ هامش المساهمة 720 000 كرونة، أي 60% من الإيرادات. مع بقاء نسبة التكاليف المتغيرة 40%، تكون مبيعات نقطة التعادل 600 000 / 0.60 = 1 000 000 كرونة. عند هذا المستوى يغطي هامش المساهمة التكاليف الثابتة في المثال المبسط.
كيف أعد ميزانية نتائج في Excel؟
أنشئ أعمدة لكل شهر، والميزانية الأصلية، والنتائج الفعلية، وتوقعاً منفصلاً للأشهر المتبقية. سجّل الإيرادات والتكاليف المتغيرة والموظفين والمقر والمصاريف والاستهلاك المناسب. احسب المجاميع والنتيجة بصيغ دون تغيير الميزانية الأصلية.
كيف أحسب مبيعات نقطة التعادل وأميزها عن السيولة؟
تساوي مبيعات نقطة التعادل التكاليف الثابتة مقسومة على نسبة هامش المساهمة، بشرط ملاءمة افتراض نسبة التكاليف المتغيرة. إنها نقطة تعادل ربحية مبسطة وليست رصيداً نقدياً. يجب التخطيط للمدفوعات والاستثمارات والقروض وضريبة القيمة المضافة في ميزانية سيولة منفصلة.
عدّل بنود التكلفة والمعالجة المحاسبية وفق نشاط الشركة. وتتطلب الأنشطة المعفاة أو المختلطة معالجة خاصة لضريبة القيمة المضافة. Verksamt.se – resultatbudget.
ميزانية النتائج ليست هي ميزانية السيولة
تُظهر ميزانية النتائج الإيرادات والتكاليف عندما تنتمي للفترة الزمنية. وتُظهر ميزانية السيولة المدفوعات الواردة والصادرة عندما تتحرك الأموال فعلياً في الحساب. لذلك، قد تؤدي المبيعات إلى إيراد في يناير ولكن إلى مدفوعات نقدية في فبراير.
اقرأ أيضاً الدليل حول ميزانية السيولة وتوقعات التدفق النقدي. بالنسبة للمشاريع، يمكنك أيضاً استخدام الدليل حول ميزانية المشروع وتوقعات التكاليف النهائية.
أخطاء شائعة في ميزانيات النتائج
- الخلط بين النتائج والتدفق النقدي.
- الحساب بما يتضمن ضريبة القيمة المضافة رغم أن نموذج الميزانية يعتمد في بقية أجزائه على مبالغ تستثني ضريبة القيمة المضافة القابلة للخصم.
- وضع ميزانية للمبيعات دون فرضيات واضحة للحجم أو السعر.
- نسيان التقلبات الموسمية.
- الكتابة فوق الميزانية الأصلية عند تغيير التوقعات.
- متابعة النتيجة السنوية فقط وإهمال الهوامش.
- تحديد معدلات ضريبية ثابتة دون مراعاة شكل الشركة والوضع الحالي.
قائمة التحقق للمتابعة الشهرية
- أغلق شهر النتائج الفعلي قبل تحديث التوقعات.
- قارن الإيرادات والتكاليف والهوامش مقابل الميزانية.
- حدد أكبر الانحرافات.
- قيّم ما إذا كان الانحراف مؤقتاً أم هيكلياً.
- حدّث التوقعات للأشهر المتبقية.
- وثّق الفرضيات التي تم تغييرها.
- اتخذ قراراً بشأن الإجراءات والمسؤول عن تنفيذها.
أسئلة متكررة
هل يجب إعداد ميزانية النتائج شاملة أم مستثنية لضريبة القيمة المضافة؟
تعمل ميزانية النتائج الخاصة بـ Verksamt.se مع الإيرادات والتكاليف باستثناء ضريبة القيمة المضافة. هذا نهج طبيعي عندما لا تكون الضريبة تكلفة أو إيراداً في العمل، ولكن يجب تقييم وضعك الخاص بشكل صحيح.
كم مرة يجب تحديث التوقعات؟
لا يوجد فاصل زمني قانوني عام. تقوم العديد من الشركات بالتحديث شهرياً لأن النتائج الجديدة تكون متاحة حينها، ولكن يجب تعديل التكرار وفقاً لمخاطر الشركة ومعدل تغيرها.
هل ميزانية النتائج إلزامية؟
لا، ليست وثيقة قانونية إلزامية لجميع الشركات. إنها أداة للإدارة والتخطيط. بينما تخضع المحاسبة الفعلية والتقارير السنوية لأنظمتها الخاصة.
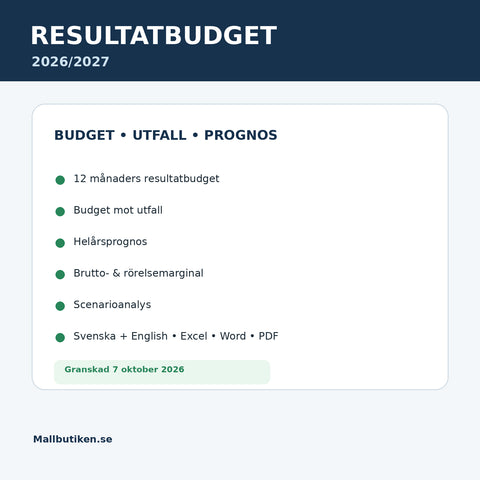
تحتوي حزمة متجر النماذج على Excel لمدة 12 شهراً مع الميزانية، والنتائج الفعلية، والتوقعات، والسيناريوهات، ولوحة المعلومات، بالإضافة إلى مستندات Word/PDF باللغتين السويدية والإنجليزية. شاهد النموذج – 79 كرونة.
شاهد أيضاً جميع نماذج الاقتصاد والمحاسبة والدليل حول الحسابات الختامية في شركات المساهمة.
المصادر
المعلومات عامة ولا تغني عن الاستشارة المحاسبية أو الضريبية أو القانونية الفردية.
القوالب المذكورة في المقال
تعمّق في الموضوع
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
ميزانية السيولة 2026/2027 – كيفية إعداد توقعات التدفق النقدي شهرياً
خطط للتدفق النقدي مع تواريخ سداد دقيقة. يوضح الدليل مثالاً حسابياً، وسيناريو ضغط، وكيفية ارتباط حسابات المدينين وسياسة الائتمان بالتوقعات.
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
ميزانية المشروع 2026/2027 – كيفية متابعة الميزانية والنتائج وتوقعات التكلفة النهائية
دليل عملي لميزانية المشروع ومتابعة التكاليف: الميزانية، النتائج الفعلية، التوقعات، تقدير عند الإنجاز (EAC)، التقدير للإكمال (ETC)، الانحرافات، سجل ...
 التقارير السنوية – أدلة وقواعد ونماذج
الحسابات الختامية للشركات المساهمة - خطوة بخطوة لعام 2026
إقفال الحسابات السنوية للشركات المساهمة خطوة بخطوة لعام 2026: المطابقة، التسويات الزمنية، التقييم، الضريبة، المعايير المحاسبية K2/K3، العجز في رأس ...


