
توكيل مصرفي – ما الذي يمكن للوكيل القيام به في البنك؟
دليل التوكيل للمعاملات المصرفية: النطاق، نماذج البنك الخاصة، شرط الأصل، المدفوعات، الأوراق المالية، الإلغاء والفرق بينه وبين التوكيل المستقبلي.

إجابة مختصرة: تمنح التوكيلات المصرفية شخصاً آخر الحق في تنفيذ المعاملات المصرفية التي يشملها التوكيل صراحةً. قد يكون لدى البنوك نماذجها وإجراءاتها الخاصة، لذا لا يتم قبول التوكيلات العامة دائماً لجميع أنواع المعاملات المصرفية.
ما الذي يمكن أن يشمله التوكيل؟
- دفع الفواتير
- التحويلات بين الحسابات
- معلومات الحساب
- الإيداعات والسحوبات
- إدارة الأوراق المالية أو الصناديق الاستثمارية إذا وافق البنك على ذلك
- معاملات مصرفية أخرى محددة بوضوح
قد يشترط البنك استخدام نموذجه الخاص
غالباً ما يكون لدى البنوك نماذج توكيل ومتطلبات تعريف خاصة بها. على سبيل المثال، يذكر بنك Swedbank أن القاعدة العامة هي أن التوكيل المصرفي يجب أن يكون مكتوباً ويتم تقديمه كأصل وفقاً لإجراءات البنك. وبالمثل، يوضح بنك SEB أن الموكل هو من يحدد بنفسه الصلاحيات المصرفية التي يجب أن يتضمنها التوكيل.
ما هي الصلاحية المطلوبة للمعاملات المصرفية؟
يُعد التوكيل المصرفي العادي، والتوكيل المستقبلي، وصلاحية الأقارب القانونية ثلاثة أسس مختلفة لمساعدة شخص ما في شؤونه المالية. من المهم اختيار الأساس الصحيح بدلاً من افتراض أن توكيلاً واحداً يصلح لجميع المواقف.
| الموقف | نقطة الانطلاق | أمر مهم للتحقق منه |
|---|---|---|
| يرغب الشخص الآن في منح وكيل الحق في إدارة بعض المعاملات المصرفية. | توكيل مصرفي للمعاملات اليومية (49 كرونة سويدية) يمكن أن يكون مستنداً أساسياً. | نموذج البنك الخاص، الحسابات والإجراءات المشمولة، وإثبات الهوية. |
| يرغب الشخص في تعيين شخص ما مسبقاً لحالة العجز المستقبلي الدائم عن اتخاذ القرار. | توكيل مستقبلي (99 كرونة سويدية) وفقاً للقانون (2017:310). | المتطلبات القانونية الشكلية، وجود شاهدين، تفعيل التوكيل، وإجراءات الرقابة لدى البنك. |
| لم يعد بإمكان أحد الأقارب البالغين إدارة شؤونه المالية اليومية ولا يوجد ممثل آخر لديه صلاحية في هذا الشأن. | يمكن أحياناً استخدام "صلاحية الأقارب" وفقاً للفصل السابع عشر من قانون الولاية (Föräldrabalken) للقيام بالتصرفات القانونية العادية في الحياة اليومية. | ترتيب الأحقية بين الأقارب، وجود صلاحية مشتركة محتملة، والقيود المفروضة على ما يمكن للأقارب القيام به. تنشأ الصلاحية بقوة القانون وليس من خلال شراء نموذج. |
انظر أيضاً المقارنة بين التوكيل المستقبلي وصلاحية الأقارب وكيفية البدء في استخدام التوكيل المستقبلي.
تقييد التوكيل
يجب ألا يكون التوكيل المصرفي أوسع مما هو ضروري. حدد الحسابات أو أنواع المعاملات المشمولة وما إذا كان للتوكيل تاريخ انتهاء.
خدمة BankID وحلول الأمان الشخصية
التوكيل لا يمنح الوكيل الحق في استخدام خدمة BankID الشخصية للموكل، أو جهاز البنك، أو البطاقة، أو الرموز السرية. هذه الحلول الأمنية شخصية ويجب عدم مشاركتها. كما أن حقيقة إمكانية توقيع التوكيل المستقبلي إلكترونياً منذ الأول من يوليو 2026 لا تعني تلقائياً حصول الوكيل على إمكانية الوصول إلى الخدمات المصرفية عبر الإنترنت أو تطبيق الهاتف المحمول الخاص بالبنك. البنك هو من يقرر القنوات وإجراءات التعريف التي يوفرها للوكلاء. اقرأ معلومات الجمعية المصرفية السويدية حول المعاملات المصرفية نيابة عن الغير.
الفرق عن التوكيل المستقبلي
التوكيل المصرفي العادي يسري وفقاً لشروطه طالما أن الموكل لا يزال قادراً على إدارة شؤونه بنفسه. التوكيل المستقبلي مخصص لحالة مستقبلية حيث لا يعود الشخص قادراً على تولي الشؤون التي يشملها التوكيل بسبب المرض أو ما شابه ذلك.
إلغاء التوكيل
يمكن للموكل إلغاء التوكيل. يجب إخطار البنك والتعامل مع أي مستندات أصلية أو صلاحيات مسجلة وفقاً لإجراءات البنك.
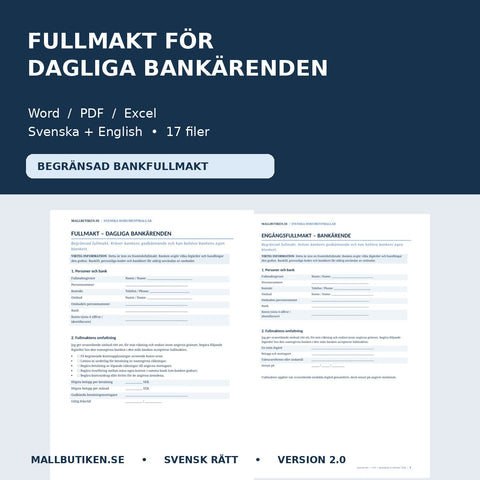
اطلع على نموذج "متجر النماذج" (Mallbutiken) للتوكيل في المعاملات المصرفية اليومية.
الأسئلة الشائعة
هل تقبل جميع البنوك نفس التوكيل؟
لا. تحقق دائماً من متطلبات البنك الخاصة قبل استخدام التوكيل.
هل يحق للوكيل استخدام حسابي في BankID؟
لا، لا ينبغي مشاركة حلول الأمان الشخصية مع الوكيل.
ما هي مدة سريان التوكيل؟
يعتمد ذلك على ما هو مذكور في المستند. يمكن تحديد تاريخ انتهاء كما يمكن إلغاء التوكيل.
المصادر والتحققات العملية
- مكتب المستهلكين للمصارف والتمويل - التوكيل المستقبلي في المعاملات المصرفية
- الجمعية المصرفية السويدية - التوكيل المصرفي، صلاحية الأقارب، والتوكيل المستقبلي
- قانون الولاية (Föräldrabalken)، الفصل 17 بشأن صلاحية الأقارب
- القانون (2017:310) بشأن التوكيلات المستقبلية
هذه المقالة تقدم معلومات عامة ولا تحل محل شروط البنك الخاصة أو الاستشارة القانونية.
القوالب المذكورة في المقال

تعمّق في الموضوع
 التوكيلات – أدلة وقواعد ونماذج
التوكيل المستقبلي أو صلاحية الأقارب – ما الفرق بينهما؟
قارن بين التوكيل المستقبلي وتفويض الأقارب وفقاً للقانون السويدي: متى يسري كل منهما، ومن يحق له التمثيل، وما هي القضايا المشمولة، ومتى قد تكون هناك ...
 التوكيلات – أدلة وقواعد ونماذج
تفعيل توكيل مستقبلي – هكذا يتم ذلك
دليل عملي حول متى تصبح التوكيلات المستقبلية سارية المفعول، ومن يقيّم الشروط، والإخطارات، والمراجعة القضائية، والوثائق التي قد تكون مطلوبة.


