Svenska Dokumentmallar
اتفاقية عمولة / Commission Agreement 2026/2027 – Word/PDF + إنجليزي | القانون السويدي
اتفاقية عمولة / Commission Agreement 2026/2027 – Word/PDF + إنجليزي | القانون السويدي
- صيغة الملفات
- DOCX, PDF
- لغة المستندات
- السويدية والإنجليزية (القانون السويدي)
- عدد الملفات
- 3
تنزيل رقمي. لا يتم إرسال أي منتج مادي.
فشل في تحميل توفر التنزيل
حول هذا القالب
حزمة نماذج اتفاقية العمولة 2026/2027 – Word/PDF + English | القانون السويدي
هذه اتفاقية عمولة للشركات متكاملة واحترافية، يُكلَّف بموجبها وكيل بالعمولة ببيع الأموال المنقولة أو شرائها باسمه الخاص ولكن لحساب الموكِّل. صُممت الحزمة للعلاقات التجارية بين الشركات (B2B)، حيث يحتاج الطرفان إلى قواعد واضحة بشأن البضائع والمخزون والتعليمات وعقود العملاء والسعر والعمولة والمحاسبة ومخاطر الائتمان والدخول الذاتي وضريبة القيمة المضافة والشكاوى والسرية والمسؤولية والإنهاء وتعويض نهاية الخدمة.
خضعت الحزمة لمراجعة قانونية على ضوء القانون السويدي الساري والإرشادات الرسمية الحالية حتى 4 أكتوبر 2026، وأُعدت للاستخدام العملي خلال 2026/2027. تتضمن الحزمة اتفاقية عمولة باللغة السويدية، ونسخة كاملة باللغة الإنجليزية بعنوان Commission Agreement خاضعة للقانون السويدي، بالإضافة إلى دليل استخدام مفصل مستقل.
التسليم الرقمي: أرشيف ZIP. يشير فهرس المنتج إلى 3 أنواع من المستندات بصيغتي Word/PDF (6 ملفات داخلية، 25 صفحة، 12 ملحقًا مدمجًا). لم يتم جرد محتويات ملف ZIP بشكل مستقل. لا يُرسل أي منتج مادي.
ما تتضمنه الحزمة
التسليم المتحقق منه: ملف ZIP واحد، Kommissionsavtal_Mallpaket_2026_2027.zip.
وفقًا لفهرس المحتويات السابق، تتضمن الحزمة اتفاقية عمولة باللغة السويدية، وCommission Agreement باللغة الإنجليزية خاضعة للقانون السويدي، ودليل استخدام مفصلًا. يشير الفهرس إلى 3 أنواع من المستندات و6 ملفات داخلية بصيغ مختلفة (25 صفحة). وتُوصف 12 مرفقًا بأنها أجزاء من الاتفاقية. لم يتم جرد الملفات الداخلية لأرشيف ZIP بشكل مستقل.
تم التحقق من توفر تنزيل واحد بصيغة ZIP، وليس من وجود 6 مرفقات ملفات منفصلة.
محتويات الملفات
اتفاقية العمولة: عمولة شراء أو بيع، والبضائع والتعليمات وعقود العملاء والمحاسبة والعمولة ومخاطر الائتمان والدخول الذاتي والمسؤولية والإنهاء. النسخة الإنجليزية من الاتفاقية: عمولة خاضعة للقانون السويدي. الدليل: التخصيص وضريبة القيمة المضافة والمراجعة قبل التوقيع.
قد تخضع العمولة في القانون المدني ومبيعات المستهلك وضريبة القيمة المضافة لأطر قانونية مختلفة.
المستندات وفقًا لفهرس المحتويات
- اتفاقية العمولة 2026/2027 – النسخة السويدية، 10 صفحات تتضمن 26 قسمًا تعاقديًا و12 ملحقًا.
- Commission Agreement 2026/2027 – English / Swedish law، 10 صفحات بالبنية المقابلة و12 جدولًا.
- دليل استخدام مفصل، 5 صفحات تتضمن تعليمات خطوة بخطوة، ونقاط مراجعة ضريبية وتعاقدية، وقائمة تحقق نهائية.
ما اتفاقية العمولة؟
بموجب قانون العمولة (2009:865)، تكون العمولة تكليفًا ببيع الأموال المنقولة أو شرائها لحساب شخص آخر ولكن باسم الوكيل بالعمولة نفسه. ويُسمى من ينفذ التكليف وكيلًا بالعمولة، أما الشخص الذي تتم الصفقة لمصلحة مصالحه الاقتصادية فيُسمى الموكِّل.
والعنصر الأساسي هو أن الوكيل بالعمولة يصبح الطرف المتعاقد الظاهر أمام الغير، بينما تتم المعاملة اقتصاديًا لحساب الموكِّل.
الفرق بين العمولة والوكالة التجارية وإعادة البيع
يفصل النموذج بوضوح بين ثلاثة أشكال شائعة للتوزيع:
- العمولة: يتعامل الوسيط باسمه الخاص ولكن لحساب الموكِّل.
- الوكالة التجارية: يعمل الوكيل لحساب الأصيل، ويُبرم العقد مع العميل باسم الأصيل، أو يتوسط الوكيل في تقديم العرض إلى الأصيل.
- إعادة البيع: يشتري بائع التجزئة عادةً السلعة ثم يعيد بيعها باسمه الخاص ولحسابه الاقتصادي.
ويؤثر هذا الفرق، من بين أمور أخرى، على تحديد الطرف المتعاقد مع العميل النهائي، وملكية المخزون، وطريقة التعامل مع مخاطر الائتمان، والقواعد القانونية المنطبقة.
عمولة البيع أو عمولة الشراء
يتيح الملحق 2 اختيار ما إذا كان التكليف يتعلق بما يلي:
- عمولة بيع،
- عمولة شراء، أو
- كليهما.
ينطبق قانون العمولة على شراء وبيع الأموال المنقولة. لذلك، لا يُقصد استخدام الحزمة بصيغتها الحالية كاتفاقية وساطة خدمات بحتة أو لاتفاقيات نقل العقارات.
26 قسمًا تعاقديًا
يتناول العقد الرئيسي، من بين أمور أخرى، ما يلي:
- الأطراف والخلفية،
- الطبيعة القانونية لتكليف العمولة،
- البضائع والسوق والمنطقة والقنوات البيعية،
- التعليمات والولاء وواجب الإبلاغ،
- المخزون والعناية والفصل،
- العقود مع الغير،
- السعر والخصومات والتعليمات التجارية،
- الدخول الذاتي والجمع،
- العمولة والتعويض عن التكاليف،
- المحاسبة والتسوية،
- مخاطر الائتمان والديون المعدومة للعملاء،
- ضريبة القيمة المضافة والفوترة،
- مسؤولية المنتج والشكاوى ومطالبات المستهلكين،
- العلامات التجارية والتسويق،
- السرية والأسرار التجارية،
- اللائحة العامة لحماية البيانات وأمن المعلومات،
- الامتثال والعقوبات،
- التدقيق والرقابة،
- التأمين والمسؤولية،
- حق الرهن وحق الحبس،
- مدة العقد والإنهاء العادي،
- الإنهاء الفوري والإفلاس،
- تعويض نهاية الخدمة،
- التنازل عن العقد والوكيل بالعمولة من الباطن،
- القانون الواجب التطبيق والنزاعات،
- التوقيعات.
12 ملحقًا / جدولًا عمليًا
- الأطراف وبيانات الاتصال والصلاحيات – من يحق له اتخاذ القرارات بشأن الأسعار والخصومات والتعديلات التعاقدية؟
- التكليف والبضائع والسوق – نوع العمولة والمنتجات والمنطقة والقنوات.
- المخزون والعناية والتأمين – موقع التخزين والجرد والفقد والفصل والإرجاع.
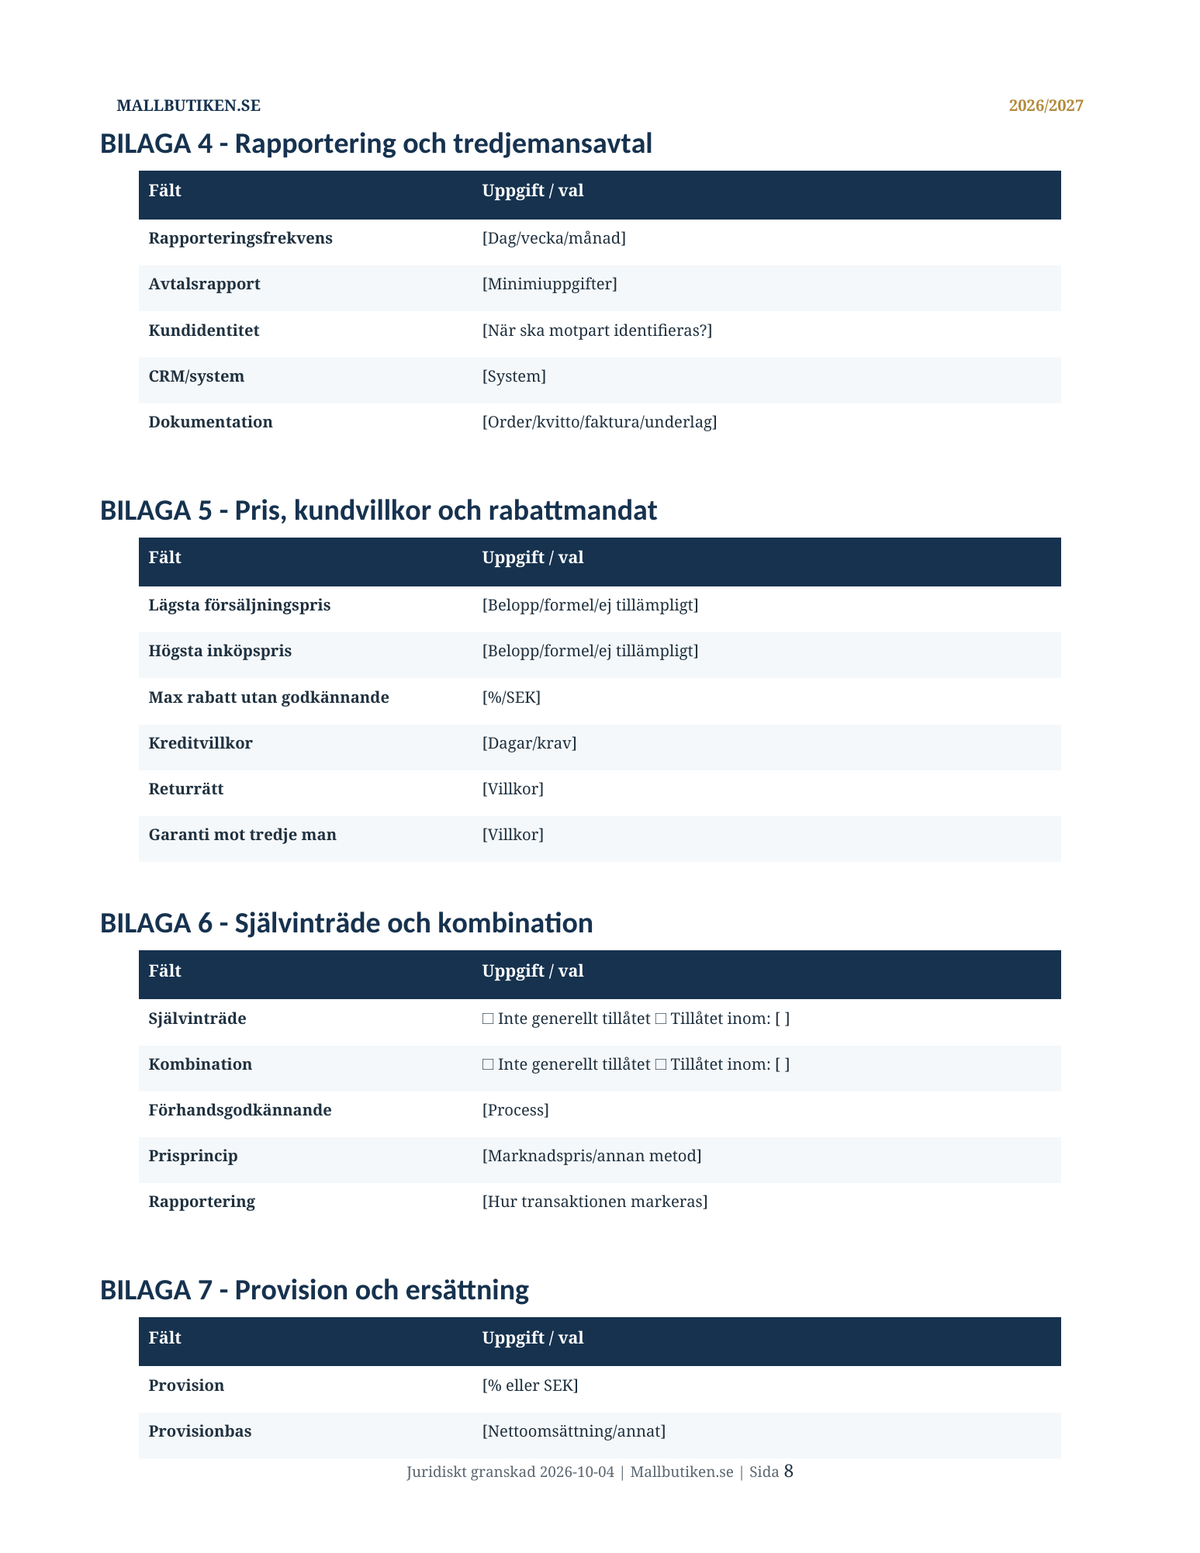
- التقارير وعقود الغير – تواتر التقارير وهوية العملاء والأنظمة.
- السعر وشروط العملاء وصلاحية منح الخصومات – الحد الأدنى/الأقصى للسعر وشروط الائتمان والضمان.
- الدخول الذاتي والجمع – خيارات صريحة لحالات تعارض المصالح.
- العمولة والتعويض – نسبة العمولة وأساس احتسابها والمرتجعات وضريبة القيمة المضافة والشحن والتكاليف.
- التسوية والأموال ومخاطر الائتمان – الحساب المصرفي والفصل والتحصيل والتنازل عن المطالبات.
- ضريبة القيمة المضافة والفوترة – أرقام ضريبة القيمة المضافة وتدفق الفواتير والمعاملات الدولية.
- المنتجات والشكاوى والإرجاع والملكية الفكرية – مواصفات المنتج ومبيعات المستهلك والعلامات التجارية.
- السرية واللائحة العامة لحماية البيانات والتدقيق – الأدوار والمهلة للإبلاغ عن الحوادث وحق الرقابة.
- المسؤولية والتأمين ومدة العقد والنزاعات – سقف المسؤولية والإنهاء والجهة القضائية.
يحتفظ الموكِّل عادةً بملكية البضائع المودعة بالعمولة
يتضمن قانون العمولة حماية مهمة للحقوق العينية. فعند تسليم البضائع إلى الوكيل بالعمولة لبيعها، يظل الموكِّل مالكًا لها، كقاعدة عامة، إلى أن تنتقل الملكية إلى الغير أو إلى الوكيل بالعمولة عند الدخول الذاتي المسموح به.
لذلك يتضمن النموذج قواعد خاصة بشأن:
- وضع العلامات على البضائع المودعة بالعمولة وتحديدها،
- فصلها عن البضائع الأخرى،
- الجرد،
- الفقد والتلف،
- التأمين،
- إرجاع البضائع غير المباعة.
وهذا مهم على وجه الخصوص عندما يخزّن الوكيل بالعمولة بضائع لعدة موكّلين مختلفين.
الوكيل بالعمولة هو الطرف المتعاقد مع العميل
عندما يبيع الوكيل بالعمولة إلى الغير، فإنه يفعل ذلك باسمه الخاص. ولذلك، يكون للغير، كقاعدة عامة، حق تجاه الوكيل بالعمولة وليس مباشرةً تجاه الموكِّل.
ويؤثر ذلك على كيفية تنظيم شروط العملاء والفوترة والضمان والشكاوى ومخاطر الائتمان. وقد صُمم الملحقان 4 و5 خصيصًا لتوثيق هذه المسائل.
إذا كان العميل النهائي مستهلكًا
اتفاقية العمولة نفسها هي اتفاقية بين شركتين (B2B) بين الموكِّل والوكيل بالعمولة، لكن العميل النهائي قد يكون مستهلكًا. وعندئذٍ، تسري قواعد حماية المستهلك الآمرة على الطرف الذي يبيع للمستهلك.
كما يتضمن قانون العمولة قواعد خاصة تتيح للمستهلك، في ظروف معينة، توجيه مطالبات بشأن العيوب إلى الموكِّل أيضًا في سلسلة البيع السابقة. لذلك، تشير الحزمة إلى البيع للمستهلكين باعتباره نقطة تحقق مستقلة.
التعليمات والأسعار
يجب على الوكيل بالعمولة، بموجب القانون، مراعاة مصلحة الموكِّل واتباع تعليماته. ويمكن للموكِّل، على سبيل المثال، تحديد حد أدنى للسعر في عمولة البيع أو حد أقصى للسعر في عمولة الشراء.
إذا تعذّر اتباع التعليمات أو لم يكن من المناسب ذلك، فعلى الوكيل بالعمولة، وفقًا للشروط المنصوص عليها في القانون، طلب تعليمات جديدة أو وقف التكليف، ما لم توجد أسباب خاصة لاتخاذ إجراء آخر مناسب.
لذلك، يتضمن الملحق 5 حقولًا محددة للسعر وصلاحية منح الخصومات ومدة الائتمان والإرجاع والضمان.
الدخول الذاتي – يصبح الوكيل بالعمولة بنفسه المشتري أو البائع
الدخول الذاتي يعني أن يتولى الوكيل بالعمولة بنفسه دور المشتري أو البائع في الصفقة التي كان من المقرر إبرامها لحساب الموكِّل.
وقد يؤدي ذلك إلى تعارض واضح في المصالح. وينظم قانون العمولة الحالات التي يجوز فيها الدخول الذاتي وما يسمى بالجمع. لذلك، ينص الخيار الافتراضي في الملحق 6 من الحزمة على أن الدخول الذاتي غير معتمد بصورة عامة، وأنه يجب أن يستند بوضوح إلى القانون أو إلى موافقة خاصة.
كما يجب الإفصاح صراحةً للموكِّل عن أي دخول ذاتي أو جمع.
العمولة – متى تُكتسب؟
يحق للوكيل بالعمولة التجاري، بموجب القانون، الحصول على عمولة عن العقود التي تُبرم لحساب الموكِّل خلال مدة التكليف. وقد يكون الحق في العمولة أوسع في بعض الترتيبات المتعلقة بمنطقة أو مجموعة عملاء معينة.
يحدد الملحق 7 نموذج العمولة من خلال حقول منفصلة لما يلي:
- نسبة العمولة أو مبلغ ثابت،
- أساس احتساب العمولة،
- الحد الأدنى للتعويض،
- المرتجعات والإشعارات الدائنة،
- الشحن وضريبة القيمة المضافة،
- التكاليف المعتمدة،
- مواعيد الصرف.
يتضمن قانون العمولة أيضًا بعض قواعد الحماية الآمرة لحق الوكيل بالعمولة التجاري في العمولة.
المحاسبة والسعر الفعلي مع الغير
يجب على الوكيل بالعمولة تقديم حساب عن التكليف والسعر المتفق عليه مع الغير. لذلك، يشترط النموذج وجود مستندات قابلة للتتبع توضح ما يلي:
- عقود العملاء أو الموردين،
- السعر الفعلي،
- الخصومات،
- المرتجعات،
- العمولة،
- التعويض عن التكاليف،
- ضريبة القيمة المضافة،
- صافي المبلغ المستحق للموكِّل.
يتضمن الملحق 8 أيضًا نقاطًا خاصة بالتدقيق والتوثيق للحالات التي يحتاج فيها الموكِّل إلى مراجعة التسوية.
مخاطر الائتمان وهوية العميل
يتضمن قانون العمولة قواعد خاصة بشأن مسؤولية الوكيل بالعمولة إذا لم يفصح عن هوية الطرف الذي أُبرم معه العقد. لذلك، تجعل الحزمة الإفصاح عن هوية العميل خيارًا تعاقديًا صريحًا بدلًا من ترك المسألة دون تنظيم.
ويحدد الملحق 8 أيضًا الطرف المسؤول عن تقييم الجدارة الائتمانية والتحصيل والديون المعدومة للعملاء، وكيفية التعامل مع أي تنازل محتمل عن مطالبات الوكيل بالعمولة تجاه الغير.
حق الرهن والضمان
قد يمنح قانون العمولة الوكيل بالعمولة حق رهن بضائع الموكِّل وبعض المطالبات ضمانًا للعمولة وغيرها من المستحقات. وقد يكون للوكيل بالعمولة أيضًا، في ظروف معينة، حق حبس المواد أو وقف تسليمها.
لذلك، لا يحاول النموذج إسقاط هذه الحقوق المقررة قانونًا من خلال بند نموذجي مبسط. وتُوثق أي ضمانات إضافية محتملة في الملحق 12.
ضريبة القيمة المضافة – من المهم تمييزها عن الملكية في القانون المدني
تتعامل مصلحة الضرائب السويدية مع الوساطة باسم الوسيط الخاص ولكن لحساب الغير باعتبارها تدفقًا خاصًا لضريبة القيمة المضافة. ففي الحالات ذات الصلة، يُعتبر أن توريد السلعة أو الخدمة يتم على مرحلتين: من الأصيل إلى الوسيط، ومن الوسيط إلى العميل.
وهذا يعني أن القاعدة المتعلقة بمالك البضائع المودعة بالعمولة وفقًا للقانون المدني لا تكفي وحدها لتحديد طريقة التعامل مع الفواتير وضريبة القيمة المضافة.
لذلك، يتضمن الملحق 9 ما يلي:
- أرقام ضريبة القيمة المضافة للطرفين،
- الطرف الذي يصدر فاتورة للعميل النهائي،
- طريقة إصدار الفاتورة/إجراء التسوية بين الطرفين،
- نقطة تحقق بشأن الاستيراد/التصدير،
- نقطة تحقق بشأن نظام هامش الربح والمخزون بنظام الأمانة.
مُهل الإنهاء – سلم خاص منصوص عليه قانونًا
ينص قانون العمولة على مُهل إنهاء خاصة لعقود العمولة محددة المدة المستمرة وغير محددة المدة. والنموذج الأساسي هو:
- شهر واحد خلال سنة التكليف الأولى،
- شهران خلال السنة الثانية،
- ثلاثة أشهر خلال السنة الثالثة،
- ثم شهر إضافي عن كل سنة بدأ العمل فيها،
- على ألا تتجاوز المدة ستة أشهر.
إذا اتفق الطرفان على مهلة إنهاء أطول، فلا يجوز أن تكون مهلة إنهاء الموكِّل أقصر من مهلة إنهاء الوكيل بالعمولة. لذلك، يذكّر الملحق 12 المستخدم بضرورة مراجعة القانون قبل تحديد مدة نموذجية.
تعويض نهاية الخدمة – لا يمكن إسقاطه ببساطة
قد يحق للوكيل بالعمولة التجاري، عند استمرار العلاقة، الحصول على تعويض نهاية الخدمة عند انتهاء العقد، من بين أمور أخرى، إذا استقطب الوكيل عملاء جددًا أو زاد حجم التعاملات زيادة كبيرة، واستمر الموكِّل في الاستفادة من ذلك بصورة جوهرية.
وبموجب القانون، يُحدد الحد الأقصى لتعويض نهاية الخدمة بمبلغ يعادل متوسط عمولة سنة واحدة، وفقًا لطريقة الحساب المنصوص عليها قانونًا. ويجب المطالبة به خلال سنة واحدة من انتهاء العقد.
لذلك، لا تتضمن الحزمة بندًا نموذجيًا غير صحيح ينص على أن الوكيل بالعمولة يتنازل دائمًا عن حقه في تعويض نهاية الخدمة.
الأدوات المالية – نطاق خاص
يتضمن قانون العمولة استثناءات خاصة عندما يتعلق التكليف بالتداول في الأدوات المالية. وقد صُمم هذا النموذج أساسًا لعمولات الأعمال التجارية المتعلقة بأنواع أخرى من الأموال المنقولة، ولا يجوز استخدامه بصيغته الحالية لتداول الأوراق المالية أو الأنشطة المالية الخاضعة للتنظيم.
اتفاقية Commission Agreement باللغة الإنجليزية والخاضعة للقانون السويدي
تتضمن النسخة الإنجليزية البنية القانونية نفسها و12 جدولًا. وهي مخصصة للحالات التي يعمل فيها الموكِّل أو الوكيل بالعمولة أو جهة ضمن المجموعة أو المستشار باللغة الإنجليزية، مع تطبيق القانون الموضوعي السويدي.
أي إنها اتفاقية عمولة باللغة الإنجليزية خاضعة للقانون السويدي، وليست اتفاقية وكالة بريطانية أو أمريكية.
يتضمن المنتج دليل استخدام مفصلًا
يوضح الدليل خطوة بخطوة ما يلي:
- الفرق بين العمولة والوكالة وإعادة البيع،
- طريقة اختيار عمولة البيع أو عمولة الشراء،
- كيفية التعامل مع المخزون والملكية،
- كيفية تحديد العمولة،
- الدخول الذاتي والجمع،
- مهلة الإنهاء وتعويض نهاية الخدمة،
- تدفق ضريبة القيمة المضافة والفواتير،
- البيع للمستهلكين،
- قائمة التحقق النهائية قبل التوقيع.
مراجَع لعام 2026/2027
تاريخ المراجعة القانونية هو 4 أكتوبر 2026. وتم التحقق من الحزمة على ضوء ما يلي، من بين أمور أخرى:
- قانون العمولة (2009:865)،
- القانون (1915:218) بشأن العقود والتصرفات القانونية الأخرى في مجال قانون المعاملات المالية،
- قانون بيع المستهلك (2022:260)، عند البيع للمستهلك،
- قانون ضريبة القيمة المضافة (2023:200)،
- اللائحة العامة لحماية البيانات (الاتحاد الأوروبي) 2016/679 (GDPR)،
- القانون (2018:558) بشأن الأسرار التجارية.
تعني تسمية 2026/2027 أن المستندات قد روجعت على ضوء الوضع القانوني ومعلومات الجهات الرسمية في تاريخ المراجعة. وينبغي إجراء مراجعة جديدة عند صدور تعديل قانوني لاحق أو تغير الممارسة الرسمية.
الصيغ والتسليم
ما تم التحقق منه: تنزيل واحد بصيغة ZIP. ويشير الفهرس السابق إلى 3 أنواع من المستندات ضمن 6 ملفات داخلية بصيغتي Word/PDF لم يتم جردها بشكل منفصل.
- Word (DOCX) – قابل للتحرير بالكامل.
- PDF – للرجوع والطباعة والتحقق من التنسيق.
- الاتفاقيتان الرئيسيتان باللغتين السويدية والإنجليزية.
- التسليم الرقمي – لا يُرسل أي منتج مادي.
الأدلة والقراءة الإضافية
اقرأ الدليل حول اتفاقيات العمولة والعمولات، والدليل حول اتفاقيات الوكالة، والدليل حول اتفاقيات إعادة البيع.
الأسئلة الشائعة
ما الفرق بين العمولة والوكالة التجارية؟
يبيع الوكيل بالعمولة أو يشتري باسمه الخاص لحساب الموكِّل، بينما يعمل الوكيل التجاري عادةً لحساب الأصيل. وتختلف الحقوق والقواعد القانونية بينهما.
من يملك البضائع في عمولة البيع؟
يحتفظ الموكِّل، كقاعدة عامة، بملكية البضائع المودعة بالعمولة إلى أن تُنقل ملكيتها وفقًا للتكليف، لكن يجب تقييم الاتفاق والترتيب الفعلي.
هل يمكن الاتفاق بحرية تامة على العمولة وتعويض نهاية الخدمة؟
يتضمن قانون العمولة أحكامًا خاصة قد تحد من حرية التعاقد، ولا سيما في التكليفات المستمرة. ويجب تقييم الشروط بحسب كل حالة.
كيف يُسلَّم محتوى الحزمة؟
تم ربط ملف ZIP. ويشير فهرس المحتويات السابق إلى ثلاثة أنواع من المستندات بصيغتي Word وPDF، لكن لم يتم جرد الملفات الداخلية للأرشيف.
مهم
حزمة النماذج هي وثيقة تعاقدية عامة احترافية، ولا تُغني عن الاستشارة القانونية أو الضريبية أو المحاسبية الفردية. وينبغي تقييم الأدوات المالية، وترتيبات التخزين والاستيراد الدولية، ونظام هامش ضريبة القيمة المضافة (VMB)، والمبيعات الاستهلاكية واسعة النطاق، والمنتجات الخاضعة للتنظيم، وغيرها من هياكل العمولة المعقدة كلٌّ على حدة.