حول هذا القالب
مخزون الأمانة ومحاسبة المخزون بين الشركات – Word وPDF وExcel
هل لديك بضائع موضوعة لدى وكيل يبيعها باسمه الخاص ولكن لحسابك؟ تساعد حزمة المستندات المتخصصة هذه الشركات على توثيق مخزون الأمانة، واستلام البضائع القابل للتتبع، والمخزون الفعلي، ومبيعات العمولة الفعلية، والعمولة، والتسوية النهائية. هذه الحزمة ليست اتفاقية عامة لإعادة البيع ولا نظامًا تقنيًا لإدارة المخزون.
يتمثل الفرق عن اتفاقية العمولة العامة لدينا في أن هذه الحزمة تركز تحديدًا على الإدارة التشغيلية لمخزون الأمانة، مع نماذج فريدة للاستلام والجرد والمحاسبة، وسجل Excel مؤلف من تسع علامات تبويب. وتُباع الاتفاقية العامة بشكل منفصل.
01. محتويات الحزمة
7 مستندات Word قابلة للتحرير (DOCX)، و7 ملفات PDF قابلة للبحث بحجم A4، ومصنف Excel واحد (XLSX) مؤلف من تسع علامات تبويب. إجمالي 15 ملفًا ضمن حزمة ZIP رقمية. خمسة نماذج عمل باللغة السويدية، ودليل استخدام باللغة السويدية، ودليل مستخدم باللغة الإنجليزية. القانون السويدي، إصدار 2027.
02. محتويات الملفات
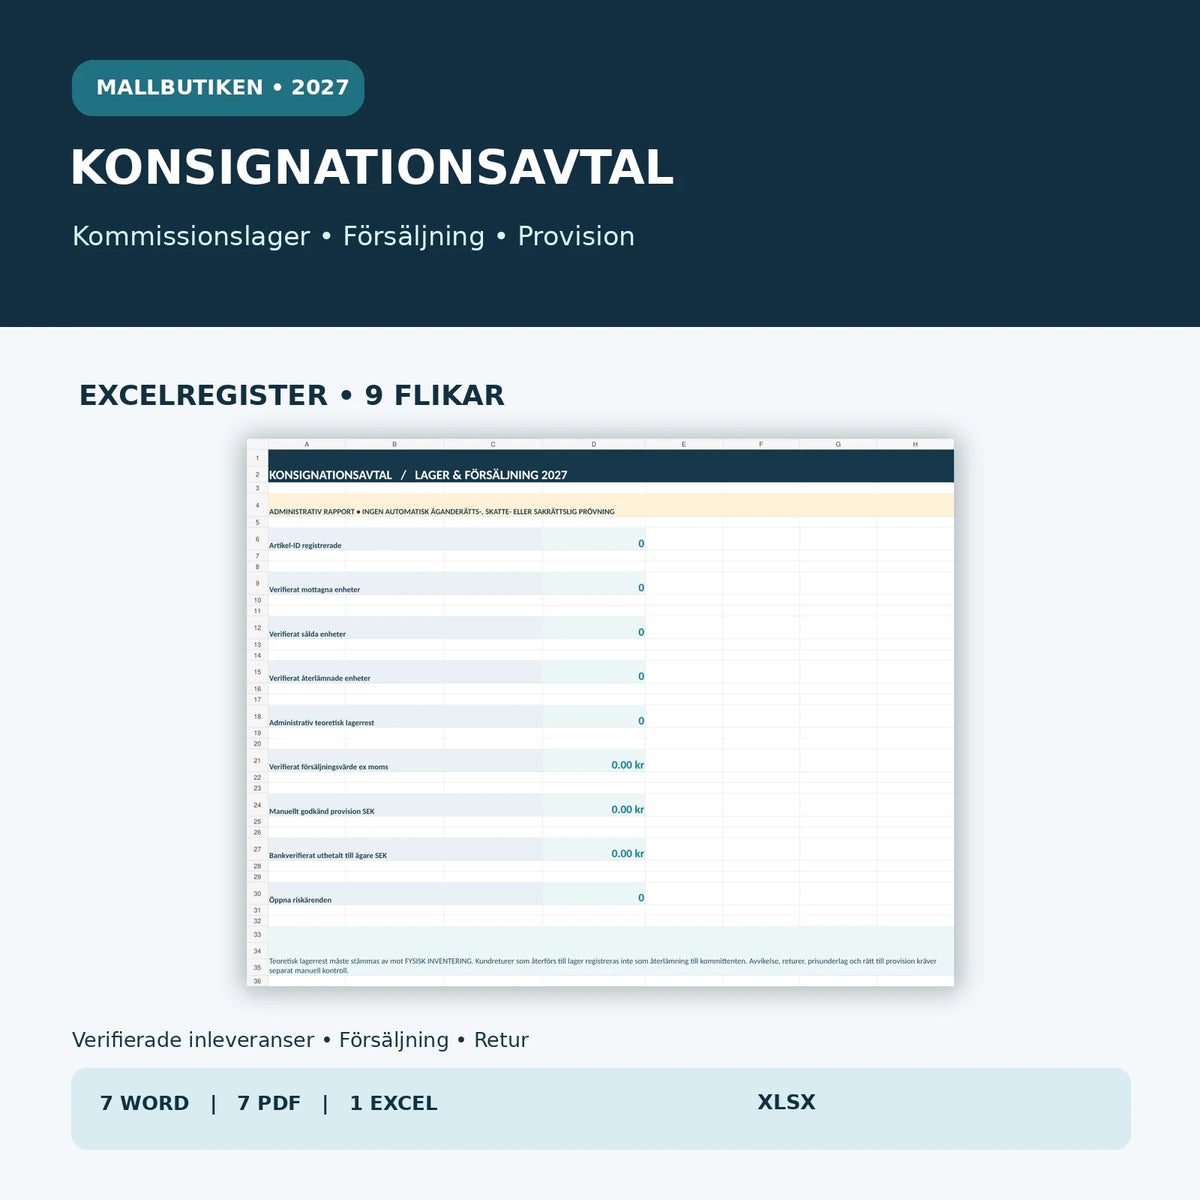
اتفاقية متخصصة للبيع بالعمولة، وملحق مخصص للأصناف والمخزون، وإيصال استلام، وتقرير المبيعات والعمولة، ومحضر الإرجاع والتسوية النهائية. يضم ملف Excel لوحة معلومات، والأصناف، والواردات، والمبيعات، والمرتجعات، والتسويات، والضوابط، والمخاطر، ودليل الاستخدام. لا تُدرج في الملخصات إلا الوقائع التي جرى التحقق منها يدويًا.
قائمة الملفات
| رقم | المستند | مجال الاستخدام | التنسيق |
|---|---|---|---|
| 01 | اتفاقية مخزون الأمانة – الوكالة التجارية بين الشركات | مالك البضائع، والوكيل، والبيع بالاسم الخاص، والعمولة، ومسؤولية المخزون، وشروط الدفع. | DOCX وPDF |
| 02 | ملحق الأصناف والمخزون | رمز الصنف (SKU)، والرقم التسلسلي، والدفعة، وموقع التخزين، وعلامة الملكية، والبضائع المحددة. | DOCX وPDF |
| 03 | إيصال التوريد والاستلام | الكميات المستلمة، والحالة، وموقع التخزين، والاختلافات، وإقرارات الاستلام. | DOCX وPDF |
| 04 | تقرير المبيعات والعمولة | المبيعات إلى العميل النهائي، والسعر الفعلي، والعمولة، والإشعارات الدائنة، والإثباتات. | DOCX وPDF |
| 05 | الجرد والإرجاع والتسوية النهائية | الجرد الفعلي، وإعادة البضائع، وفروقات النقدية، والمدفوعات الفعلية. | DOCX وPDF |
| 06 | دليل الاستخدام باللغة السويدية | سير العمل، والمصادر القانونية، ومسؤولية العميل، والملكية، وضريبة القيمة المضافة. | DOCX وPDF |
| 07 | دليل المستخدم باللغة الإنجليزية | تعليمات باللغة الإنجليزية لمستندات العمل السويدية. | DOCX وPDF |
| 08 | سجل مخزون الأمانة 2027 | تسع علامات تبويب للمبيعات وكميات المخزون والعمولة والمرتجعات والضوابط ولوحة معلومات إدارية. | XLSX |
ما المقصود بمخزون الأمانة والبيع بالعمولة؟
وفقًا للمادة 1 من قانون العمولة (2009:865)، تعني الوكالة بالعمولة أن يبيع طرف أو يشتري منقولات باسمه الخاص لحساب شخص آخر. ويُسمى من يبيع الوكيل بالعمولة، فيما يُسمى الموكّل صاحب التكليف. لذلك لا يسري قانون العمولة تلقائيًا على عمليات الشراء المعتادة بغرض إعادة البيع، حيث يشتري بائع التجزئة المخزون لحسابه الخاص.
من يملك البضائع في مخزون الأمانة؟
وفقًا للمادة 23 من قانون العمولة، يحتفظ الموكّل بملكية البضائع المسلّمة للبيع بالعمولة إلى أن تنتقل الملكية إلى طرف ثالث، أو إلى الوكيل بالعمولة عند دخوله المسموح به في الصفقة لحسابه الخاص. لكن التوثيق في Word أو Excel لا يضمن بحد ذاته حق فصل الأموال عن التفليسة. ويجب أن تكون البضائع الفعلية قابلة للتحديد وأن تُخزّن وفقًا للقواعد المعمول بها.
هل يجب فصل بضائع الأمانة؟
تتضمن المادة 6 من قانون العمولة قواعد بشأن العناية بممتلكات الموكل، وفي بعض الحالات فصل البضائع غير المحددة على نحو فردي. لذلك يُخصص لكل صنف في النموذج رمز SKU/رقم دفعة خاص به، وبيانات الاستلام وموقع التخزين، وإثبات التخزين. ومن المهم أن تتطابق الكميات المسجلة مع الجرد الفعلي.
كيف تُسجل المبيعات والعمولة؟
يتعين على الوكيل بالعمولة تقديم حساب عن التكليف والسعر المتفق عليه فعليًا وفقًا لقانون العمولة، بما في ذلك المادتان 6 و20. ويفصل التقرير بين المبيعات الفعلية والخصومات المسموح بها والعمولة ومرتجعات العملاء والمدفوعات الفعلية. ويُستخدم ملحق التسوية المنفصل للتحقق مما تمت الموافقة عليه ودفعه.
كيف تُطبق ضريبة القيمة المضافة على الأمانة؟
قد تتضمن المعالجة الضريبية للبيع بالاسم الخاص لحساب شخص آخر حلقتين من التوريد، إحداهما بين الموكّل والوكيل بالعمولة، والأخرى بين الوكيل بالعمولة والعميل النهائي. وقد تتأثر كيفية الإقرار بضريبة القيمة المضافة بنوع البضائع المبيعة، ومكان التسليم، ومدى انطباق قواعد خاصة بالتجارة داخل الاتحاد الأوروبي أو بالبضائع المستعملة. تشرح مصلحة الضرائب السويدية الوساطة بالاسم الخاص. ولا يحسب Excel ضريبة القيمة المضافة تلقائيًا ولا يغني عن إصدار فواتير منفصلة.
ما الأحكام المتعلقة بالبيع للمستهلكين؟
يبرم الوكيل بالعمولة عادةً العقد مع العميل النهائي باسمه الخاص وفقًا للمادة 24 من قانون العمولة. وفي بعض الحالات، يجوز للمستهلك أيضًا توجيه مطالبات إلى الموكّل بموجب المادة 25. لذلك تتناول الحزمة مسؤولية المستهلكين وسلامة المنتجات بوصفهما نقطتي تحقق. ولا يمكن للأطراف أن تتفق تلقائيًا، بموجب اتفاقية داخلية بين الشركات، على استبعاد أحكام حماية المستهلك الآمرة.
سجل Excel مؤلف من تسع علامات تبويب
تلخص لوحة المعلومات الوحدات المستلمة التي تم التحقق منها، والبضائع المبيعة التي تم التحقق منها، والبضائع التي أُعيدت فعليًا إلى الموكّل، ورصيد المخزون النظري. كما تُعرض بشكل منفصل قيمة المبيعات دون ضريبة القيمة المضافة، والعمولة المعتمدة يدويًا، والمدفوعات التي تم التحقق منها مصرفيًا، والمخاطر المفتوحة. رصيد المخزون النظري لا يعادل الجرد الفعلي أو إثبات الملكية قانونًا.
سير العمل العملي
- حدّد الموكّل والوكيل بالعمولة وفئة البضائع ونطاقات الأسعار وشروط العمولة.
- سجّل رموز SKU الفردية وأرقام الدفعات والأرقام التسلسلية ومواقع التخزين في ملحق الأصناف.
- استلم وأقرّ باستلام البضائع التي تم تسليمها فعليًا وفحصها فقط.
- وثّق المبيعات الفعلية وسعر العميل والعمولة والخصومات وأي مطالبات أو شكاوى.
- أجرِ جردًا فعليًا للمخزون وطابقه مع الفرق الإداري في سجل Excel.
- سجّل المرتجعات إلى مالك البضائع بشكل منفصل عن مرتجعات العملاء.
- اعتمد تسوية العمولة وأكّد الدفع الفعلي بمستندات مصرفية.
- تحقق بشكل منفصل من معالجة ضريبة القيمة المضافة وسلامة المنتجات والتأمين وأي مخاطر إفلاس.
الأسئلة الشائعة
هل اتفاقية مخزون الأمانة هي نفسها اتفاقية إعادة البيع؟
لا. في علاقة الأمانة أو الوكالة بالعمولة، يبيع الوكيل بالعمولة عادةً باسمه الخاص لحساب مالك البضائع. أما في نموذج إعادة البيع المعتاد، فيشتري بائع التجزئة البضائع عادةً لحسابه الخاص.
هل لدى Mallbutiken نموذج لاتفاقية عمولة بالفعل؟
نعم. تغطي اتفاقية العمولة العامة لدينا العلاقة التجارية الأوسع، وتتضمن نصوصًا تعاقدية باللغتين السويدية والإنجليزية. أما هذه الحزمة الجديدة فهي منتج متخصص منفصل لمخزون الأمانة وإثباتات الاستلام الفعلي ومتابعة المخزون عبر Excel.
هل يحتفظ الموكّل دائمًا بملكية البضائع بموجب الاتفاقية؟
ينظم قانون العمولة الأساس المتعلق بالملكية، لكن يجب التحقق من الحق الفعلي وأي حماية محتملة في حالة الإفلاس، مع مراعاة تحديد البضائع والظروف الأخرى.
هل يُسجّل التسليم المخطط له بوصفه مخزونًا مستلمًا في Excel؟
لا. يجب أن يكون الاستلام فعليًا وأن يتم التحقق منه يدويًا.
هل يمكن أن يحل Excel محل الجرد الفعلي؟
لا. تحسب المعادلة الفرق الإداري فقط بين الواردات المؤكدة والمبيعات والمرتجعات.
هل تتضمن الحزمة اتفاقيات عمل باللغة الإنجليزية؟
لا. نماذج العمل الخمسة باللغة السويدية. وتتضمن الحزمة دليل استخدام منفصلًا باللغة الإنجليزية.
نماذج أخرى ذات صلة
- اتفاقية عمولة – نموذج عام سويدي وإنجليزي
- محضر استلام البضائع وفحص التسليم
- جرد المخزون وتقييمه
- اتفاقية إعادة البيع – نموذج تعاقدي بديل
المصادر القانونية الرسمية
- قانون العمولة (2009:865)، ولا سيما المواد 1–6 و15–25
- مصلحة الضرائب السويدية – الوساطة بالاسم الخاص لحساب شخص آخر
- مصلحة الضرائب السويدية – توريد بضائع الأمانة وضريبة القيمة المضافة
إصدار 2027. أُنجزت مراجعة قانونية وتقنية داخلية بمساعدة الذكاء الاصطناعي في 20 أكتوبر 2026، دون الاستعانة بمحامٍ أو مستشار ضرائب خارجي. توفر المستندات دعمًا عامًا، ولا تُعد استشارة قانونية فردية أو ضمانًا لحق فصل الأموال عن التفليسة أو للآثار الضريبية أو لصلاحية المنتجات للبيع.